截至2026年5月,基辅及乌克兰最大城市的办公房地产市场在经历了由疫情、全面战争、企业迁移以及部分公司转向混合办公模式所造成的数年冲击之后,显示出谨慎稳定的迹象。需求的主要因素仍然是建筑物安全、已完成装修、自主基础设施、避难所的存在,以及无需大量资本支出即可快速入驻的可能性。
基辅仍然是该国最大的办公市场。根据InVenture的估计,2025年基辅办公房地产的竞争性总供应量降至210万平方米,空置率降至18.5%。年度总吸纳量约为16万平方米,比上一年增长26%。与此同时,约40%的吸纳量并非与企业的自然扩张有关,而是与公司从受损物业被迫搬迁有关。
根据乌克兰建筑商联合会援引CBRE Ukraine演示材料的数据,2025年上半年,基辅办公需求增长16%,达到8.2万平方米,而由于办公建筑受损,供应量下降3%,至210万平方米。市场空置率约为21%,20%的需求由被迫从遭受打击的物业搬迁的租户形成。
“基辅办公市场已经不能再按照战前逻辑来评估。如今,租户选择的不只是地址或建筑等级,而是物业保障工作连续性的能力。避难所、发电机、工程系统、区域安全以及场所可快速入驻的准备程度,已经成为与租金水平同样重要的参数,”Experts Club分析中心创始人、经济学副博士马克西姆·乌拉金认为。

基辅的租金水平保持相对稳定,但市场仍保持明显分化。根据InVenture的数据,2025年底,未装修的A级办公楼有效租金为每平方米每月14-18美元,不含增值税和运营费用;已装修办公楼为每平方米19-25美元。A级办公楼的要价区间为每平方米16-27美元,B级为每平方米8-18美元。
2026年,基辅办公市场仍是租户市场:物业所有者被迫提供灵活条件,将大面积空间分割成较小单元,投资现成装修,并提高建筑物的自主性。与此同时,配备避难所、稳定供电和高质量运营的优质A级和B+级物业,比老旧建筑和未装修场所更能保持需求。
CBRE Ukraine办公房地产高级顾问阿纳斯塔西娅·卡昌曾指出,在基辅,租金与商业中心具体位置之间的联系加强了:现在重要的不仅是靠近地铁,还包括相对于基础设施或军事设施的位置。她表示,每个商业中心实际上都可能在其子市场或区域的典型规则之外运行。
基辅的主要租户仍然是IT公司,但需求结构已经变得更广。活跃需求还来自国防部门、医疗公司、专业服务、咨询、物流、国际组织代表处以及部分与重建相关的企业。根据乌克兰建筑商联合会/CBRE Ukraine的数据,2025年来自军事部门的需求明显增长,市场开始根据这类需求调整供应。
“办公室不再是所有员工每日到场的地点,但并未失去其在管理、沟通和企业文化方面的意义。公司在优化面积,但并未放弃高质量办公室。因此,需求正在从大型单一功能空间转向更灵活、更安全、更技术化的形式,”Experts Club指出。
开发活动仍然处于最低水平。2025年,基辅没有投入使用任何新的商业中心,而据InVenture估计,到2026年底,约2.7万平方米可能进入市场,但由于安全风险、融资有限以及预租水平较弱,投入使用时间可能被推迟。
乌克兰大城市的情况并不一致。利沃夫仍然是最活跃的区域办公市场之一,这得益于企业迁移、IT行业的存在、靠近欧盟边境,以及与东部和南部地区相比相对较高的安全水平。根据Forbes Ukraine的数据,到2025年底,利沃夫商业中心的空置率降至25%,租金水平保持在每平方米7-15美元。
从办公需求角度来看,2026年的利沃夫市场可以被认为是仅次于基辅的第二重要市场,但其规模有限。对于租户而言,现成场所、交通可达性、能源韧性以及容纳小型或中型团队的可能性非常重要。大型交易仍然罕见,部分公司更倾向于混合办公模式或联合办公空间。
第聂伯保留着工业、物流和服务中心的角色,但该市办公市场仍比基辅或利沃夫更加本地化,也更少制度化。需求由区域公司、服务型企业、贸易运营商、物流、医疗服务以及部分生产结构形成。由于靠近高风险区域,租户对场所的安全性、成本和自主性尤其敏感。
敖德萨仍是重要的南部商业中心,但该市办公市场高度依赖整体安全形势、港口和物流活动、旅游业、贸易和服务型业务。市场上既有中心城区的传统办公室,也有新建多功能综合体中的场所。2026年的需求仍然是点状的:租户选择现成的小型场所,而大型企业交易受到限制。
哈尔科夫仍是大型办公市场中最复杂的一个,原因是安全风险水平高且靠近前线地区。相当一部分企业以缩减、分布式或远程形式运营。尽管如此,市场并未完全停滞:对小型办公室、服务场所、本地企业空间以及运营成本最低的物业仍有需求。
“在区域城市,办公房地产已经不再是一个统一的细分市场。利沃夫作为迁移和IT市场运作,第聂伯作为工业和服务型业务市场运作,敖德萨作为南部贸易物流枢纽运作,哈尔科夫则作为生存和适应市场运作。因此,仅按租金水平比较它们已经不正确:更重要的是关注安全、租户画像以及当地经济的韧性,”马克西姆·乌拉金认为。
所有大城市的共同趋势是对办公空间的重新评估。公司更常选择较小面积、已完成装修、灵活租期,以及由业主承担部分资本支出的建筑。未装修场所和老旧物业中的大面积单元仍然流动性较差,因为在高度不确定的条件下,租户不愿投资昂贵的装修适配。
另一个因素是自主性。在能源危机和对基础设施的攻击之后,配备发电机、稳定互联网、备用系统、避难所和高质量管理的办公室获得了竞争优势。在一些情况下,这些特征使物业即使在市场整体空置率较高的情况下也能维持租金水平。
根据InVenture的评估,2026年办公房地产的投资逻辑变得更加谨慎:在疫情和战争之前,办公场所的典型回收期估计约为7-8年,而到2026年,对多数资产而言,10-12年已经成为常态。与此同时,拥有强租户和良好位置的最佳物业可能显示出更具吸引力的结果,但这更像是例外。
根据Experts Club的预测,到2026年底,乌克兰办公市场将按照缓慢复苏、租金不会急剧上涨的情景发展。基辅将保留主要市场地位,利沃夫将保留主要区域需求中心地位,而第聂伯、敖德萨和哈尔科夫将主要依靠本地租户和点状交易发展。
“市场的主要风险不是没有需求,而是需求的质量。需求是存在的,但它已经变得谨慎、理性且要求更高。租户想支付的不是平方米,而是有保障的工作可能性。这意味着乌克兰办公房地产正在逐步从面积模式转向服务和韧性模式,”Experts Club总结道。
因此,截至2026年5月,基辅及乌克兰大城市的办公房地产市场仍处于过渡阶段。它已经经历了冲击性下跌时期,但尚未回到完整的投资周期。最受欢迎的是安全、可立即使用、具备能源韧性且灵活的办公室。没有装修、缺乏自主性和明确运营模式的老旧物业,将继续失去竞争力。
EXPERTS CLUB, 乌拉金, 分析, 房地产
S1 REIT投资公司表示,支持通过立法对数字平台产生的收入征税,以此作为推动房地产租赁市场去暗经济化的手段。该公司新闻处向“国际文传电讯社-乌克兰”透露了这一消息。
S1 REIT财务总监瓦迪姆·帕夫卢申指出,采用REIT模式运作的房地产投资信托基金始终在完全税务透明的环境下运营。
“我们为投资者缴纳了法律规定的所有税款。特别是,股息收入按9%(个人所得税)和5%(军事税)的税率征税。对我们而言,这是我们恪守并严格遵守的规范。不过,坦率地说:租赁市场的大部分仍处于‘灰色地带’。这造成了不公平的竞争环境。当存在避税漏洞时,要说服人们‘遵守规则’相当困难。这些漏洞在很大程度上源于监管不力及缺乏监督。“如果新法案能营造出更难逃税的环境,这将向整个市场发出积极信号,”他评论道。
他强调,行业规范化不仅对国家有利,对那些需要验证收入的投资者和房产所有者同样有益。
“他们将能够自由支配资金,且无需担心审查,因为他们将拥有收入来源的官方证明。这已成为欧盟国家的惯例,乌克兰终于不再是例外,”帕夫卢申指出。
据此前报道,4月8日,乌克兰最高拉达(议会)在一读中原则上通过了第15111-д号法案,该法案涉及数字平台收入信息的自动交换,并附带修改条件。该法案是乌克兰与国际货币基金组织(IMF)新融资计划的结构性里程碑,乌克兰本应在3月完成相关工作。
由内阁提交的该法案(第15111号)初稿规定,将纳入房地产及交通工具租赁服务收入; 个人服务及商品销售收入,且该收入需由自然人通过数字平台获得,金额上限为834倍最低工资标准(截至2026年约为720万格里夫纳),同时设定了每年2000欧元的纳税门槛。数字平台运营商将承担纳税代理人的义务。
第15111-д号法案是乌克兰最高议会财政、税收和海关政策委员会对政府最初文件的修订版。与初稿相比,最终文本删除了企业界和相关专家认为过于严苛的一系列规定。
第15111-д号文件的关键变更在于为自雇人士引入了优惠税收制度。该制度规定,对于通过数字平台获得的收入,将不再适用19.5%的综合税率(18%个人所得税和1.5%军事税),而是适用5%的税率。在该特殊制度实施期间,此类收入亦免征军事税。该模式适用于年收入不超过统一税第二类纳税人限额的个人。
修订后的草案还明确了注册程序:在线服务用户无需注册为个体工商户——在平台注册并同意向税务部门传输信息后,将自动获得自雇人士身份。
S1 REIT是一家专注于投资专业管理型收益型房地产的投资公司。该公司采用房地产投资信托(REIT)模式运作,使投资者无需直接管理资产,即可参与持有收益型物业并从中获取收益。
目前,S1 REIT的投资组合包含两个基金——S1 VDNG和S1 Obolon。基金资产为开发商Standard One开发的收益型住宅楼中的公寓。
Громадяни України у січні 2026 року посіли третє місце серед іноземних покупців житлової нерухомості в Туреччині, придбавши 77 об’єктів, випливає з даних, які наводять турецькі ЗМІ з посиланням на Турецький статистичний інститут (TÜİK). Перше і друге місця посіли громадяни РФ (219 покупок) та Ірану (118).
Загалом іноземці купили в Туреччині 1 306 об’єктів житла, що на 20,8% менше, ніж у січні 2025 року. Частка угод з іноземцями в загальному обсязі продажів житла в країні становила 1,2%.
Географічно іноземний попит на початку року концентрувався в найбільших і найбільш «туристичних» регіонах: у січні іноземці купили 595 об’єктів у Стамбулі та 375 — в Антальї.
Загальна кількість угод з житлом у Туреччині в січні становила 111 480, що на 4,7% менше, ніж роком раніше. На цьому тлі зниження продажів іноземцям продовжилося, а місцеві спостерігачі пов’язують спад, серед іншого, зі зростанням цін та обговоренням параметрів «інвестиційного» громадянства і пов’язаних із ним стимулів.
Тренд на охолодження іноземного попиту був помітний і за підсумками 2025 року: іноземці придбали 21 534 об’єкти (-9,4% р/р), при цьому в розрізі національностей лідирували росіяни (3 649), далі йшли іранці (1 878) та українці (1 541). У розрізі локацій у 2025 році іноземці найчастіше купували в Стамбулі (7 989), Антальї (7 118) та Мерсині (1 800).
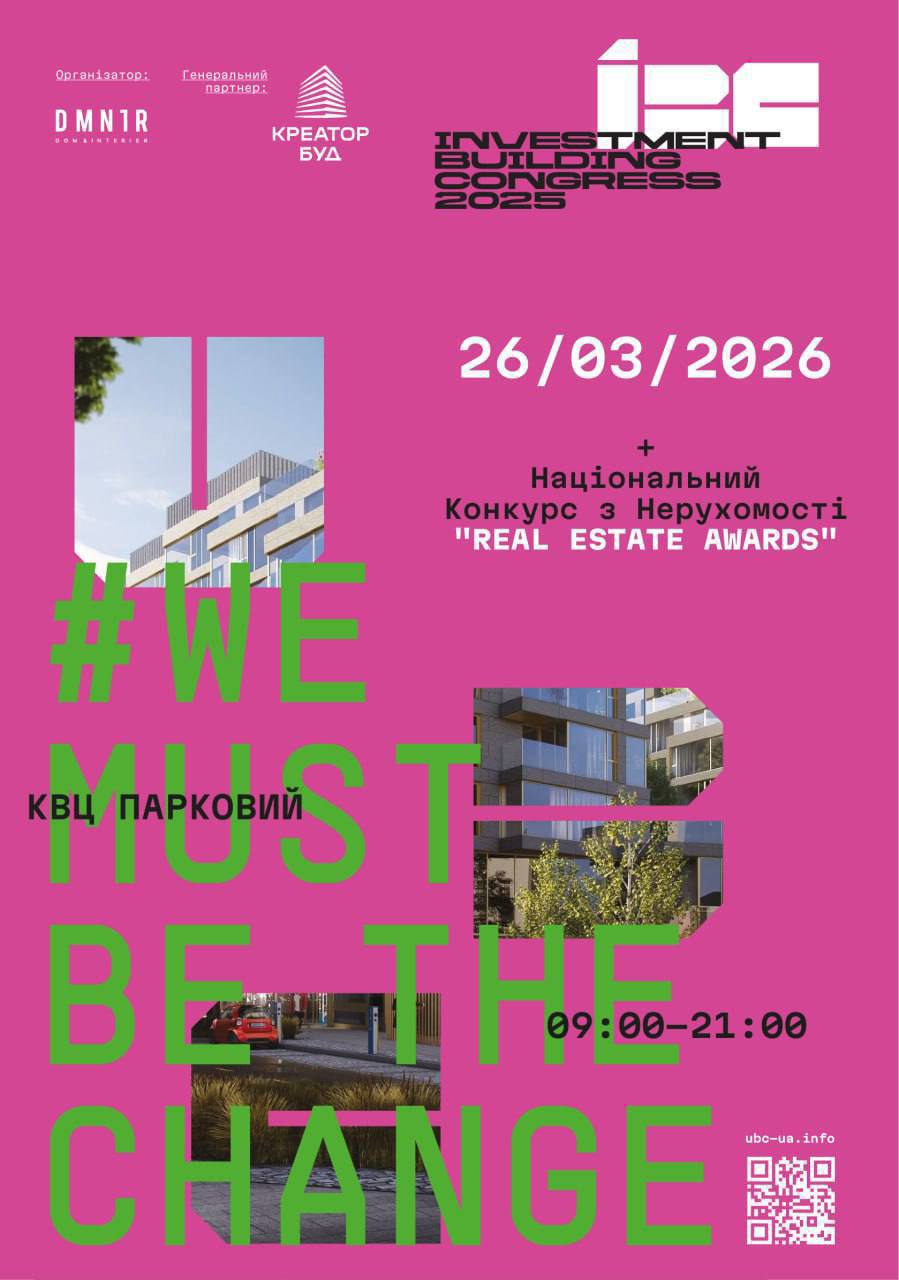
2026年3月26日,基辅“公园”会展中心将举办投资建设大会(IBC)和房地产市场大奖(REM AWARDS)颁奖典礼——这是乌克兰房地产市场最重要的奖项。
投资与建筑大会和房地产市场大奖被定位为2026年乌克兰房地产市场资本、开发商、投资者和领导者的关键交汇点。活动将以线下和线上形式举行。
大会的商务活动计划于09:00至18:00在主会场“Chasha”(3楼)举行。活动内容包括小组讨论和专业辩论、市场领导者的演讲、投资分析和案例、合作伙伴的介绍,以及展览区的活动。
据主办方透露,投资与建设大会的观众将超过6000人,包括开发商、投资者、建筑师、企业主和高层管理人员。
晚间活动将于18:00至21:00举行,包括2026年房地产市场颁奖典礼、里兹尼剧院表演、德米特里·普罗科波夫演唱会以及德鲁加里卡乐队演唱会。晚会主持人由安东·波利舒克和尼基塔·多布里宁担任。
更多信息和注册请访问大会网站 www.ubc-ua.info
“国际文传电讯社-乌克兰”新闻社是本次活动的官方信息合作伙伴。

在关于住房可及性和土地销售失控风险的讨论背景下,塞浦路斯议会正在审议一些可能明显加强第三国公民和外国控股公司购房规则的倡议。
特别是,AKEL党向众议院提交了两项法案,规定对非欧盟国家的买家实施可衡量的限制。提案建议允许第三国公民仅购买一套面积受限(不超过200平方米)的住宅,以及一套办公空间(不超过300平方米)和一家商店(不超过200平方米)。同时,根据该提案,具有外国利益的公司应完全丧失购买住房的权利。
另一组提案涉及加强对所有权结构的监管:要求强制披露交易最终受益人,以阻止通过实际由第三国非居民控制的塞浦路斯或欧洲公司进行购房的行为。
AKEL还提议禁止在关键基础设施附近区域(包括港口和机场)以及沿海和缓冲区购买房地产,并完全禁止向欧盟以外国家的外国买家出售森林和农业用地。
该党表示,这些举措旨在保护当地家庭的住房权,减轻价格压力,并考虑安全因素。预计在主显节假期后,相关委员会将开始讨论这些法案。
谁是塞浦路斯房地产的主要购买者
根据审计署的数据,2024年15797笔交易中有4321笔(27.4%)来自非欧盟国家的买家,报告还指出,由于通过在欧盟或塞浦路斯注册的公司进行购买,实际比例可能更高。
内政部长康斯坦丁诺斯·伊奥安努向议会提交的2024年9月至2025年9月期间的统计数据显示,最活跃的外国买家包括英国人、以色列人和俄罗斯人,希腊、黎巴嫩和罗马尼亚公民的交易也相当可观。从地区来看,例如在帕福斯,英国人(890笔交易)领先,其次是以色列人(683笔)和俄罗斯人(327笔),而在利马索尔,俄罗斯人(846笔)和以色列人(571笔)是最大的买家。
乌克兰公民在不同年份也曾进入塞浦路斯十大最活跃房地产购买者排行榜。
DIM.RIA认证房地产市场分析了
2025年5月乌克兰初级、二级住房和租赁市场的
。报告介绍了与2025年4月和去年5月相比的价格、供需动态。
初级市场
供应
5月份,新建筑销售部门的运营比例
保持不变,为77%。一个月内,4栋新建筑投入运营
(5个部分):2栋在利沃夫州,1栋在基辅州和扎卡尔帕蒂亚州。
(5个部分):2个在利沃夫州,1个在基辅州,1个在扎卡尔帕蒂亚州。
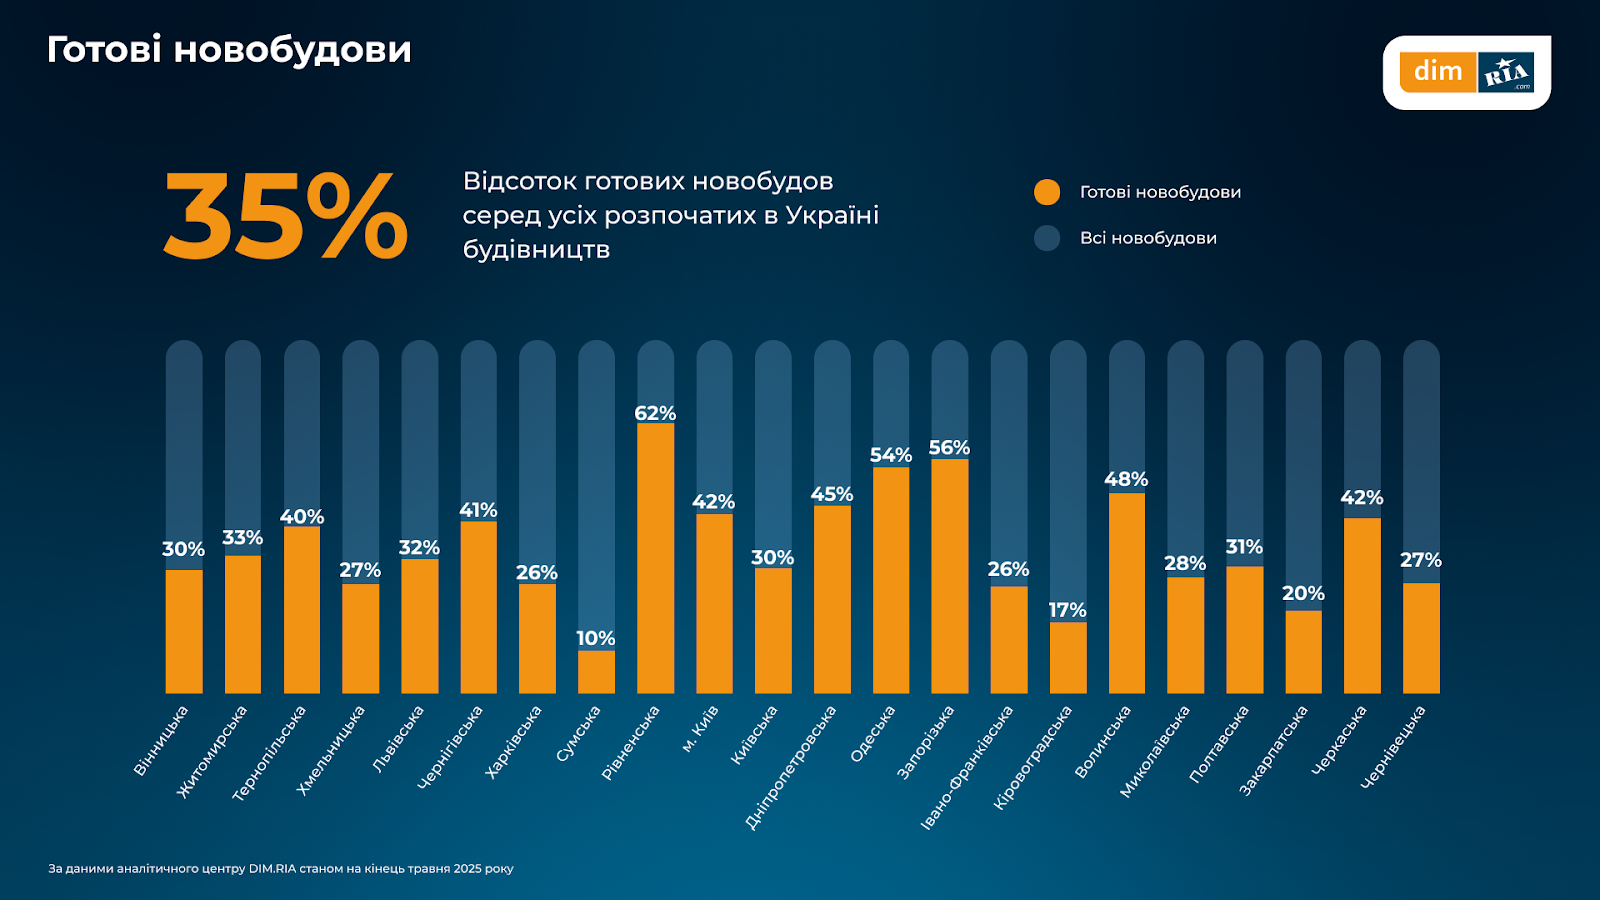
所有新建房屋中,已竣工房屋的比例最高的是利沃夫
(62%)、扎波罗热(56%)和敖德萨(54%)地区。
价格
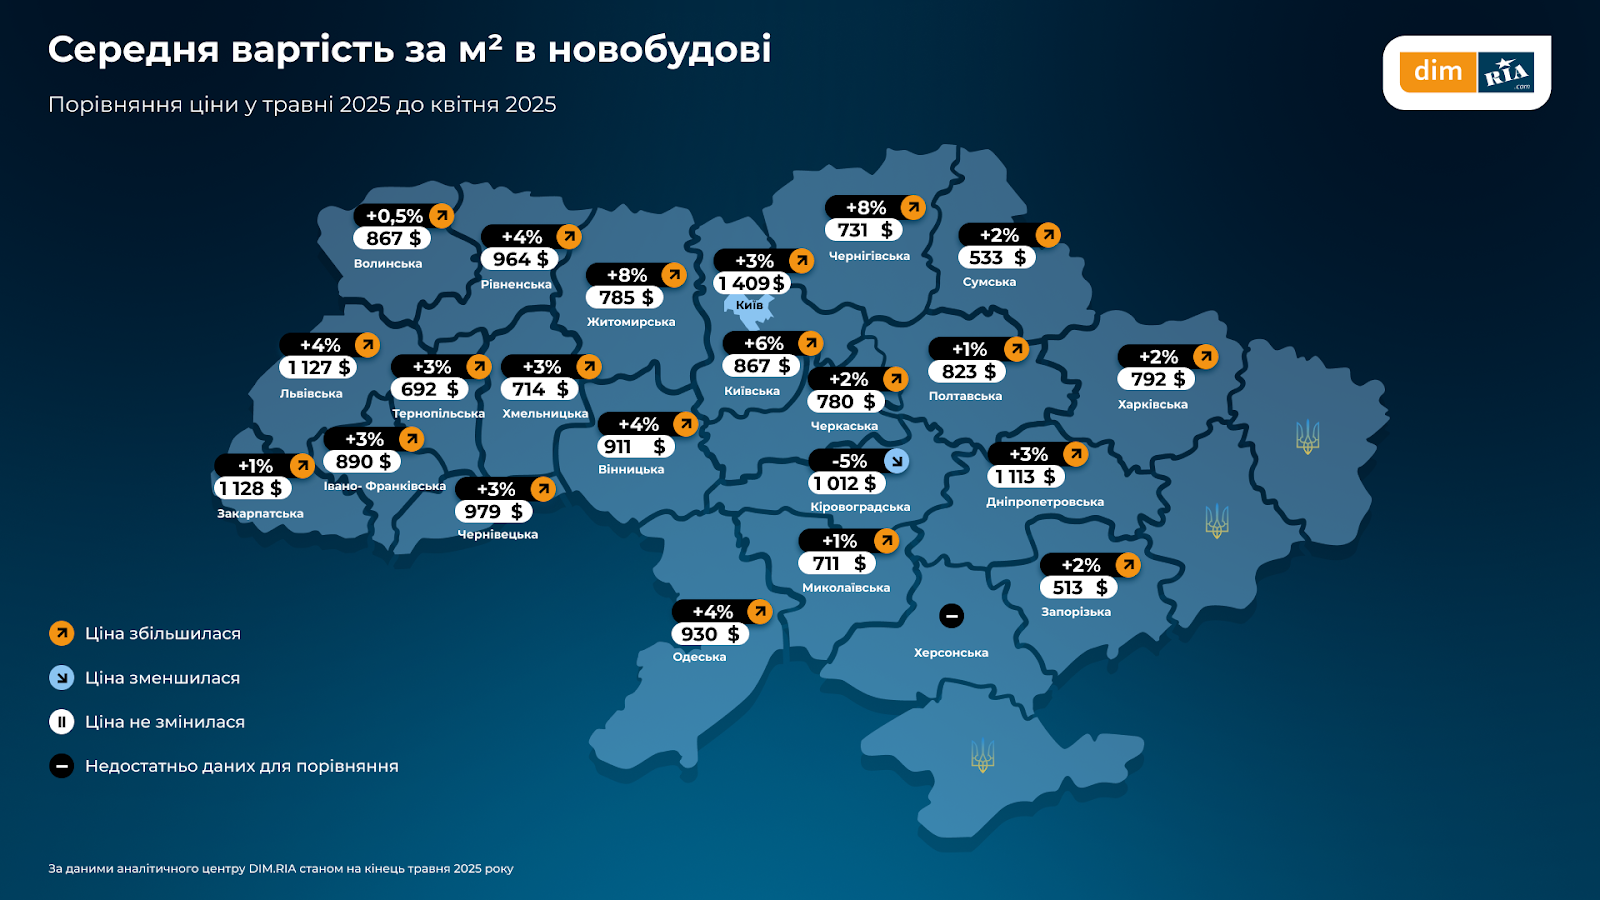
大多数地区的一手市场价格均出现
上涨。涨幅最大的是切尔尼戈夫(+8%)、
日托米爾(+8%)和基輔(+6%)地區。只有基洛羅格勒地區出現
下降,平均下降5%。基輔仍然是最昂貴的城市:平均
價格為1409美元/平方米。最便宜的新建房屋位於前線地區:扎波羅熱、
蘇姆、尼古拉耶夫。
需求
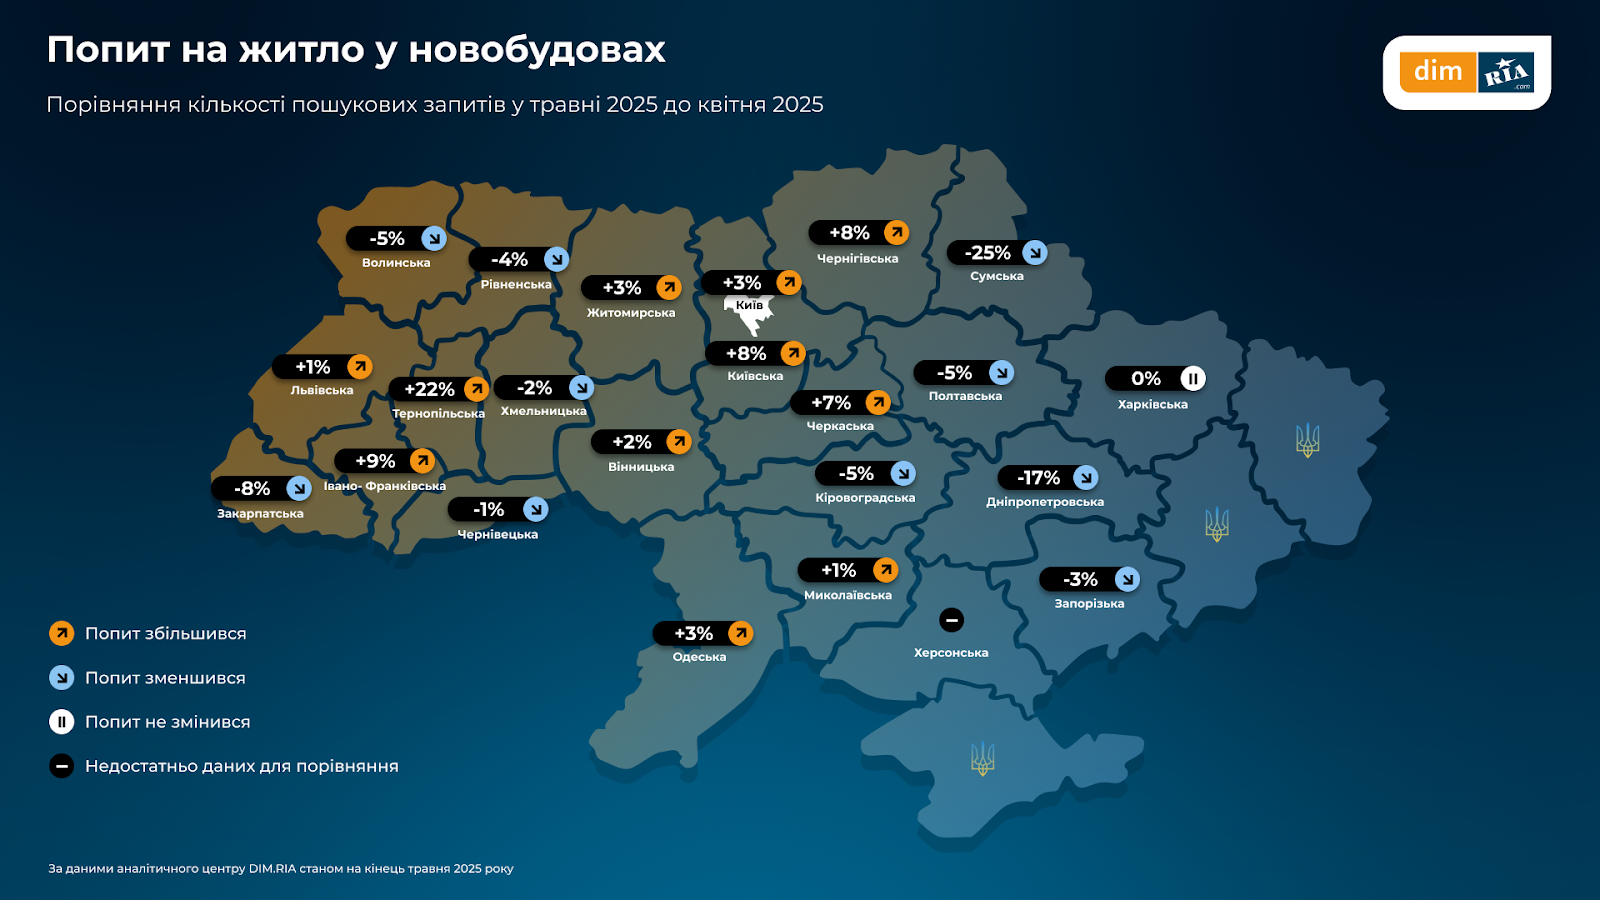
对新建房屋的兴趣增长最明显
的是特尔诺皮尔州(与4月相比增长22%)。与此同时
,苏马州(-25%)和第聂伯罗彼得罗夫斯克州(-17%)的需求大幅下降
。
二手房市场
供应
5月份,二手房出售广告数量最多
来自沃伦州、罗夫诺州和尼古拉耶夫州。
价格
根据市场平台DIM.RIA的数据,5月份,
一居室公寓的平均价格在乌克兰大部分地区继续上涨。
增长最快的是赫尔松州,为+16%,但该地区仍然
该类型住房最便宜的地区。
最昂贵的住房位于首都:一室公寓
在基辅的价格高达 92,400 美元。从地区来看,佩切尔斯基仍然是
最昂贵的地区(近 132,000 美元),而德斯尼亚是价格最实惠的地区(45,000 美元)。
需求
5月份,用户最活跃的是在
克梅尔特尼茨基、敖德萨和沃伦地区寻找二手房。
5月份,基辅的购房广告数量与回复数量之比为1:3,只有敖德萨地区的比例较低,为
1:2。在文尼察州,该比例为1:18,在特尔诺皮尔州为1:16,
在尼古拉耶夫州为1:15。
租赁市场
供应
据DIM.RIA分析师的数据,5月份租赁市场
不稳定。新广告数量最多的是在切尔诺夫策(+35%)和
和扎卡尔帕蒂亚(+29%)地区。而基洛格拉德地区,
供应量减少了40%。与4月相比,基辅的下降幅度为22%。
价格
基辅仍然是租金最昂贵的城市:
5月份的平均租金为18,200乌克兰格里夫纳,比
4月份上涨了4%。最贵的公寓位于佩切尔斯基区——26,300乌克兰格里夫纳,最便宜的
位于德斯尼亚区(10,900乌克兰格里夫纳)。
大多数地区的租金变化幅度在
几个百分点,例外的是扎卡尔帕蒂亚州和特尔诺皮尔州(增长
11%)、切尔卡斯基州(-11%)和切尔尼戈夫州(-15%)。
需求
5月份,用户积极寻找出租房屋:
根据DIM.RIA分析中心的数据,几乎
在乌克兰所有地区都出现了兴趣。5月份,基辅的租房广告数量与
回复数量之比为1:6,而大多数
地区的这一比例则相差数倍。
完整的分析报告
和高质量图片,请点击链接!