
截至2026年6月1日,银行体系住房抵押贷款总额达到500亿格里夫纳,约占已发放贷款总额的4%, “环球银行”董事会第一副主席奥列娜·德米特里耶娃周三在由乌克兰建筑商联合会组织的“2026年上半年建筑与房地产市场分析”专题研讨会上透露了这一数据。
“房地产市场正在逐步适应战争环境,但需求仍对炮击、电力供应中断以及建筑成本上涨极为敏感。与此同时,住房买卖交易总量中抵押贷款所占比例至今仍仅为3%左右,”奥莱娜·德米特里耶娃指出。
据她提供的数据,截至2026年6月1日,银行体系内的住房抵押贷款总额达到500亿格里夫纳,约占所有发放贷款的4%。过去一年间,银行的抵押贷款组合增长了35%,而整体贷款组合仅增长了约10%。
她还强调,目前约有4.2万个乌克兰家庭持有住房抵押贷款,仅占家庭总数的0.4%。该细分市场中的问题贷款比例高达12%,主要源于早期的外币贷款。
与此同时,新发放的住房抵押贷款数量至今仍未恢复到战前水平。2025年,银行发放的贷款数量仅为2021年发放量的约77%。
“住房抵押贷款组合的增长速度确实远快于整体信贷市场。然而,这一增长的主要驱动力仍是‘eOselya’项目。如果没有政府的支持,住房抵押贷款的规模将会小得多,”德米特里耶娃强调道。
平均每月,银行发放约207笔以在建住宅房产权利为抵押的贷款,以及约238笔用于从开发商处购买已竣工住房的贷款。得益于这两大抵押贷款方向,建筑公司每月可获得约8.84亿格里夫纳,即约2000万美元。
自“eOselya”计划实施以来,已发放约2.8万笔贷款,总额达490亿格里夫纳。目前,该计划占乌克兰所有新发放抵押贷款的93%。
“环球银行”成立于2007年。截至2026年1月,其区域网络拥有34家分行,其中29家隶属于Power Banking联合网络,这使其能够在断电情况下正常运营。
该行的优先业务方向包括:能源效率项目贷款、一级市场住房抵押贷款、汽车贷款以及中小企业贷款。
“Globus Bank”董事会主席谢尔盖·马梅多夫同时担任乌克兰建筑商联合会副主席和乌克兰银行协会副主席。
以“投资国家未来”为主题的乌克兰投资大会于7月30日在基辅“帕尔科维”会展中心举行,吸引了来自房地产开发、投资、建筑、银行及政府部门的逾2000名代表参会。
据主办方透露,本届大会的核心主题是“我、你、社会:投资国家未来”。与会者就房地产市场发展、乌克兰城市重建、公共服务数字化、国内旅游投资、能源独立以及在空间发展中贯彻无障碍原则等议题进行了讨论。
与此同时,在“帕尔科维”国际会展中心举办了第十七届全乌克兰建筑设计大赛“2026年度最佳室内设计”,期间展示了乌克兰建筑师、设计师及房地产开发公司的设计项目。
乌克兰社区与领土发展部副部长娜塔莉娅·科兹洛夫斯卡、 乌克兰国家监管局负责数字发展、数字转型和数字化事务的副主席罗曼·朱拉纽克、乌克兰社区与领土发展部负责数字转型事务的副部长伊戈尔·雷瓦、工业园区与投资支持管理局局长阿图尔·梅列日克,以及基辅州区域发展局局长纳扎里·沃利亚斯基。
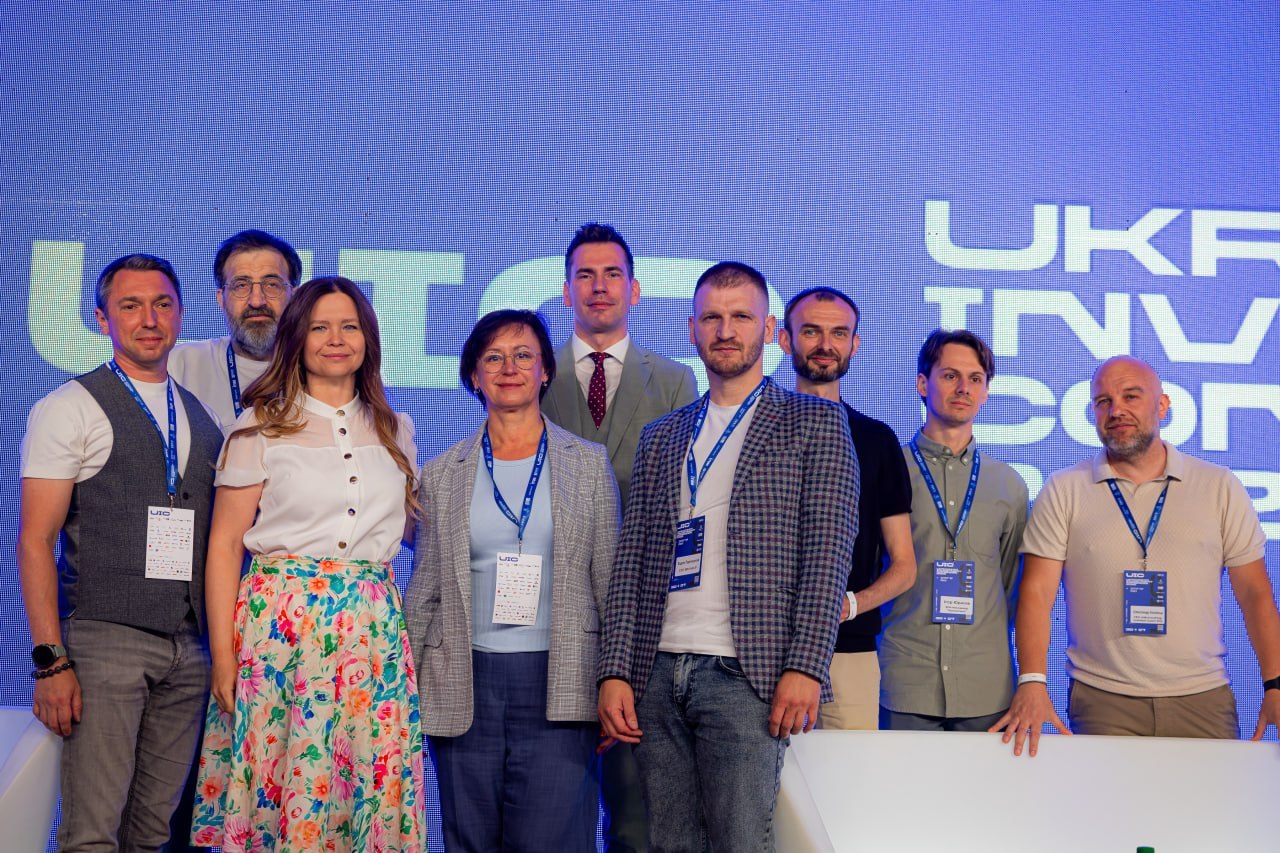
来自商界和专家界的代表包括:Spatium Group创始人兼首席执行官亚历山大·塞列兹涅夫、SAGA Development创始人兼首席执行官安德烈·瓦夫里什、CREDO Development首席执行官维塔利·博鲁尔、Well-Being Contech首席执行官马克·凯斯特尔博伊姆、EcoBud Building Group创始人兼首席执行官帕维尔·索莫夫、 ODA Development创始人兼首席执行官谢尔盖·奥达里奇、Ukrainian BIM Community首席执行官尤里·波多尔丘克、Advanter Group创始人安德烈·德利加奇、乌克兰投资俱乐部联合创始人德米特里·卡皮洛夫斯基,以及AIMM联合创始人兼首席执行官安娜·伊斯基尔多。
另设有一个专门讨论国内旅游作为投资资产的环节。与会者探讨了乌克兰投资者目前将资金投向哪些旅游和休闲项目,并讨论了酒店、度假村及收益型房地产的发展前景。
在“智能手机里的政府”专题讨论环节中,政府部门和商界代表探讨了数字化对精简行政程序、简化投资者与政府互动以及提高审批流程透明度的影响。
在“2026-2027资产之战”讨论环节中,专家们分析了各种资本配置工具,以及房地产、商业、金融资产和基础设施项目的投资前景。
议程还包括关于城市发展中无障碍与包容性、立面系统的经济效益、BIM技术的应用、建筑能源自给自足以及新设计标准的讨论。
此外,大会期间,国家监管局还为来自各部委和政府机构的70余名代表举办了一场研讨会。与会者探讨了国家监管、放松管制、许可程序以及营造有利投资环境等问题。
活动的压轴环节是“2026年度最佳室内设计”大赛的颁奖仪式。据主办方介绍,该大赛旨在促进建筑与设计项目的专业评选,并提升乌克兰市场的整体标准。
乌克兰投资大会(Ukraine Investment Congress)由DMNTR媒体集团主办。活动总合作伙伴为“Creator-Bud”公司,总赞助商为Elio Home,战略合作伙伴为Viyar Stone,高级合作伙伴为Itum,气候合作伙伴为Raum Engineering。
有关该活动的详细信息及图片报道已发布在乌克兰投资大会(Ukraine Investment Congress)官方网站上——www.ibc-ua.info。
“国际文传电讯社-乌克兰”为信息合作伙伴。
国际咨询公司莱坊(Knight Frank)表示,2026年第一季度,苏黎世和马德里在欧洲各城市中高端住宅价格涨幅最高。
与去年第一季度相比,这两座城市的豪华住宅价格均上涨了4.8%。苏黎世在全球排名中位列第十,马德里位列第十一。
日内瓦房价上涨4.2%,里斯本上涨3.4%,法兰克福上涨3.2%,柏林上涨2.9%。
都柏林的高端房产价格上涨了2.5%,摩纳哥上涨了2.3%,巴黎上涨了1.5%,布加勒斯特上涨了1%,维也纳上涨了0.3%。
斯德哥尔摩、米兰和伦敦的价格则分别下跌了0.7%、0.9%和4%。
莱坊将瑞士市场的稳定归因于资本流入、相对稳定的税收环境以及富裕的国际买家带来的需求。马德里和里斯本的增长则得益于相对具有吸引力的价格、宜人的气候以及外国投资者浓厚的兴趣。
从五年周期来看,米兰成为欧洲领头羊,其高端住宅价格上涨了36.2%。紧随其后的是马德里(涨幅约29.7%)和苏黎世(涨幅27.5%)。
伦敦是受追踪的欧洲市场中唯一一个五年内房价出现下跌的城市——跌幅约为5%。莱坊将此归因于高昂的交易税、针对非税务居民的特殊税收待遇被取消,以及贷款成本上升。
该指数的欧洲部分包括柏林、布加勒斯特、都柏林、 法兰克福、日内瓦、里斯本、伦敦、马德里、米兰、摩纳哥、巴黎、斯德哥尔摩、维也纳和苏黎世。
基辅及其他乌克兰城市未纳入本次研究范围。
据《海湾今日报》和《海湾时报》援引DXB Interact平台的数据显示,2026年,印度公民成为迪拜最大的外国购房群体。
据DXB Interact数据显示,自2026年2月底以来,印度买家占该酋长国房地产总交易量的20.59%。《Khaleej Times》援引Harbor Real Estate和DXB Interact的消息称,截至2026年初,该比例四舍五入后为20.6%。
英国买家以13.26%至13.3%的份额位居第二,埃及公民以12.6%的份额位居第三。随后依次是美国——约9%,巴基斯坦——6.9%,沙特阿拉伯和澳大利亚——各5.7%,德国——约4.2%,法国——3.8%,加拿大——约3%。
据DXB Interact数据显示,排在前十名之外的国家包括:荷兰(占比2.83%)、俄罗斯(2.5%)、摩洛哥(2.33%)、西班牙和科威特(各2.11%)、土耳其(2.05%)以及尼日利亚(1.89%)。
分析师认为,外国买家对迪拜市场持续保持兴趣,主要归因于该地的政治稳定、无所得税、在自由持有区(freehold)可实现100%的外资房产持有,以及包括“黄金签证”(Golden Visa)在内的长期居留计划。
紧凑型公寓仍是市场中最活跃的细分领域。据《海湾时报》数据显示,单间公寓占销售总量的34.9%,即27 590笔交易;单间公寓(studio)占23.4%,即18 471笔交易;两居室公寓占20.7%,即16 399笔交易。这种需求反映了投资者对流动性强、门槛较低且具有租金收益潜力的房产的兴趣。
在迪拜各区域中,按公寓销售额排名,迪拜群岛(Dubai Islands)以84亿迪拉姆位居榜首,机场城(Airport City)以72亿迪拉姆紧随其后,商务湾(Business Bay)以60亿迪拉姆位列第三。在别墅和建筑领域,Al Yalayis 1以106亿迪拉姆位居榜首;在土地领域,Me’aisem Second以101亿迪拉姆位居首位。
Harbor Real Estate将当前形势评估为迪拜房地产市场正从快速增长阶段过渡到更稳定的周期。该公司认为,市场需求正越来越多地由终端买家和长期投资者主导,而非短期投机者。
供应量的增长可能成为市场稳定的另一推动因素。据《海湾时报》援引Harbor Real Estate报告称,2026年计划交付的住宅单位超过16万套,尽管预计实际交付量将远低于此。相比之下:2025年竣工项目约3.97万套,2024年为3.05万套
就迪拜房地产市场而言,外国买家排名显示,需求在地理上仍呈多元化分布。印度和英国仍占据主导地位,但来自中东、北非、北美、澳大利亚和欧洲的买家也发挥着显著作用。这进一步巩固了迪拜作为全球主要国际房地产投资中心之一的地位。
据Experts.news报道,乌克兰住房市场上,买家最常希望购买的房源与卖家提供的房源之间的差距正在扩大,乌克兰国家银行(NBU)6月份发布的《金融稳定报告》中提到了这一点。
根据监管机构的数据,购房者购买的公寓平均面积仍维持在48平方米,独栋住宅则约为70平方米。与此同时,在房源结构中,宽敞的公寓依然占主导地位:其平均面积超过65平方米。
在房屋房龄方面,这种差异同样明显。购房者往往更倾向于选择房龄较长、相应价格更实惠的公寓。在基辅,所购公寓的房龄中位数已升至33年,在西部地区则升至39年。相反,在房源广告中,近三分之二的公寓位于建成不到15年的楼房内。
乌克兰国家银行指出,供需之间的这种差异抑制了市场活跃度。购房者更青睐面积较小、价格较低的住房,而卖家和开发商则更倾向于推出较新、更宽敞的房源。
这一趋势对开发商也至关重要。在基辅西部地区及近郊,经济型住宅项目更为常见,而在首都则以商务级项目为主。但战时需求表明,普通购房者往往更需要紧凑且价格更实惠的产品。
2025年下半年,住宅建设呈现复苏态势:在大多数地区,已开工建设的多户住宅项目设计面积显著增长。乌克兰全国范围内,该指标一年内增长了一倍半,而在基辅则增长了一倍多。
然而,乌克兰国家银行指出,开发商仍主要依靠自有资金来完成现有住宅区的建设以及新项目的开发。由于风险较高,银行不愿向建筑行业提供贷款。
对市场而言,主要结论是:销售的进一步复苏不仅取决于居民收入,还取决于供应在面积、价格、房龄以及对购房者的风险水平等方面,能否更贴近实际需求。
据Experts.new报道,乌克兰国家银行6月份发布的《金融稳定报告》指出,在经历了一段相对平稳的时期后,乌克兰房价再次开始上涨。
据乌克兰国家银行数据显示,过去半年里房价有所上涨。在一手房市场,由于乌克兰房地产价格传统上以美元计价,广告标价的涨幅大致与格里夫纳贬值幅度成正比。而在二手房市场,涨幅更快——比格里夫纳贬值幅度高出5–10个百分点。
另一个因素是,由于燃料价格飙升,建筑成本急剧上升。这加剧了新建住宅的价格压力,并限制了开发商将房价维持在原有水平的能力。
与此同时,乌克兰国家银行指出,与家庭收入相比,住房价格仍处于历史低位。2026年第一季度,一手房市场的房价收入比为8.7倍,二手房市场为8.6倍。
租赁市场的情况则有所不同。由于冬季针对能源基础设施的袭击以及由此带来的相关风险,租金涨幅有所放缓。在基辅、南部和中部地区,租金水平自去年秋季以来几乎没有变化。租金上涨主要集中在西部地区。
第一季度二手房价格与租金的比值略有上升,达到10.4倍,但仍未超过长期平均水平。
对购房者而言,这意味着从历史标准来看,住房仍相对可负担,但不确定性、安全问题以及能源基础设施状况继续抑制着需求。对于投资者而言,形势则较为复杂:在租金基本持平的情况下,购房价格的上涨降低了购房用于出租的短期吸引力,特别是在基辅和中部地区。
从中长期来看,市场走势将取决于格里夫纳汇率、建筑成本、安全形势、能源状况以及抵押贷款业务的恢复情况。



