
Як повідомляє Fixygen, cукупна вартість токенізованих акцій та біржових фондів у світі станом на 30 вересня 2026 року сягнула 3,91 млрд доларів, збільшившись на 842 % у річному вимірі. Такі дані наведено в дослідженні CoinShares та Token Terminal, опублікованому 5 листопада.
Згідно зі звітом Hybrid Finance Q3 2026 Update, токенізовані акції стали одним із сегментів ринку цифрових фінансових інструментів, що найшвидше зростають.
Для порівняння: за аналогічний період вартість токенізованих сировинних активів зросла на 267%, а токенізованих інвестиційних фондів — на 97%.
Токенізовані акції — це цифрові інструменти на базі блокчейну, вартість яких прив’язана до акцій публічних компаній або традиційних біржових фондів.
При цьому структура прав інвестора залежить від конкретного емітента та юридичної моделі інструменту. Володіння токеном не у всіх випадках означає пряме володіння відповідною акцією.
За даними дослідження, близько 87,2% вартості токенізованих акцій пов’язано з американськими цінними паперами та ETF.
При цьому приблизно 85,4% таких інструментів випущено на умовах, що виключають участь інвесторів із США.
Це свідчить про високий попит з боку іноземних інвесторів, які зацікавлені в отриманні доступу до американського фондового ринку через блокчейн-інфраструктуру.
Кількість емітентів, у яких обсяг токенізованих акцій перевищує $1 млн, за рік збільшилася з 10 до 25.
Водночас кількість базових акцій та ETF з обсягом токенізації понад $1 млн зросла з 83 до 172.
Кількість позицій власників токенізованих інструментів у блокчейні сягнула 4,88 млн, збільшившись у 8,5 раза порівняно з кінцем червня 2026 року.
Разом із тим аналітики CoinShares звертають увагу на високу концентрацію ринку.
За даними дослідження, американська брокерська компанія Alpaca Securities забезпечує зберігання базових цінних паперів, на які припадає 81,3% вартості токенізованих акцій.
Хоча цей показник скоротився з 94,6%, залежність значної частини ринку від одного учасника інфраструктури залишається суттєвим операційним ризиком.
Аналітики також зазначають, що подальший розвиток токенізації залежатиме від позиції регуляторів США та можливості використання таких інструментів у традиційній фінансовій інфраструктурі.
При цьому навіть після стрімкого зростання сегмент токенізованих акцій залишається порівняно невеликим на тлі світового ринку цінних паперів.
За даними CoinShares, іноземні інвестори володіють американськими акціями на суму приблизно $24,3 трлн, тоді як вартість токенізованих інструментів становить лише невелику частку цієї суми.
Як повідомляє Experts Club, медіанна вартість однокімнатної квартири на вторинному ринку Закарпатської області у жовтні 2026 року досягла $85 тис., зрівнявшись із відповідним показником Києва. При цьому пропозиція вторинного житла у столиці за місяць скоротилася на 63%. Про це свідчать результати дослідження ринку нерухомості України, проведеного маркетплейсом DIM.RIA за жовтень 2026 року. За інформацією аналітиків, протягом місяця ціни на вторинне житло у більшості західних областей України продовжували зростати.
Найбільше підвищення медіанної вартості однокімнатних квартир зафіксовано у Тернопільській області – на 6%, Закарпатській та Львівській – по 5%.
Водночас у низці регіонів спостерігалося суттєве здешевлення квартир. Зокрема, у Черкаській області медіанні ціни знизилися на 13%, Рівненській – на 8%, а Чернігівській – на 7%.
Найнижча медіанна вартість однокімнатної квартири серед наведених у дослідженні регіонів зафіксована у Херсонській області – $16 тис.
Таким чином, різниця між вартістю однокімнатної квартири на Закарпатті та Херсонщині перевищує п’ять разів.
У Києві житло подешевшало в усіх районах. На вторинному ринку столиці протягом жовтня ціни на квартири знижувалися в усіх районах. Найсуттєвіше здешевлення зафіксовано у сегменті двокімнатних квартир.
Зокрема, у Святошинському районі медіанна вартість таких квартир скоротилася на 23%, а у Дніпровському – на 18%.
При цьому найдорожчим районом Києва залишається Печерський, де медіанна вартість однокімнатної квартири становить $179 тис.
Найдоступніші пропозиції представлені у Деснянському районі, де однокімнатні квартири коштують у медіанному вимірі $46 тис.
Отже, різниця між цінами на однокімнатне житло у Печерському та Деснянському районах становить майже 3,9 раза.
Помітні зміни відбулися і в структурі пропозиції на вторинному ринку. За даними DIM.RIA, у Києві кількість оголошень про продаж вторинного житла в жовтні скоротилася на 63% порівняно з вереснем.
У Київській області зменшення пропозиції становило 25%. Таке скорочення кількості оголошень характеризує передусім активність продавців на платформі та не є прямим показником зменшення загального житлового фонду чи кількості фактично доступних для продажу квартир. Попит на вторинне житло знизився майже по всій Україні За інформацією маркетплейсу, у жовтні інтерес до придбання вторинного житла скорочувався практично в усіх регіонах України.
Найбільше падіння попиту зафіксовано у Тернопільській області – на 25%, Вінницькій – на 22%, Хмельницькій та Кіровоградській областях – по 20%. Зростання інтересу до вторинного житла спостерігалося лише у двох регіонах:
Дніпропетровській області, де попит збільшився на 10%, та Закарпатській – на 4%. Водночас у чотирьох регіонах країни кількість пропозицій вторинного житла перевищувала показник попиту за методологією DIM.RIA.
Найбільший розрив зафіксовано у Київській області, де пропозиція перевищувала попит у 2,3 раза.
У Києві відповідне співвідношення становило 2,2, в Одеській області – 1,7, а в Івано-Франківській – 1,1. Таким чином, ринок вторинної нерухомості України у жовтні характеризувався поєднанням зниження попиту, скорочення кількості оголошень та різноспрямованої динаміки цін. Зокрема, у західних регіонах вартість квартир переважно зростала, тоді як у Києві та частині центральних областей спостерігалося здешевлення житла. Водночас ціни, наведені в дослідженні, є медіанними показниками пропозицій на платформі DIM.RIA та можуть відрізнятися від фактичної вартості угод купівлі-продажу.
DIM.RIA – український маркетплейс нерухомості, який надає інформацію про продаж квартир на первинному та вторинному ринках, оренду житла та регулярно публікує дослідження цін, попиту й пропозиції.
https://www.experts.news/posts/odnokimnatni-kvartyry-na-zakarpatti-zrivnyalysya-za-tsinoyu-z-kyyevom
Ставлення українців до Індонезії у серпні 2026 року залишається переважно нейтральним: таку позицію займають 66,3% респондентів. Позитивно країну оцінюють 21% опитаних, негативно – 6,1%. Порівняно з березнем частка нейтральних відповідей помітно скоротилася, тоді як зросли як позитивні, так і негативні оцінки, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Індонезії ставляться 5,9% українців, здебільшого позитивно – 15,1%. Нейтральну відповідь обрали 66,3% респондентів. Здебільшого негативне ставлення висловили 5,3%, повністю негативне – 0,8%, ще 6,7% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 14,9 відсоткового пункту. Позитивне ставлення, таким чином, більш ніж утричі переважає негативне, однак дві третини українців поки не мають чітко вираженої позитивної чи негативної позиції щодо країни.
У березні 2026 року нейтрально до Індонезії ставилися 71,6% респондентів. Повністю позитивну оцінку давали 6,5%, здебільшого позитивну – 13,8%, тобто сукупний позитивний показник становив 20,3%. Негативно країну оцінювали близько 3% опитаних, ще 5,1% не могли визначитися.
Отже, за п’ять місяців частка позитивних оцінок збільшилася незначно – на 0,7 в.п., з 20,3% до 21%. Натомість негативний сегмент зріс на 3,1 в.п. – приблизно вдвічі, до 6,1%. Нейтральних відповідей стало на 5,3 в.п. менше, а частка тих, кому важко відповісти, зросла з 5,1% до 6,7%.
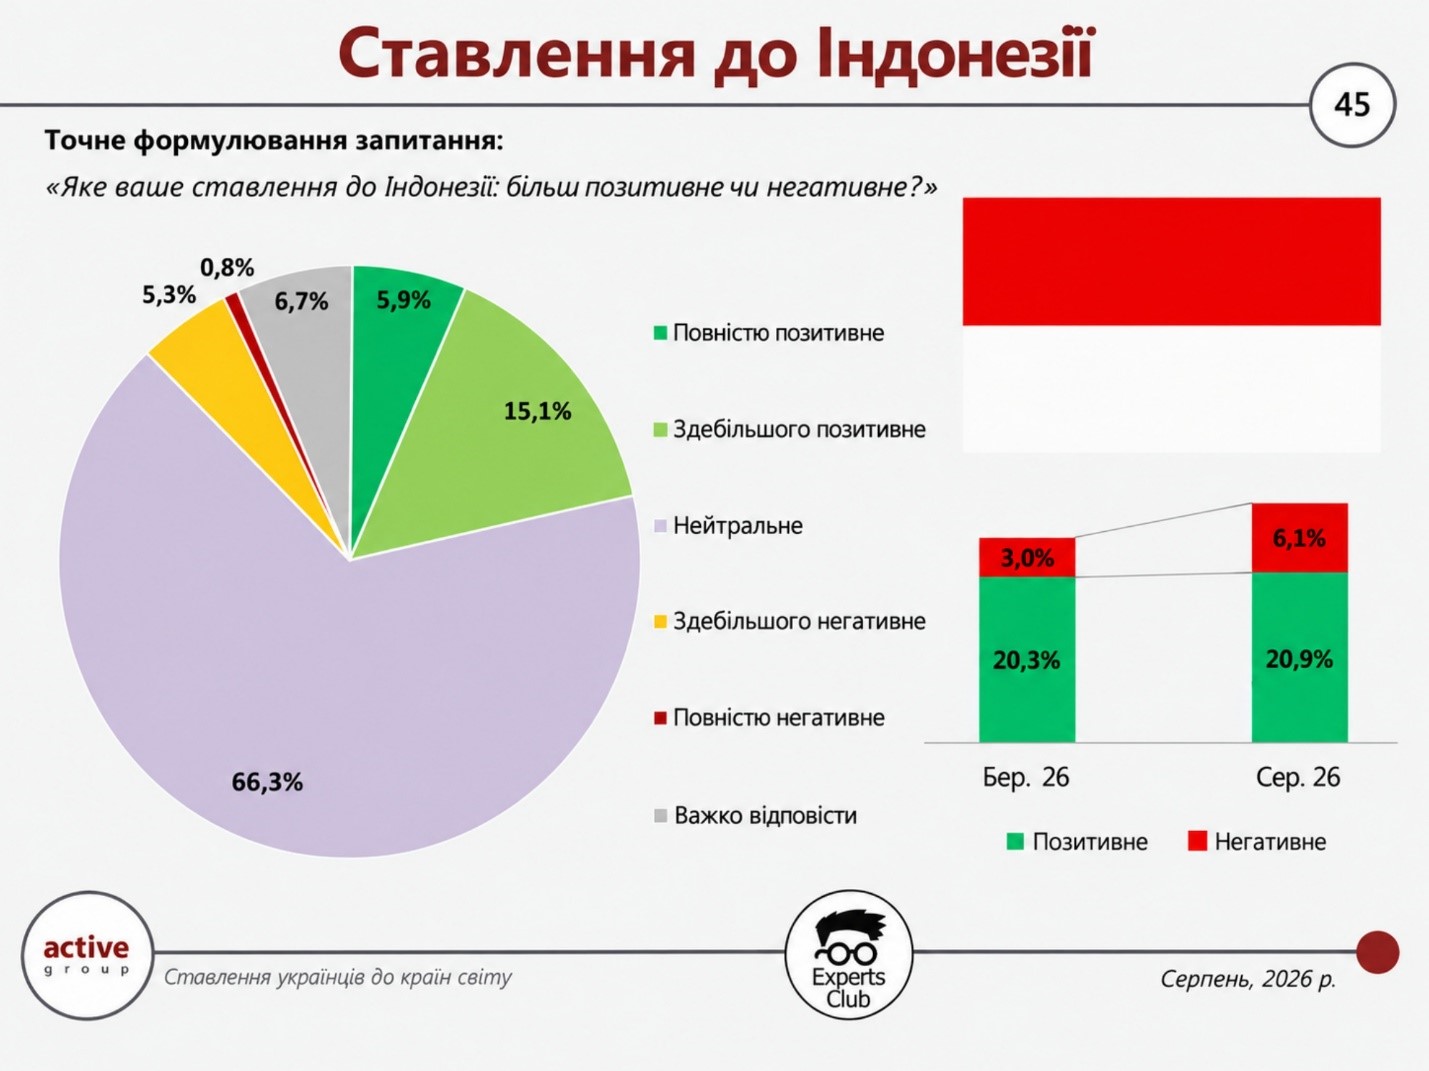
Через швидше збільшення негативного сегмента баланс позитивних і негативних оцінок знизився приблизно з плюс 17,3 в.п. у березні до плюс 14,9 в.п. у серпні. Водночас абсолютний рівень негативного ставлення залишається низьким, а ключовою особливістю громадської думки щодо Індонезії продовжує бути високий рівень нейтральності.
При цьому економічна роль Індонезії у торгівлі з Україною зростає. За підсумками першого півріччя 2026 року вона стала одним із найбільш динамічних партнерів: перемістилася з 43-го на 34-те місце серед ТОП-50 торговельних партнерів України. Товарообіг досяг близько $320,6 млн, із яких $153,8 млн припало на український експорт та $166,8 млн – на імпорт. Особливо помітним було зростання українських поставок у червні.
Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін наголошує, що розширення експорту на ринки Азії є важливим напрямом зменшення географічної концентрації української зовнішньої торгівлі.
За його оцінкою, під час формування зовнішньоекономічної політики необхідно одночасно враховувати фактичний товарообіг із країнами-партнерами та ставлення до них українського суспільства. Значні обсяги торгівлі не завжди супроводжуються високою позитивною оцінкою відповідної країни, а нейтральне ставлення не обов’язково свідчить про відсутність потенціалу для розвитку економічної співпраці.
«Тут ми бачимо цікавий розрив між суспільним сприйняттям та економічною географією», – зазначав Уракін, коментуючи результати дослідження міжнародних економічних орієнтирів українців.
На його думку, європейська інтеграція має залишатися основою довгострокового економічного розвитку України, проте це не повинно обмежувати можливості співпраці з іншими регіонами світу.
«Україні не слід розглядати ці напрямки як взаємовиключні», – наголошував експерт.
У цьому контексті Індонезія становить інтерес як один із ринків Південно-Східної Азії, на яких українські підприємства можуть розширювати свою присутність. Збільшення товарообігу створює передумови для розвитку двосторонніх ділових контактів, пошуку нових партнерів та диверсифікації експортних поставок.
Водночас переважання нейтральних оцінок у ставленні українців до Індонезії свідчить про обмеженість сформованого суспільного уявлення про цю країну. Для поглиблення співпраці важливими можуть стати не лише торговельні контракти, а й активніша діяльність бізнес-асоціацій, економічна дипломатія, інформаційні та освітні проєкти.
Окремим завданням для українських експортерів, на важливості якого раніше наголошував Максим Уракін, залишається збільшення частки продукції з високою доданою вартістю в експорті. Розвиток економічних відносин з азійськими країнами має створювати можливості не лише для постачання сировинної та аграрної продукції, а й для виходу на нові ринки українських промислових товарів і технологій.
Таким чином, зростання українського експорту до Індонезії демонструє потенціал Південно-Східної Азії як напрямку диверсифікації збуту. Водночас соціологічні дані показують, що економічна активізація поки не супроводжується настільки ж швидким формуванням впізнаваного образу країни: дві третини українців усе ще займають нейтральну позицію.
Подальше розширення двосторонніх торговельних, інвестиційних та гуманітарних зв’язків може сприяти кращій обізнаності українського суспільства про Індонезію та створювати додаткові можливості для українського бізнесу.
Дослідження «Ставлення українців до країн світу» проведено у серпні 2026 року компанією Active Group спільно з інформаційно-аналітичним центром Experts Club. В опитуванні взяли участь 800 повнолітніх громадян України. Заявлена максимальна теоретична похибка вибірки становить 3,5 відсоткового пункту.
Джерела: Experts Club та Active Group, дослідження від 18 вересня 2026 року; Experts Club, коментар Максима Уракіна від 20 жовтня 2026 року.
EXPERTS CLUB, URAKIN, ИНДОНЕЗИЯ, СОЦИОЛОГИЯ, ТОРГІВЛЯ, УКРАЇНА, ЭКСПОРТ
Попит на квартири в новобудовах Києва у жовтні 2026 року скоротився на 33% порівняно з вереснем, водночас медіанна вартість квадратного метра на первинному ринку столиці зросла на 5,8%, до $1504.
Про це свідчать результати дослідження маркетплейсу нерухомості DIM.RIA за жовтень 2026 року.
За даними аналітиків, зниження попиту на новобудови спостерігалося у більшості регіонів України, проте саме Київ продемонстрував найсуттєвіше падіння серед наведених у дослідженні показників.
Водночас у низці областей інтерес до первинного житла збільшився. Найбільше зростання попиту зафіксовано у Закарпатській області – на 15%, Дніпропетровській – на 12% та Миколаївській – на 9%.
Попри послаблення попиту, медіанна вартість квадратного метра у новобудовах більшості регіонів продовжувала зростати.
Найбільше подорожчання у жовтні відбулося у Запорізькій області, де медіанна ціна збільшилася на 10,7%. У Полтавській області зростання становило 6,2%, у Києві – 5,8%, а у Кіровоградській області – 5,2%.
Водночас у Чернівецькій області квадратний метр у новобудовах подешевшав на 8,3%, а в Івано-Франківській – на 5,5%.
У Києві найдорожчим районом для придбання нового житла залишається Печерський, де медіанна вартість квадратного метра становить $2855.
Найдоступніші новобудови представлені у Деснянському районі з медіанною ціною $864 за кв. м.
Таким чином, різниця між вартістю квадратного метра у найдорожчому та найдоступнішому районах столиці перевищує 3,3 раза.
Будівництво житла продовжується попри зниження попиту
За інформацією DIM.RIA, у жовтні 2026 року в Україні продовжували працювати 85% відділів продажу новобудов.
Найвищу частку працюючих відділів продажу зафіксовано у Закарпатській області – 98%, а також у Львівській і Волинській областях – по 97%.
Натомість найскладніша ситуація спостерігалася у Харківській області, де працювали лише 29% відділів продажу.
У Запорізькій області відповідний показник становив 44%, у Сумській – 46%.
Протягом жовтня в Україні ввели в експлуатацію 14 нових житлових будинків, які загалом охоплюють 23 секції.
Найбільша кількість введених в експлуатацію секцій припала на Київ та Київську область – 14, з яких дев’ять розташовані безпосередньо у столиці.
Ще чотири секції ввели в експлуатацію у Дніпропетровській області та по одній – у Львівській, Вінницькій, Івано-Франківській, Волинській і Чернівецькій областях.
Отже, попри скорочення попиту, будівельна активність на первинному ринку України зберігається, хоча її інтенсивність суттєво відрізняється залежно від регіону.
Водночас зростання медіанної ціни пропозиції не обов’язково означає аналогічне збільшення вартості фактично укладених угод. Показники маркетплейсу відображають структуру пропозицій та активність користувачів платформи.
DIM.RIA – український маркетплейс нерухомості, який спеціалізується на розміщенні та перевірці оголошень про продаж і оренду житла, а також регулярно публікує аналітичні дослідження первинного і вторинного ринків.
Частка електромобілів на ринку нових легкових автомобілів у жовтні-2026 зменшилася до 8,8% порівняно з 31% у жовтні минулого року та 9,2% у вересні поточного року, повідомив “Укравтопром” у телеграм-каналі. За даними асоціації, натомість автомобілі з традиційними двигунами (бензинові й дизельні) в минулому місяці охопили понад 64% проти 48% жовтні рік тому та 59,5% у вересні02026.
Зокрема, найпопулярніші бензинові моделі охопили 39,7% ринку проти 29,6% рік тому, дизельні авто теж збільшили свою частку – до 24,7% з 18,6%.
Частка гібридних авто у жовтні становила 26,7% проти 20,6% у жовтні торік, однак порівняно з вереснем поточного року вона скоротилась на 4,3 в.п.
На автомобілі з ГБО, як і торік, припало менше 1% продажів нових авто.
За даними “Укравтопрому”, лідерські позиції в сегменті бензинових авто зберігає Hyundai Tucson , гібридів – Toyota RAV-4, дизельних – Volkswagen Touareg (у вересні – Renault Duster), електрокарів – BYD Sea Lion 06, авто з ГБО – Hyundai Tucson.
Як повідомлялося, влітку 2025 року почався ажіотаж продажів електрокарів без ПДВ. Загалом минулого року електромобілі збільшили частку на ринку нових легкових авто до 28,3% із 14,5% у 2024 році, тим часом як автомобілі з традиційними двигунами охопили лише половину ринку порівняно з понад 65%. Також з 25,6% до 17,4% зменшився сегмент дизельних авто.
Але вже за підсумками першого півріччя 2026 року частка електромобілів скоротилася до 8,3% порівняно з тим самим періодом 2025-го, коли вона становила 18,9%, а частка авто з традиційними двигунами зросла на 5,5 в.п. – до 62%. Потім почалось поступове збільшення цієї частки на ринку нових легковиків у поточному році, яка наразі знов почала скорочення.
За даними “Укравтопрому”, у жовтні 2026 року загалом продажі нових легковиків збільшились лише на 0,4% порівняно з вереснем поточного року – до 4,9 тис. од., що на 37% менше за показник жовтня 2025 року.
Медіанна вартість оренди однокімнатної квартири у Закарпатській області в жовтні 2026 року зросла на 17%, до 34 тис. грн на місяць, що зробило регіон найдорожчим за цим показником серед представлених у дослідженні DIM.RIA. Водночас у Києві медіанна вартість оренди знизилася на 21%, до 26 тис. грн на місяць.
Про це свідчать результати жовтневого дослідження українського ринку житлової нерухомості, проведеного маркетплейсом DIM.RIA.
Таким чином, за підсумками жовтня медіанна ціна оренди однокімнатної квартири на Закарпатті перевищувала столичний показник на 8 тис. грн, або приблизно на 31%.
Для порівняння, у вересні 2026 року, за попереднім дослідженням DIM.RIA, медіанна вартість оренди однокімнатної квартири у Києві становила 33 тис. грн, а у Закарпатській області – 29 тис. грн.
Отже, протягом одного місяця відбулося помітне перегрупування лідерів ринку оренди житла.
У західних областях оренда продовжує дорожчати
За даними DIM.RIA, у жовтні високі темпи зростання орендних ставок спостерігалися у низці західних областей України.
Зокрема, в Івано-Франківській області медіанна вартість оренди однокімнатної квартири досягла 25,3 тис. грн на місяць, що на 12% більше порівняно з вереснем та на 48% більше, ніж рік тому.
У Тернопільській області оренда за місяць подорожчала на 15%, до 20,7 тис. грн. У річному вимірі зростання становило 81%, що стало одним із найпомітніших показників серед наведених регіонів.
У Львівській області медіанна орендна ставка зросла на 3% за місяць та на 24% за рік, досягнувши 21 тис. грн.
У Вінницькій та Дніпропетровській областях оренда однокімнатної квартири становила по 22 тис. грн на місяць.
В обох регіонах ціни залишилися незмінними порівняно з вереснем, однак у річному вимірі збільшилися на 47%.
Таким чином, у жовтні одразу кілька регіонів України випередили столицю за темпами подорожчання орендного житла.
Водночас ці показники характеризують медіанні ціни оголошень, а не середню вартість фактично укладених договорів оренди.
У Києві ціни знизилися, але різниця між районами залишається значною
Попри зниження медіанної вартості оренди в Києві до 26 тис. грн на місяць, вартість житла суттєво відрізняється залежно від району.
За даними DIM.RIA, найдорожча оренда однокімнатних квартир залишається у Печерському районі, де середній показник становить 36,8 тис. грн на місяць.
Найдоступніше житло можна орендувати у Деснянському районі, де середня вартість однокімнатної квартири становить 12 тис. грн.
Таким чином, оренда однокімнатного житла у Печерському районі приблизно втричі дорожча, ніж у Деснянському.
При цьому у жовтні кількість оголошень про оренду квартир у Києві скоротилася на 20%.
Аналогічне зниження пропозиції зафіксовано у Київській області.
Ще суттєвіше скорочення кількості орендних пропозицій спостерігалося у Закарпатській області – на 27%, Сумській – на 22% та Полтавській – на 21%.
Водночас у низці інших регіонів кількість доступних оголошень зростала.
Найбільше збільшення пропозиції зафіксовано у Кіровоградській області – на 32%, Житомирській – на 30%, Волинській – на 25% та Запорізькій – на 24%.
На одне оголошення у Львівській області припадає 15 потенційних орендарів
Попри різноспрямовану динаміку цін і пропозиції, інтерес до оренди житла у жовтні знижувався в усіх регіонах України.
За даними DIM.RIA, найбільше скорочення попиту зафіксовано у Херсонській області – на 28%.
У Волинській та Миколаївській областях показник знизився на 27%, Сумській – на 23%, Кіровоградській – на 22%.
Однак навіть за загального скорочення попиту в окремих регіонах зберігається значна конкуренція серед потенційних орендарів.
Найбільший дисбаланс між попитом та пропозицією зафіксовано у Львівській області, де на одне оголошення припадає 15 потенційних орендарів.
У Рівненській області відповідний показник становить 14, Тернопільській – 13, а у Вінницькій – 12.
Ці значення відображають співвідношення активності користувачів і кількості пропозицій у межах маркетплейсу, а не фактичну кількість укладених договорів оренди.
Загалом жовтнева статистика свідчить про посилення регіональних відмінностей на українському ринку орендного житла. Якщо у столиці ціни знижувалися, то на Закарпатті та у низці інших західних областей оренда продовжувала дорожчати.
При цьому зниження попиту не обов’язково супроводжується зменшенням цін, оскільки на вартість оренди також впливають кількість доступних квартир, їхні характеристики та структура пропозиції.
DIM.RIA – український маркетплейс перевіреної нерухомості, який спеціалізується на продажу та оренді житлових і комерційних об’єктів. Компанія регулярно проводить дослідження динаміки цін, попиту та пропозиції на ринку нерухомості України.



