
Das Bergbauunternehmen Ferrexpo, dessen Hauptvermögenswerte sich in der Ukraine befinden, hat im Zeitraum Januar bis Juni dieses Jahres seine Investitionen in Sachanlagen (the additions to property, plant and equipment) im Vergleich zum Vorjahreszeitraum um das 2,1-Fache reduziert – von 29,457 Mio. USD auf 13,892 Mio. USD.
Laut dem Halbjahresbericht von Ferrexpo beliefen sich die Zugänge zu Sachanlagen zum Ende des Jahres 2025 auf 63,755 Mio. US-Dollar.
Dabei wird hinzugefügt, dass im Sechsmonatszeitraum, der am 30. Juni 2026 endete, der Nettobuchwert der Abgänge von Sachanlagen 5,509 Mio. US-Dollar betrug (zum 31. Dezember 2025: 181.000 US-Dollar, zum 30. Juni 2025: 1,218 Mio. US-Dollar). Der Gesamtbetrag der in diesem Zeitraum verbuchten Abschreibungen belief sich auf 12,951 Mio. $ (31. Dezember 2025: 65,802 Mio. $; 30. Juni 2025: 34,418 Mio. $).
Die im Bau befindlichen Vermögenswerte umfassen noch nicht abgeschlossene Investitionsprojekte in Höhe von 196,039 Mio. $ (31. Dezember 2025 – 197,838 Mio. $; 30. Juni 2025 – 188,150 Mio. $) sowie aktivierte Aufwendungen für Erschließungsarbeiten, die vor Beginn der Förderung durchgeführt wurden, in Höhe von 29,280 Mio. $ (31. Dezember 2025 – 31,223 Mio. $; 30. Juni 2025 – 31,712 Mio. $), die sich auf Teile der Erzkörper beziehen, deren Inbetriebnahme erst in zukünftigen Perioden erwartet wird.
Darüber hinaus wird präzisiert, dass nach Beginn der Erzförderung die aktivierten Aufwendungen für Erschließungsarbeiten in die Bergbauanlagen umgebucht werden und die Abschreibung beginnt.
Der Buchwert der Sachanlagen umfasst aktivierte Fremdkapitalkosten im Zusammenhang mit qualifizierten Vermögenswerten in Höhe von insgesamt 18,349 Mio. $ (Stand: 31. Dezember 2025 – 21,4 Mio. $; Stand: 30. Juni 2025 – 23,826 Mio. $). Während des am 30. Juni 2026 endenden Berichtszeitraums bzw. der Vergleichszeiträume erfolgte keine Aktivierung von Fremdkapitalkosten.
In der Mitteilung wird erläutert, dass die Überprüfung der Vermögenswerte der Gruppe auf Wertminderung auf den prognostizierten Cashflows während der verbleibenden geschätzten Nutzungsdauer der Lagerstätten Gorishneplavnynske-Lavrykivske und Yeristivske basiert, die gemäß den aktuell genehmigten Bergbauplänen im Jahr 2058 bzw. 2048 enden sollen.
Dem Bericht zufolge wird das langfristige Finanzmodell der Gruppe kontinuierlich aktualisiert. Dabei werden die aktuellen Betriebsbedingungen berücksichtigt, die insbesondere in hohem Maße von der Stabilität der Stromversorgung, den Energiepreisen, dem verfügbaren Logistiknetz sowie von anderen potenziellen negativen Faktoren abhängen, die durch den Krieg bedingt sind. Aufgrund der derzeitigen Einschränkungen wird erwartet, dass die Produktionskapazität, die für die Cashflow-Prognose im Basisszenario herangezogen wird, im Geschäftsjahr 2026 etwa 32 % des Vorkriegsniveaus betragen wird, im Jahr 2027 auf etwa 63 % ansteigen und sich in der zweiten Jahreshälfte 2028 wieder auf das Vorkriegsniveau erholen wird.
Was die wesentlichen Annahmen betrifft, so wurde für die Cashflow-Prognose für die nächsten fünf Jahre ein durchschnittlicher Indexpreis für Eisenerz (Feinerz mit einem Eisengehalt von 65 %) in Höhe von 115 US-Dollar pro Tonne auf CFR-Basis (Nordchina) zugrunde gelegt. Bei der Einschätzung des erwarteten langfristigen Verkaufspreises berücksichtigt die Gruppe die Ergebnisse externer und interner Analysen der kurz- und langfristigen Nachfrage- und Angebotsdynamik auf dem internationalen Markt für Eisenerzpellets und -konzentrat sowie spezifische lokale Nachfrage- und Angebotsindikatoren, die sich auf die Hauptkunden der Gruppe auswirken. Aufgrund der steigenden Nachfrage nach hochwertigem Konzentrat und der erwarteten Marge, die auf der Grundlage der prognostizierten Marktbedingungen berechnet wurde, ist der Anteil der Konzentratproduktion im aktuellen Langzeitmodell deutlich gestiegen.
Gleichzeitig wird erwartet, dass die Gruppe das Verhältnis der Eisenerzprodukte in ihrem Produktionsplan entsprechend den künftigen Marktbedingungen und unter Berücksichtigung der zu diesem Zeitpunkt in der Ukraine herrschenden operativen Lage anpassen wird. Die wichtigsten Kostenposten der Gruppe, insbesondere die Produktions- und Transportkosten, werden unter Berücksichtigung des lokalen Inflationsdrucks, der Wechselkursentwicklung der Griwna gegenüber dem US-Dollar, der kurz- und langfristigen Trends bei Angebot und Nachfrage nach Energieträgern sowie der erwarteten Preisänderungen bei Rohstoffen für die Stahlproduktion, die die Kosten bestimmter Produktionsmaterialien erheblich beeinflussen können. Was die Logistikroute über die ukrainischen Schwarzmeerhäfen betrifft, die derzeit nicht zugänglich ist, so geht die Unternehmensleitung angesichts der Bedeutung dieser Route sowohl für die Konfliktparteien als auch für die weltweiten Getreidelieferungen davon aus, dass sich die Situation im Jahr 2027 verbessern wird, und geht daher davon aus, dass die ukrainischen Schwarzmeerhäfen für den Konzern wieder zugänglich sein werden, um Verkäufe in bestimmte Märkte abzuwickeln.
Angesichts des steigenden Anteils der Konzentratproduktion im aktuellen Langzeitmodell hat die Unternehmensleitung analysiert, ob dies darauf hindeuten könnte, dass die für die Herstellung von Pellets und Konzentrat genutzten Vermögenswerte zwei separate zahlungsmittelgenerierende Einheiten (NGGU) darstellen. Nach einer sorgfältigen Analyse kam die Geschäftsführung zu dem Schluss, dass es weiterhin sinnvoll ist, die nicht umlaufenden betrieblichen Vermögenswerte der Gruppe als eine einzige CGU zu prüfen, angesichts des hohen Grades an vertikaler Integration der Produktion bei der wichtigsten Tochtergesellschaft der Gruppe – dem Poltawaer Bergwerk – sowie des Fehlens weitgehend unabhängiger Cashflows.
Es wird außerdem berichtet, dass die Gruppe Geschäfte zu marktüblichen Bedingungen mit Unternehmen tätigt, die unter der gemeinsamen Kontrolle von Konstantin Zhevago und mit ihm verbundenen Personen stehen. Solche Geschäfte gelten als Teil der gewöhnlichen Geschäftstätigkeit. Im Laufe des Jahres 2025 leistete die Gruppe eine Kaution in Höhe von 5 Mio. UAH (bzw. ca. 120.000 US-Dollar) für einen Vertreter der Geschäftsleitung einer der Tochtergesellschaften der Gruppe in der Ukraine. Die Hinterlegung der Kaution stand im Zusammenhang mit Gerichts- und anderen Rechtsverfahren, die von bestimmten staatlichen Stellen gegen Tochtergesellschaften der Gruppe und Vertreter der Geschäftsleitung in der Ukraine eingeleitet worden waren. Im März 2026 hob das Gericht die Entscheidung über die Kaution auf, woraufhin die Mittel an die Tochtergesellschaft zurückgezahlt wurden. In den ersten sechs Monaten des Jahres 2026 wurden keine derartigen Zahlungen geleistet.
Der Konzern hat praktisch keine Verbindlichkeiten: Zum 30. Juni 2026 wies er eine Netto-Cash-Position in Höhe von 21 Mio. US-Dollar aus (im Vergleich zu 47 Mio. US-Dollar zum 31. Dezember 2025). Mit Ausnahme von Verpflichtungen aus Mietverträgen in Höhe von insgesamt 10 Mio. US-Dollar (31. Dezember 2025: 11 Mio. US-Dollar) hatte der Konzern zum 30. Juni 2026 und zum 31. Dezember 2025 keine ausstehenden verzinslichen Darlehen oder Kredite.
Zum 30. Juni 2026 lag das von der Agentur Moody’s festgelegte langfristige Unternehmens- und Anleiherating von Ferrexpo bei Caa3 mit „negativem“ Ausblick. Auf Anfrage der Gruppe geben die Agenturen Fitch und S&P keine Ratings mehr ab.
Wie berichtet, schloss Ferrexpo das erste Halbjahr 2026 mit einem Nettoverlust von 14,9 Mio. US-Dollar ab, was 13,2-mal weniger ist als im ersten Halbjahr 2025; der Umsatz sank um das 2,3-Fache auf 196 Mio. US-Dollar. Das Unternehmen reduzierte die Investitionsausgaben (CapEx) von 28 Mio. US-Dollar im Zeitraum Januar bis Juni 2025 auf 10 Mio. US-Dollar und lenkte 88 % dieser Ausgaben in Projekte, die für die Aufrechterhaltung des Betriebs notwendig sind, und nur 12 % in Entwicklungsprojekte.
Ferrexpo hält 100 % der Anteile an der „Jeristowskij GZK“ GmbH, 99,9 % an der „Bilanowskij GZK“ GmbH und 100 % der Anteile an der „Poltawa GZK“ PrJSC.
Die Zahl der Stellenangebote stieg im zweiten Quartal dieses Jahres im Vergleich zum ersten Quartal um 13 %, während die Zahl der Lebensläufe im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um 75 % zunahm. Dies geht aus der ersten Analyse des interaktiven Tools für die vierteljährliche Analyse der Jobsuchplattform robota.ua hervor.
Diesen Daten zufolge gab es im 2. Quartal 2026 die meisten Stellenangebote in der Region Kiew (136.700 bzw. 40,6 % der Gesamtzahl). Auch in den Regionen Lemberg (26.800 bzw. 8 %), Dnipropetrowsk (25.800 bzw. 7,6 %), Odessa (19.300 bzw. 5,7 %) und Charkiw (17.600 bzw. 5,2 %) werden aktiv Arbeitskräfte gesucht.
Seit Jahresbeginn steigt die Zahl der offenen Stellen allmählich an, nachdem sie im November und Dezember 2025 auf 92,4 Tausend gesunken war. So gab es im Januar 2026 101,2 Tausend Stellenangebote, im Februar 105,8 Tausend, im März 110,5 Tausend, im April 113,2 Tausend; im Mai verlangsamte sich der Trend, und es kamen fast genauso viele Stellenangebote auf den Markt wie im Vormonat – 113,3 Tausend.
Die Gehaltserwartungen liegen etwas unter den Angeboten der Arbeitgeber: Im Mai betrug das von ihnen angebotene Gehalt 28.000 UAH gegenüber 25.000 UAH, die sich die Arbeitssuchenden erhofft hatten.
Wie im Bericht der Plattform angegeben, umfasst die umfangreiche Stichprobe des Tools mehr als 337.000 veröffentlichte Stellenangebote, 656.000 aktive Arbeitssuchende, fast 1.900 Ortschaften und über 110 Millionen Aufrufe.
Neben den Marktkennzahlen beleuchtet der Quartalsbericht der Plattform die wichtigsten Trends auf dem Arbeitsmarkt. Insbesondere die Gehaltstransparenz wird zu einer wichtigen Voraussetzung: 33 % der Arbeitssuchenden bewerben sich überhaupt nicht auf Stellenangebote ohne Gehaltsangabe, und vor dem Hintergrund der europäischen Richtlinie zur Gehaltstransparenz wurde in der Ukraine eine Petition für ein obligatorisches Feld zur Gehaltsangabe auf Rekrutierungsplattformen eingereicht.
Es wird darauf hingewiesen, dass angesichts des Personalmangels die Vorabreservierung von Stellen im Rüstungssektor zu einem wichtigen HR-Vorteil geworden ist, den 74 % der Unternehmen anbieten (laut einer Studie des Rates der Waffenhersteller und von Core Team). Zudem zeigen Untersuchungen des Ukrainischen Zentrums für Sozialreformen, dass Arbeitgeber zunehmend ältere Bewerber einbeziehen: Rund 65 % der Unternehmen sind bereit, Bewerber ab 50 Jahren in Betracht zu ziehen, und über 60 % sind offen für Bewerber ab 60 Jahren.
In Rumänien tritt ab dem 1. Oktober 2026 das neue elektronische Mautsystem „TollRo“ für den Güterverkehr mit einem zulässigen Gesamtgewicht von über 3,5 Tonnen in Kraft, wie die Nationale Gesellschaft für Straßeninfrastrukturverwaltung Rumäniens (CNAIR) mitteilt.
Das neue System gilt für Fahrzeuge, die für den Gütertransport bestimmt sind und ein zulässiges Gesamtgewicht von mehr als 3,5 Tonnen haben. Im Rahmen der Anwendung von TollRo werden Fahrzeuge mit gemischter Nutzung den Lastkraftwagen gleichgestellt.
Im Gegensatz zum herkömmlichen Vignettensystem richtet sich die Gebühr für den schweren Güterverkehr nach der tatsächlichen Nutzung der Straßeninfrastruktur.
Die Höhe der Gebühr hängt insbesondere von der zurückgelegten Strecke, der Fahrzeugklasse und den Umweltmerkmalen des Fahrzeugs ab. Somit werden für internationale Spediteure, die regelmäßig durch Rumänien transitieren, die Kosten für die Nutzung des Straßennetzes zunehmend von der jeweiligen Route und den Eigenschaften des Lkw abhängen.
Zur Verwaltung der Gebühren wurde das rumänische elektronische Mautsystem STRR eingerichtet, das über die nationale Plattform SETRE betrieben wird.
Die Einführung von TollRo ist auch für ukrainische internationale Spediteure von Bedeutung, da Rumänien eine wichtige Transitroute für den ukrainischen Export und Import in die EU sowie für den Gütertransit in Richtung Mittel- und Südosteuropa darstellt.
Dementsprechend müssen Transportunternehmen, die auf rumänischem Gebiet Lkw mit einem Gewicht von mehr als 3,5 Tonnen einsetzen, das neue Modell der Straßenbenutzungsgebühren bei der Berechnung der Transportkosten ab dem 1. Oktober berücksichtigen.
CNAIR präzisiert, dass der 31. August 2026 die Frist für die Einrichtung der erforderlichen Infrastruktur von STRR und TollRo war, während die eigentliche Erhebung der neuen Tarife gemäß den gesetzlichen Bestimmungen genau am 1. Oktober beginnt.
Der nächste Schritt wird die Integration des rumänischen Systems in die entsprechenden Systeme anderer Länder der Europäischen Union sein. Gemäß der rumänischen Gesetzgebung soll die Kompatibilität über den European Electronic Toll Service (EETS) ab dem 15. Januar 2027 funktionieren.
Die Umstellung auf eine entfernungsabhängige Abrechnung entspricht dem allgemeinen Trend in der EU, wo Mautgebühren für den schweren Nutzverkehr zunehmend an die tatsächliche Nutzung der Infrastruktur und die ökologischen Eigenschaften der Fahrzeuge gekoppelt werden.
Offizielle Informationen zur Inbetriebnahme des Systems und zu dessen Funktionsweise sind auf der Plattform des Nationalen Elektronischen Registers SETRE verfügbar.
Für die Ukraine ist es sinnvoller, in den Aufbau eines eigenen Netzes unterirdischer Kraftstofflager zu investieren, als Mittel in den Bau von Anlagen zur Lagerung strategischer Vorräte in anderen Ländern zu stecken. Diese Meinung äußerte der Direktor der Beratungsgruppe „A-95“, Serhij Kuyun, wie Enkorr berichtet.
Die ukrainische Gesetzgebung erlaubt es, bis zu 50 % der Mindestvorräte an Erdöl und Erdölprodukten in den Nachbarländern der Ukraine und weitere bis zu 25 % in den an diese angrenzenden Staaten zu lagern. Eine ähnliche Praxis ist in Europa verbreitet, doch die Suche nach freien Tankkapazitäten in Nachbarländern wird dadurch erschwert, dass die EU-Staaten selbst verpflichtet sind, umfangreiche strategische Reserven anzulegen.
Laut Kuyun könnte der Ukraine infolgedessen vorgeschlagen werden, nicht mehr in die Anmietung bestehender Kapazitäten zu investieren, sondern in den Bau neuer Tanks im Ausland. Solche Projekte erfordern eine langwierige Bauzeit, lokale Genehmigungen und Lizenzen sowie den Abfluss erheblicher Deviseninvestitionen aus der Ukraine. Im Falle einer Projektfinanzierung durch einen ausländischen Partner könnte zudem die Notwendigkeit entstehen, die Befüllung der Speicher über viele Jahre hinweg zu gewährleisten.
Als weiteres Problem nennt der Experte die physische Möglichkeit, strategische Vorräte im Falle einer groß angelegten Kraftstoffkrise schnell in die Ukraine zu transportieren.
„Selbst wenn man eine Reserve im Ausland anlegt – wie soll man sie dann in einer Notsituation herbeischaffen? Die Grenze ist schon unter normalen Bedingungen überlastet – wohin sollen noch zusätzliche Zehn- oder Hunderttausende Tonnen untergebracht werden?“, merkte Kuyun an.
Die Aktualität der Diskussion hat sich nach den Vereinbarungen zwischen „Naftogaz“ und der ungarischen MOL verstärkt. Am 20. September unterzeichneten die Unternehmen ein Memorandum zur Prüfung der Möglichkeit, Erdölprodukte in Ungarn nahe der ukrainischen Grenze zu lagern, um den Bedarf des ukrainischen Marktes zu decken. Das Projekt befindet sich derzeit noch in der Anfangsphase, und die Parteien müssen dessen technische, finanzielle, ökologische und regulatorische Parameter bewerten.
Nach Ansicht von Kuyun wäre der Bau geschützter unterirdischer Lagerstätten direkt in der Ukraine eine zuverlässigere Lösung. Dies würde es ermöglichen, gleichzeitig in die ukrainische Infrastruktur zu investieren, den Schutz der Vorräte vor russischen Angriffen zu erhöhen und sicherzustellen, dass Kraftstoff in Krisensituationen schneller auf den Markt gebracht werden kann.
Erste staatliche Anreize für solche Investitionen wurden bereits geschaffen. Die Regierung hat im September das Programm zur finanziellen Unterstützung des Kraftstoffsektors ausgeweitet. Die Kreditmittel können insbesondere für die Vertiefung oder unterirdische Verlegung von Tanks, Pumpstationen, Prozessrohrleitungen und anderer Ausrüstung der Kraftstoffinfrastruktur verwendet werden.
Das maximale Kreditvolumen mit staatlicher Unterstützung beträgt 1 Mrd. UAH pro Unternehmen einschließlich verbundener Vertragspartner, das minimale 100 Mio. UAH und für Projekte in Kampfgebieten 30 Mio. UAH. Der Staat übernimmt 5,5 Prozentpunkte p. a. auf den Basiszinssatz der Bank.
Als nächster Schritt sollte nach Einschätzung von Kuyun die Vereinfachung der Genehmigungsverfahren für Projektunterlagen zu unterirdischen Kraftstofflagern erfolgen, da dieser Prozess derzeit über ein Jahr dauern kann. Seinen Informationen zufolge haben mehrere private Unternehmen bereits mit der Umsetzung entsprechender Projekte begonnen und durchlaufen parallel dazu die erforderlichen Genehmigungsverfahren.
„Wir müssen selbst bauen und in die Infrastruktur der Ukraine investieren! Aber wir müssen unterirdische Lagerstätten bauen – mit einem solchen Nachbarn werden wir sie immer brauchen“, betonte der Direktor von „A-95“.
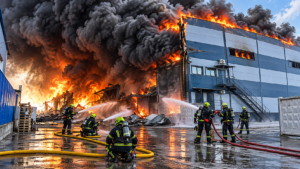
Die Intensivierung der russischen Angriffe auf Produktions-, Logistik-, Handels- und digitale Einrichtungen in der Ukraine wirkt sich zunehmend nicht nur auf einzelne Unternehmen, sondern auch auf das Wachstumspotenzial der Wirtschaft insgesamt aus. Die Zerstörung von Unternehmen und kritischer Geschäftsinfrastruktur führt zu Stillständen, Unterbrechungen der Lieferketten, steigenden Logistikkosten und der Notwendigkeit, Investitionsmittel für den Wiederaufbau statt für die Entwicklung einzusetzen, berichtet das Informations- und Analysezentrum Experts Club.
Nach Angaben der UN-Menschenrechtsbeobachtungsmission in der Ukraine wurden allein im August 2026 mindestens 32 Angriffe auf Einrichtungen von Fozzy Group, Epicentr, Nova Poshta, Rozetka, Aurora und Varus registriert, verglichen mit 11 im Juli. Diese Zahl betrifft ausschließlich die genannte Unternehmensgruppe und spiegelt nicht die Gesamtzahl der Angriffe auf ukrainische Unternehmen wider.
Zu den am stärksten gefährdeten Segmenten gehören weiterhin die Lager- und Transportlogistik. Im August wurden infolge der Angriffe große Vertriebs- und Logistikkomplexe von Rozetka, NOVUS, MTI Group und EVA zerstört oder schwer beschädigt. Am 31. August zerstörte ein Angriff auf ein Terminal von Nova Poshta in Odesa eine wichtige Sortierlinie. Im September wurden zudem Produktions-, Lager- und digitale Einrichtungen mehrerer Unternehmen beschädigt.
Der Gründer des Experts Club und Kandidat der Wirtschaftswissenschaften Maksym Urakin weist darauf hin, dass die wirtschaftlichen Auswirkungen solcher Angriffe den Buchwert der zerstörten Vermögenswerte deutlich übersteigen.
„Wenn ein Verteilzentrum, eine Fabrik oder ein Rechenzentrum zerstört wird, können die wirtschaftlichen Schäden nicht allein anhand des Wertes des Objekts selbst berechnet werden. Gleichzeitig fällt vorübergehend ein Teil der Produktion aus, die Lieferungen von Dutzenden oder Hunderten anderer Unternehmen werden unterbrochen, Warenbestände gehen verloren, Logistik- und Versicherungskosten steigen, und Unternehmen sind gezwungen, Reservekapazitäten aufzubauen“, erklärte Urakin.
Nach der gemeinsamen RDNA5-Bewertung der ukrainischen Regierung, der Weltbank, der Europäischen Kommission und der Vereinten Nationen beliefen sich die direkten Kriegsschäden in der Ukraine Ende 2025 auf $195,1 Mrd., während der Wiederaufbaubedarf für das kommende Jahrzehnt auf $587,7 Mrd. geschätzt wurde. Im Handel und in der Industrie beliefen sich die direkten Schäden auf $19,2 Mrd., wobei rund 85% auf die Industrie entfielen. Dabei berücksichtigen diese Schätzungen noch nicht die neuen Zerstörungen des Jahres 2026.
Die Verschlechterung der Lage hat sich bereits auf die makroökonomischen Prognosen ausgewirkt. Im September senkte die Europäische Bank für Wiederaufbau und Entwicklung ihre Prognose für das reale BIP-Wachstum der Ukraine im Jahr 2026 von 2,2% auf 1,5%. Als Faktoren nannte die EBWE die Intensivierung der Angriffe auf Unternehmen, die Energieinfrastruktur und die Schwarzmeerhäfen sowie Arbeitskräftemangel, schwaches Vertrauen der Unternehmen und logistische Einschränkungen. Der IWF hatte zuvor für 2026 ein Wachstum der ukrainischen Wirtschaft von 1–1,6% prognostiziert.
Experts Club betont, dass die Senkung der Prognosen nicht ausschließlich durch die physische Zerstörung von Unternehmen erklärt werden kann. Das BIP wird durch die Dauer der Stillstände, das Volumen der nicht produzierten Güter, die Möglichkeit der Verlagerung der Produktion auf andere Standorte, den Zustand des Energiesektors und die Geschwindigkeit der Wiederherstellung logistischer Verbindungen beeinflusst.
Besonders gefährlich ist die Verdrängung von Entwicklungsinvestitionen durch Wiederaufbaukosten. Unternehmen müssen gleichzeitig Reparaturen, Generatoren und Stromspeichersysteme, Reservelager, Server und die Verlagerung von Produktionsstätten finanzieren. Dies sichert die Kontinuität des Betriebs, schränkt jedoch die Möglichkeiten ein, Mittel in Modernisierung, Kapazitätserweiterung und die Schaffung neuer Arbeitsplätze zu investieren.
BIP DER UKRAINE, EXPERTS CLUB, Ukrainische Wirtschaft, UNTERNEHMEN
Ausgabe Nr. 2 – September 2026
Analyse der aktuellen Lage auf dem Devisenmarkt der Ukraine
In der zweiten Septemberhälfte tendierte die Hrywnja kontinuierlich zur Abwertung, doch das Eingreifen der NBU in den Handel bremste den Abwärtstrend der Landeswährung. Infolgedessen lag der offizielle Wechselkurs am 29. September bei 44,81 UAH pro Dollar, während er zu Monatsbeginn noch bei 44,52 UAH pro Dollar stand.
Die Kursschwankungen werden derzeit von mehreren wichtigen Faktoren beeinflusst. Der erste ist die Sicherheitslage, die sich im September aufgrund der verstärkten russischen Beschüsse von Großbetrieben, Tankstellen, Lagerhallen und ziviler Infrastruktur erheblich verschlechtert hat. Durch die neuen großflächigen Zerstörungen steigt der Bedarf an Importgütern und -ausrüstung, was den Kurs unter Druck setzt. Der zweite Faktor ist die internationale Lage, die sich aus zwei wichtigen Aspekten zusammensetzt: dem Krieg im Iran sowie den hohen Ölpreisen und den Schwankungen des Euro-Dollar-Wechselkurses. Unterdessen bleibt das Ausmaß der Interventionen der NBU auf dem Devisenmarkt weiterhin sehr beträchtlich: In den 25 Tagen des Septembers verkaufte die Nationalbank laut veröffentlichten Daten mehr als 4,92 Mrd. US-Dollar auf dem Markt.
Globaler Kontext
Auf dem globalen Markt ereignete sich im September das wichtigste Ereignis der letzten Monate: Am 16. September beschloss der Ausschuss der US-Notenbank (Fed), den Leitzins anzuheben. Damit wurde der Leitzins um 0,25 Prozentpunkte auf eine Spanne von 3,75–4 % angehoben. Der Ausschuss begründete seine Entscheidung mit dem Bestreben, die Inflation schneller wieder auf das Zielniveau von 2 % zurückzuführen. Fed-Vorsitzender Kevin Worsch merkte an, dass die Inflation „zu hoch ist und schon viel zu lange auf diesem Niveau verharrt“. Seinen Worten zufolge musste sich der Ausschuss vergewissern, dass sich die Kerninflation „klar und mit ausreichender Geschwindigkeit“ auf das Ziel zubewegt. Zu den Hauptrisiken, die zur erhöhten Unsicherheit in den USA beitragen, zählen führende Wirtschaftsexperten in der Regel die geopolitische Lage, insbesondere den Krieg im Iran und die damit verbundene Volatilität der Energiepreise. Es wird erwartet, dass die Fed den Leitzins bis Ende 2026 noch einmal anheben könnte.
Da die Spannungen im Nahen Osten nicht nachlassen, steht der Ölmarkt unter enormem Druck durch den sogenannten „Straße-von-Ormuz-Faktor“. Gestern, am 28. September, sind die Ölpreise erneut gestiegen. Der Grund dafür war diesmal die Verzögerung der Verhandlungen über einen Waffenstillstand zwischen den USA und dem Iran, nachdem US-Präsident Donald Trump das vorgeschlagene Friedensabkommen abgelehnt hatte. Der Ölpreis reagierte darauf mit einem Anstieg: Die Brent-Futures stiegen um 1,27 % auf 105,64 Dollar pro Barrel.
Etwas mehr Stabilität herrscht auf dem internationalen Devisenmarkt, wo sich der Dollar in der zweiten Septemberhälfte vor dem Hintergrund der von der Fed beschlossenen Zinserhöhung stetig festigt. Das Währungspaar EUR/USD liegt in den letzten Septembertagen bei etwa 1,1366 Dollar pro Euro.
Innerukrainischer Kontext
Im September stand der Devisenmarkt weiterhin unter dem Druck einer erhöhten Nachfrage nach Fremdwährungen. Das Volumen der Interventionen der NBU ist nach wie vor sehr beträchtlich: Im Zeitraum vom 31. August bis zum 25. September verkaufte die Nationalbank 4,924 Mrd. Dollar auf dem Markt. Zur Erinnerung: Im August belief sich das Interventionsvolumen auf 4,82 Mrd. Dollar. Der Devisenbedarf der Unternehmen steigt, da infolge verstärkter feindlicher Beschüsse und Zerstörungen die Kosten der Unternehmen erheblich zunehmen und der Bedarf an Importen von Ausrüstung steigt. Darüber hinaus üben die Kraftstoffpreise Druck auf die Hrywnja aus, da diese im letzten Monat vor dem Hintergrund der weltweiten Trends auf dem Markt für Erdöl und Erdölprodukte deutlich teurer geworden sind.
Unterdessen steigt die Inflation in der Ukraine weiter an – im August 2026 beschleunigte sich die Verbraucherpreisinflation auf 8,1 % im Jahresvergleich, woraufhin der Vorstand der Nationalbank der Ukraine im September beschloss, den Leitzins angesichts des anhaltenden fundamentalen Preisdrucks um 0,5 Prozentpunkte – auf 16 % – angesichts des anhaltenden fundamentalen Preisdrucks. In Bezug auf die hohen Preise erklärte die NBU, dass die Preisentwicklung im vergangenen Monat durch steigende Kraftstoffpreise vor dem Hintergrund der Eskalation des Krieges im Nahen Osten bedingt war; zudem stiegen einige behördlich festgelegte Tarife stärker an, was weitgehend auf russische Angriffe auf kritische Infrastruktur zurückzuführen ist. Die Nationalbank weist darauf hin, dass die Anhebung des Leitzinses es ermöglichen wird, die Inflationserwartungen unter Kontrolle zu halten und die Inflation wieder auf einen stabilen Abwärtskurs in Richtung des Ziels von 5 % am Ende des geldpolitischen Zeithorizonts zu bringen.
Das Hauptproblem ist jedoch nicht die Inflation, sondern die Lage des Staatshaushalts. Präsident Wolodymyr Selenskyj erklärte, dass das Haushaltsdefizit für die Bedürfnisse der Armee 27 Milliarden Dollar betrage, und kurz nach dieser Erklärung verkündete Premierminister Serhij Koretskyj Sparmaßnahmen. Da ein erhebliches Finanzdefizit entstanden ist, hat die Regierung 39 Milliarden Hrywnja an für September geplanten Investitionsausgaben auf Ende 2026 verschoben.
Das Finanzministerium rechnet damit, die für den Haushalt erforderlichen Mittel von der EU, den G7-Staaten im Rahmen des ERA-Mechanismus, dem IWF, der Weltbank, Großbritannien und anderen Partnern zu erhalten. Nach Angaben von Finanzminister Serhij Marchenko kann die Ukraine eine Haushaltskrise vermeiden, wenn sie bis Ende 2026 29,5 Milliarden Dollar an internationaler Finanzierung erhält, die im Rahmen einer Reihe von Hilfsprogrammen vorgesehen ist. Dazu müssen jedoch die Werchowna Rada und die Regierung die erforderlichen Verpflichtungen erfüllen, darunter insbesondere die Unterzeichnung des Gesetzes zur Besteuerung digitaler Plattformen und die Verabschiedung von Änderungen in Bezug auf politisch exponierte Personen.
Vor dem Hintergrund einer erheblichen Verschärfung der russischen Beschüsse auf zivile Infrastruktur und Wirtschaftsobjekte sieht sich die Ukraine mit massiven Risiken eines erheblichen Anstiegs der Staatsausgaben bei gleichzeitigem Rückgang der Steuereinnahmen für den Staatshaushalt konfrontiert. Die Abschwächung der Wirtschaft bedeutet, dass die internationale Unterstützung eine noch wichtigere Rolle spielt. Unterdessen hat die Europäische Union die achte reguläre Tranche für die Ukraine im Rahmen des Programms „Ukraine Facility“ bewilligt. Somit werden dem ukrainischen Haushalt in Kürze fast 3 Mrd. Euro zufließen. Die Mittel sind zur Unterstützung der makrofinanziellen Stabilität der Ukraine, des Wiederaufbaus und der Modernisierung des Landes, der Funktionsfähigkeit der staatlichen Verwaltung sowie der Durchführung von Reformen vorgesehen.
US-Dollar-Wechselkurs: Entwicklung und Analyse
Die Schwankungen des Dollarkurses im September verliefen uneinheitlich: Während der Dollar zu Monatsbeginn an Wert verlor, festigte er sich in der zweiten Monatshälfte in der Ukraine im Zuge der Entwicklung auf dem internationalen Markt deutlich. So stieg der offizielle Kurs von 44,52 UAH/USD zu Beginn des Septembers auf 44,81 UAH/USD am 29. September.
Der Bargeldmarkt folgte den Bewegungen des Interbankmarktes, d. h., die Hrywnja verlor an Wert, während der Dollar zulegte. Ende des Monats schien der Bargeldmarkt die psychologische Marke von 45 UAH pro Dollar endlich sicher überwunden zu haben. Stand 29. September lag der Ankaufskurs bei 44,50–44,75 UAH/USD und der Verkaufskurs bei 45,05–45,30 UAH/USD. Die Spreads zwischen Ankaufs- und Verkaufskurs stiegen leicht an – auf 0,6–0,8 UAH/USD.
Wichtige Einflussfaktoren:
· Hohe Nachfrage nach Devisen auf dem Interbanken-Devisenmarkt. Steigende Kraftstoffpreise sowie der Bedarf an Wiederaufbau zerstörter Gebäude, Lagerhäuser, Tankstellen und anderer Objekte erfordern Devisen für Importkäufe, was die Nachfrage nach Dollar und Euro erhöht.
· Die NBU ist bereit, Devisen in den Markt zu pumpen, um die starke Abwertungstendenz der Griwna einzudämmen. Die wichtigsten Devisenverkäufe erfolgen in Form von Interventionen, die den Kurs wieder auf einen Wert unter 44,90 UAH/USD zurückführen. Ausschließlich die Interventionen der Aufsichtsbehörde bestimmen die Kursbandbreiten für die Griwna.
· In der Ukraine steigt die Nachfrage nach Bargeld in Fremdwährung. In Erwartung eines schwierigen Winters ist die Bevölkerung bestrebt, ihre Ersparnisse in sichere, liquide Währungen umzuschichten, um sich vor Inflation und Abwertung zu schützen.
· Internationale Faktoren: Der Krieg im Iran ist noch lange nicht beendet, und es sind bereits Pläne der USA bekannt, die Bombardierungen im Iran nach den Kongress-Zwischenwahlen im November zu verstärken.
· Die Ölpreise stehen unter dem ständigen Einfluss der Lage im Nahen Osten. Regelmäßige Schwankungen der Ölnotierungen führen zu einem deutlichen Preisanstieg bei Erdölprodukten, was sich auf die Inflationsrate sowohl in den USA als auch in der EU und in der Ukraine auswirkt.
· Verhaltensbezogene Markterwartungen: Auf dem globalen Markt richten sich die Erwartungen auf die nächste Anhebung des Leitzinses durch die Fed. In der Ukraine liegt der Fokus auf der Verschärfung der Drohnen- und Raketentyrannei in den Großstädten, insbesondere in Dnipro, Odessa, Saporischschja und Kiew, was neue Migrationswellen auslöst und die wirtschaftlichen Verluste in großem Umfang vergrößert.
Prognose
· Kurzfristig (1–2 Wochen): Basisbereich 44,80–44,95 UAH/USD; Schwankungen können je nach Umfang der Devisenmarktinterventionen der NBU in verschiedene Richtungen gehen.
· Mittelfristig (2–3 Monate): 44,95–45,40 UAH/USD. Auf dem internationalen Markt festigt sich der Dollar infolge der Zinserhöhung durch die Fed. In der Ukraine beeinflusst dieser Faktor ebenfalls die Kursentwicklung des Dollars, doch der Hauptfaktor bleibt das Interventionsvolumen, das die NBU dem Markt hier und jetzt anbieten kann, sowie die Pläne der NBU, die Griwna vor einer abrupten Abwertung zu bewahren.
· Langfristig (6+ Monate): Der Abwertungstrend wird überwiegen, und der Wechselkurs könnte bis zum Ende des Winters – unter der Voraussetzung einer Verschärfung des Staatshaushaltsdefizits und bei relativ langen Unterbrechungen beim Zufluss neuer Tranchen internationaler Hilfsgelder – die Marke von 45,80–46,50 UAH/USD erreichen. Die verstärkten Angriffe der russischen Streitkräfte auf Städte, Infrastruktur und Unternehmen führen zu einem regelmäßig zunehmenden Druck auf den Devisenmarkt. Den größten Einfluss auf die Wechselkursschwankungen werden das Volumen der internationalen Hilfe, die Lage im Energiesektor, das Ausmaß der Zerstörungen infolge der russischen Angriffe sowie die Schwankungen der Preise für Öl und Ölprodukte haben.
Euro-Wechselkurs: Entwicklung und Analyse
Im Laufe des Septembers sank der Euro-Wechselkurs auf dem ukrainischen Markt. Lag der offizielle Kurs zu Monatsbeginn noch bei 51,64 UAH/Euro, so betrug er am 29. September 50,97 UAH/Euro. Der Hauptgrund für diese Entwicklung sind die Tendenzen auf dem internationalen Markt, wo der Dollar in der zweiten Septemberhälfte dank der Zinserhöhung der Fed wieder an Boden gewann, während der Euro entsprechend an Wert verlor.
Auf dem ukrainischen Bargeldmarkt liegt der Ankaufskurs in einer Spanne von 50,40–51,90 UAH/Euro und der Verkaufskurs bei 51,35–51,60 UAH/Euro. Die Spreads zwischen Ankaufs- und Verkaufskurs begannen sich im September zu verengen und erreichten Ende September 0,55–0,80 UAH/Euro.
Wichtige Einflussfaktoren:
· Auf dem internationalen Markt legt der Dollar zu, während der Euro an Wert verliert. Die Devisenkurse wurden am stärksten durch die Entscheidung der Fed zur Anhebung des Leitzinses beeinflusst. Dies hat den Dollar deutlich gestützt.
· Die EZB hat im September bereits eine Zinserhöhung vorgenommen, doch eine weitere ist nicht ausgeschlossen.
In Europa ist ein starker Anstieg der Inflation zu beobachten, vor allem aufgrund steigender Kraftstoffpreise und der Unsicherheit im Zusammenhang mit dem Konflikt im Nahen Osten.
· In der Ukraine kaufen die Bürger aktiv Euro, um sich ein finanzielles Polster zu schaffen und Rücklagen für Reisen in EU-Länder zu bilden. Für die Bürger hat der Euro oft sogar Vorrang vor dem Dollar, da viele bereits Verwandte in der Eurozone haben und ein Teil der Bevölkerung die EU als Zufluchtsort im Falle einer Verschlechterung der Sicherheitslage in Betracht zieht.
Prognose:
· Kurzfristig (2–4 Wochen): Auf dem ukrainischen Markt könnte sich der Euro in einer Spanne von 50,95–51,40 UAH/Euro bewegen.
· Mittelfristig (2–4 Monate): Abhängig von den globalen Ereignissen, dem Verlauf des Krieges im Iran und den Schwankungen der Energiepreise könnte der Euro seine verlorenen Positionen zurückgewinnen; in diesem Fall könnte der offizielle Wechselkurs in der Ukraine bei etwa 51,55–51,85 UAH/Euro liegen.
· Langfristig (6+ Monate): Der Euro-Wechselkurs könnte 52,50–53,50 UAH/Euro erreichen. Die wichtigsten Einflussfaktoren auf den Euro-Wechselkurs sind die Inflation in den USA und in den EU-Ländern, geldpolitische Entscheidungen der Fed und der EZB, weitere Anhebungen des Leitzinses, die Lage im Nahen Osten sowie Schwankungen der Ölpreise.
Empfehlungen für Unternehmen und Investoren
Im Oktober könnten sich die Kursschwankungen des Euro-Dollar-Paares verstärken. Dies bedeutet, dass Investitionsprogramme möglicherweise flexibel gestaltet werden müssen und internationale Nachrichten besonders aufmerksam verfolgt werden sollten.
Der Dollar gewinnt wieder an Boden, während der Euro an Wert verliert. Derzeit wird der Dollar durch die Änderung des Leitzinses der Fed gestützt, was zu einem Anstieg der Kurse von US-Staatsanleihen geführt hat. Für Investoren bedeutet dies eine lukrative Anlage in auf Dollar lautende Vermögenswerte.
Die Fed könnte den Leitzins im Jahr 2026 erneut anpassen. Obwohl die wichtigste Anhebung des Leitzinses bereits im September erfolgte, gehen führende Analysten davon aus, dass die Fed den Leitzins im Dezember angesichts der Inflationsrisiken noch einmal anheben könnte. Dies würde den US-Dollar stützen.
Der Krieg im Iran – Quelle globaler Unsicherheit. Die Militäroperationen der USA im Nahen Osten dauern an, was Druck auf die Ölpreise ausübt und die Finanzmärkte verunsichert. Für Anleger bedeutet dies, dass sie stets mehrere Szenarien im Blick behalten und flexible Möglichkeiten zum Ausstieg aus bestimmten Anlagen vorsehen müssen, um Mittel in andere Anlagen umzuschichten.
Anlagesicherheit – der wichtigste Faktor bei der Strategieauswahl. Die jüngsten Kursschwankungen auf dem ukrainischen Devisenmarkt lassen einen deutlichen Abwertungstrend erkennen. Daher ist es sinnvoll, die Griwna für kurzfristige Anlagen und laufende Ausgaben zu nutzen, nicht jedoch für langfristige Investitionspläne.
Die Liquidität der Anlagen als wichtiger Schwerpunkt. Aufgrund der globalen Unsicherheit und der Volatilität des Ölmarktes lassen sich für die Schwankungen des Euro/Dollar-Kurses keine vorhersehbaren Bandbreiten festlegen; daher sollte bei der Zusammenstellung des Anlageportfolios allen Faktoren Rechnung getragen werden. Es ist sinnvoll, den Dollar und den Euro als Hauptwährungen im Portfolio zu belassen, wobei das prozentuale Verhältnis der Währungen von den Plänen und der erwarteten Rendite abhängt.
Investitionen in den Dollar – eine zuverlässige Gewinnquelle. Die US-Wirtschaft entwickelt sich weiterhin dynamisch, wie offizielle Statistiken belegen, und die US-Währung bleibt eine der liquidesten. Der Anteil des Dollars im Währungsportfolio kann durchaus 50–65 % betragen.
Diversifizierung des Währungsportfolios – durch liquide Währungen. Der Rückgang des Euro auf 50,97 UAH/USD bietet Anlegern die Möglichkeit, den Euro entsprechend ihrer individuellen Strategie günstig für ihr Portfolio zu kaufen.
Verschiedene Währungen im Portfolio als Garantie für den Erhalt der Investitionen. Für Anleger ist es sinnvoll, liquide Währungen zu wählen, deren Kurs keine Schwankungen aufweist. Zu diesen Währungen gehört das britische Pfund Sterling. Es wird erwartet, dass die Bank of England den Leitzins in den nächsten sechs Monaten zweimal anheben wird, da der Anstieg der Energiepreise das Risiko einer anhaltenden Inflation erhöht. Dies könnte neue Möglichkeiten für Investitionen zu günstigeren Zinssätzen eröffnen.
Schwankungen des Dollarkurses auf internationaler Ebene sind stets Anlass für eine sorgfältige Analyse und Untersuchung der Rendite. Der Dollarkurs wird im Oktober und November von Faktoren wie dem Verlauf des Krieges im Iran, der Inflationsentwicklung in den USA, den Zwischenwahlen zum US-Kongress und deren Ergebnissen sowie den Signalen der Fed hinsichtlich ihrer Bereitschaft zu einer weiterhin straffen Geldpolitik beeinflusst werden.
Die Anhebung des Leitzinses durch die NBU ist kein Grund, sofort in Hrywnja-Einlagen zu investieren. Vor dem Hintergrund steigender Inflation und zunehmender Abwertungsschwankungen sollten Hrywnja-Einlagen sehr vorsichtig genutzt werden, während der größte Teil des Kapitals für stabile Fremdwährungsersparnisse vorgesehen werden sollte.
Was im Nachrichtenbereich wichtig ist. Es gilt, alles zu verfolgen, was mit den Ölpreisen, möglichen neuen Vereinbarungen zwischen den USA und dem Iran sowie den statistischen Daten zum Arbeitsmarkt und zur Inflation in den USA zusammenhängt. Man sollte auch Nachrichten über die Pläne der EZB hinsichtlich einer Änderung des Leitzinses beachten. In der Ukraine werden die Höhe der internationalen Reserven, das Volumen der Hilfsgelder und Kredittranchen von Partnern, die Lage im Energiesektor sowie die Zerstörung der Infrastruktur infolge der Angriffe des Aggressors die wichtigsten Einflussfaktoren auf die Situation am Devisenmarkt sein.
Dieser Beitrag wurde von Analysten der internationalen, multiservice-orientierten FinTech-Plattform KYT Group erstellt und spiegelt deren fachliche, analytische und professionelle Einschätzung wider. Die in diesem Überblick dargestellten Informationen dienen ausschließlich zu Informationszwecken und sind nicht als Handlungsempfehlung zu verstehen.
Das Unternehmen und seine Analysten geben keinerlei Zusicherungen ab und übernehmen keine Haftung für Folgen, die sich aus der Nutzung dieser Informationen ergeben. Alle Informationen werden „wie besehen“ bereitgestellt, ohne zusätzliche Gewährleistungen hinsichtlich der Vollständigkeit, der Aktualität sowie der Aktualisierung oder Ergänzung.
Die Nutzer dieses Materials müssen die Risiken selbstständig bewerten und fundierte Entscheidungen auf der Grundlage ihrer eigenen Einschätzung und Analyse der Situation aus verschiedenen verfügbaren Quellen treffen, die sie selbst für ausreichend qualifiziert halten. Vor dem Treffen jeglicher Anlageentscheidungen empfehlen wir, einen unabhängigen Finanzberater zu konsultieren.
HINWEIS
Die KYT Group ist eine internationale, multiservice-orientierte FinTech-Produktplattform im Marktplatz-Format, die Finanzunternehmen Zugang zu Dienstleistungen zur Vermarktung ihrer Angebote sowie zu Werbe- und Beratungsdienstleistungen bietet.



