
China fue el único país del G20 que no respaldó una serie de disposiciones del documento final de la reunión de ministros de Hacienda y gobernadores de los bancos centrales de los países del «G20», celebrada del 31 de agosto al 1 de septiembre de 2026 en Asheville, Carolina del Norte (Estados Unidos).
Como consecuencia, en lugar del comunicado conjunto acordado por todos los participantes, EE. UU., en su calidad de presidencia del G20, publicó una declaración de la presidencia. En el documento oficial del Ministerio de Hacienda de EE. UU. se indica que fue respaldado por todos los miembros del G20 presentes, excepto China, que se opuso a cuatro apartados.
Uno de los principales puntos de desacuerdo fue la cuestión de los desequilibrios comerciales globales. El texto, respaldado por el resto de países, insta a los Estados a abandonar las políticas y prácticas contrarias a los principios de mercado que agravan los desequilibrios. Se propone a los países con un superávit comercial exterior excesivo y persistente que eliminen los factores que frenan el consumo interno y que hacen que el crecimiento económico dependa en exceso de las exportaciones.
El ministro de Hacienda de EE. UU., Scott Bessent, declaró tras la reunión que China había sido el único participante en desacuerdo. Calificó el superávit de la balanza por cuenta corriente china como el mayor y «insostenible», y afirmó que un modelo de economía no de mercado que aumenta constantemente el suministro de productos de exportación baratos no puede ser sostenible.
China tampoco apoyó las disposiciones relativas a la ampliación del papel del Fondo Monetario Internacional en la supervisión de los desequilibrios económicos globales. El resto de participantes del G20 se mostraron a favor de reforzar el análisis del FMI, incluida la evaluación de las políticas no de mercado, los factores que dan lugar a los desequilibrios comerciales y su impacto en otras economías.
Otro tema de desacuerdo fue el estrecho de Ormuz. En la declaración del G-20 se expresa preocupación por las continuas interrupciones en el comercio de recursos energéticos y se subraya la necesidad de una navegación libre, segura y previsible a través del estrecho de Ormuz y otras rutas marítimas clave. China se opuso a todo el apartado correspondiente del documento.
Además, Pekín no estuvo de acuerdo con el apartado relativo a la reestructuración de la deuda soberana y a la aplicación continuada del Programa Marco Común del G-20 para la resolución de los problemas de deuda de los países en desarrollo. El documento oficial del Ministerio de Hacienda de EE. UU. indica expresamente que China se opuso a los puntos 4, 10, 11 y 13 de la declaración.
A pesar de la falta de un consenso total, los otros 19 miembros del G-20 respaldaron el enfoque para reducir los desequilibrios globales. Reuters señala que la cuestión se ha convertido, de hecho, en un debate sobre el modelo de exportación chino, el apoyo a la industria y el aumento de las exportaciones de productos chinos a los mercados mundiales.
Las discrepancias surgen en un contexto de crecientes temores por parte de EE. UU., la UE y otras grandes economías respecto a la capacidad productiva de China y al creciente superávit comercial del país. Los países occidentales temen que el exceso de producción industrial china pueda aumentar la presión sobre los fabricantes locales y acentuar la dependencia de determinadas cadenas de suministro.
La reunión celebrada en Asheville fue la segunda reunión de ministros de Finanzas y gobernadores de bancos centrales del G20 en el marco de la presidencia de EE. UU. en 2026. Entre los temas principales figuraron el crecimiento económico, los desequilibrios globales, la deuda pública, los activos digitales, la educación financiera y la situación del sistema financiero mundial.
Actualmente, el G20 está compuesto por 19 países: Argentina, Australia, Brasil, Reino Unido, Alemania, India, Indonesia, Italia, Canadá, China, México, Rusia, Arabia Saudí, EE. UU., Turquía, Francia, Sudáfrica, Corea del Sur y Japón.
Además, la Unión Europea y la Unión Africana son miembros de pleno derecho del G20. Así pues, tras la incorporación de la Unión Africana en 2023, el G20 agrupa de hecho a 21 participantes: 19 países y dos organizaciones regionales.
El índice de expectativas de actividad empresarial (IEAE) descendió en agosto de 2026 hasta los 48,3 puntos, desde los 50,1 puntos registrados en julio, y se situó por debajo del valor registrado en agosto de 2025 (49,0 puntos), según informó el Banco Nacional de Ucrania (BNU) en su página web.
La última vez que el IPEA se situó en terreno negativo fue en febrero de 2026, cuando se situó en 45,9 puntos.
«Las importantes pérdidas derivadas de los daños a gran escala sufridos por las instalaciones productivas, los almacenes y la infraestructura logística, el bloqueo de los puertos marítimos, los elevados precios del combustible y la escasez de personal cualificado limitaron la actividad económica de las empresas y afectaron negativamente a la confianza empresarial», señaló el regulador.
Al mismo tiempo, la actividad empresarial se vio respaldada por una demanda de consumo sostenida, el apoyo financiero internacional, la financiación presupuestaria para la recuperación de las infraestructuras y la construcción de carreteras, la estabilidad del sector energético y el factor estacional.
Los únicos sectores encuestados que mantuvieron valoraciones positivas de los resultados de su actividad fueron las empresas de la construcción: el índice sectorial en agosto se situó en 50,7 puntos, frente a los 54,2 del mes anterior y los 54,0 de agosto del año pasado.
Las empresas constructoras esperaban un aumento del volumen de construcción, de los nuevos pedidos y de las compras de materias primas y materiales, así como un crecimiento continuado del volumen de contratación de servicios de subcontratistas, aunque a un ritmo más lento.
En el sector de los servicios, el índice sectorial subió hasta los 49,5 puntos, desde los 48,8 de julio, y superó la cifra de agosto de 2025 (47,0 puntos). Las empresas mantuvieron sus valoraciones positivas sobre los nuevos pedidos y recuperaron sus expectativas optimistas respecto al volumen de servicios prestados y de los que se encuentran en curso.
Las empresas del sector comercial empeoraron sus valoraciones: el índice sectorial descendió a 47,5 puntos, desde los 50,8 del mes anterior y los 51,8 de agosto del año pasado. Esperaban una reducción del volumen de negocio y de las compras de mercancías para la venta, una nueva disminución de sus existencias y una reducción del margen comercial.
Las valoraciones más moderadas fueron las de las empresas industriales: el índice sectorial descendió en agosto a 47,3 puntos, frente a los 50,7 de julio y los 48,7 de agosto de 2025.
A diferencia del mes anterior, los industriales esperaban una reducción de los volúmenes de producción y de los nuevos pedidos, en particular los de exportación, al tiempo que preveían un aumento de las existencias de materias primas y materiales.
La mayoría de las empresas encuestadas esperaban un aumento de la presión sobre los precios, tanto en las compras como en sus propios productos y servicios. Solo las empresas de construcción preveían una ligera desaceleración del aumento de los precios.
Solo las empresas de la construcción tenían previsto aumentar su plantilla, mientras que las empresas de la industria, el comercio y el sector servicios esperaban una reducción del número de empleados, más notable en la industria.
La encuesta se llevó a cabo del 4 al 21 de agosto de 2026, y en ella participaron 586 empresas: el 43,7 % del sector industrial, el 25,9 % del sector de servicios, el 24,6 % del sector comercial y el 5,8 % del sector de la construcción.
Entre los encuestados, el 30,9 % eran grandes empresas, el 29,2 % —medianas— y el 39,9 % —pequeñas—. El 35,0 % de los encuestados realizaba operaciones de exportación e importación; el 8,0 %, solo de exportación; el 17,6 %, solo de importación; y el 39,4 % no realizaba operaciones de comercio exterior.
Este miércoles, los precios del oro bajan ante la subida de los precios del petróleo, lo que ha agravado los temores sobre una aceleración de la inflación y un endurecimiento de la política monetaria en EE. UU.
Los futuros del metal precioso con entrega en diciembre en la Comex bajaron un 0,9 %, hasta los 4 356,6 dólares por onza, lo que supone el mínimo desde el 6 de agosto.
«La incertidumbre geopolítica está impulsando al alza los precios del petróleo, lo que agrava los riesgos inflacionistas y la presión sobre la Reserva Federal para que suba los tipos de interés, lo que contribuye al fortalecimiento del dólar y acentúa los factores desfavorables para el oro», afirmó Nikos Tsabouras, de Tradu.com (perteneciente a Jefferies).
Los operadores esperan cada vez más un endurecimiento de la política monetaria por parte del banco central estadounidense. A juzgar por las cotizaciones de los futuros sobre los tipos de interés, el mercado estima actualmente en un 68 % la probabilidad de que la Reserva Federal suba los tipos en septiembre, según datos de CME FedWatch.
El índice DXY calculado por ICE, que muestra la evolución del dólar frente a seis divisas (el euro, el franco suizo, el yen, el dólar canadiense, la libra esterlina y la corona sueca), sube un 0,2 % y se sitúa en su máximo de las últimas dos semanas. El fortalecimiento del dólar afecta negativamente a la demanda de metales preciosos por parte de los tenedores de otras divisas.
El precio de la plata cae un 1,7 %, hasta los 64,24 dólares por onza, y el del platino, un 2,5 %, hasta los 1721,6 dólares por onza.
Los complejos minero-metalúrgicos Central, Ingulets y Norte del grupo minero-metalúrgico «Metinvest», transformados en el Complejo Minero-Metalúrgico Unificado, según los resultados de enero a junio del presente año, han ingresado en los presupuestos de todos los niveles 2.800 millones de hryvnias, lo que supone 200 millones de hryvnias más en comparación con el mismo periodo del año pasado.
Según un comunicado de prensa de la empresa, los complejos mineros y metalúrgicos de «Metinvest» en Krivoy Rog siguen siendo, incluso en tiempos de guerra y crisis económica, un sólido pilar financiero para Ucrania, aportando miles de millones de hryvnias a los presupuestos de todos los niveles. Entre las principales fuentes de ingresos, como ya es habitual, se encuentran el canon por el uso de los recursos del subsuelo —1.300 millones de hryvnias—, la cotización social única —casi 400 millones de hryvnias— y el impuesto sobre la renta de las personas físicas —350 millones de hryvnias—.
«El sector minero y metalúrgico de Ucrania atraviesa un período extremadamente difícil; sin embargo, gracias a nuestros profesionales, competentes y responsables, las explotaciones mineras de «Metinvest» siguen funcionando en condiciones de bombardeos y de estrictas restricciones logísticas y de exportación. E incluso a pesar de la disminución de la producción, el grupo minero-metalúrgico unificado paga de forma constante todas las cotizaciones necesarias. Porque los impuestos ahora mismo suponen apoyo, protección y supervivencia para el país en su conjunto y para las comunidades en particular», señaló el director general del grupo minero-metalúrgico unificado, Ihor Tonev.
Según se ha informado, teniendo en cuenta las empresas asociadas y las empresas conjuntas, el grupo «Metinvest» pagó en el primer semestre de 2026 8.500 millones de UAH en impuestos y tasas a los presupuestos de todos los niveles en Ucrania.
El grupo minero-metalúrgico unificado transfirió en el primer trimestre de 2026 1.300 millones de UAH a los presupuestos de todos los niveles.
«Metinvest» es un grupo verticalmente integrado de empresas mineras y metalúrgicas. Sus empresas están ubicadas en Ucrania —en las regiones de Donetsk, Lugansk, Zaporizhia y Dnipropetrovsk—, así como en países de la Unión Europea, el Reino Unido y Estados Unidos. Los principales accionistas del holding son el grupo «SKM» (71,24 %) y «Smart-Holding» (23,76 %). «Metinvest Holding» S.L. es la sociedad gestora del grupo «Metinvest».
Durante las próximas dos semanas, los precios internos de la gasolina y el gasóleo podrían aumentar entre 4,5 y 5 UAH por litro como consecuencia del repunte de los precios en los mercados mundiales hasta niveles cercanos a los máximos de abril; en concreto, el aumento del precio del gasóleo en Londres por encima de los 1 400 dólares por tonelada, según opina el director del grupo de consultoría «A-95», Serguéi Kuyun.
«Esperamos una subida de los precios internos. Por el momento, este repunte supone un incremento de entre 4,5 y 5,0 UAH por litro de gasolina y gasóleo (actualmente su precio medio es de 80 y 91 UAH/l, respectivamente). Esto podría ocurrir en un par de semanas si las cotizaciones actuales se mantienen en los niveles actuales», escribió el miércoles en Facebook.
Según el experto, los días 1 y 2 de septiembre, algunas cadenas ucranianas ya subieron el precio en 1 UAH/l.
«No hay problemas de disponibilidad de combustible ni aquí ni en Europa. Por lo tanto, la cuestión radica exclusivamente en el precio. Los tan cacareados 100 UAH/l aún no se han alcanzado, pero vuelven a vislumbrarse», señaló Kuyun.
Según informó «Energoreforma», a lo largo del mes de agosto los precios del combustible en Ucrania registraron tanto descensos como subidas, aunque de escasa magnitud.
Según datos de «A-95», a fecha de 2 de septiembre, el precio medio al por menor en Ucrania de la gasolina A-95 es de 80,7 UAH/l, y del gasóleo de 91,31 UAH/l.
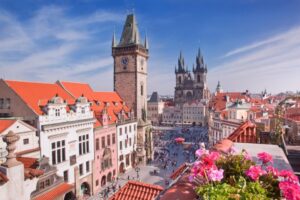
Los precios de los inmuebles residenciales en la República Checa subieron un 10,06 % en términos interanuales durante el primer trimestre de 2026; teniendo en cuenta la inflación, el crecimiento real fue del 8,33 %, lo que supone la cifra más alta desde el boom inmobiliario de 2021, según datos de la Oficina Checa de Estadística analizados por Global Property Guide.
Según datos de la mayor agencia inmobiliaria internacional de Ucrania, la empresa Homium, el valor nominal de los inmuebles residenciales en la República Checa se ha multiplicado por más de 2,5 en 11 años y actualmente supera en un 18 % el máximo cíclico anterior, registrado en el tercer trimestre de 2022.
Al mismo tiempo, la dinámica de los mercados primario y secundario prácticamente se ha igualado. Las viviendas nuevas se han encarecido un 10,01 % en un año, mientras que el parque inmobiliario existente lo ha hecho un 10,07 %.
Según señala la empresa Homium, que opera, entre otros, en el sector inmobiliario checo, el aumento de los precios se debe a una combinación de la oferta limitada de viviendas nuevas y la recuperación de la demanda hipotecaria. La empresa también constata un interés especialmente elevado por Praga y Brno, donde el déficit de oferta es más acusado.
«El mercado checo resulta interesante en estos momentos porque, tras la corrección de los años 2022-2023, ha vuelto a crecer con bastante rapidez. Al mismo tiempo, los compradores se están volviendo más sensibles al precio, por lo que la demanda se está desplazando gradualmente hacia los pisos pequeños en Praga, las zonas periféricas y la vivienda de segunda mano. Para el comprador inversor, cada vez cobra mayor importancia no solo el potencial de revalorización del inmueble, sino también su liquidez en el mercado del alquiler», comentaron desde Homium.
Según datos de la empresa Homium, en mayo y junio de 2026, los estudios y los pisos de tipo 1+kk en el centro de Praga se ofrecían por aproximadamente 248 000-414 000 euros, en la periferia de la capital, por 186 000-269 000 euros, y en Brno, por 145 000-207 000 euros. En el caso de los pisos de tipo 2+kk, el rango oscilaba, respectivamente, entre 331 000-580 000 euros, 248 000-373 000 euros y 207 000-331 000 euros.
Praga sigue siendo el mercado más caro del país. Según los datos facilitados por Global Property Guide, el precio medio de un piso en la capital en 2025 rondaba los 5,44 mil euros por m², lo que superaba en aproximadamente un 82 % la media de la República Checa, que se situaba en unos 3 mil euros por m². En el mercado de viviendas de nueva construcción de Praga, el precio medio de oferta alcanzaba unos 7.310 euros por metro cuadrado, y en el barrio más caro, Praha 1, unos 10.850 euros por metro cuadrado.
El parque inmobiliario antiguo sigue siendo más asequible. El precio medio de los pisos en edificios prefabricados se estima en aproximadamente 2.940 euros por metro cuadrado, mientras que las viviendas nuevas de los promotores inmobiliarios cuestan, de media, casi el doble: unos 5.800 euros por metro cuadrado.
El rápido aumento de los precios ya se ha convertido en un factor de la política monetaria del país. El 18 de junio de 2026, el Banco Nacional Checo elevó el tipo de interés de referencia de las operaciones de recompra a dos semanas en 0,25 puntos porcentuales, hasta el 3,75 %. El regulador señala la persistencia de las presiones inflacionistas, entre otras cosas, por parte de los precios de la vivienda y los servicios.
Además, en junio, el Banco Nacional Checo decidió aumentar, a partir de julio de 2027, el colchón de capital anticíclico para los bancos del 1,25 % al 1,5 %, justificando la decisión por el activo crédito, el aumento de la deuda de los hogares y las empresas, y la continua subida de los precios de la vivienda.
La rentabilidad bruta media de los alquileres a largo plazo en la República Checa en el segundo trimestre de 2026 se situó en el 3,39 % anual. En el distrito más caro, Praga 1, la rentabilidad de los pisos individuales oscilaba aproximadamente entre el 2,3 % y el 3,3 %, mientras que en los barrios más asequibles de Praga podía acercarse al 4 %.
En Homium consideran que, a medio plazo, los principales factores del mercado seguirán siendo el ritmo limitado de la construcción, el coste de la financiación hipotecaria y la demanda persistente de vivienda en las ciudades más grandes. No obstante, tras el fuerte crecimiento de los últimos trimestres, los inversores deberían evaluar con mayor atención la rentabilidad de cada inmueble concreto, ya que el precio de compra en Praga está aumentando más rápido que la rentabilidad potencial por alquiler.
Homium lleva más de 10 años operando en el mercado inmobiliario internacional y ofrece propiedades en la República Checa, España, Turquía, Grecia, Montenegro, Bulgaria, Croacia, Polonia y otros países. En la República Checa, la mayor parte de las propiedades que ofrece la empresa se concentran en Praga y Karlovy Vary.
La fuente original de las estadísticas de precios es la Oficina Checa de Estadística; el análisis de mercado ha sido publicado por Global Property Guide y actualizado en agosto de 2026.
Fuente:
Global Property Guide – https://www.globalpropertyguide.com/europe/czech-republic/price-history
Homium – https://homium.ua/czech-republic/
Homium, inmobiliaria, inversión, República Checa, vivienda, Прага



