
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo. El volumen de inversiones inmobiliarias a nivel mundial en el segundo trimestre de 2026 alcanzó aproximadamente los 250 000 millones de dólares, lo que supone un aumento del 13 % con respecto al mismo periodo del año anterior, según datos de la consultora internacional Savills.
Los datos se publicaron el 25 de agosto en el estudio «Savills Takes Stock: Global Capital Markets Research Q2 2026». Según la estimación de la empresa, la activa cartera de operaciones que se encuentran en fase de cierre permite prever una mayor recuperación del mercado en la segunda mitad del año.
Savills prevé que, al cierre de todo el año 2026, el volumen global de inversión inmobiliaria podría aumentar aproximadamente un 16 %.
No obstante, la recuperación del mercado se está produciendo de forma desigual. Los inversores se han vuelto más selectivos y concentran su capital en activos con flujos de caja previsibles, un valor claro y una demanda a largo plazo.
Según se desprende del estudio citado por Experts Club, Estados Unidos sigue siendo el mercado más grande. En el segundo trimestre, el volumen de inversión en el sector inmobiliario estadounidense alcanzó aproximadamente 131 000 millones de dólares, un 20 % más que el año anterior.
Por otra parte, Savills destaca el fuerte aumento de las grandes operaciones de cartera en Norteamérica. Su volumen alcanzó los 35 000 millones de dólares, lo que supone un incremento del 60 % en términos interanuales. A modo de comparación, las operaciones con activos individuales crecieron aproximadamente un 10 %.
El crecimiento de las inversiones en carteras está relacionado con el regreso del gran capital institucional y con el deseo de los inversores de asegurarse de inmediato una presencia a gran escala en segmentos prometedores. Despiertan especial interés los centros de datos, el self-storage y los inmuebles para personas mayores.
El mercado europeo también continuó su recuperación. El volumen de transacciones en el segundo trimestre ascendió a 54 000 millones de euros, lo que supone un aumento del 7,7 % con respecto al segundo trimestre de 2025.
En la región de Asia-Pacífico, las inversiones crecieron aún más rápido: un 18 %, hasta alcanzar los 46 000 millones de dólares. Al cierre del primer semestre, el volumen de inversiones en la región creció un 25 %.
En la región de Asia-Pacífico se observa una dinámica especialmente notable en el sector inmobiliario industrial y logístico. En el segundo trimestre, las inversiones en este segmento aumentaron un 17 %, y en el conjunto del primer semestre, un 28 %.
Al mismo tiempo, crece el interés por las residencias de estudiantes y otros formatos de inmobiliaria residencial. Savills atribuye esto, en particular, al aumento de la movilidad estudiantil internacional y al interés de los inversores institucionales por constituir grandes carteras de activos generadores de ingresos.
No obstante, Savills advierte de que la recuperación del mercado aún no puede considerarse un nuevo auge inversor a gran escala. Las tensiones geopolíticas, la situación en Oriente Próximo, el coste de la financiación y las perspectivas económicas inciertas obligan a los inversores a ser mucho más cautelosos a la hora de seleccionar los activos.
A principios de 2026, el empeoramiento del clima inversor, en el contexto del conflicto en torno a Irán, llegó incluso a provocar una evolución trimestral negativa de las inversiones, tras el ajuste estacional. Sin embargo, el impacto de este factor resultó ser menor de lo que temían los participantes en el mercado.
Según Savills, la fase actual del ciclo se caracteriza por el regreso, sobre todo, de actores experimentados y bien capitalizados. Por ello, el factor principal a la hora de tomar una decisión de inversión ya no es la expectativa de un crecimiento generalizado de los precios inmobiliarios, sino la calidad del activo concreto y su capacidad para generar ingresos estables.
CAPITAL, EXPERTS CLUB, inmobiliario, inversiones, mercado, Savills
Según informa Fixygen, la Comisión de Valores y Bolsa de EE. UU. ha propuesto un nuevo régimen, denominado «Regulation Crypto Assets», diseñado específicamente para la captación de capital por parte de proyectos de criptomonedas.
La propuesta contempla dos regímenes.
Los proyectos pequeños podrán recaudar hasta 5 millones de dólares en un plazo de cuatro años, mientras que los de mayor envergadura podrán recaudar hasta 75 millones de dólares cada 12 meses sin tener que pasar por el proceso estándar completo de registro de ofertas de valores.
No obstante, los emisores deberán facilitar información a los inversores y seguirán estando sujetos a la legislación sobre fraude y manipulación del mercado.
La SEC también propone un mecanismo de «safe harbor» que, siempre que se cumplan una serie de requisitos, permite separar el propio criptoactivo del contrato de inversión inicial.
Se aceptan comentarios sobre el borrador hasta el 20 de octubre de 2026.
Si se aprueban las normas, EE. UU. contará por primera vez con un procedimiento independiente y completo de captación de capital específico para las criptoempresas emergentes.
Ucrania se ha incorporado al grupo de los mercados defense-tech más dinámicos de Europa y ocupa el tercer lugar entre los países europeos analizados por volumen de inversión extranjera directa atraída al sector Space & Defence entre enero de 2021 y noviembre de 2025, informa el centro de información y análisis Experts Club.
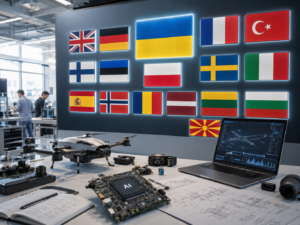
Así se desprende del estudio de Colliers Defence Deployment: How Europe’s military build-up and transformation reshapes property demand. Colliers dividió los principales mercados europeos de defense-tech en tres grupos. Reino Unido, Alemania, Francia y Turquía forman el primer nivel; Suecia, Italia, España, Noruega y Polonia, el segundo; mientras que Ucrania, Finlandia y Estonia fueron incluidas en el tercer nivel como mercados tecnológicos de rápido crecimiento.
Colliers no establece posiciones individuales dentro de cada nivel. Sin embargo, el informe destaca a Ucrania como uno de los principales mercados europeos para tecnologías que se desarrollan directamente a partir de la experiencia en el campo de batalla, especialmente drones, inteligencia artificial, guerra electrónica y sistemas autónomos.
La posición de Ucrania es aún más destacada en inversión extranjera directa. Según los datos de fDi Markets utilizados por Colliers, Ucrania ocupa el tercer lugar en IED destinada a Space & Defence, solo por detrás de Reino Unido y Rumanía, y por delante de Francia, Letonia, Alemania, Lituania, Macedonia del Norte, Polonia y Bulgaria.
Colliers también identificó 38 grandes clústeres geográficos de defense-tech en Europa. Entre los más importantes figuran Londres y el sureste de Inglaterra, París, Múnich y Baviera, Madrid, Roma, Milán, Estocolmo, Oslo, Varsovia, Rzeszów, Alta Silesia, Helsinki-Espoo, Tampere, Oulu, Tallin, Tartu, Ankara y Estambul. El mapa no muestra un clúster geográfico ucraniano separado, aunque Ucrania figura entre los mercados de defense-tech de mayor crecimiento.
El desarrollo del ecosistema ucraniano también queda reflejado en los datos de Brave1. Para julio de 2026, el clúster había concedido casi 1.000 subvenciones por un valor total superior a UAH5.800 millones. A escala europea, el sector también recibe impulso de ReArm Europe / Readiness 2030, cuyo potencial de gasto en defensa movilizable Colliers estima en hasta EUR800.000 millones.
El capital checo se ha convertido en una de las fuentes de inversión más activas en el mercado inmobiliario de Europa Central y del Este durante el primer semestre de 2026, según datos de un estudio de Colliers.
El volumen total de inversiones de los inversores checos en la región se estima en aproximadamente 1.900 millones de euros. La presencia del capital checo fue especialmente notable en Polonia, el mayor mercado de inversión de Europa Central y del Este.
Los inversores checos representaron el 23,6 % del total de inversiones en inmuebles comerciales polacos entre enero y junio. Alemania aportó alrededor del 19 %, el capital polaco el 11,5 %, el estadounidense el 10,6 % y el húngaro el 6,8 %.
La propia República Checa, por su parte, se mantuvo como el segundo mercado más grande de la CEE-6. En el primer semestre se cerraron aquí operaciones por un valor superior a 1.400 millones de euros. Esta cifra es inferior a los 2.200 millones de euros registrados en el mismo periodo de 2025, pero, según la valoración de Colliers, el mercado sigue siendo uno de los más estables de la región.
La rentabilidad de las oficinas de gama alta en Praga se estima en aproximadamente el 5,25 %, la de los almacenes de primera clase, en torno al 5 %, y la de los centros comerciales, en torno al 6 %. Se trata de unas de las tasas de capitalización más bajas entre los principales mercados de Europa Central, lo que refleja la valoración relativamente alta que los inversores otorgan a los activos checos.
La actividad del capital checo en los países vecinos forma parte de una tendencia más amplia. Colliers señala que, en los mercados de Europa Central y del Este (ECE), está aumentando la importancia no solo de los fondos globales de EE. UU. y Europa Occidental, sino también de los inversores de la propia Europa Central.
Esto está dando lugar gradualmente a un capital de inversión regional propio, capaz de respaldar operaciones incluso en períodos en los que los grandes fondos internacionales adoptan una actitud más cautelosa hacia la región.
Las inversiones en bienes raíces comerciales de los seis mayores mercados de Europa Central y Oriental alcanzaron EUR5,8 mil millones en el primer semestre de 2026, aumentando aproximadamente un 7% en comparación con el mismo período del año pasado, según el informe Colliers CEE Investment Scene H1 2026.
El estudio abarca Polonia, República Checa, Hungría, Rumanía, Eslovaquia y Bulgaria. El volumen de inversiones fue superior al promedio de los primeros semestres de los últimos cinco años, que ascendió a EUR4,6 mil millones, y superior al promedio de diez años de EUR5,1 mil millones.
El mayor mercado fue Polonia, donde el volumen de transacciones superó los EUR3 mil millones. Le correspondió alrededor del 52% de todas las inversiones de CEE-6. República Checa ocupó el segundo lugar con más de EUR1,4 mil millones, mientras que Hungría atrajo casi EUR600 millones, mostrando el mejor resultado del primer semestre desde 2021.
Según la evaluación de Colliers, la recuperación del mercado se diferencia de los ciclos de inversión anteriores. El capital está regresando de manera selectiva, y los inversores dan preferencia a los inmuebles con ingresos estables, buena ubicación, alta eficiencia energética y demanda a largo plazo por parte de los arrendatarios.
El mayor segmento fueron las oficinas, seguidas por los bienes raíces comerciales, los inmuebles residenciales y el alquiler institucional, así como los bienes raíces industriales y logísticos.
Colliers pronostica que, al cierre de 2026, el volumen de inversiones en bienes raíces comerciales de CEE-6 podría alcanzar EUR12,5-13 mil millones, frente a EUR11,6 mil millones en 2025, y acercarse a los niveles máximos observados antes de la pandemia.
Entre los principales riesgos para el mercado, los expertos señalan las altas tasas de interés, el aumento del costo de refinanciación, las tensiones geopolíticas, la debilidad de la industria alemana y el costo de la energía. Al mismo tiempo, los proyectos de infraestructura, la industria de defensa, la transición energética, la inteligencia artificial, la reindustrialización y el traslado de la producción más cerca de los consumidores europeos crean oportunidades adicionales de inversión.
Colliers es una empresa global en el ámbito de los servicios profesionales y la gestión de inversiones, que opera en más de 70 países. Sus ingresos anuales ascienden a alrededor de $6 mil millones, su plantilla es de aproximadamente 28 mil personas y los activos bajo gestión ascienden a cerca de $110 mil millones.
BIENES RAÍCES, COLLIERS, EUROPA, EXPERTS CLUB, inversiones, negocios
El grupo agrícola «Kernel» ha firmado un acuerdo de crédito por valor de 100 millones de euros con el Fondo de Exportación e Inversión de Dinamarca (EIFO) para financiar la construcción de su primer proyecto eólico: un parque eólico de 94,5 MW con sistemas de almacenamiento de energía situado en el centro de Ucrania.
«Para “Kernel”, se trata de una continuación lógica de nuestra estrategia a largo plazo de desarrollo de las energías renovables y de fortalecimiento de la sostenibilidad energética de la empresa. El suministro estable de energía a nuestros activos nos permite cumplir con los contratos internacionales», señaló el director general de la empresa ucraniana, Yevgen Osipov, cuyas declaraciones se recogen en un comunicado de prensa publicado el martes.
Se señala que la financiación se concede en el marco del programa especial EIFO de apoyo a las inversiones en Ucrania, y que el acuerdo se firmó con la participación del ministro de Empresa y Competitividad de Dinamarca, Martin Lidegaard.
Según el comunicado de prensa, el parque eólico estará compuesto por 21 turbinas eólicas de última generación, que suministrará e instalará la empresa danesa Vestas, uno de los líderes mundiales en el sector de la energía eólica. El proyecto también prevé la instalación de sistemas industriales de almacenamiento de energía, que ayudarán a equilibrar la producción de electricidad en las horas de máxima demanda.
«La financiación de EIFO es una señal importante para el mercado internacional de inversiones. Este acuerdo confirma que, incluso en condiciones de guerra a gran escala, Ucrania sigue siendo un país en el que se pueden llevar a cabo grandes proyectos de inversión privada», añadió Osipov.
Cabe señalar que el desarrollo de las energías renovables es una de las prioridades estratégicas de «Kernel», junto con su actividad agraria principal; en concreto, el grupo agrícola está instalando paneles solares en sus silos y construyendo una central solar de 106 MW en el sur de Ucrania. A finales de abril de este año, el Banco Europeo de Reconstrucción y Desarrollo (BERD) concedió al grupo agrícola una financiación de 45 millones de dólares para esta central solar, cuyo coste total del proyecto asciende aproximadamente a 86 millones de dólares.
EIFO (Export and Investment Fund of Denmark): agencia nacional de exportación e inversión de Dinamarca. Desde el inicio de la guerra, el EIFO ha financiado más de 30 proyectos en Ucrania. El proyecto de «Kernel» se ha convertido en el segundo proyecto en el ámbito de la energía eólica en Ucrania financiado por el EIFO y forma parte de un apoyo más amplio al sector energético ucraniano.
Vestas es uno de los líderes mundiales en el sector de la energía eólica, con más de 203 GW de potencia instalada en todo el mundo. En Ucrania, Vestas cuenta con 888 MW de potencia eólica, ya instalada o en fase de construcción.
El holding agrícola «Kernel» es el mayor productor y exportador mundial de aceite de girasol, el mayor exportador de cereales de Ucrania, operador de una amplia red de activos logísticos y uno de los principales productores de cereales y oleaginosas de Ucrania. Es uno de los mayores productores y distribuidores de aceite embotellado de Ucrania. Se dedica al cultivo de productos agrícolas y a su comercialización.
Según los resultados de los nueve primeros meses del ejercicio fiscal 2026 (desde el 1 de julio de 2025), «Kernel» redujo su beneficio neto en un 5 %, hasta los 208 millones de dólares; aumentó sus ingresos en un 0,4 %, hasta los 3 009,2 millones de dólares; y su EBITDA, en un 1 %, hasta los 403 millones de dólares.



