
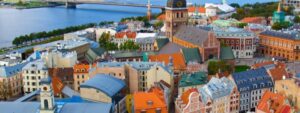
Según informa el proyecto Relocation, los diputados del partido letón «Progresistas» han presentado ante el Seimas un proyecto de ley para suprimir la posibilidad de obtener un permiso de residencia temporal a cambio de una inversión de al menos 150 000 euros en un fondo de inversión alternativo estatal.
El proyecto de ley n.º 1521/Lp14 se presentó el 3 de septiembre y, el 10 de septiembre, el Seimas decidió, por 65 votos a favor y 17 en contra, remitirlo a las comisiones parlamentarias para su examen.
La nueva Ley de Inmigración, que entrará en vigor el 15 de septiembre de 2026, permite a un extranjero obtener un permiso de residencia temporal por un período de hasta cinco años, siempre que invierta al menos 150 000 euros durante un período mínimo de cinco años a través de una entidad gestora de fondos de inversión alternativos creada por el Estado. Además, el inversor debe ingresar 10 000 euros al presupuesto del Estado.
La propuesta de los «Progresistas» prevé la supresión de esta disposición de la ley. Los autores de la iniciativa justifican su postura alegando riesgos en materia de seguridad nacional, lucha contra el blanqueo de capitales, cumplimiento del régimen de sanciones y reputación internacional del país. Esta es la postura de los promotores del proyecto de ley, no una decisión ya aprobada por el Seimas.
No obstante, el proyecto de ley no suprime otro mecanismo de inversión para obtener un permiso de residencia: la inversión en el capital de una empresa letona. Según la ley vigente, un inversor extranjero puede solicitar un permiso de residencia temporal, en particular, si realiza una inversión de 50 000 euros en una empresa con hasta 50 empleados y una facturación anual o un balance de hasta 10 millones de euros, o de 100 000 euros en una empresa de mayor tamaño. En la tramitación inicial también se prevé un pago de 10 000 euros al presupuesto.
La nueva Ley de Inmigración fue aprobada por el Seimas el 20 de agosto y entró en vigor el 15 de septiembre de 2026. Esta ley sustituyó a la normativa anterior sobre los permisos de residencia por inversión y, en particular, eliminó los motivos anteriormente utilizados relacionados con la compra de inmuebles y las inversiones bancarias subordinadas.
El mecanismo del fondo se incluyó en la nueva ley tras largos debates en el Seimas. El presidente de Letonia, Edgar Rinkēvičs, devolvió la ley al Parlamento en junio para su reconsideración y llamó la atención específicamente sobre la disposición que permite conceder un permiso de residencia a cambio de una inversión de 150 000 euros en un fondo de inversión alternativo y una aportación de 10 000 euros al presupuesto.
Por el momento, se trata únicamente de una iniciativa legislativa. Para suprimir el requisito de inversión para la obtención del permiso de residencia, las enmiendas deben someterse a un nuevo examen y ser aprobadas por el Seimas.
inmobiliaria, inversiones, Letonia, migración, permiso de residencia
Según datos de Fixygen, la sociedad anónima privada «Compañía Financiera de Vivienda de Ucrania» («Ukrfinzhilie»), operadora del programa hipotecario estatal «eOselya», está trabajando en la preparación de una emisión de valores titulizados para los mercados internacionales de capitales tras el fin de la guerra desencadenada por Rusia, cuyo volumen podría ascender a aproximadamente 1 000 millones de euros, según ha informado el presidente del consejo de administración, Yevgeni Metzger.
«Nos estamos preparando y, de hecho, somos la empresa que, probablemente, será la primera en llevar a cabo una titulización. Contamos con JP Morgan, que nos asesora y nos guía hacia los mercados de capitales abiertos», afirmó durante un debate sobre las perspectivas del mercado bursátil en Ucrania organizado la semana pasada por el Foro Económico Internacional de Kiev.
Metsger señaló que, para ello, «Ukrfinzhilia» creará carteras hipotecarias por un valor equivalente a entre 2.000 y 3.000 millones de dólares.
El director de «Ukrfinzhilia» precisó que aún hay que determinar a qué mercados salir, ya que los mercados estadounidense y europeo presentan diferencias sustanciales. «Debemos estar preparados para ambas opciones», añadió.
Según él, el camino para la emisión de valores titulizados lo abrió la ley sobre titulización y bonos garantizados (n.º 15172), que se elaboró conjuntamente con la Comisión Nacional de Valores y del Mercado de Valores y el Banco Europeo de Reconstrucción y Desarrollo (BERD).
Metzger señaló que en el mercado internacional hay muchísimos inversores que operan en el mercado de instrumentos hipotecarios, como, por ejemplo, el fondo belga Revive.
«Seamos sinceros. Esperamos que la titulización o las emisiones de eurobonos hipotecarios sean posibles tras la guerra. No creo que ahora —ni este año, ni el que viene, ni durante la guerra— podamos hacerlo», subrayó al mismo tiempo el director de «Ukrfinzhilia».
Añadió que también es necesario aprobar normativas y reglamentos que permitan prepararse adecuadamente para la emisión de valores titulizados.
«Por eso seguimos adelante; esperamos aprovechar este año y el próximo para prepararnos para la titulización», resumió Metzger.
«Ukrfinzhilia», Hipotecas, inversiones, titulización, еОселя
La empresa Tether, emisora del USDT, el stablecoin más grande del mundo, ha lanzado, junto con la gestora Fasanara Capital, el fondo de inversión de crédito privado StableFund, según informa Fixygen.
El capital inicial del fondo asciende a 400 millones de dólares, aportados por Tether y Fasanara. En el futuro, los socios pretenden atraer hasta 3.000 millones de dólares de capital institucional procedente de inversores externos.
StableFund concederá préstamos principalmente a pequeñas y medianas empresas que tienen dificultades para obtener financiación bancaria. Según las estimaciones de los organizadores del proyecto, el déficit global de financiación de las pymes asciende a unos 5,7 billones de dólares.
Tether y Fasanara valoran el mercado mundial del crédito privado en aproximadamente 3 billones de dólares, y estiman que para 2029 podría crecer hasta los 5 billones de dólares.
La particularidad del proyecto radica en el uso de la infraestructura de las stablecoins para financiar empresas de la economía real. Esto significa que el USDT va superando progresivamente los límites de su función tradicional como instrumento de liquidación para las plataformas de cripto.
Para Tether, esto supone una continuación de la diversificación de su negocio. La empresa ya invierte en bonos del Estado, oro, Bitcoin, proyectos energéticos, inteligencia artificial y telecomunicaciones.
El lanzamiento de StableFund pone de manifiesto una nueva tendencia del mercado: los mayores emisores de stablecoins están pasando de ser empresas de infraestructura del sector de las criptomonedas a convertirse en intermediarios financieros de pleno derecho.
Para el propio USDT, esto también supone potencialmente una fuente adicional de demanda real: el uso del stablecoin no solo para el comercio de criptomonedas y las transferencias internacionales, sino también para la concesión de créditos a empresas.
Según informa el proyecto Relocation, cinco Estados del Caribe Oriental —Antigua y Barbuda, Dominica, Granada, Santa Lucía y San Cristóbal y Nieves— tienen previsto enviar a Bruselas una delegación conjunta para negociar el futuro de los programas de ciudadanía por inversión (Citizenship by Investment, CBI), según informa Prian citando a Investment Migration Insider.
El primer ministro de Dominica, Roosevelt Skerrit, ha comunicado que está previsto celebrar las negociaciones a finales de septiembre de 2026, aunque la fecha exacta de la reunión aún no se ha acordado. La delegación tiene previsto mantener consultas con los dirigentes de la Comisión Europea, el Consejo Europeo y el Servicio Europeo de Acción Exterior.
La decisión sobre la misión conjunta se adoptó el pasado 10 de julio en una reunión de líderes de los países del Caribe Oriental celebrada en Roseau, Dominica. En un comunicado oficial, los participantes en la reunión subrayaron la importancia económica de los programas de ciudadanía por inversión para los pequeños Estados insulares y la necesidad de tener en cuenta su dependencia de los ingresos relacionados con la CBI.
Las negociaciones se desarrollan en un contexto de endurecimiento de la postura de la Unión Europea respecto a este tipo de programas. Según se informó, el 25 de junio, el comisario europeo de Asuntos Internos y Migración, Magnus Brunner, envió a Antigua y Barbuda una carta en la que proponía reducir progresivamente el programa de ciudadanía por inversión hasta el 1 de junio de 2028, previendo un período de transición de 24 meses. Según fuentes del sector, se han enviado requisitos similares a otros cuatro Estados.
El motivo de la presión por parte de Bruselas está relacionado, ante todo, con el acceso sin visado de los ciudadanos de estos Estados al espacio Schengen. El nuevo mecanismo de la UE permite considerar la existencia de un programa que otorga la ciudadanía a cambio de inversiones, sin que el solicitante tenga un vínculo significativo con el país, como motivo para suspender el régimen de exención de visados. En los documentos de la UE también se subraya la necesidad de reforzar la verificación de los solicitantes y de poner fin progresivamente a este tipo de programas.
Ya en septiembre, los Estados del Caribe deberán reforzar la verificación de los candidatos y excluir por completo de los programas a las personas sujetas a sanciones de la UE. Al mismo tiempo, los países están trabajando en la creación de un organismo regulador regional único: la Autoridad Reguladora de la Ciudadanía por Inversión del Caribe Oriental (ECCIRA). La decisión de constituir un regulador común fue adoptada por cinco Estados ya en 2025.
Se prevé que la ECCIRA establezca normas comunes para la verificación de los inversores, supervise las actividades de los programas nacionales y gestione el intercambio de información entre los países. La sede del organismo regulador se ubicará en Granada.
Los programas de ciudadanía por inversión siguen siendo una importante fuente de ingresos para las pequeñas economías caribeñas. Los extranjeros pueden obtener la ciudadanía tras realizar una aportación establecida a un fondo estatal o invertir en proyectos aprobados, en particular en el sector inmobiliario. A fecha de 2026, los cinco programas siguen aceptando solicitudes, y el umbral mínimo de participación parte aproximadamente de 200 000 dólares, aunque los requisitos concretos varían según el país.
Los gobiernos caribeños pretenden convencer a la UE de que no suspenda los programas de forma repentina y proponen que se tenga en cuenta su papel en la financiación de infraestructuras, proyectos climáticos, educación, sanidad y recuperación tras catástrofes naturales.
Según Skerrit, el objetivo de la futura misión es encontrar, junto con Bruselas, «soluciones prácticas y mutuamente beneficiosas» que permitan tener en cuenta al mismo tiempo los requisitos de la UE en materia de seguridad y los intereses de las pequeñas economías insulares.
Italia está preparando el programa TERRA, con un presupuesto total de hasta 105 millones de euros, destinado a ampliar el acceso a la financiación de las microempresas y las pequeñas y medianas empresas del sector agroalimentario de Ucrania, según ha informado el Ministerio de Política Agraria y Alimentación de Ucrania tras las negociaciones con la parte italiana.
El programa se presentó durante una reunión entre el viceministro de Política Agraria, Denys Bashlyk, y el representante especial del ministro de Asuntos Exteriores de Italia para la reconstrucción de Ucrania, Davide La Cecilia. Las partes definieron como una de las prioridades de la cooperación el apoyo a los pequeños agricultores y el desarrollo de la cooperación agrícola.
Según la información facilitada por el Ministerio de Asuntos Exteriores y Cooperación Internacional de Italia, TERRA Ukraine —Transforming and Empowering Resilient and Responsible Agribusiness— consta de dos componentes principales.
Está previsto destinar hasta 100 millones de euros a instrumentos financieros gestionados por la institución financiera estatal italiana Cassa Depositi e Prestiti (CDP). Los fondos se destinarán a reducir los riesgos de los intermediarios financieros ucranianos y a ampliar el crédito a las microempresas y las pequeñas y medianas empresas del sector agroalimentario. El componente financiero prevé una contragarantía de la Comisión Europea en el marco del Ukraine Investment Framework.
Se han previsto hasta 5 millones de euros adicionales para asistencia técnica y desarrollo de competencias, y la ejecución de esta parte del programa se llevará a cabo principalmente con la participación de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO).
La parte italiana considera que TERRA no es solo un mecanismo de financiación. El programa debe contribuir a la modernización de las empresas agrícolas ucranianas, a la implantación de las normas sanitarias, medioambientales y corporativas europeas, así como a la transición hacia un modelo de producción agrícola más sostenible, de acuerdo con el Pacto Verde Europeo.
«Para nosotros es importante no solo enseñar a los agricultores a trabajar juntos, sino crear un modelo práctico que les permita aunar recursos, producir grandes volúmenes de productos y acceder a nuevos mercados. Si este enfoque da resultados, se podrá ampliar a todas las regiones de Ucrania», señaló Bashlyk.
La parte ucraniana también espera aprovechar la experiencia de Italia en el desarrollo de la cooperación agrícola y la agrupación de pequeños productores para la transformación conjunta, la logística y la entrada en mercados más amplios.
El embajador de Italia en Ucrania, Carlo Formosa, había anunciado anteriormente, el 3 de septiembre de 2026, que TERRA se está preparando como uno de los nuevos instrumentos de apoyo al sector agrícola ucraniano. Según él, el programa está orientado, ante todo, a facilitar el acceso de las pymes agrícolas al crédito.
Al mismo tiempo, Italia está ampliando sus proyectos agrícolas en la región de Odesa. Según datos de la parte italiana, ya se han movilizado en la región unos 25 millones de euros para proyectos en el sector agrícola, en concreto para los programas Pro.UKR, el apoyo a la viticultura y la vinicultura a través de la FAO y un proyecto de 6 millones de euros para la modernización de los sistemas de riego en Tatarbunary y Kiliya. Además, se está preparando el proyecto ROOTS, con un presupuesto de 7 millones de euros, entre la región de Friuli-Venecia-Juliana y la región de Odesa.
Ucrania e Italia han acordado acelerar las decisiones organizativas necesarias para la puesta en marcha práctica de TERRA. Por el momento, no se han anunciado públicamente los plazos concretos para el inicio de la concesión de financiación a las empresas agrícolas ucranianas ni las condiciones para la obtención de créditos.
Según informa Fixygen, la volatilidad del bitcoin se mantiene en niveles históricamente bajos, a pesar de las importantes fluctuaciones en los flujos de los ETF de criptomonedas, el cambio en las expectativas sobre los tipos de interés de la Fed y las bruscas oscilaciones de precios en determinados días de negociación.
El análisis de Glassnode muestra que uno de los factores más importantes en la reducción de la volatilidad realizada mensual ha sido el aumento de la proporción de bitcoins en manos de tenedores a largo plazo. Este indicador explica mejor los cambios en la volatilidad que la capitalización de la criptomoneda, el interés abierto en derivados, las tasas de financiación o el volumen de negociación, según informa The Block.
En otras palabras, ya no solo importa el tamaño del mercado, sino también la estructura de los titulares de BTC.
El bitcoin, que antes circulaba en gran medida entre inversores especulativos y traders, se concentra cada vez más en manos de titulares a largo plazo, ETF, empresas y otros participantes que realizan transacciones con mucha menos frecuencia.
Esto podría reducir el volumen de monedas que participan constantemente en la negociación y disminuir la sensibilidad del mercado ante las fluctuaciones a corto plazo de la demanda.
Al mismo tiempo, más del 71 % de toda la oferta de Bitcoin se encuentra actualmente en beneficios, según los datos que aportan los analistas de Bitfinex.
Este indicador se acerca a la media histórica de alrededor del 74,7 %. Según las observaciones de los analistas, en ciclos anteriores, un cruce sostenido por encima de este nivel solía coincidir con la transición del mercado de una fase bajista a una fase alcista más estable.
En este sentido, la elevada proporción de monedas en beneficios tiene un doble efecto. Por un lado, refleja la mejora de la situación financiera de los propietarios de bitcoin. Por otro, crea un volumen potencial de oferta que podría salir al mercado en caso de un nuevo aumento del precio, ya que los inversores comienzan a recoger beneficios.
El 12 de septiembre, el bitcoin cotiza en torno a los 77 000 dólares, manteniéndose muy por debajo del máximo histórico de 2025.
Al mismo tiempo, la propia infraestructura del mercado está cambiando. Los ETF al contado se han convertido en uno de los mayores canales de demanda institucional, las empresas que cotizan en bolsa están creando reservas de bitcoin por valor de miles de millones, y la proporción de almacenamiento a largo plazo va en aumento.
Esto acerca gradualmente al bitcoin, en cuanto a la estructura de sus inversores, a los activos financieros tradicionales, aunque la volatilidad absoluta de la criptomoneda sigue siendo considerablemente superior a la de la mayoría de los grandes índices bursátiles o de los bonos del Estado.
Según la valoración de los analistas de Bitfinex, la situación actual se ajusta más, por el momento, a una consolidación con potencial de crecimiento que a una nueva ruptura alcista confirmada.
De este modo, el cambio en la composición de los tenedores de Bitcoin podría modificar gradualmente el modelo habitual de los ciclos de las criptomonedas. Si una parte cada vez mayor de la oferta permanece en los ETF, las empresas y los inversores a largo plazo, los ciclos futuros podrían ser menos bruscos, aunque todavía es pronto para descartar por completo las fluctuaciones significativas de precios del Bitcoin.



