
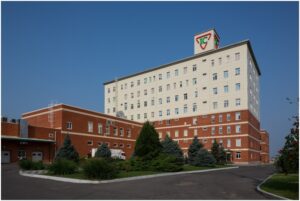
Приведение фармацевтического производства в соответствие с европейскими требованиями требует от украинских фармацевтических производителей значительных инвестиций, что может привести к повышению себестоимости продукции, считает генеральный директор фармацевтической компании «Интерхим» Анатолий Редер.
«Мы находимся в той парадигме, в которой сейчас движется наша страна, — к европейским требованиям. Мы должны понимать, что соответствие европейским стандартам, директивам ЕС, тем принципам и подходам, которые сейчас действуют в Европе, потребует от нас значительных дополнительных инвестиций — в производство, регуляторные процессы, исследования и т. д. То есть речь идет об огромных дополнительных расходах для того, чтобы в течение достаточно короткого времени соответствовать требованиям, которые на сегодняшний день являются нормой в Европейском Союзе. При постепенном переходе к этим требованиям, это нужно признать, существенно вырастут расходы на производство», — сказал он в интервью агентству «Интерфакс-Украина».
Как отметил Редер, соответствие европейским стандартам, в частности тем, которые внедрены в украинский закон о лекарственных средствах, автоматически потребует дополнительных инвестиций, что так или иначе приведет к росту цен.
«Надо открыто об этом говорить. Изготовить таблетки из воздуха невозможно. Если понадобится дополнительный контроль, понадобятся дополнительные расходы. Сегодня мы контролируем все серии произведенной продукции в течение всего срока годности, чего раньше не требовалось, и это сотни и тысячи произведенных серий и, соответственно, огромные средства. Дополнительные точки контроля в производстве, которые требует от нас законодательство Евросоюза, — это дополнительный парк оборудования, дополнительный персонал лабораторий, дополнительные производственные процессы, это объективно масштабные инвестиции. Эти затраты неизбежно повлияют на рост цен», — констатировал он.
Как сообщает Fixygen, обратный выкуп, который уже давно используют публичные компании для поддержки акций, становится одним из главных инструментов криптовалютного рынка.
В 2026 году криптопроекты уже направили около $640 млн на выкуп собственных токенов, что является историческим максимумом, подсчитала Financial Times.
Для сравнения: за весь 2025 год этот показатель составлял около $545 млн, а в 2024 году — всего $366 тыс.
Почти 90% нынешних выкупов приходится на Hyperliquid и pump.fun.
Hyperliquid направляет на приобретение HYPE практически всю выручку, которую получает платформа. На фоне такой политики стоимость токена выросла примерно на 70%.
Экономическая логика схожа с выкупом акций (stock buyback): компания или протокол использует денежный поток для сокращения количества токенов в свободном обращении и увеличения экономической ценности оставшихся.
Однако между токеном и акцией существует принципиальная разница. Акция представляет собой долю в компании, тогда как права владельца токена могут быть значительно слабее или вообще не предусматривать юридического права на прибыль.
Поэтому сам по себе выкуп не гарантирует роста. Некоторые проекты продолжили дешеветь даже после запуска программ обратного выкупа.
Тем не менее появление рынка обратного выкупа стоимостью 640 миллионов долларов свидетельствует о том, что криптовалютная отрасль постепенно заимствует инструменты классического корпоративного финансирования.
Объем капитальных инвестиций в Украине в январе-июне 2026 года увеличился на 9,9% по сравнению с аналогичным периодом 2025 года — до 307,915 млрд грн, сообщила Государственная служба статистики.
Ведомство уточняет, что 39,5% общей стоимости осуществленных капитальных инвестиций (или 121,5 млрд грн) пришлось на промышленность, 11,4% (35 млрд грн) — на сельское, лесное и рыбное хозяйство.
Преобладающая доля инвестиций была сосредоточена в материальных активах — 94,5 % общего объема. В частности, наибольший объем средств был вложен в машины, оборудование и инвентарь (36,1%), инженерные сооружения (22,4%), нежилые здания (11,4%) и транспортные средства (10,7%).
По данным Госстата, основным источником финансирования капитальных инвестиций в январе–июне текущего года остаются собственные средства предприятий и организаций – 75,4% (232,114 млрд грн).
Как сообщалось, капитальные инвестиции в Украине в 2025 году по сравнению с 2024 годом выросли на 20,3%, до 893,6 млрд грн.
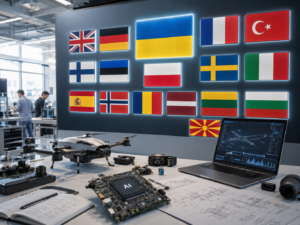
Украина вошла в группу наиболее динамичных defense-tech рынков Европы и заняла третье место среди рассмотренных европейских стран по объему привлеченных прямых иностранных инвестиций в сектор Space & Defence в январе 2021 — ноябре 2025 года, сообщает информационно-аналитический центр Experts Club.
Такие выводы содержатся в исследовании Colliers Defence Deployment: How Europe’s military build-up and transformation reshapes property demand. Аналитики Colliers разделили ведущие европейские defense-tech рынки на три группы. В первую вошли Великобритания, Германия, Франция и Турция, во вторую — Швеция, Италия, Испания, Норвегия и Польша, а Украина вместе с Финляндией и Эстонией отнесена к третьей группе быстрорастущих технологических рынков.
При этом Colliers не ранжирует страны внутри каждой группы. Украина в исследовании отдельно выделена как один из ведущих европейских рынков технологий, развивающихся непосредственно под влиянием боевого опыта, включая беспилотные системы, искусственный интеллект, радиоэлектронную борьбу и автономные технологии.
Еще более высокая позиция Украины зафиксирована по прямым иностранным инвестициям. По данным fDi Markets, использованным Colliers, в рейтинге вложений в Space & Defence Украина занимает третье место после Великобритании и Румынии, опережая Францию, Латвию, Германию, Литву, Северную Македонию, Польшу и Болгарию.
Colliers также определил 38 основных географических defense-tech кластеров Европы. Среди наиболее значимых — Лондон и юго-восток Англии, Париж, Мюнхен и Бавария, Мадрид, Рим, Милан, Стокгольм, Осло, Варшава, Жешув, Верхняя Силезия, Хельсинки-Эспоо, Тампере, Оулу, Таллинн, Тарту, Анкара и Стамбул. При этом отдельного украинского кластера на карте Colliers нет, хотя Украина включена в группу наиболее динамичных defense-tech рынков.
Развитие сектора подтверждают и данные Brave1: к июлю 2026 года кластер предоставил разработчикам почти 1 тыс. грантов общей стоимостью более 5,8 млрд грн. Дополнительным драйвером европейской отрасли становится программа ReArm Europe / Readiness 2030, потенциальный объем мобилизуемых оборонных расходов которой Colliers оценивает до EUR800 млрд.
Как сообщает Experts.news, жилая недвижимость и институциональная аренда стали одним из самых быстрорастущих сегментов инвестиционного рынка Центральной и Восточной Европы в первом полугодии 2026 года.
На сегмент residential/living пришлось 19% инвестиций в коммерческую недвижимость CEE-6 против всего 7% годом ранее, свидетельствуют данные Colliers.
Таким образом, его доля менее чем за год увеличилась почти втрое и приблизилась к показателям традиционных крупнейших классов недвижимости — офисов и торговых объектов.
Одним из наиболее показательных примеров стала Польша, где в первом полугодии состоялась крупнейшая сделка в истории местного рынка институционального арендного жилья PRS.
Vantage Development приобрела 18 завершенных проектов Resi4Rent за 575 млн евро. Портфель включает 5 322 квартиры в Варшаве, Кракове, Вроцлаве, Гданьске, Лодзи и Познани.
Эта сделка свидетельствует о росте интереса крупных инвесторов к жилым объектам, предназначенным не для последующей продажи отдельных квартир, а для долгосрочной профессиональной аренды целыми портфелями.
Такой формат широко распространен в Западной Европе, однако в странах Центральной и Восточной Европы институциональный рынок аренды значительно моложе и имеет больше пространства для роста.
Интерес к сегменту поддерживают урбанизация, высокая стоимость приобретения жилья, мобильность рабочей силы и рост спроса на профессионально управляемое арендное жилье в крупнейших городах региона.
По данным Colliers, при общем объеме инвестиций в CEE-6 в размере 5,8 млрд евро рынок постепенно становится более диверсифицированным, а residential/living уже вошел в число четырёх крупнейших направлений вложения капитала.
Румынский рынок коммерческой недвижимости привлек около 300 млн евро инвестиций в первом полугодии 2026 года против примерно 400 млн евро за аналогичный период прошлого года, говорится в исследовании Colliers CEE Investment Scene H1 2026.
На Румынию пришлось 5,4 % общего объема инвестиций CEE-6, несмотря на то, что страна формирует около 18 % совокупного ВВП шести рассматриваемых экономик. По мнению Colliers, это свидетельствует о значительном потенциале дальнейшего роста румынского инвестиционного рынка.
Около 60 % инвестиционного объема Румынии в первом полугодии пришлось на офисы, что стало самой высокой долей этого сегмента с 2022 года.
При этом во втором полугодии структура рынка может измениться за счет крупных сделок в сфере торговой и других видов недвижимости.
Румыния продолжает предлагать более высокую доходность, чем многие более зрелые рынки Центральной Европы. В Бухаресте prime yield составляет около 7,5% для офисов, 7,75% для промышленно-логистических объектов и 7,25% для торговых центров.
Для сравнения: доходность высококачественных объектов в Варшаве, Праге и других более ликвидных столицах региона находится на более низких уровнях.
Colliers отмечает, что снижение объема сделок в первом полугодии не обязательно означает ухудшение фундаментального состояния рынка. Ряд крупных транзакций находился на стадии завершения уже после конца июня.
В частности, продажа портфеля торговой недвижимости MAS компании AFI Europe была завершена уже в третьем квартале. Если сделки, находящиеся в процессе, будут завершены, общий инвестиционный объем Румынии по итогам 2026 года может приблизиться к 1 млрд евро.
Это был бы лишь второй год после 2007 года, когда румынский рынок достиг такого уровня, отмечает руководитель направления Capital Markets Colliers Romania Роберт Микло.
Colliers работает в более чем 70 странах, насчитывает около 28 тыс. специалистов и управляет активами на сумму примерно $110 млрд.



