
Германия остается страной с одной из самых низких долей собственников жилья в Европе: по оценке Pestel-Institut, в 2025 году только 43,5% частных домохозяйств страны жили в собственной квартире или доме. Это минимальный показатель примерно за два десятилетия.
Сейчас собственное жилье в Германии является скорее исключением, чем стандартной моделью проживания: большинство домохозяйств продолжает арендовать недвижимость.
Официальная статистика Германии подтверждает эту особенность рынка. По данным Федерального статистического ведомства Destatis и Eurostat, в 2025 году 52,8% населения Германии проживали в арендованном жилье. Это самая высокая доля арендаторов среди всех стран Европейского союза. Для сравнения, во Франции она составляла 38,6%, в Испании — 26,4%, Польше — 12,8%, а в Словакии — всего 6,2%.
Цифры Pestel-Institut и Destatis несколько различаются из-за методологии. Pestel оценивает долю домохозяйств, живущих в собственном жилье, тогда как данные Eurostat, которые приводит Destatis, рассчитываются на уровне населения. Само немецкое статистическое ведомство также публикует показатель собственности на жилье на уровне 41,9% для другой выборки домохозяйств.
Исследование Pestel-Institut показывает, что проблема особенно заметна среди молодых немцев. Почти три четверти жителей в возрасте 25-45 лет живут в аренду. Основными причинами исследователи называют рост стоимости строительства, ипотечных ставок и недостаточную доступность покупки жилья для семей со средними доходами.
С 2000 года стоимость строительства многоквартирных домов в Германии, согласно исследованию, выросла примерно на 160%, тогда как потребительские цены увеличились значительно медленнее. Даже семьи с двумя средними доходами во многих регионах испытывают сложности с приобретением собственного жилья.
Одновременно ситуация осложняется недостаточным предложением новых квартир. В 2025 году в Германии было завершено строительство около 206,6 тыс. жилых единиц — на 18% меньше, чем годом ранее, и это минимальный показатель с 2012 года.
Высокая доля арендаторов является давней особенностью немецкой модели рынка недвижимости. Развитый рынок долгосрочной аренды, сильная защита арендаторов и исторически относительно невысокая доля собственников отличают Германию от большинства стран Центральной и Восточной Европы, где собственным жильем располагает подавляющая часть населения.
При этом стоимость аренды новых договоров также быстро растет. По данным Еврокомиссии, в Германии новые арендные ставки в 2013-2024 годах выросли примерно на 50,8%, а в семи крупнейших городах — на 76,3%.
Киевская и Львовская области вместе обеспечили более 1,1 млн кв. м нового жилого строительства, заявленного в Украине в январе-июне 2026 года.
По данным Госстата, в Киевской области было заявлено 599,3 тыс. кв. м, во Львовской — 501,5 тыс. кв. м.
Ещё 437,9 тыс. кв. м пришлось на Киев, 328,7 тыс. кв. м — на Одесскую область и 248,4 тыс. кв. м — на Ивано-Франковскую.
Особенно заметна концентрация по количеству будущих квартир. В Киевской области заявлено около 9,1 тыс. квартир, во Львовской — 7,2 тыс., в Ивано-Франковской — 5,8 тыс.
В совокупности только эти три области обеспечили более 22 тыс. квартир, то есть значительную часть всего нового предложения многоквартирного жилья, заявленного в стране в первом полугодии.
Региональная структура отражает продолжающееся перераспределение девелоперской активности. Киев и Киевская область остаются крупнейшим агломерационным рынком, тогда как Львовская и Ивано-Франковская области сохраняют значительный объем строительства на западе страны.
В то же время динамика неоднородна: в Киевской области объем практически сохранился на уровне прошлого года, в Киеве снизился на 10,7%, а в Ивано-Франковской области — на 20,5%.
Первоисточник: Государственная служба статистики Украины.
DEVELOPMENT, ЖИЛЬЕ, КИЕВСКАЯ ОБЛАСТЬ, ЛЬВОВСКАЯ ОБЛАСТЬ, УКРАИНА
Несмотря на резкое восстановление в 2025 году и рост показателей во втором квартале 2026-го, рынок нового жилищного строительства Украины остается значительно ниже довоенного уровня.
Как сообщает информационно-аналитический центр Experts Club на основании данных Госстата, общая площадь нового жилищного строительства в 2025 году составила 5,8 млн кв. м, увеличившись сразу на 49,4% по сравнению с 2024 годом.
Однако относительно 2021 года, когда показатель достигал 12,7 млн кв. м, объем оставался ниже примерно на 54%, то есть более чем вдвое.
В 2022 году площадь нового строительства составляла 6,6 млн кв. м, в 2023 году — 4,2 млн кв. м, в 2024-м — 3,9 млн кв. м.
Таким образом, минимальный показатель за рассматриваемый период был зафиксирован в 2024 году, после чего в 2025-м рынок начал заметно восстанавливаться.
Во втором квартале 2026 года этот процесс продолжился: площадь жилых домов, заявленных к началу строительства, выросла на 6,1% год к году — до 1,65 млн кв. м.
При этом устойчивость восстановления пока остается неоднозначной. За все первое полугодие площадь нового многоквартирного строительства была на 2,3% ниже прошлогодней, а количество заявленных квартир сократилось на 6%.
Одновременно стоимость строительства продолжает быстро увеличиваться. В июле 2026 года строительные цены были на 23,7% выше уровня июля прошлого года.
Цены на само жилье также растут: во втором квартале 2026 года они увеличились на 19,6% год к году и на 3,8% по сравнению с первым кварталом.
Таким образом, украинский рынок одновременно сталкивается с восстановлением строительной активности, высокой инфляцией строительных расходов и существенным отставанием от объемов предложения, характерных для периода до полномасштабной войны.
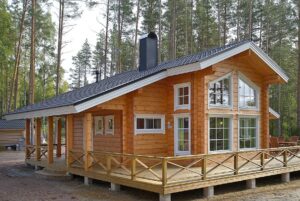
Финская компания Happy Nordic Living Oy планирует реализовать в Киевской области два проекта – построить завод по производству сборных деревянных конструкций и создать пилотный жилой массив для жителей области, пострадавших от российских атак, и внутренне перемещенных лиц (ВПЛ), сообщает в среду сайт Киевской областной военной администрации.
Заместитель председателя Киевской областной государственной администрации Наталья Гаватюк провела встречу с председателем Happy Nordic Living Oy Тимо Микконеном и его командой, в ходе которой стороны обсудили перспективы реализации инвестиционного проекта и дальнейшие шаги по его запуску.
Согласно сообщению, завод ориентировочно сможет обеспечить около 400 рабочих мест: «В настоящее время для размещения производства рассматриваются площадки индустриальных парков области. Такой формат позволит быстрее подготовить необходимую инфраструктуру и приступить к реализации проекта».
В то же время компания рассматривает возможность создания в Киевской области пилотного жилого массива для жителей области, пострадавших в результате российских атак, и ВПЛ.
В ходе встречи стороны согласовали механизмы дальнейшего трехстороннего сотрудничества между Киевской областной государственной администрацией, Happy Nordic Living Oy и консалтинговым партнером UVT GROUP для подготовки дорожной карты проекта.
ЖИЛЬЕ, ИНВЕСТИЦИИ, КИЕВСКАЯ ОБЛАСТЬ, СТРОИТЕЛЬСТВО, ФИНЛЯНДИЯ
Кадровый дефицит, высокая себестоимость строительства и медленное внедрение реформ и разрешительных процедур являются главными вызовами для работы девелоперов и архитекторов в Украине во время войны, сообщили представители строительной сферы в ходе круглого стола «Строить будущее: девелопмент в условиях войны».
«Очень большой дефицит строителей. Мы все ощутили эту проблему весной этого года. Я, как владелец компании, ищу людей, чтобы достроить объекты», — сообщил основатель и генеральный директор A Development Алексей Баранов на круглом столе в агентстве «Интерфакс-Украина».
Помимо чисто строительных специальностей, на рынке также наблюдается дефицит архитекторов, рассказала главный архитектор проекта A Development Юлия Полюхович.
«Во время войны возникает много других вызовов. Например, очень большой дефицит кадров — архитекторов сейчас очень мало. Это очень серьёзный вызов, потому что если раньше над проектом работали три-четыре архитектора, то сейчас это может быть только один», — пояснила она.
При этом архитекторы должны оперативно корректировать проекты с учётом изменений в строительных нормах и стандартах, в частности в части безопасности, отметила эксперт.
Как отметил генеральный директор CREDO Development Виталий Боруль, обустройство подземных укрытий с эвакуационными выходами является значительной статьёй расходов для девелопера, а потому стоимость их строительства должно компенсировать государство.
«Это выглядит круто, это безопасно, но очень дорого. Я считаю, что подземное укрытие должно компенсировать государство. За безопасность людей отвечает государство, поэтому каким-то образом мы должны договариваться с государством, и оно должно это компенсировать», — высказал мнение эксперт.
Девелоперы также ощутили существенный рост себестоимости строительства. Кроме того, рынок реагирует на каждую вражескую атаку на город — после «прилетов» продажи жилья падают. Страхование рисков в строительстве также обходится очень дорого, отметил Баранов.
«До войны расчет был прост: стоимость материалов (бетона или кирпичной кладки) равнялась стоимости работ. Сегодня стоимость работ превышает стоимость материалов в 2–3 раза», — сообщил основатель A Development.
По словам Баранова, значительные препятствия создают и незавершенные процедуры по принятию правительством и министерствами подзаконных актов, в частности в сфере защиты культурного наследия. В то же время местные власти Киева уже 1,5 года не рассматривают вопросы отвода земельных участков.
«Например, в закон о культурном наследии были внесены изменения, но нормативные документы Министерство культуры до сих пор не согласовало. В мае 2022 года вступили в силу изменения, согласно которым невозможно ничего делать в центральном историческом ареале без зон и режимов. А порядок был утвержден только в мае этого года — то есть прошло четыре года. А вот, например, порядка в отношении территорий памятников до сих пор нет», — отметил он.
Баранов подчеркнул, что строительство в историческом центре Киева должно быть осмысленным и прозрачным, но в то же время контролироваться городом.
«Киев должен быть примером. Строительство — это очень дорого, и объект строительства ластиком не сотрешь. Необходимо внедрить такой подход, чтобы всё происходило прозрачно и быстро, но при этом строить то, что будет актуально через годы», – сказал эксперт.
Аналитический центр Experts Club проанализировал данные международной консалтинговой компании Savills о тенденциях на рынке недвижимости ведущих стран мира и определил ряд тенденций европейского рынка недвижимости в 2026 году.
Объем инвестиций в европейскую недвижимость во втором квартале 2026 года достиг 54 млрд евро, увеличившись на 7,7 % в годовом исчислении, свидетельствуют данные Savills.
Несмотря на общее увеличение объема сделок, Savills характеризует восстановление европейского рынка как неравномерное. Усиление макроэкономических и геополитических рисков заставило инвесторов повысить требования к качеству объектов.
Сегодня капитал преимущественно направляется в недвижимость, которая обеспечивает стабильный денежный поток, имеет прозрачную рыночную стоимость и находится в сегментах с долгосрочным структурным спросом.
Одним из главных бенефициаров новой инвестиционной стратегии стала так называемая «living real estate».
На многоквартирное арендное жилье, специализированные студенческие общежития, дома престарелых и жилье для пожилых людей в первом полугодии 2026 года пришлось уже 29% всех инвестиций в недвижимость Европы.
Таким образом, почти каждый третий евро институционального капитала, направленного в европейскую недвижимость, пришелся на объекты, непосредственно связанные с проживанием людей.
Рост интереса к этому сектору связан с дефицитом предложения жилья во многих крупных европейских городах, ростом арендной платы, демографическими изменениями и относительно высокой стабильностью доходов по сравнению с некоторыми традиционными видами коммерческой недвижимости.
В то же время меняется отношение инвесторов к офисам. Качественные современные офисные здания в центральных деловых районах продолжают пользоваться спросом, тогда как устаревшие и неудачно расположенные объекты значительно сложнее продать или профинансировать.
По оценке Savills, рынок фактически делится на активы двух типов. В первом случае инвесторы готовы конкурировать за качественные объекты с надежными арендаторами и прогнозируемым доходом. Во втором — недвижимость со слабой локацией, высокими будущими расходами или неопределенным спросом может длительное время оставаться вне инвестиционного интереса.
Savills отмечает, что Европа, как и прежде, остается важным направлением для глобального капитала, однако требования к инвестициям стали значительно жестче.
Наибольшие шансы привлечь средства имеют рынки, где уже произошла существенная коррекция стоимости и сформировалась более понятная точка входа для инвестора. Дополнительным преимуществом является ограниченное предложение новых объектов и стабильный спрос со стороны арендаторов.
«Восстановление происходит поэтапно и определяется уверенностью инвесторов в конкретных сделках, а не общим желанием идти на риск», — отмечают аналитики Savills.
Таким образом, европейский рынок недвижимости постепенно выходит из периода резкого повышения процентных ставок и переоценки активов, однако новый инвестиционный цикл существенно отличается от предыдущего. Капитал всё чаще направляется не просто в недвижимость как класс активов, а в конкретные сегменты с наиболее понятным долгосрочным спросом.
Первоисточник — Savills, Global Capital Markets Research Q2 2026 — Europe.



