Business news from Ukraine

Business news from Ukraine

Тайванська чекова лотерея стала прикладом стимулювання податкової дисципліни

Як повідомляє Experts.news Тайванська система чекової лотереї залишається одним із найвідоміших прикладів того, як держава може підвищити податкову дисципліну не за рахунок репресій, а за рахунок зміни мотивації покупців і продавців.

Ідея була запроваджена на Тайвані в 1951 році. Замість того, щоб намагатися перевіряти кожен магазин, кафе чи кіоск, влада перетворила касовий чек на потенційний лотерейний квиток. На кожному стандартизованому рахунку з’явився номер, а покупець отримав особистий стимул вимагати офіційний чек навіть під час невеликої покупки.

Міністерство фінансів Тайваню зазначає, що правила єдиної рахунку-фактури та тимчасові заходи щодо призових виплат були розроблені Рен Сяньцюнем 12 грудня 1950 року й почали застосовуватися з 1 січня 1951 року. Відомство пояснює логіку системи так: надія на виграш спонукала громадян вимагати чеки, що допомагало запобігати ухиленню від податків і збільшувати надходження до бюджету.

Механізм виявився простим: якщо продавець не видає чек, продаж може залишитися непомітним для податкової. Але якщо чек дає покупцеві шанс на грошовий приз, інтереси сторін змінюються. Продавець може бути зацікавлений у неврахованій готівковій операції, а покупець — навпаки, в офіційному підтвердженні покупки. Так держава фактично перетворює мільйони споживачів на добровільних контролерів касової дисципліни.

Сьогодні система продовжує працювати. Податковий портал Мінфіну Тайваню публікує номери виграшів за двомісячні періоди. У поточній структурі призів спеціальний приз становить 10 млн тайваньських доларів, головний приз — 2 млн тайваньських доларів, а менші призи починаються з 200 тайваньських доларів.

За оцінкою аналітичного центру Experts Club, головний урок цієї моделі полягає не в самій лотереї, а в правильному перерозподілі стимулів. Держава не збільшує кількість інспекторів до нескінченності, а створює ситуацію, в якій покупець сам зацікавлений у фіскалізації операції.

«Тайванський приклад показує, що податкова дисципліна часто залежить не тільки від суворості покарань, а й від архітектури стимулів. Якщо громадянин отримує зрозумілу особисту вигоду від прозорої операції, держава може досягти більшого ефекту, ніж за рахунок масових перевірок», — зазначає засновник аналітичного центру Experts Club Максим Уракін.

Тайвань не залишився єдиним прикладом. У Європі подібні інструменти застосовували або обговорювали Португалія, Греція, Словаччина, Італія, Польща та Мальта.

У Португалії боротьбу з ухиленням від сплати ПДВ розглядали не лише як завдання податкової служби, а й як суспільний проєкт. У рамках системи електронних рахунків компанії мали виставляти рахунки за всіма операціями та щомісяця передавати їхні дані податковим органам, а споживачі могли отримувати податкові пільги за рахунки в окремих секторах послуг.

У Греції податкова лотерея пов’язана насамперед з електронними платежами. Громадяни можуть перевіряти кількість і номери лотерейних квитків, сформованих на основі щомісячних електронних транзакцій, а податкова служба оприлюднює результати розіграшів.

Словаччина у 2013 році запустила Національну чекову лотерею на тлі одного з найбільших розривів у сплаті ПДВ у Європі. Вже за перші два тижні громадяни зареєстрували понад 7 млн чеків. До вересня 2014 року кількість зареєстрованих чеків зросла майже до 87 млн.

Італія також запровадила механізм, за яким більшість чеків із ПДВ мають містити унікальний код для участі в регулярному державному грошовому розіграші. Цей крок став продовженням подібних рішень в інших європейських країнах.

Ще один несподіваний приклад — Південна Корея, де держава стимулювала не чеки як такі, а платежі, що відстежуються в електронному вигляді. У 1999 році корейські податкові органи запровадили податковий стимул для платежів кредитними та дебетовими картками, а також електронними грошовими чеками. Ця політика допомогла перевести економіку на безготівкові розрахунки та різко збільшити частку бізнес-доходів, що надходили до податкової системи.

У Бразилії подібна логіка була реалізована через програми повернення частини податку та стимулювання споживачів вказувати свої дані в чеках. Програма Nota Fiscal Paulista у штаті Сан-Паулу використовувала електронну звітність підприємств та участь громадян для підвищення прозорості роздрібних операцій.

Ці рішення виглядають незвично, оскільки змінюють звичну філософію податкового адміністрування. Замість схеми «податкова проти бізнесу» держава будує трикутник: продавець, покупець і податковий орган. Якщо покупець зацікавлений у чеку, продавцю складніше приховати оборот. Якщо платіж електронний, податкова отримує більше даних. Якщо громадянин отримує частину вигоди від прозорої операції, контроль стає дешевшим і масовішим.

При цьому такі інструменти не є універсальним рішенням. Вони вимагають цифрової інфраструктури, довіри до держави, захисту персональних даних, зрозумілих правил для бізнесу та контролю за тим, щоб система не перетворювалася на формальність. Досвід Словаччини показує, що початковий ажіотаж може спадати, а окремі учасники починають використовувати систему не стільки як громадянський контроль, скільки як звичайну лотерею.

Для країн із високою часткою готівкових розрахунків і тіньового обороту такі моделі залишаються цікавими. Вони дають змогу збільшити збір податків без прямого підвищення ставок. Особливо перспективними є не самі розіграші, а їхнє поєднання з електронними чеками, онлайн-касами, цифровими податковими кабінетами та податковими бонусами для громадян.

, , , , ,

ЄС обмежить тимчасовий захист для українців, які підлягають мобілізації – аналіз Experts Club

Єврокомісія готує найбільшу з 2022 року зміну режиму тимчасового захисту для громадян України: новоприбулі українці, які підпадають під військові обов’язки та не мають дозволу української влади на виїзд, як правило, не зможуть отримувати тимчасовий захист у ЄС, пише польська Rzeczpospolita.

За даними інформаційно-аналітичного центру Experts Club, громадянам України для в’їзду до Польщі та інших країн ЄС із подальшим отриманням тимчасового захисту буде потрібне спеціальне підтвердження від української влади про те, що вони не підлягають мобілізації. Rzeczpospolita уточнює, що ця вимога може стосуватися не лише чоловіків, а й жінок, якщо вони підпадають під відповідні українські військові обов’язки.

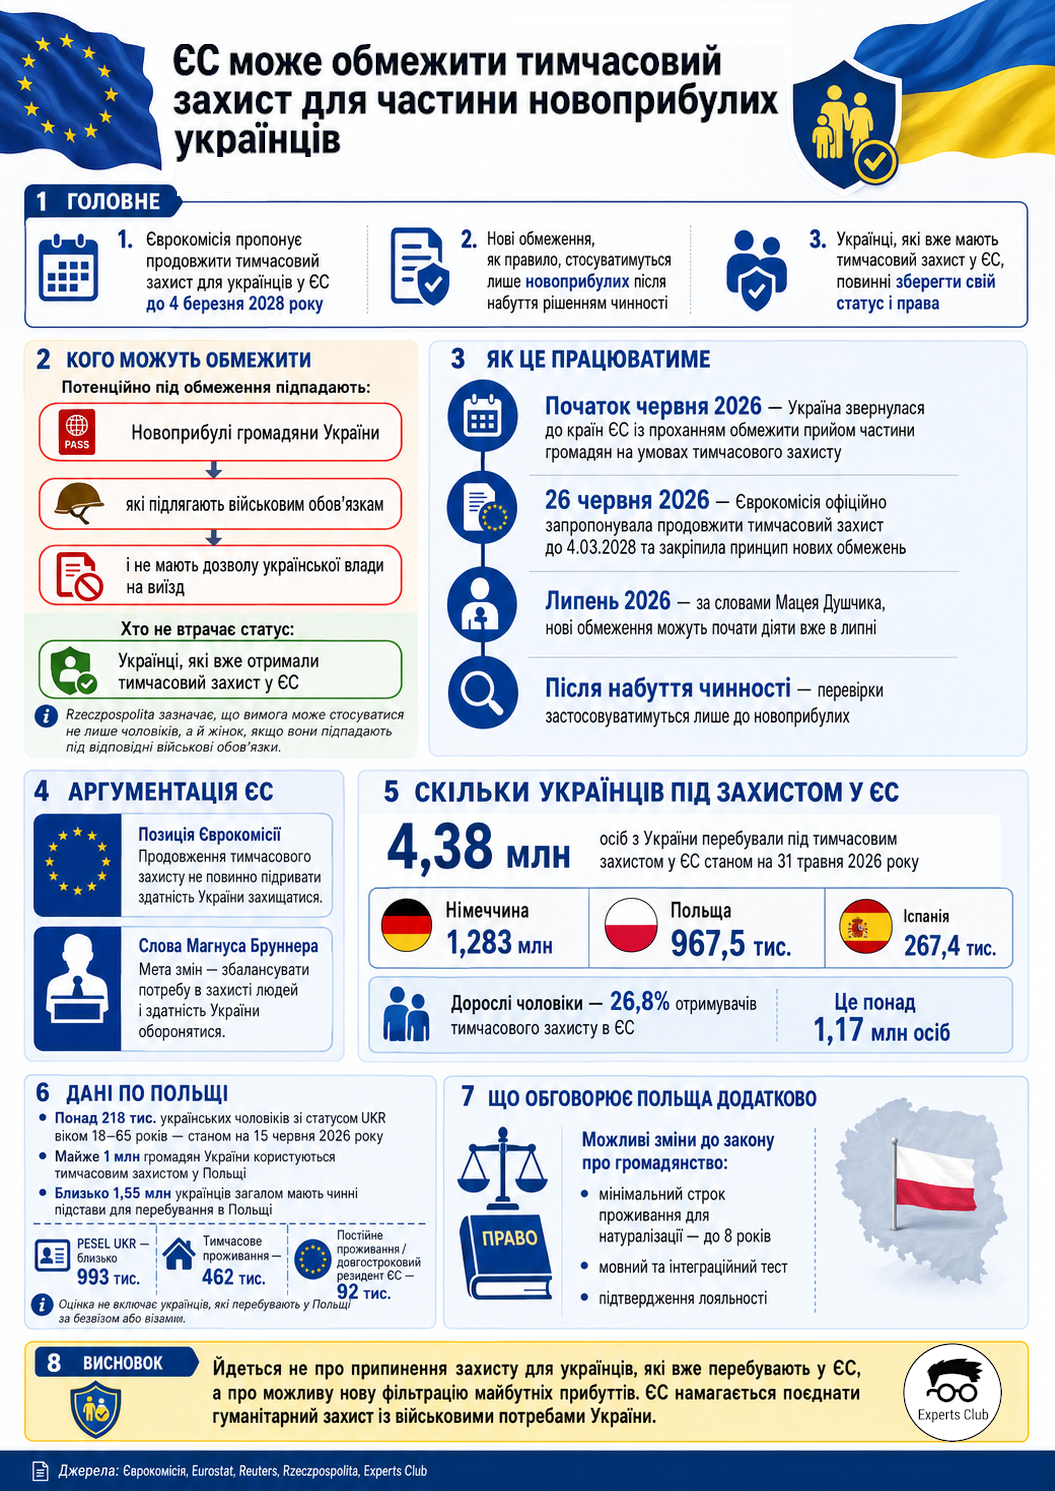
Офіційна пропозиція Єврокомісії вже підтверджує загальний принцип таких змін. 26 червня 2026 року Комісія запропонувала продовжити тимчасовий захист для людей, які втекли з України, ще на один рік — до 4 березня 2028 року, але водночас зазначила, що тимчасовий захист, як правило, не повинен надаватися новоприбулим особам, яким українська влада не дозволила виїзд через військові обов’язки.

У проєкті рішення Єврокомісії йдеться, що продовження тимчасового захисту не повинно підривати здатність України захищатися, а держави ЄС повинні враховувати військові потреби України та її законно встановлені обов’язки щодо призову. Перевірка таких вимог повинна застосовуватися лише до новоприбулих після набуття рішенням чинності, тоді як українці, які вже отримали тимчасовий захист у ЄС, повинні зберегти цей статус і пов’язані з ним права.

Заступник міністра внутрішніх справ Польщі Мацей Душчик заявив Rzeczpospolita, що нові обмеження, ймовірно, почнуть діяти ще в липні, але стосуватимуться не тих, хто вже має тимчасовий захист у країнах ЄС, а тих, хто лише захоче його отримати. Він також зазначив, що Польща підтримує такі зміни.

За інформацією Rzeczpospolita, ініціатором посилення підходу виступила сама Україна, яка на початку червня звернулася до країн ЄС із проханням обмежити прийом частини українських громадян на спеціальних умовах тимчасового захисту. Польське видання пов’язує це зі спробами Києва посилити мобілізацію та зменшити відтік людей, які можуть бути потрібні українській армії.

Reuters раніше повідомляв, що пропозиція Єврокомісії означає: новоприбулі українські чоловіки призовного віку без дозволу української влади на виїзд не зможуть претендувати на тимчасовий захист. За словами єврокомісара з питань міграції Магнуса Бруннера, мета змін — збалансувати потребу в захисті людей і здатність України оборонятися.

У Польщі ця тема має особливе значення, оскільки країна залишається одним із головних центрів прийому українців у ЄС. За даними Eurostat, станом на 31 травня 2026 року в ЄС під тимчасовим захистом перебували 4,38 млн осіб, які втекли з України. Найбільше таких людей було в Німеччині — 1,283 млн, Польщі — 967,505 тис. та Іспанії — 267,4 тис.

Rzeczpospolita з посиланням на польське Міністерство цифровізації пише, що в Польщі станом на 15 червня було понад 218 тис. українських чоловіків зі статусом UKR віком 18–65 років. Загалом у ЄС дорослі чоловіки становлять 26,8% отримувачів тимчасового захисту з України, тобто понад 1,17 млн осіб, якщо виходити з травневої оцінки Eurostat.

Польське Управління у справах іноземців раніше повідомляло, що в країні майже 1 млн громадян України користуються тимчасовим захистом, а загалом дійсні підстави для перебування в Польщі мають близько 1,55 млн українців. До цієї оцінки входять близько 993 тис. осіб із PESEL UKR, 462 тис. громадян України з тимчасовими дозволами на проживання та 92 тис. із постійним проживанням або статусом довгострокового резидента ЄС. Ці дані не враховують українців, які перебувають у Польщі за безвізовим режимом або візами.

Rzeczpospolita також пише, що польське МВС завершує роботу над змінами до закону про громадянство. Серед обговорюваних заходів — збільшення мінімального строку проживання для натуралізації до восьми років, мовний та інтеграційний тест, а також так зване підтвердження лояльності. За даними видання, ця реформа найбільшою мірою торкнеться громадян України, оскільки вони багато років залишаються найбільшою групою іноземців, які подають заяви на польське громадянство.

Таким чином, ідеться не про припинення захисту для українців, які вже перебувають у ЄС, а, ймовірно, про нову фільтрацію майбутніх прибуттів. Євросоюз фактично намагається поєднати гуманітарний захист для біженців із військовими потребами України, а Польща, де проживає одна з найбільших українських громад у Європі, стає одним із ключових учасників цієї дискусії.

, ,

Китай, Польща і Туреччина стали найбільшими торговельними партнерами України за перші 5 місяців 2026 року – Experts Club

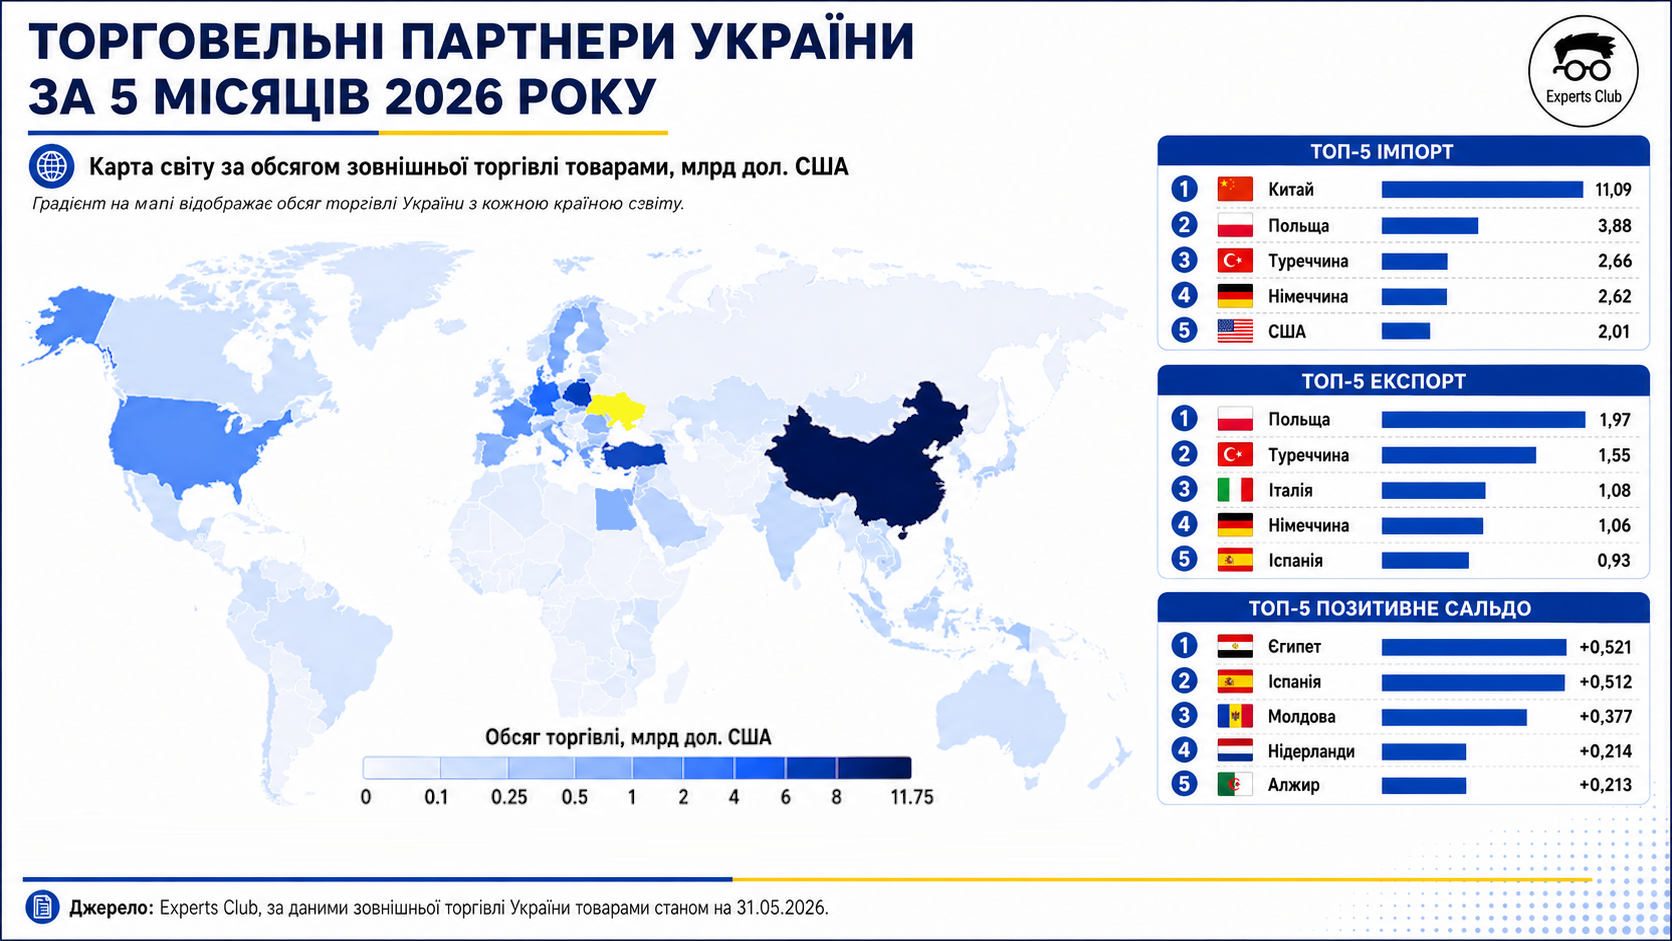
Китай, Польща і Туреччина очолили список найбільших торговельних партнерів України за підсумками січня-травня 2026 року, свідчать дані зовнішньої торгівлі товарами станом на 31 травня 2026 року.

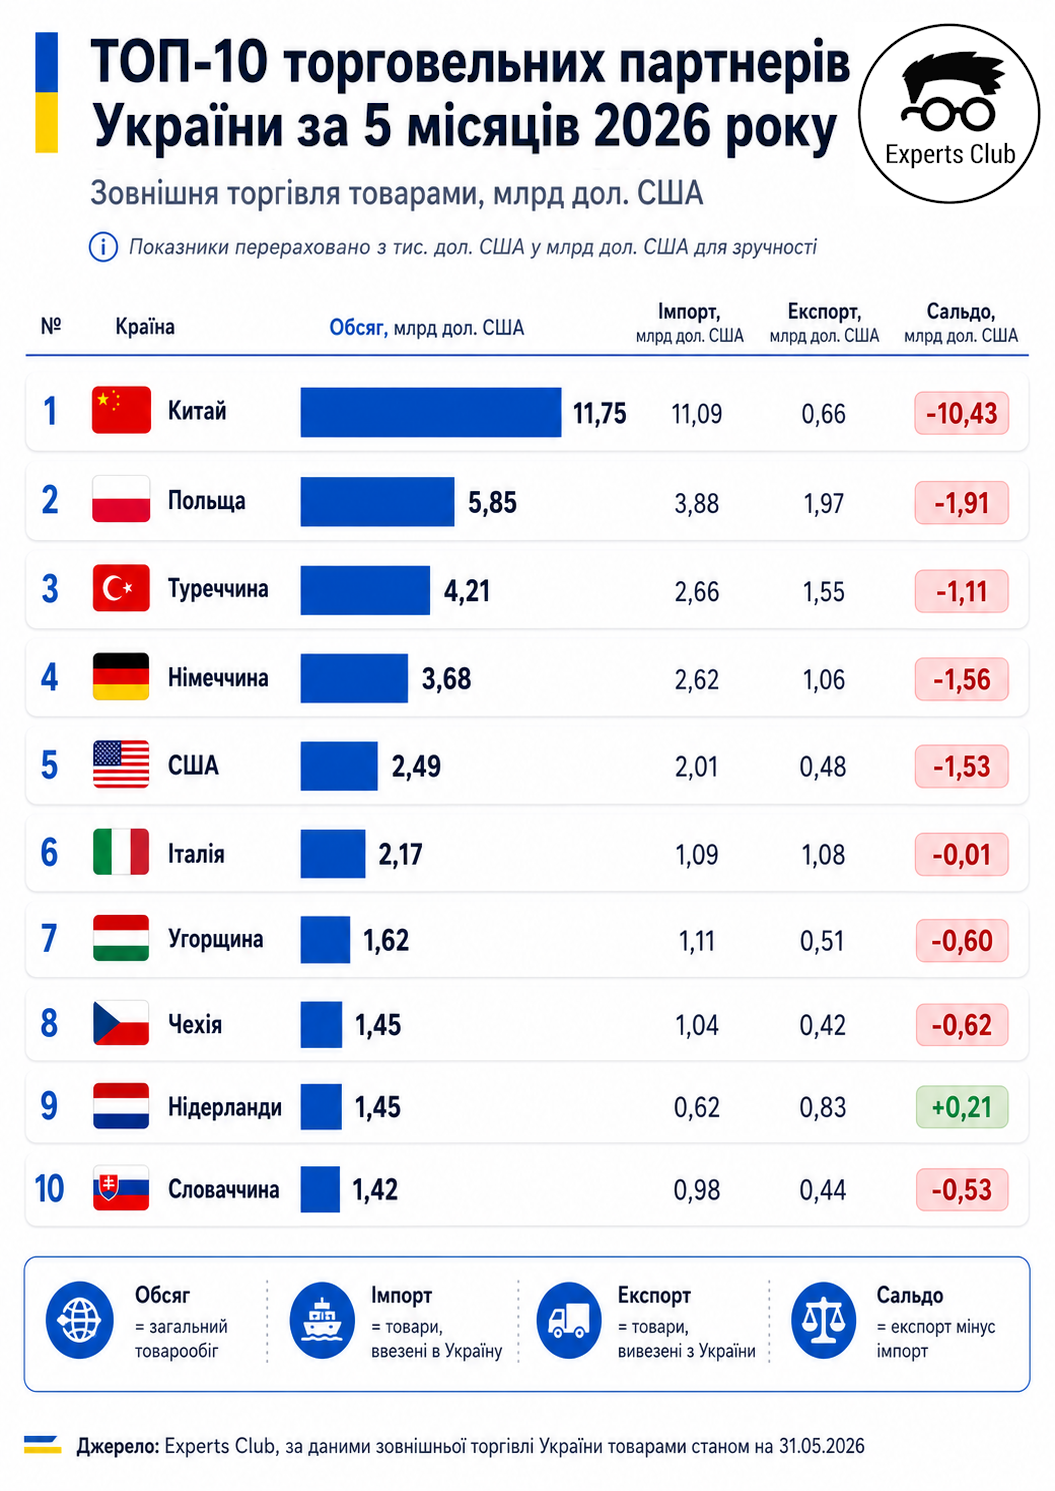
За розрахунками аналітичного центру Experts Club на основі представленої статистики, загальний товарообіг України з усіма країнами світу за перші п’ять місяців 2026 року становив близько $58,1 млрд. Імпорт досяг $40,5 млрд, експорт — $17,6 млрд, а від’ємне сальдо торгівлі товарами становило близько $22,9 млрд.

Топ-10 торговельних партнерів забезпечили близько $36,1 млрд товарообігу, або приблизно 62% усієї торгівлі України товарами. При цьому на них припало близько $27,1 млрд імпорту і $9,0 млрд експорту. Це показує, що зовнішня торгівля України у 2026 році залишається сильно сконцентрованою навколо кількох ключових напрямків, а загальний баланс формується передусім за рахунок імпорту з найбільших економік Європи, Азії та США.

Перше місце з великим відривом посів Китай. Товарообіг України з Китаєм за січень-травень становив $11,75 млрд. При цьому імпорт із Китаю досяг $11,09 млрд, а український експорт — лише $663,8 млн. Від’ємне сальдо торгівлі з Китаєм становило $10,43 млрд, що робить КНР головним джерелом торговельного дефіциту України.

На другому місці перебуває Польща з товарообігом $5,85 млрд. Україна імпортувала з Польщі товарів на $3,88 млрд, експортувала — на $1,97 млрд. Сальдо залишилося від’ємним і становило $1,91 млрд. Польща зберігає значення одного з головних торговельно-логістичних каналів України в ЄС, особливо в умовах переорієнтації української торгівлі після початку повномасштабної війни.

Третє місце посіла Туреччина з товарообігом $4,21 млрд. Імпорт із Туреччини становив $2,66 млрд, експорт України — $1,55 млрд, від’ємне сальдо — $1,11 млрд. Туреччина залишається для України важливим напрямком торгівлі в Чорноморському регіоні, поєднуючи роль постачальника промислових товарів і ринку для української продукції.

До першої п’ятірки також увійшли Німеччина і США. Торгівля з Німеччиною становила $3,68 млрд, зі США — $2,49 млрд. В обох випадках Україна має значний дефіцит: $1,56 млрд із Німеччиною і $1,53 млрд зі США. Це відображає залежність від імпорту обладнання, техніки, транспорту, фармацевтики, енергетичних і пов’язаних з обороною товарів.

Італія посіла шосте місце, але її структура торгівлі помітно відрізняється від інших великих партнерів. Товарообіг становив $2,17 млрд, при цьому імпорт і експорт майже рівні: $1,09 млрд і $1,08 млрд відповідно. Від’ємне сальдо з Італією становило лише $9,5 млн, що робить її одним із найбільш збалансованих великих торговельних партнерів України.

На сьомому-десятому місцях розташувалися Угорщина, Чехія, Нідерланди і Словаччина. Товарообіг з Угорщиною становив $1,62 млрд, із Чехією — $1,45 млрд, із Нідерландами — $1,45 млрд, зі Словаччиною — $1,42 млрд. Серед них вирізняються Нідерланди: це єдина країна в топ-10, з якою Україна має позитивне сальдо — $213,9 млн. Це пов’язано з вищим обсягом українського експорту порівняно з імпортом.

«Структура першої десятки показує, що українська зовнішня торгівля у 2026 році залишається одночасно європейською й азійською. ЄС є ключовим простором для торгівлі, логістики та експорту, але Китай залишається головним постачальником імпортних товарів. Головний виклик для України — не лише нарощувати експорт, а й знижувати асиметрію торгівлі з найбільшими партнерами, особливо за рахунок продукції з вищою доданою вартістю», — зазначив засновник аналітичного центру Experts Club Максим Уракін.

Окремо важливо, що до топ-10 увійшли одразу шість країн ЄС: Польща, Німеччина, Італія, Угорщина, Чехія, Нідерланди і Словаччина. Їхня сукупна роль підтверджує, що Євросоюз залишається базовим торговельним контуром України. Однак навіть усередині ЄС структура неоднорідна: Польща і Німеччина формують великий дефіцит для України, Італія майже збалансована, а Нідерланди дають позитивне сальдо.

Китай залишається окремою проблемою торговельного балансу. Його частка в українському імпорті за перші п’ять місяців 2026 року перевищує чверть загального імпорту товарів, тоді як український експорт до Китаю залишається обмеженим. У результаті майже половина загального торговельного дефіциту України формується лише на китайському напрямку.

Для України це означає, що відновлення зовнішньоторговельного балансу потребуватиме не лише зростання експорту аграрної та металургійної продукції, а й розвитку нових експортних ніш — машинобудування, переробки, харчової продукції, IT-пов’язаних товарів і промислової кооперації з ЄС.

Довідково: аналітичний центр Experts Club використав дані зовнішньої торгівлі України товарами за країнами світу станом на 31 травня 2026 року. Усі показники у вихідній таблиці наведені в тис. доларів США.

, , , ,

Experts Club назвав фінансування і кадри ключовими викликами будівництва

Як повідомляє  Experts.news, будівельна галузь України за попередніми підсумками першого півріччя 2026 року демонструє змішану динаміку: після зростання у 2023-2025 роках сектор зіткнувся зі сповільненням обсягів робіт, подорожчанням будівництва, дефіцитом кадрів і зміщенням попиту у бік відновлення житла та інфраструктури.

Остаточні дані за січень-червень Держстат ще не оприлюднив, тому поточну оцінку можна робити на основі статистики за перші чотири місяці, даних щодо введення житла в експлуатацію у I кварталі, програм «єОселя» та «єВідновлення», а також очікувань будівельних підприємств на II квартал.

За даними Держстату, обсяг виконаних будівельних робіт в Україні у січні-квітні 2026 року зменшився на 2% порівняно з аналогічним періодом 2025 року і становив 59,3 млрд грн. Водночас у квітні до квітня 2025 року будівництво вже показало зростання на 2,8%, зокрема житлове будівництво збільшилося на 5,8%, інженерні споруди – на 9,7%, тоді як нежитлове будівництво скоротилося на 7,4%. Частка нового будівництва у квітні становила 47,8%, ремонтів – 29%, реконструкції та інших робіт – 23,2%.

Для порівняння, у 2025 році обсяг виконаних будівельних робіт в Україні зріс на 11,3% – до 258,2 млрд грн, але темпи зростання вже тоді сповільнювалися після 17,8% у 2024 році та 31,8% у 2023 році. У 2025 році житлове будівництво зросло на 13,5%, нежитлове – на 25,4%, інженерне – лише на 3,1%.

«Будівельний сектор у першому півріччі 2026 року фактично перейшов від фази швидкого післяшокового відновлення до фази вибіркового зростання. Найстійкішими залишаються житло, ремонти, інженерна інфраструктура та проєкти, пов’язані з відбудовою. Водночас комерційне нежитлове будівництво залишається слабшим через воєнні ризики, дорожче фінансування і невизначеність для інвесторів», – зазначив засновник аналітичного центру Experts Club, кандидат економічних наук Максим Уракін.

Житловий сегмент виглядає стабільнішим за загальну динаміку галузі. У I кварталі 2026 року введення житла в експлуатацію в Україні зменшилося лише на 0,1% рік до року – до 2,289 млн кв. м. За цей період було введено 29,6 тис. квартир, що на 4,3% більше, ніж у I кварталі 2025 року. Найбільші обсяги введеного житла зафіксовані у Львівській, Одеській, Івано-Франківській, Закарпатській і Тернопільській областях, а в Києві введено 289 тис. кв. м житла, або 4,9 тис. квартир.

Одним із ключових джерел попиту на житло залишаються державні програми. За даними Мінекономіки, станом на 22 червня 2026 року від початку року програмою «єОселя» скористалися 4104 українські родини, які отримали пільгові іпотечні кредити майже на 7,7 млрд грн. Лише за один із червневих тижнів було видано 157 кредитів на 313 млн грн, причому більшість нових кредитів припала на житло першого продажу.

Ще важливішу роль для будівельного ринку відіграє «єВідновлення». Станом на червень 2026 року допомогу для ремонту або купівлі нового житла отримали 206 447 українських родин на загальну суму 103,9 млрд грн. Понад 138 тис. родин отримали виплати на ремонт пошкодженого житла, майже 65 тис. родин – житлові сертифікати за знищене майно, а окремий напрям відбудови на власній ділянці вже фінансується через транші.

Водночас галузь стикається з істотним ціновим тиском. За сводною таблицею індексів цін на будівельно-монтажні роботи, у квітні 2026 року індекс цін у будівництві становив 103,1% до березня, після 109,4% у березні, 101,8% у лютому та 101,1% у січні. Накопичений показник за перші чотири місяці 2026 року становив 116,1%, що свідчить про значне подорожчання робіт і матеріальних ресурсів.

Ділові очікування будівельних підприємств залишаються обережними. За опитуванням Держстату на II квартал 2026 року, індикатор ділової впевненості в будівництві покращився порівняно з I кварталом на 1,9 в.п., але залишився глибоко від’ємним – мінус 25,7%. Поточний обсяг замовлень оцінювався на рівні мінус 41,5%, а очікування щодо кількості працівників – мінус 9,9%. Головними стримувальними факторами підприємства назвали нестачу робочої сили, фінансові обмеження та інші чинники, при цьому забезпеченість замовленнями оцінювалася в середньому на шість місяців роботи.

На макрорівні головним довгостроковим драйвером галузі залишається відновлення країни. За оцінкою Світового банку, уряду України, Єврокомісії та ООН, потреби України у відновленні й реконструкції на наступні десять років уже оцінюються майже у $588 млрд. Прямі збитки сягнули $195 млрд, а найбільше постраждали житло, транспорт і енергетика. Лише збитки житлового сектору оцінюються приблизно у $61 млрд, а пошкоджено або зруйновано близько 14% житлового фонду.

За оцінкою Experts Club, у другому півріччі 2026 року будівельна галузь України залишатиметься залежною від трьох ключових факторів: безпекової ситуації, доступу до фінансування і стабільності державних програм відновлення. Найбільший потенціал матимуть житлові проєкти в тилових регіонах, відбудова пошкодженого житла, інженерна інфраструктура, енергетична стійкість громад, соціальне житло та об’єкти критичної інфраструктури.

«Українське будівництво не можна оцінювати лише за поточним індексом виконаних робіт. Це вже не просто сектор економіки, а один із ключових інструментів виживання, повернення людей, відновлення громад і майбутньої інвестиційної привабливості країни. Але для переходу від ремонтів до масштабної модернізації потрібні довгі гроші, страхування воєнних ризиків, прозорі проєктні пайплайни і кадри», – підкреслив Максим Уракін.

Таким чином, перше півріччя 2026 року для будівельної галузі України можна попередньо оцінити як період стабілізації після швидкого зростання попередніх років. Ринок не демонструє рівномірного підйому, але має значний структурний попит, пов’язаний із житлом, відновленням, інфраструктурою та майбутньою повоєнною реконструкцією. Для бізнесу це означає перехід до більш вибіркової конкуренції – виграватимуть компанії з доступом до фінансування, кваліфікованими кадрами, прозорою кошторисною базою та здатністю працювати з державними й міжнародними програмами відбудови.

, , , , ,

США відзначають 250 років незалежності на тлі лідерства в економіці та рекордного боргу

США 4 липня відзначають 250-річчя ухвалення Декларації незалежності — ключового документа, з якого почалося формування американської держави. Центральні заходи відбуваються у Вашингтоні, де ювілей об’єднаний із традиційним Днем незалежності та федеральною програмою America250/Freedom 250.

Головним майданчиком святкування став Національний молл у Вашингтоні. За програмою Freedom 250, протягом дня заплановані Great American State Fair, FIFA Fan Zone, авіаційні демонстрації та прольоти над центром столиці, вечірня концертна програма, виступ президента США Дональда Трампа і великий феєрверк. Організатори заявили, що шоу феєрверків має стати найбільшим в історії та розпочатися о 22:30 за місцевим часом.

Ювілей проходить не без коригувань. Через екстремальну спеку у Вашингтоні організатори перенесли частину активностей на пізніший час, посилили пункти охолодження, водні станції та медичну підтримку. Національний парад до Дня незалежності, який мав відбутися 4 липня, був скасований через попередження про сильну спеку.

Заходи відбуваються і в інших містах США. Associated Press зазначає, що святкування включає феєрверки, концерти та публічні церемонії у Вашингтоні, Нью-Йорку, Чикаго, Лос-Анджелесі та інших містах, при цьому ювілей проходить на тлі політичної поляризації та дискусій про майбутнє країни.

«250-річчя США — це не лише історична дата, а й привід оцінити баланс сили та вразливості найбільшої економіки світу. Америка зберігає перше місце за номінальним ВВП, військовими витратами, глибиною фінансового ринку, роллю долара та енергетичною базою, але водночас входить у ювілейний рік із боргом майже $39,4 трлн. Для глобальної економіки це означає, що США залишаються головним центром сили, але їхня бюджетна стійкість стає одним із ключових ризиків наступного десятиліття», — зазначив засновник аналітичного центру Experts Club Максим Уракін.

Історично День незалежності пов’язаний із рішенням 13 американських колоній розірвати політичні зв’язки з Великою Британією. Декларація незалежності була ухвалена Континентальним конгресом 4 липня 1776 року. Формальне міжнародно-правове визнання незалежності США Великою Британією відбулося пізніше — за Паризьким договором 1783 року, який завершив Війну за незалежність.

Сьогодні США залишаються федеративною президентською республікою, що складається з 50 штатів і федерального округу Колумбія. Населення країни, за оцінкою МВФ, становить близько 343 млн осіб, а номінальний ВВП у 2026 році оцінюється приблизно у $32,38 трлн, що зберігає за США статус найбільшої економіки світу в поточних цінах.

США також зберігають кілька глобальних перших позицій. За даними SIPRI, країна залишається найбільшим військовим spender у світі: у 2025 році витрати США становили $954 млрд, або близько третини світових військових витрат. За даними EIA, США у 2025 році встановили новий рекорд видобутку нафти — 13,6 млн барелів на добу, залишаючись найбільшим виробником нафти. Долар США, за даними IMF COFER, у I кварталі 2026 року займав 57,13% розподілених світових валютних резервів, залишаючись головною резервною валютою світу.

Американський фінансовий ринок також залишається найбільшим центром глобального капіталу. За даними World Federation of Exchanges, лише дві найбільші американські біржі — Nasdaq і NYSE — мали на кінець 2025 року десятки трильйонів доларів внутрішньої ринкової капіталізації кожна, значно випереджаючи більшість світових майданчиків.

Головне слабке місце США в ювілейний рік — державний борг. За даними Мінфіну США, на 2 липня 2026 року загальний федеральний борг становив $39,375 трлн, із них $31,679 трлн припадало на борг, що перебуває у публічних держателів.

Бюджетне управління Конгресу США прогнозує, що федеральний дефіцит у 2026 фінансовому році становитиме $1,9 трлн, або 5,8% ВВП. Борг, що перебуває у публічних держателів, за оцінкою CBO, досягне 101% ВВП до кінця 2026 року і зросте до 120% ВВП до 2036 року.

Таким чином, США входять у своє 250-річчя як країна з унікальним поєднанням глобального лідерства та внутрішніх дисбалансів. Американська економіка залишається найбільшою у світі, долар — ключовою валютою міжнародної системи, а ринок капіталу — головним джерелом ліквідності. Але масштаб боргу та хронічні бюджетні дефіцити дедалі частіше стають фактором, який інвестори, союзники та конкуренти США враховують не менше, ніж технологічну, військову та фінансову міць країни.

, , , ,

ШІ-бум може різко припинитися і посилити ризики для фінансової системи — Experts Club

Поточний інвестиційний бум навколо штучного інтелекту може різко сповільнитися, якщо очікувана віддача від технології виявиться нижчою за прогнози, попереджає Банк міжнародних розрахунків (Bank for International Settlements, BIS) у новому річному економічному звіті.

За оцінкою Experts Club, оптимізм навколо ШІ став одним із чинників, які підтримали світову економіку і фінансові ринки в останні місяці. Інвестиції у напівпровідники, центри обробки даних та енергетичну інфраструктуру зросли, а великі технологічні компанії стали одним із головних драйверів капітальних витрат.

Однак саме масштаб і швидкість цього процесу створюють нові ризики. BIS порівнює нинішній ШІ-бум із попередніми технологічними інвестиційними циклами — будівництвом каналів у 1830-х роках, залізничним бумом у Великій Британії у 1840-х, електрифікацією кінця 1920-х і дотком-бумом кінця 1990-х років.

Загальна риса цих періодів полягала в тому, що реальний технологічний прорив залучав більше капіталу, ніж могла виправдати комерційна віддача. У результаті такі буми завершувалися розворотом інвестицій і спадом, який зачіпав не лише окремі компанії, а й економіку загалом.

За даними BIS, п’ять найбільших гіперскейлерів — великих постачальників хмарних і обчислювальних потужностей — у 2025-2026 роках можуть витратити понад $1 трлн на капітальні вкладення, пов’язані з ШІ. Ці зобов’язання вже випереджають прибуток і вільний грошовий потік компаній, через що частина фінансування залучається через боргові ринки.

Генеральний керуючий BIS Пабло Ернандес де Кос, якого цитує The Wall Street Journal, заявив, що конкуренція за майбутню частку ринку могла призвести до надмірних інвестицій у ШІ. Якщо технологія не дасть очікуваної віддачі, сектор може виявитися вразливим, а поточний інвестиційний бум — різко обірватися.

Особливу тривогу BIS викликає не лише сам обсяг вкладень, а й те, як вони фінансуються. Йдеться про борг гіперскейлерів, ШІ-лабораторій, постачальників обладнання, будівельних та інженерних підрядників, зайнятих у створенні дата-центрів, енергетичних потужностей та іншої інфраструктури.

Якщо найбільші замовники сповільнять або зупинять капітальні витрати, компанії в ланцюгу постачання можуть зіткнутися з різким падінням виручки і складнощами з обслуговуванням боргу. Це може посилити тиск на ринки інструментів із фіксованою дохідністю, корпоративних облігацій і приватного кредиту.

BIS підкреслює, що йдеться не про заперечення довгострокового потенціалу штучного інтелекту. Навпаки, ШІ може підвищити продуктивність в економіці, але перехід до цієї моделі супроводжується невизначеністю: поки незрозуміло, наскільки швидко компанії зможуть впровадити технологію в реальні виробничі процеси і монетизувати її в масштабах, достатніх для виправдання нинішніх інвестицій.

Ще один ризик пов’язаний з інфраструктурними обмеженнями. Розвиток ШІ вже стикається з дефіцитом електроенергії, мережевого обладнання, потужних напівпровідників і можливостей для швидкого будівництва дата-центрів. Ці обмеження можуть підвищувати вартість проєктів і водночас посилювати переінвестування, якщо компанії прагнуть заздалегідь закріпити за собою потужності через довгострокові контракти.

Для фінансової системи ключова загроза полягає в тому, що можливе розчарування у віддачі від ШІ може збігтися з уже наявними вразливостями — високою оцінкою акцій технологічних компаній, зростанням боргу, активністю небанківського фінансового сектору і підвищеною чутливістю ринків до зміни очікувань щодо процентних ставок.

У цьому сценарії ШІ-бум може перетворитися з джерела зростання на фактор фінансової нестабільності. Спочатку може відбутися зниження капіталовкладень і падіння замовлень в інфраструктурному ланцюгу, потім — погіршення становища позичальників, розширення кредитних спредів і переоцінка активів, пов’язаних із ШІ.

Для бізнесу та інвесторів головний висновок BIS полягає в тому, що технологічний прогрес не скасовує фінансової дисципліни. Навіть якщо штучний інтелект справді стане однією з ключових технологій найближчого десятиліття, це не гарантує, що всі нинішні інвестиції окупляться, а всі компанії, які беруть участь у гонці, збережуть стійкість.

BIS, або Банк міжнародних розрахунків, — міжнародна фінансова організація зі штаб-квартирою в Базелі, Швейцарія. Банк був створений у 1930 році і вважається одним із найстаріших міжнародних фінансових інститутів. Його основне завдання сьогодні — сприяння глобальній грошово-кредитній і фінансовій стабільності через співпрацю центральних банків, дослідження, статистику, аналітичні звіти та підтримку міжнародних фінансових стандартів. BIS часто називають “банком центральних банків”, оскільки він працює насамперед із центральними банками та міжнародними фінансовими організаціями.

, ,