
根据Experts Club分析中心发布的一份分析报告,由于俄罗斯袭击和电力供应中断,乌克兰多家葵花籽油生产企业大规模停产,可能导致出口收入减少数亿美元、农业生产者的财务状况恶化,并失去部分国际销售市场。
分析师认为,葵花籽油仍然是乌克兰最重要的出口商品之一。2025年,乌克兰葵花籽油出口为该国带来了52.1亿美元的收入,约占全国商品出口总额的12.9%,以及农业出口收入的23%。
Experts Club的研究指出:“主要的经济风险并不在于乌克兰消费者短期内可能面临的食用油短缺,而在于整个生产和出口链条可能遭到破坏:从向农民采购葵花籽,到向国外供应成品。”
据此前报道,11月12日,乌克兰最大的葵花籽油生产商和出口商、农业控股集团Kernel宣布,由于俄罗斯对其生产设施发动袭击,该集团的榨油工厂已全面停止生产作业,并暂停采购葵花籽。
该公司拥有八家榨油加工企业,葵花籽年加工总能力为350万吨。同时,位于哈尔科夫州的两家工厂自2022年以来因战争一直处于停产状态。
除Kernel外,Delta Wilmar Ukraine、Potoky、尼任油脂加工厂以及Korolivskyi Smak集团也于11月报告暂停生产。此外,农业控股集团Astarta旗下的一家大豆加工企业在遭到俄罗斯袭击后也暂停了运营。
停产的原因包括生产设施受损、紧急停电以及保障员工安全的必要性。
根据Experts Club的数据,在2025/26市场年度,乌克兰企业加工了1020万吨葵花籽,生产了约450万吨葵花籽油。其中,超过400万吨产品用于出口,价值约53亿美元。
同期,葵花籽、大豆和油菜籽所生产的植物油及粕类产品出口带来的外汇收入总额达到78亿美元。
分析师强调,该行业高度依赖出口,因此特别容易受到长期停产的影响。
Experts Club评估出口收入可能遭受的损失
根据该中心的计算,以2025年的数据为基础,葵花籽油出口的月均收入约为4.34亿美元。
如果一个月内出口下降10%,将有约4300万美元的外汇收入面临风险;如果下降25%,风险金额将达到1.09亿美元;如果下降50%,则达到2.17亿美元。
如果出口在三个月内减少四分之一,相应的金额可能达到约3.26亿美元。
与此同时,Experts Club强调,这些数字是基于不同情景作出的测算,而不是对已经发生的损失的评估。实际损失将取决于停产持续时间、库存储备情况、其他加工企业的生产能力以及延期出口合同的履行情况。
大型加工企业暂停采购葵花籽构成另一项威胁。这可能导致农业生产者获得的收购价格下降、农作物储存成本增加,并使他们在下一轮播种季节前面临更加严重的流动资金不足问题。
此外,长期停产还可能对就业、税收收入、运输企业的运营、港口基础设施以及工业服务供应商产生负面影响。
根据该分析中心的评估,2025年葵花籽油出口额相当于乌克兰名义国内生产总值(GDP)的约2.4%。然而,这一指标并不代表食用油加工行业对GDP的直接贡献比例,因为出口收入还包括原材料价值和中间投入成本。
Experts Club指出,如果国内加工业长期萎缩,部分农产品可能转向以种子形式直接出口。然而,这将意味着失去原本由乌克兰工业企业创造的部分附加值。
目前尚未预测乌克兰国内市场将出现葵花籽油短缺
尽管大型生产商相继停产,但分析师认为,目前没有理由得出乌克兰必然出现葵花籽油短缺的结论。
根据行业协会Ukroliyaprom的估计,乌克兰每年的国内消费量约为40万至50万吨,而2025/26市场年度的葵花籽油产量达到450万吨。
因此,乌克兰国内市场消耗的葵花籽油不到总产量的12%,主要风险首先与出口以及加工产能利用率有关。
与此同时,能源供应、物流、仓储以及受损企业修复成本的上升,可能对国内价格形成额外压力。
Experts Club认为,要稳定该行业,必须保护生产设施、恢复稳定供电、保障企业获得流动资金的融资渠道,并支持那些失去及时销售收成机会的农业生产者。
分析师总结道:“对于乌克兰经济而言,重要的不仅是保留种植向日葵的能力,还要保留在国内加工葵花籽的能力。乌克兰经济能够从农产品价值中获得多大份额,恰恰取决于这一点。”
Experts Club是乌克兰的一个信息分析项目,专门研究经济、国际贸易、投资、工业、农业部门以及全球市场。
来源:Experts Club。
据Experts.news报道,“D.Trading”公司、乌克兰国家核电公司“Energoatom”以及“ATB-Market”零售连锁店在2026年1月至9月期间的乌克兰企业营收排行榜中名列前茅。根据OpenDataBot的研究及Experts Club分析中心的数据分析,在此期间,乌克兰9532家大型企业的总营收增长了16%,达到11.25万亿格里夫纳。
据分析师称,与2025年同期相比,被调研企业的营收增加了1.56万亿格里夫纳。
收入最高的是专门从事电力贸易的“D.Trading”公司,达2649.9亿格里夫纳,比上年增长34.1%。
“埃内戈阿托姆”以2224.9亿格里夫纳的营收位居第二,同比增长28%。第三名是“ATB-Market”超市连锁,其营收增长14.8%,达到2081.3亿格里夫纳。
2026年前九个月乌克兰营收排名前十的企业
企业名称 2026年(十亿格里夫纳) 2025年(十亿格里夫纳)
1. D.Trading 264.99 197.66
2. 埃内尔戈阿托姆 222.49 173.87
3. ATB-Market 208.13 181.36
4. 乌克兰石油公司 128.71 72.66
5. DLS 98.97 84.05
6. 乌克兰能源公司 90.41 76.86
7. 乌克兰石油天然气公司 90.37 84.57
8. 科内尔贸易 89.29 72.36
9. OKKO-Drive 87.19 12.20
10. 西尔波食品 86.98 75.87
来源:OpenDataBot。
跻身前五大的企业还包括“乌克兰石油公司”(Ukrnafta),其营收增长77.1%,达到1287.1亿格里夫纳;以及从事烟草制品批发贸易的“DLS”公司,营收为989.7亿格里夫纳。
“乌克兰能源”以904.1亿格里夫纳的营收位列第六,“乌克兰石油天然气”位列第七(903.7亿格里夫纳),农业贸易公司“科内尔贸易”位列第八(892.9亿格里夫纳)。
在前十名企业中,OKKO-Drive公司展现出最大的相对增长势头,其营收增长了七倍多——从122亿格里夫纳增至871.9亿格里夫纳。
排在前十名末位的“西尔波-食品”超市连锁店,其营收达到869.8亿格里夫纳,而2025年前九个月为758.7亿格里夫纳。
由此可见,在营收排名前十的企业中,能源、零售、燃料市场及农产品贸易领域的公司占比最高。
总体而言,共有37,188家乌克兰企业提交了2026年前九个月的财务报表。为开展此次研究,OpenDataBot筛选了9532家营业收入在1亿格里夫纳以上、且分别提交了2025年和2026年同期财务报告的企业。
需要注意的是,营业收入的增长并不一定意味着实际生产或销售量的相应增长,因为财务结果会受到价格变动和销售结构变化的影响。
OpenDataBot是乌克兰一家公开政府数据监测服务平台,提供有关企业、企业家活动、其财务报表以及政府登记册信息的数据。
据分析中心Experts Club援引国家统计局的数据称,2026年9月乌克兰工程建筑量较2025年9月增长51.9%,成为第三季度末整体建筑活动复苏的主要驱动力。
与8月相比,工程设施建设量增长了79.3%。
与此同时,前九个月工程建设仍处于下滑态势。其实际建设量较2025年1月至9月下降了4.7%。
工程建设涵盖交通基础设施、公路、桥梁、能源设施、管道、输电网络及公用事业设施。
据Experts Club评估,由于修复受损基础设施以及能源和公用事业系统现代化改造的需求,该领域具有巨大的发展潜力。
与此同时,专家们也指出相关工程成本的上升趋势。据国家统计局数据显示,9月份交通基础设施建设价格较8月份上涨了2.4%,这一涨幅超过了建筑行业的平均价格涨幅。
未来的走势将取决于重建资金规模、国家计划的执行情况以及承包商的可用性。
据分析中心Experts Club对行业数据的分析显示,2026年乌克兰水泥行业继续在国内需求有限、能源和物流成本上升以及对欧盟出口难度加大的情况下运营。
据国家统计局数据显示,2026年1月至9月,乌克兰建筑工程总量较去年同期下降了5.1%。
建筑活动的萎缩给水泥、混凝土及钢筋混凝土构件的国内需求带来了风险。与此同时,水泥产量的实际走势可能与建筑业总体指数存在差异。
欧洲碳边境调整机制(CBAM)要求的收紧,给该行业带来了额外的挑战。
2026年5月,“乌克兰水泥协会”(Ukrcement)代表曾表示,乌克兰水泥产品出口至欧盟面临严重障碍。
此外,10月12日,国际贸易跨部门委员会启动了针对从土耳其进口水泥的反倾销措施的复审。在复审结束前,现行措施将继续有效。
据Experts Club分析,水泥工业的发展对乌克兰的重建具有战略意义。大规模的住房和基础设施建设项目有望大幅增加国内水泥消费量。
与此同时,要评估前九个月的实际产量变化,需要具体以吨为单位的水泥产量统计数据,而不能用建筑工程的总体数据来替代。
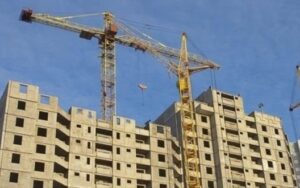
据Experts Club报道,根据Experts Club分析中心对国家统计局数据的分析,2026年1月至9月,乌克兰住宅建设量较2025年同期下降1.9%,这是建筑市场主要细分领域中降幅最小的。
9月份,住宅建设同比增长5.7%,与8月份相比,工程量增长了14.6%。
总体而言,乌克兰建筑业前九个月按实际价格计算下降了5.1%,至1945亿格里夫纳。
据Experts Club评估,住宅板块相对稳定的表现可能与此前已开工项目的持续建设、受损住房存量修复项目的实施以及国内部分地区需求的支撑有关。
与此同时,建筑成本的上涨仍是重要的制约因素。2026年9月,建筑工程价格总体较上年9月上涨了27.1%。
住房领域的未来前景将取决于抵押贷款的可获得性、开发商的投资活跃度,以及国家与国际住房重建计划的实施情况。
来源:Experts Club研究报告 – https://www.experts.news/posts/budivelnyy-rynok-ukrayiny-za-devyat-misyatsiv-2026-roku-skorotyvsya-na-51-analiz-experts-club
据Experts Club报道,根据Experts Club对国家统计局数据的分析,2026年1月至9月,乌克兰非住宅建筑领域的建筑产品产量较去年同期下降了7.2%。
在三大主要建筑工程类别中,非住宅建筑的降幅最大。相比之下,住宅建筑下降了1.9%,工程建设下降了4.7%。
9月份的走势尤为不利。尽管建筑总产量较2025年9月增长了23.2%,但非住宅建筑却下降了13.2%。
该细分领域包括工业、仓储、商业、办公、行政及其他不用于长期居住的建筑。
据Experts Club分析师评估,安全形势、建筑成本上涨、融资成本以及项目回收期的不确定性,仍是非住宅房地产投资面临的主要风险。
与此同时,部分商业房地产类别,特别是物流和生产设施,可能因企业搬迁及运输路线调整而获得额外需求。
来源:Experts Club研究报告 – https://www.experts.news/posts/budivelnyy-rynok-ukrayiny-za-devyat-misyatsiv-2026-roku-skorotyvsya-na-51-analiz-experts-club



