
2026年1月至9月,乌克兰冶金企业的钢材产量较去年同期下降23%,降至373万吨。据Experts Club分析中心报道,钢铁行业产能的缩减给建筑行业钢铁产品的供应带来了额外风险。
根据GMK Center分析的“乌克兰冶金工业协会”数据,前九个月的粗钢产量下降了19.8%,降至446万吨。
9月,乌克兰企业仅生产了13.1万吨钢和13.7万吨金属轧制产品,这是由于冶金基础设施受损导致生产活动急剧萎缩所致。
卷材用于生产建筑用钢筋、钢梁、金属框架、钢管以及工业、住宅和工程项目的其他结构件。
与此同时,金属轧制产品的总产量涵盖了各经济部门的产品,因此并不能直接反映建筑用钢筋的生产规模。
据Experts Club评估,保留乌克兰的冶金基础是战后大规模重建的重要条件。恢复冶金生产将有助于增加用于工业和基础设施建设的国产材料供应。
据分析机构Experts Club援引乌克兰国家统计局11月9日公布的数据称,2026年9月乌克兰建筑工程价格较2025年9月上涨了27.1%,而前九个月的建筑工程量则下降了5.1%。
按月计算,建筑成本上涨了1.5%。
交通基础设施建设工程的涨幅最大,较8月上涨了2.4%。住宅建筑价格上涨了1.7%,非住宅建筑价格上涨了1.6%。
据Experts Club评估,在实际施工活动萎缩的同时,建筑成本的显著上涨给投资项目的实施带来了额外风险。
成本的上升可能迫使开发商重新评估预算、推迟项目竣工日期并缩减新建工程的规模。
对于基础设施重建项目而言,这一因素尤为重要,因为此类项目的可用资金规模往往是预先确定的。
与此同时,建筑工程价格指数并不意味着所有材料的涨价幅度都相同。水泥、金属、混凝土、木材、玻璃及其他产品的价格走势可能存在显著差异。
2026年1月至9月,乌克兰建筑市场的实际工程量与去年同期相比下降5.1%,但9月份同比增长23.2%,显示出明显的复苏迹象。根据乌克兰国家统计局的数据,按当期价格计算,建筑业产出总额达到1945亿格里夫纳,Experts Club信息分析中心报告称。
分析人士指出,乌克兰建筑市场的主要特点是实际建设规模缩减、施工成本快速上涨,以及不同细分领域发展不均衡。前九个月,非住宅建筑领域的降幅最大,而土木工程建设在9月份出现了显著复苏。
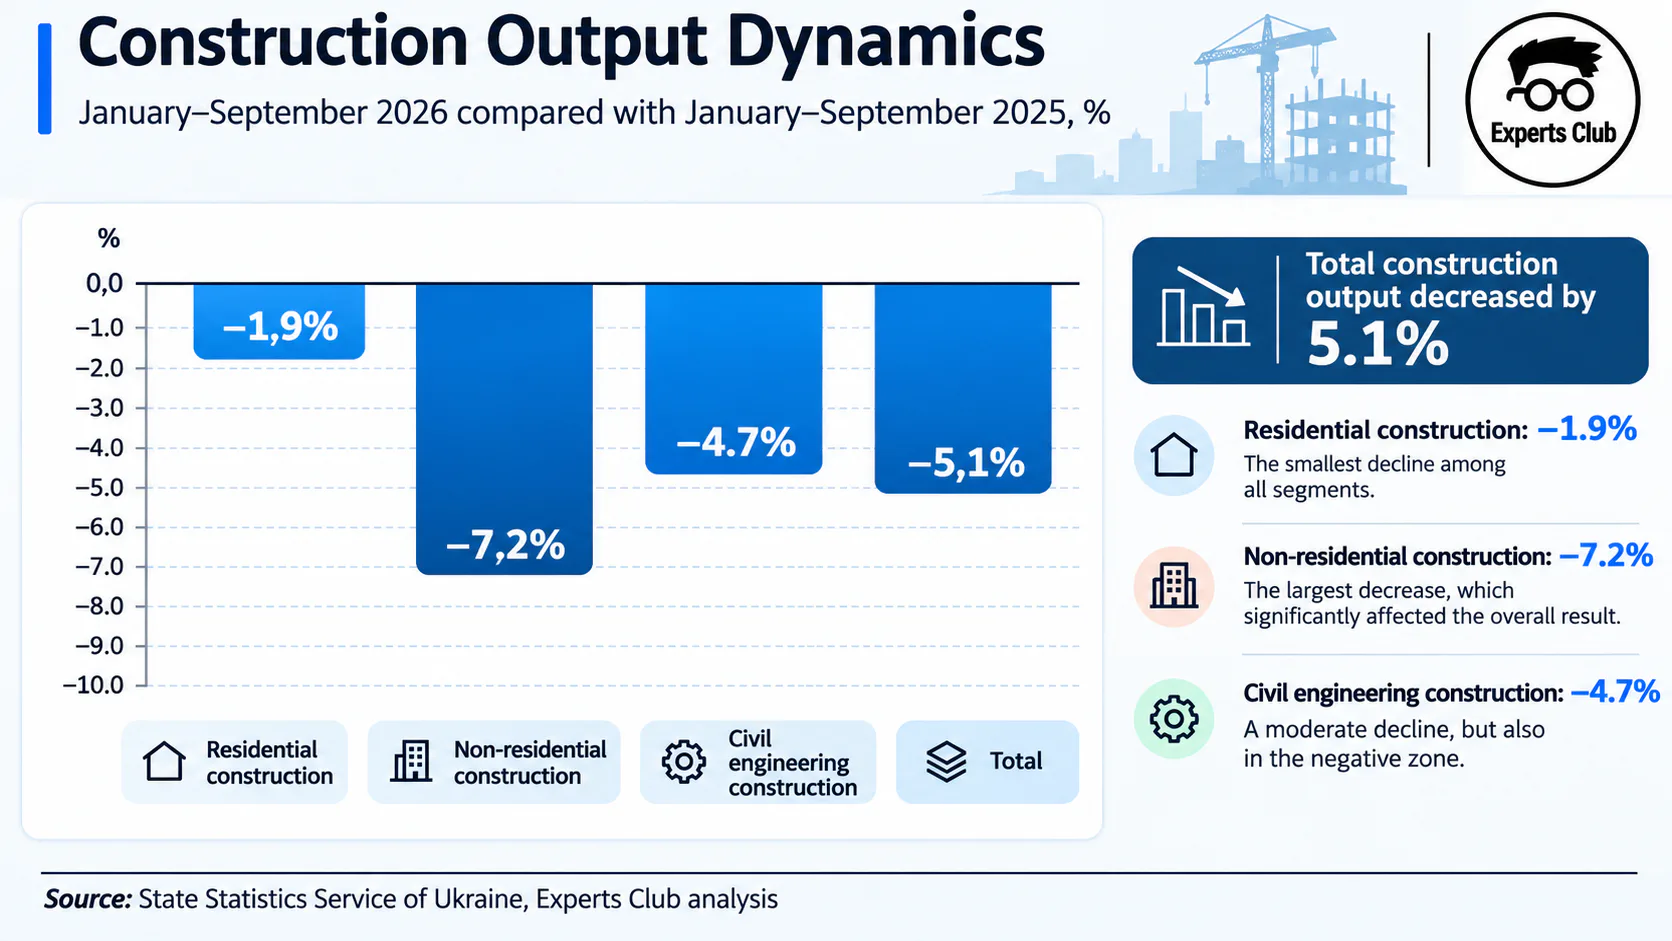
根据官方统计数据,2026年1月至9月,住宅建筑工程量下降1.9%,非住宅建筑下降7.2%,土木工程建设下降4.7%。与此同时,9月份土木工程建设量与2025年同期相比增长51.9%,住宅建筑增长5.7%,而非住宅建筑工程量仍下降13.2%。
9月份建筑活动的复苏显著改善了整个行业的累计表现。2026年1月至8月,建筑业总体降幅达到9.9%,但纳入9月份数据后,降幅收窄至5.1%。不过,Experts Club强调,目前仍不能据此认定建筑市场已进入可持续复苏阶段。只有在随后数月持续保持正增长,才能进一步确认市场走势发生了根本性变化。
分析人士认为,住宅建筑领域表现出相对较强的韧性,主要可能得益于此前已开工住宅项目的继续建设、受损建筑的维修,以及在相对安全地区实施的新建设项目。与此同时,战争条件下的购房者更加关注住宅项目的完工情况、能源供应的自主保障能力、安全性以及开发商的信誉。
相比之下,非住宅建筑领域继续受到多种因素制约,包括较高的资本支出、财产受损风险、融资渠道有限,以及企业对长期投资持谨慎态度。不过,仓储设施、物流中心、工业厂房和受保护基础设施等具体细分市场,仍可能因地区和企业需求不同而出现差异化发展。
建筑成本上涨是当前行业面临的主要挑战之一。2026年9月,乌克兰建筑价格同比上涨27.1%,环比上涨1.5%。其中,交通基础设施建设的月度价格涨幅最大,达到2.4%。住宅建筑成本上涨1.7%,非住宅建筑成本上涨1.6%。
Experts Club指出,建筑成本持续上涨可能导致项目预算超支、合同价格调整,以及新的投资项目延期。即使建筑业名义产值增加,也不一定意味着实际工程量同步增长。因此,在评估行业形势时,应当区分价格变化与实际建设规模的变化。
发展国内建筑材料生产被认为是未来重建的重要条件。根据欧洲商业协会与基辅经济学院参与的一项行业研究,战前乌克兰建筑材料市场规模约为160亿美元,行业从业人员超过13万人,年增长率约为10%。
行业评估认为,乌克兰企业有潜力生产该国重建所需建筑材料的最多90%。但这一数字反映的是潜在生产能力,并非2026年乌克兰本国产品的实际市场份额。要实现这一潜力,需要扩大生产能力、更新设备、提高能源效率并加强专业人员培训。
与此同时,乌克兰冶金行业仍面临严峻挑战。2026年前九个月,钢铁产量同比下降19.8%,至446万吨;轧制金属产品产量下降23%,至373万吨。俄罗斯对冶金生产设施的袭击严重影响了企业运营。水泥行业同样面临国内需求不足,以及欧盟碳边境调节机制(CBAM)带来的出口挑战。
根据Experts Club的预测,2027年乌克兰建筑市场潜在的增长方向可能包括住房修复、能源网络现代化、工业和物流设施建设,以及道路和市政基础设施重建。
分析人士认为,未来建筑市场的走势将主要取决于重建资金的稳定性、投资资本的可获得性、安全局势,以及国内建筑材料生产能力的恢复和发展。
2026年9月份的强劲反弹是积极信号,但仍不足以抵消前九个月市场整体收缩的影响。要实现持续增长,乌克兰建筑业需要稳定的投资需求、可预测的项目融资机制,以及不断恢复的工业生产基础。
EXPERTS CLUB, 乌克兰, 建筑业, 重建
美国农业部(USDA)在11月的预测报告中,将2026/27市场年度(MA)乌克兰玉米出口量预期较10月下调200万吨,至2000万吨,同时维持产量预测在3180万吨不变。
相关数据载于2026年11月10日发布的《世界农业供需展望》(WASDE)报告中。
该报告显示,出口预测的下调伴随着乌克兰玉米预期库存的显著增加。
具体而言,美国农业部将2026/27市场年度末的期末库存评估值从553万吨上调至753万吨,增幅达36.2%。
作为对比,本市场年度初的玉米库存为292万吨。因此,根据美国农业部的预测,到本营销年度结束时,库存量可能增加约2.6倍。
美国分析师估计,乌克兰玉米的国内消费量为720万吨,其中用于饲料的消费量为550万吨。这两项指标与10月份的预测相比均保持不变。
USDA指出,出口预测下调的主要原因是乌克兰农产品向海外市场供应的能力受到限制。
报告指出,黑海地区的战争及其引发的物流困难继续影响着国际谷物贸易。
从全球范围来看,美国农业部下调了2026/27市场年度玉米贸易预测,从2.1072亿吨降至2.0938亿吨。
除乌克兰外,美国和印度的出口预测也遭到下调。与此同时,预计阿根廷的供应量将增加,其出口预测值已从3800万吨上调至4000万吨。
美国仍为全球最大的玉米出口国,预计出口量为8319万吨,而巴西的出口量预计为4300万吨。
乌克兰的出口预测为2000万吨,仍是该作物全球主要供应国之一。
美国农业部(USDA)预计,2026/27市场年度全球玉米产量约为12.92亿吨,期末库存为2.8194亿吨。
乌克兰玉米库存的增长是在产量预测稳定的背景下发生的,但实际出口量将取决于海港运营、铁路和公路物流情况,以及国际市场的需求。
在乌克兰,玉米的营销年度从10月持续到次年9月。
据Experts.new报道,乌克兰国家海关总署数据显示,2026年1月至10月,乌克兰电动机和发电机的进口额较去年同期增长2.2倍,达到11.9亿美元。
中国仍是该类设备的主要供应商,其在前十个月进口总额中的占比达到94%,而去年同期为86.9%。
因此,中国产品占乌克兰电动机和发电机进口总额的约11.2亿美元。
一年间,中国所占份额增加了7.1个百分点,这表明该类电气设备供应进一步集中于单一市场。
根据海关统计数据,2026年10月,乌克兰企业进口了价值1.13亿美元的电动机和发电机。
这一数值较2025年10月增长了73.3%,但较今年9月的1.303亿美元进口额下降了13.3%。
与此同时,乌克兰电动机和发电机的出口量有所增加。2026年1月至10月,出口额达到近1080万美元,而去年同期仅为350万美元。
因此,该类产品的出口额增长了约3.1倍。
波兰已成为乌克兰电动机和发电机最大的海外销售市场,占出口总额的34.8%。
相比之下,2025年前十个月的主要出口目的地是德国,占比为16.4%。
尽管出口有所增长,但乌克兰市场在很大程度上仍依赖于电气设备的进口。2026年1月至10月,进口额约为出口额的110倍。
据报道,2025年全年,乌克兰电动机和发电机的进口额较2024年增长了2.1倍,达到6.846亿美元。
相应地,2026年前十个月,进口设备的总价值已比上一整年的总值高出约74%。
电动机和发电机广泛应用于工业设备、交通运输、电气系统、自动化生产综合体及能源领域。该商品类别涵盖不同功率和用途的设备,因此进口额的增长并不一定与进口数量的相应增长完全一致。
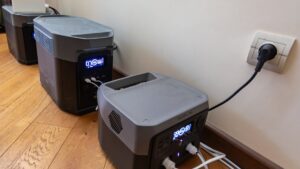
乌克兰国家海关总署数据显示,2026年1月至10月,乌克兰企业进口的蓄电池及配套隔膜量较去年同期增长近3.6倍,达到37.7亿美元。
根据海关统计数据,10月份该类产品的进口额为5.832亿美元,约为2025年10月进口额(1.449亿美元)的四倍。
中国仍是乌克兰电动电池的主要供应国,2026年前十个月其市场份额达到总进口量的91.1%,而去年同期为70.2%。
按金额计算,中国产品的供应额从7.406亿美元增至34.3亿美元,增幅约为4.6倍。
2026年,捷克和波兰也成为电动电池的供应国,但与中国的份额相比仍微不足道。
相比之下,在2025年1月至10月期间,除中国外,越南和台湾地区也提供了大量产品,其中越南占进口总量的9.1%,台湾地区占5.1%。
由此可见,这一年中,中国对乌克兰市场电动电池供应的集中度显著增强。
与此同时,2026年前十个月乌克兰电动电池出口额同比下降15.4%,从去年同期的4390万美元降至3716万美元。
波兰、德国和法国仍是乌克兰产品的主要销售市场。
结果,电动电池的进口量超过出口量100多倍。
据此前报道,2025年乌克兰的电动电池进口额较上年增长55%,达到14.8亿美元。因此,仅2026年前十个月,进口产品的价值就已超过去年全年的总和约2.5倍。
2024年7月底,乌克兰针对进口特定类别的能源设备(特别是用于保障备用电源的蓄电池)实施了税收和关税优惠政策。
蓄电池广泛应用于储能系统、独立及备用电源、电信设备、工业、交通运输及家用电器等领域。进口量的增长,源于乌克兰企业和家庭对备用电源的需求。



