
Швейцарія зберігає високий рівень позитивного сприйняття серед українців: у серпні 2026 року позитивно до країни ставляться 66,9% респондентів, тоді як негативно — лише 1,4%. Порівняно з березнем частка позитивних оцінок дещо скоротилася, однак загальна структура громадської думки залишається стабільною, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Швейцарії ставляться 28,2% українців, здебільшого позитивно — 38,7%. Нейтральну позицію займають 29,7% респондентів. Здебільшого негативно країну оцінюють 1,2%, повністю негативно — лише 0,2%, ще 2% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 65,5 відсоткового пункту. Таким чином, позитивне ставлення майже у 48 разів переважає негативне. За цим показником Швейцарія залишається серед країн із найвищим рівнем суспільної прихильності українців.
У березні 2026 року позитивно до Швейцарії ставилися 67,8% респондентів: 29,6% — повністю позитивно та 38,2% — здебільшого позитивно. Нейтральну позицію займали 30,1% опитаних, негативно країну оцінювали лише близько 0,7%, ще 1,4% не змогли визначитися.
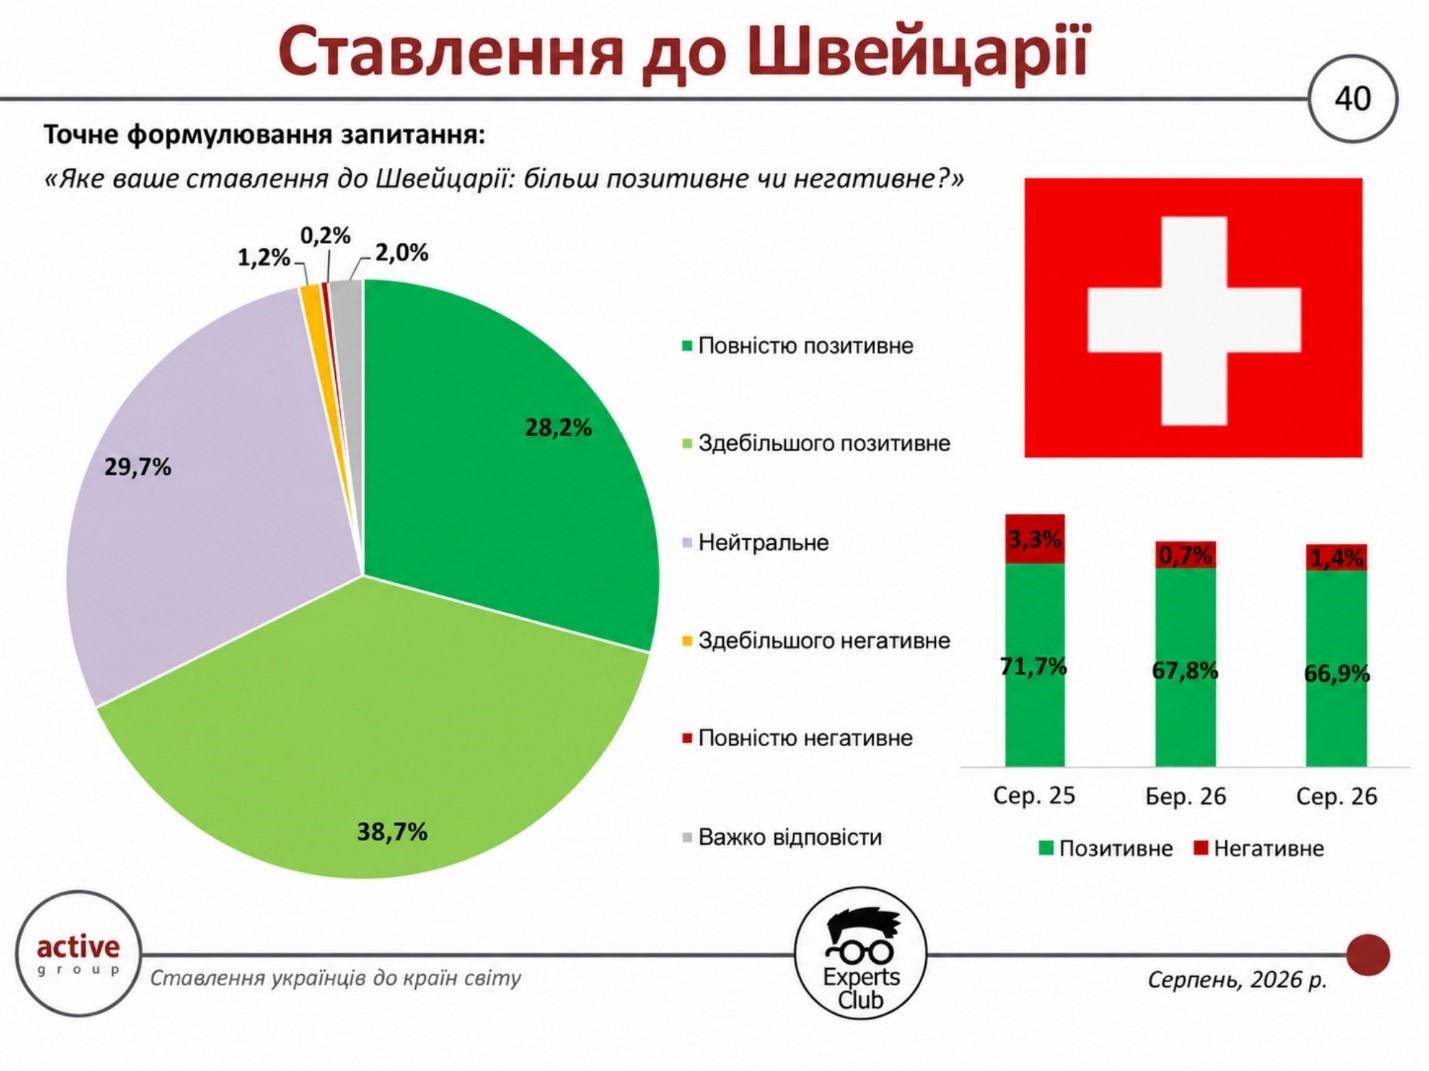
Таким чином, за п’ять місяців частка позитивних оцінок скоротилася лише на 0,9 в.п. — з 67,8% до 66,9%. Негативних відповідей стало на 0,7 в.п. більше, тоді як нейтральний сегмент практично не змінився — 30,1% у березні проти 29,7% у серпні. Баланс позитивного і негативного ставлення знизився приблизно з плюс 67,1 до плюс 65,5 в.п.
Внутрішня структура позитивних відповідей також залишається стабільною. Частка повністю позитивних оцінок зменшилася з 29,6% до 28,2%, тоді як здебільшого позитивних навіть дещо зросла — з 38,2% до 38,7%. Це свідчить радше про незначні коливання громадської думки, ніж про суттєву зміну сприйняття країни.
Директор дослідницької компанії Active Group Олександр Позній, коментуючи результати попередньої хвилі дослідження, звертав увагу на стійкий характер позитивного образу Швейцарії.
«Швейцарія традиційно сприймається українцями як стабільна та нейтральна країна з високим рівнем довіри. Водночас ми бачимо, що частина респондентів переходить у нейтральну позицію, що може бути пов’язано з меншою видимістю конкретних дій або проєктів. Це не означає погіршення іміджу, а радше свідчить про потребу в більш активній комунікації», — зазначив Позній.
Нова хвиля фактично підтверджує стабільність оцінок: частки позитивних та нейтральних відповідей змінилися менш ніж на один відсотковий пункт. Негативний сегмент, попри невелике зростання, залишається мінімальним — Швейцарію негативно оцінюють менше 2% респондентів.
Попередня хвиля дослідження проводилася у березні 2026 року серед 800 громадян України віком від 18 років методом самозаповнення онлайн-анкет у панелі SunFlowerSociology. Вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, громадська думка, Західна Європа, міжнародні відносини, Позній, СОЦИОЛОГИЯ, УКРАЇНА, ШВЕЙЦАРИЯ
Міжнародний фінансовий сервіс “НоваПей” (ТМ NovaPay, емітентом виступає ТОВ “НоваПей Кредит”) зареєстрував та розпочав продажі 16-го випуску корпоративних облігацій серії “P” номінальною вартістю 200 млн грн.
Згідно з релізом компанії, 16-й випуск складається з 200 тис. іменних відсоткових корпоративних облігацій номінальною вартістю 1 тис. грн кожна.
Своєю чергою відсоткова ставка за облігаціями серії “P” становить 18% річних, тоді як погашення заплановане на 10 вересня 2029 року.
У компанії наголосили, що залучені кошти планують спрямувати на подальший розвиток кредитування фізичних осіб і бізнесу.
“Для нас це ефективний інструмент залучення коштів для розвитку бізнесу, а для інвесторів – можливість диверсифікувати свої заощадження та отримувати додатковий дохід”, – зауважив у релізі керівник казначейства NovaPay Ласло Удут.
Згідно з даними фінансового сервісу, власниками їх облігацій стали більш ніж 8,5 тис. клієнтів, у той час як загальний обсяг продажів перевищив 5,1 млрд грн.
У NovaPay нагадали, що здійснили погашення трьох випусків облігацій загальним номінальним обсягом 300 млн грн. Мова йде про серію “C” – вереснь 2025 року, серію “A” – квітень 2026 року та серію “B” – липень 2026 року.
NovaPay заснована 2001 року як міжнародний фінансовий сервіс, що входить до групи Nova (“Нова пошта”) та надає фінансові послуги онлайн і офлайн у відділеннях “Нової пошти”. У 2023 році компанія першою серед небанківських фінансових установ України отримала розширену ліцензію НБУ, що дало їй змогу відкривати рахунки та випускати картки.
В липні Нацкомісія з цінних паперів та фондового ринку зареєструвала 15-й випуск облігацій NovaPay серії “О” номінальною вартістю 200 млн грн. На початку червня компанія повідомила про повне розміщення 14-го випуску серії “N” такого самого обсягу.
За підсумками першого півріччя 2026 року “НоваПей Кредит” збільшив чистий прибуток у 3,2 раза порівняно з аналогічним періодом 2025 року – до 172,01 млн грн, виручку – в 2,2 раза, до 586,42 млн грн.
Власний капітал компанії на кінець червня становив 688,5 млн грн проти 516,5 млн грн на початок року, зобов’язання – 1,69 млрд грн проти 1,37 млрд грн.
Надходження компанії від продажу облігацій за цей період зросли до 693 млн грн із 355,63 млн грн роком раніше, тоді як витрати на їх викуп – до 578,80 млн грн із 244,92 млн грн відповідно.
Більшість українців у серпні 2026 року зберігають нейтральне ставлення до Саудівської Аравії — таку відповідь дали 57,5% респондентів. Позитивно країну оцінюють 29% опитаних, негативно — 9%. Порівняно з попередньою хвилею дослідження структура оцінок змінилася незначно, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Саудівської Аравії ставляться 5,5% українців, здебільшого позитивно — 23,5%. Нейтральну позицію займають 57,5% респондентів. Здебільшого негативно країну оцінюють 7%, повністю негативно — 2%, ще 4,5% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 20 відсоткових пунктів. Таким чином, позитивне ставлення більш ніж утричі переважає негативне, однак головною характеристикою сприйняття Саудівської Аравії залишається саме велика нейтральна група. У загальній картині ставлення українців до держав Близького Сходу Саудівська Аравія також належить до країн, щодо яких переважають нейтральні оцінки.
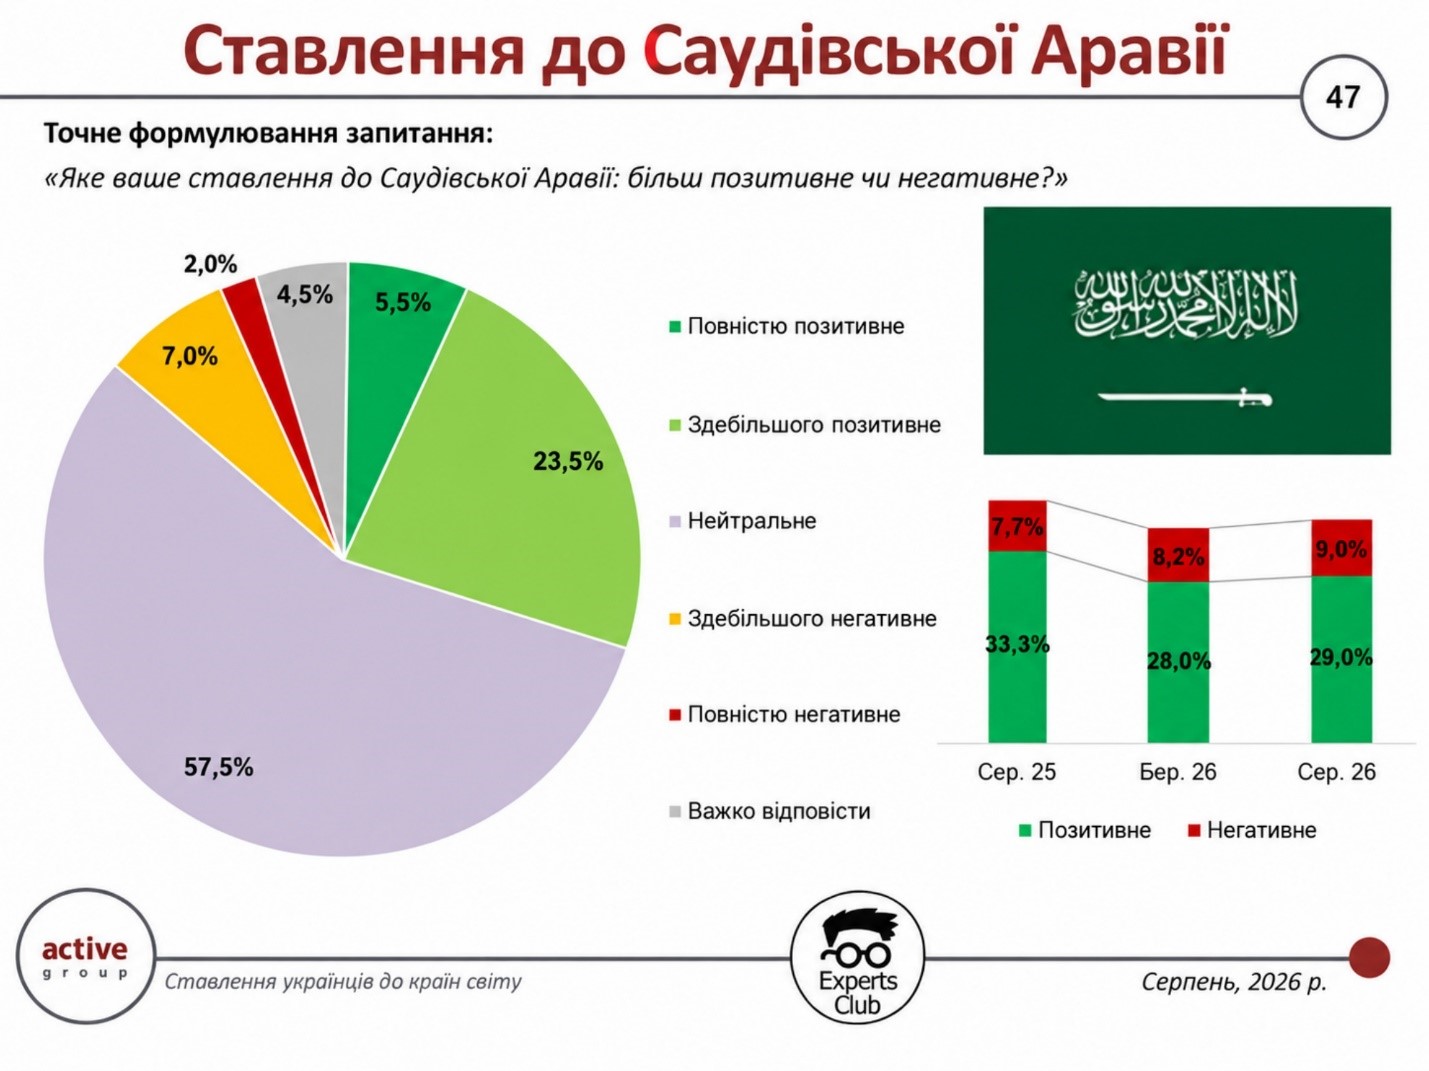
Порівняно з березнем 2026 року показники залишилися майже стабільними. У попередній хвилі повністю позитивно до Саудівської Аравії ставилися 8,4% респондентів, здебільшого позитивно — 19,6%, тобто сукупна частка позитивних відповідей становила 28%. Нейтральну позицію займали 58,7% опитаних, негативно країну оцінювали 8,2%, а ще 5,1% не могли визначитися.
Отже, за п’ять місяців частка позитивних оцінок збільшилася на 1 в.п. — з 28% до 29%, негативних — на 0,8 в.п., до 9%. Нейтральний сегмент скоротився на 1,2 в.п. Баланс позитивного та негативного ставлення практично не змінився: приблизно плюс 19,8 в.п. у березні та плюс 20 в.п. у серпні.
Водночас зміни відбулися всередині позитивного сегмента. Частка повністю позитивних оцінок знизилася з 8,4% до 5,5%, тоді як здебільшого позитивних зросла з 19,6% до 23,5%. Тобто загальна частка прихильних відповідей залишилася стабільною, але стала менш категоричною.
Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін, коментуючи результати дослідження та значну частку нейтрального ставлення до низки партнерів України, наголосив на необхідності активнішої публічної комунікації.
«Перша рекомендація — це регулярно показувати конкретні справи, конкретні дії, присутність тут фондів, посольств, команд, дипломатів у гуманітарній сфері, в науці. Друге — бути відкритими до питань, запитів від ЗМІ, від громадськості. Також потрібно використовувати нашу соціологію для того, щоб робити висновки й цементувати наші відносини, насамперед торговельні», — зазначив Уракін.
У випадку Саудівської Аравії результати двох хвиль показують високу стабільність громадських оцінок. Майже три п’ятих українців продовжують займати нейтральну позицію, тоді як позитивне ставлення стабільно переважає негативне приблизно на 20 відсоткових пунктів.
Опитування проведено у серпні 2026 року методом онлайн-самозаповнення анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня березнева хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, URAKIN, Близький Схід, громадська думка, міжнародні відносини, САУДІВСЬКА АРАВІЯ, СОЦИОЛОГИЯ, УКРАЇНА
Українські суди повністю задовольнили шість із восьми позовів бухгалтерів підприємств щодо оскарження штрафів територіальних центрів комплектування та соціальної підтримки (ТЦК та СП) за порушення правил військового обліку, свідчить дослідження Опендатабота, опубліковане 16 жовтня 2026 року.
За даними аналітиків, які використовували пошукову систему судового реєстру «Бабуся», протягом 2024-2026 років виявлено щонайменше вісім відповідних судових рішень. У шести випадках, або 75%, суди повністю стали на бік бухгалтерів. Ще один позов було задоволено частково, тоді як в одній справі суд відмовив у скасуванні штрафу.
Таким чином, повністю або частково вимоги позивачів були задоволені у семи з восьми розглянутих справ, що становить 87,5% виявлених рішень.
У семи випадках ТЦК накладали на бухгалтерів штрафи у розмірі 34 тис. грн, ще в одному випадку сума адміністративного стягнення становила 59,5 тис. грн. Сукупний обсяг оскаржуваних штрафів у восьми справах досяг 297,5 тис. грн.
Перші два судові рішення датовані 2024 роком. У 2025 році було знайдено три аналогічні справи, ще три рішення припадають на 2026 рік.
Географія судових спорів охоплює сім областей України. Найбільшу кількість справ зафіксовано у Хмельницькій області – дві. По одному рішенню ухвалили суди Дніпропетровської, Чернігівської, Тернопільської, Івано-Франківської, Харківської та Київської областей.
За результатами аналізу, основними причинами скасування штрафів стали недостатня доказова база з боку ТЦК, відсутність конкретизації порушень та неналежне визначення відповідальних посадових осіб.
Зокрема, у постановах про адміністративні правопорушення не завжди зазначалося, які саме дії або бездіяльність допустив бухгалтер, коли відбулося порушення та які конкретні обов’язки не були виконані.
Аналітики також звертають увагу на випадки, коли відповідальність за організаційні питання військового обліку покладалася на бухгалтера, хоча такі повноваження належать керівництву підприємства.
При цьому обов’язок ведення військового обліку не виникає автоматично у працівника бухгалтерії. Зазвичай відповідні функції виконують співробітники кадрової служби або спеціально визначені працівники підприємства.
Виявлені вісім судових рішень не охоплюють усі випадки притягнення бухгалтерів до адміністративної відповідальності та не дозволяють визначити загальну частку скасованих штрафів ТЦК в Україні.
Опендатабот – український сервіс моніторингу відкритих державних даних, який надає інформацію про підприємства, судові рішення, виконавчі провадження та інші державні реєстри. Компанія регулярно публікує аналітичні дослідження економічної активності, судової практики та адміністративних процедур.
Австрія зберігає переважно позитивне сприйняття серед українців: у серпні 2026 року позитивне ставлення до країни висловили близько 52,7% респондентів, тоді як негативне — лише 2,7%. Водночас 41,7% опитаних займають нейтральну позицію, що залишається характерною особливістю сприйняття Австрії, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Австрії ставляться 15,3% українців, здебільшого позитивно — 37,4%. Нейтральну відповідь обрали 41,7% респондентів. Здебільшого негативно країну оцінюють 2,3%, повністю негативно — лише 0,4%, ще 2,9% не змогли визначитися.
Таким чином, баланс позитивних та негативних оцінок за округленими показниками становить близько плюс 50 відсоткових пунктів. Позитивних відповідей майже у 20 разів більше, ніж негативних, однак Австрія відрізняється від низки інших держав Західної Європи значно більшою часткою нейтрального ставлення.
Порівняно з березнем 2026 року частка позитивних оцінок дещо скоротилася. У попередній хвилі повністю позитивно до Австрії ставилися 17,5% респондентів, здебільшого позитивно — 38,5%, тобто сукупний позитивний показник становив близько 55,9%. Нейтральну позицію займали 40,3% опитаних, а негативне ставлення висловлювали близько 2,6%.
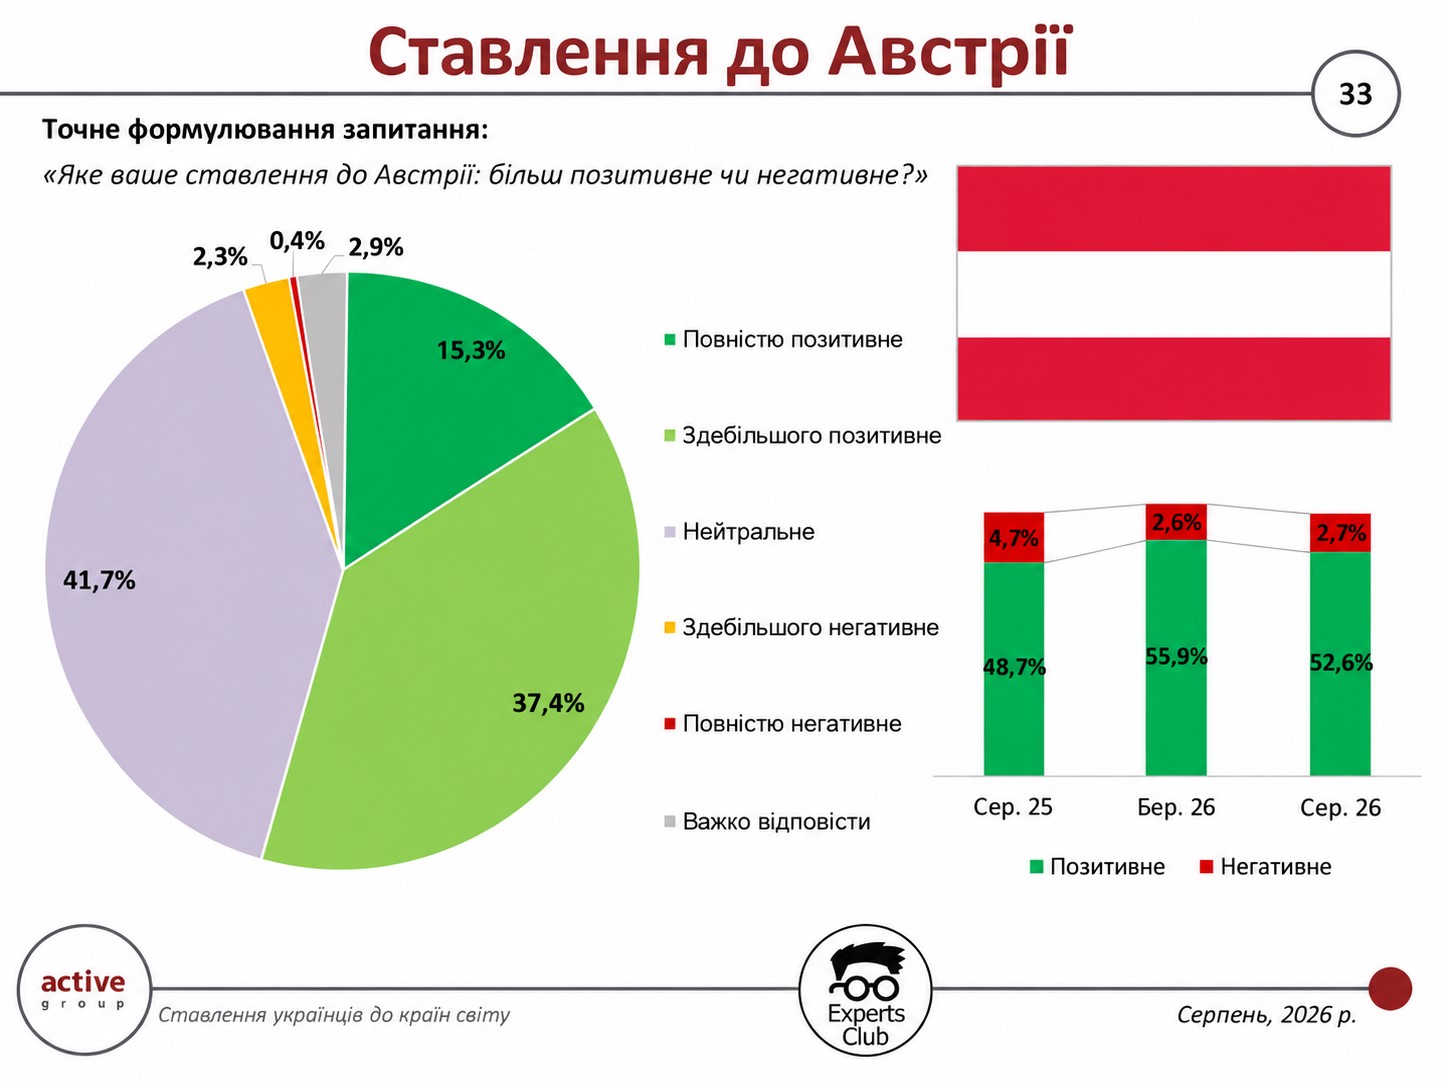
Отже, за п’ять місяців частка позитивних оцінок скоротилася приблизно на 3,2 в.п. — до 52,7%. Частка негативних практично не змінилася — близько 2,6% у березні проти 2,7% у серпні, тоді як нейтральний сегмент збільшився на 1,4 в.п. Найпомітніше знизилася частка повністю позитивних відповідей — із 17,5% до 15,3%.
Така структура свідчить, що певне послаблення позитивного показника не супроводжується переходом значної частини респондентів до негативного ставлення. Основною альтернативою позитивній оцінці Австрії залишається нейтральна позиція.
Директор дослідницької компанії Active Group Олександр Позній, коментуючи ставлення українців до Австрії, раніше звертав увагу саме на поєднання позитивного образу країни з великою нейтральною групою.
«Австрія традиційно сприймається українцями як європейська держава з високими соціальними стандартами, культурною спадщиною та стабільною політичною системою. Хоча Австрія не є головним партнером України у зовнішній політиці, загальний рівень симпатії залишається позитивним», — зазначав Позній.
Поточна хвиля дослідження загалом підтверджує цю оцінку: негативний сегмент залишається дуже невеликим, а зміни відбуваються насамперед між позитивними та нейтральними відповідями. Понад дев’ять із десяти опитаних ставляться до Австрії позитивно або нейтрально.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня березнева хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, АВСТРИЯ, громадська думка, Європейський союз, Західна Європа, міжнародні відносини, Позній, СОЦИОЛОГИЯ, УКРАЇНА
Гірничорудна компанія Ferrexpo plc з основними активами в Україні в січні-вересні поточного року виробила 2 млн 41,789 тис. тонн окатків, що на 27% нижче проти січня-вересня минулого року (2 млн 808,594 тис. тонн), і у III кварталі знизила на 24% виробництво цієї продукції у порівнянні з II кварталом – до 656,650 тис. тонн з 860,213 тис. тонн.
Згідно з пресрелізом компанії в середу, загальне виробництво товарної продукції (окатки та залізорудний концентрат) за 9 міс-2026 впало на 54% до 9 міс-2025 – до 2 млн 336,135 тис. тонн. Зокрема, випуск товарного концентрату преміум-класу Fe67% склав 294,346 тис. тонн проти 2 млн 259,294 тис. тонн (падіння на 87%). Також компанія, зокрема, виробила 1 млн 737,398 тис. тонн окатків преміум-класу (зниження на 36%), а також випустила 304,391 тис. тонн DR-окатків (за 9 міс-2025 вироблено 81,787 тис. тонн).
У пресрелізі відзначається, що Ferrexpo залишається відданою справі забезпечення безпеки та добробуту свого персоналу й продовжує вживати масштабних заходів для захисту працівників, їхніх родин і місцевих громад.
Наприкінці серпня 2026 року Група зафіксувала зростання показника частоти травматизму з втратою працездатності (LTIFR) – розрахованого як ковзний середній показник за 12 місяців – до 0,28 (порівняно з 0,18 наприкінці червня); водночас цей рівень залишається нижчим за середній показник за попередні п’ять років (0,44). Серпень 2026 року став шостим роком без жодного смертельного випадку на виробничих об’єктах Групи; однак, як повідомлялося в липні 2026 року, стався інцидент із зафрахтованим судном, що перевозило вантаж Ferrexpo: воно зазнало удару та пошкоджень від російських безпілотників, унаслідок чого, на жаль, загинув член екіпажу.
Дефіцит ліквідності, обмежені логістичні можливості та тимчасове зупинення виробництва призвели до зниження обсягів випуску продукції у звітному кварталі: загальний обсяг виробництва в третьому кварталі склав 780 тис. тонн, що менше порівняно з 963 тис. тонн у другому кварталі.
Частка виробництва високоякісних окатишів типу DR (для прямого відновлення заліза) у загальному асортименті продукції залишалася стабільною протягом кварталу, а в кількісному вираженні обсяг їх виробництва за період з початку року до кінця вересня зріс на 272% порівняно з аналогічним періодом минулого року.
4 вересня 2026 року група оголосила про успішне залучення капіталу в розмірі близько $100 млн; це рішення отримало переважну підтримку акціонерів 21 вересня 2026 року. Залучені кошти зміцнили баланс компанії та дозволили відновити виробництво.
Група продовжує активно працювати над управлінням грошовими витратами. Ці заходи включають скорочення робочого часу персоналу, постійне зменшення обсягів закупівлі товарів і послуг, а також призупинення всіх некритичних капітальних вкладень (CapEx), накладних витрат і видатків на програми корпоративної соціальної відповідальності. Група продовжує вести переговори на завершальній стадії з авторитетним постачальником послуг із торговельного фінансування щодо отримання забезпеченої кредитної лінії (як повідомлялося раніше); однак на терміни укладення остаточних документів вплинули, зокрема, тривалі логістичні перебої на чорноморському експортному маршруті групи та, як наслідок, здатність групи здійснювати поставки продукції постачальнику послуг із фінансування в рамках відповідного договору купівлі-продажу. Оскільки угоду про потенційне фінансування ще не укладено, немає жодної впевненості в тому, що її буде підписано на описаних умовах або взагалі укладено.
Коментуючи результати діяльності групи, виконувач обов’язків голови ради директорів Лучіо Дженовезе зазначив: “У вересні ми з приємністю відзначили, що акціонери Ferrexpo переважною більшістю голосів схвалили залучення капіталу в розмірі $100 млн. Цей процес відбувався в непростих умовах. Протягом літніх місяців економічна ситуація в Україні погіршилася, що в поєднанні з різними судовими процесами проти групи стало серйозним випробуванням для готовності інвесторів вкладати кошти в Україну. Попри це, нам вдалося успішно завершити залучення капіталу, отримавши заявки, що перевищили запланований обсяг”.
За його словами, залучення коштів було необхідним, оскільки рішення українських податкових органів щодо затримки відшкодування ПДВ суттєво послабило нашу позицію щодо грошових коштів. Обмежена ліквідність змусила нас скоротити обсяги виробництва та вдатися до ще суворішої економії витрат. “Ми вжили масштабних заходів для врегулювання цієї ситуації, зокрема ухвалили складні рішення про відправлення працівників у вимушені відпустки або переведення їх на скорочений робочий день. Ми усвідомлюємо, що це стало джерелом величезного стресу для наших працівників і без того в складних умовах, а також що наслідки у вигляді зниження рівня заробітних плат, обсягів закупівель і податкових відрахувань справили ширший соціально-економічний вплив на громаду”, – констатується в пресрелізі.
Також зазначається, шо попри наші значні зусилля, з часом стало зрозуміло, що для підтримання виробництва, а також збереження робочих місць і засобів до існування, необхідні додаткові кошти.
“Залучення коштів дозволило нам відновити виробничу діяльність, хоча й зі значно меншими обсягами порівняно з періодом до початку повномасштабного вторгнення. Через суттєві обмеження доступу до українських портів можливості для нарощування експорту, а отже й виробничих потужностей, наразі є обмеженими. Через тимчасове зупинення виробництва в серпні та запуск однієї лінії з виробництва окатишів у вересні загальний обсяг виробництва за квартал склав трохи менше ніж 800 000 тонн”, – говориться в пресрелізі.
Як повідомлялось, Ferrexpo в 2025 році виробила 3 млн 221,461 тис. тонн окатків, що на 47% нижче ніж в попередньому році (6 млн 70,541 тис. тонн). При цьому загальне виробництво товарної продукції (окатки та залізорудний концентрат) за 2025р знизилось на 9% – до 6 млн 141,759 тис. тонн. Зокрема, випуск товарного концентрату становив 2 млн 920,298 тис. тонн проти 709,803 тис. тонн відповідно. Також компанія, зокрема, виробила 81,787 тис. тонн DR-окатків (за 2024 рік – 489,720 тис. тонн), 3 млн 139,674 тис. тонн окатків преміум-класу (зниження на 44%).
Ferrexpo у 2024р збільшило виробництво окатків на 58% проти 2023 року – до 6 млн 70,541 тис. тонн з 3 млн 845,325 тис. тонн. У 2023 році компанія виробила 3,845 млн тонн окатків, що на 36,5% менше, ніж 2022 року.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.



