
Según informa Experts.news, el consumo mundial de combustibles fósiles entre 2017 y 2025 aumentó un 8 %, es decir, 40 exajulios (EJ), a pesar de la mejora de la eficiencia energética de las economías y del rápido crecimiento del uso de fuentes de energía renovables (FER), según los resultados del estudio «Energy Institute Country Transition Tracker 2026», publicado por el Energy Institute británico el 10 de noviembre.
Según el informe, la demanda mundial de gas natural fue la que más creció durante este periodo: casi un 15 %, es decir, 19 EJ. El consumo de carbón aumentó un 7 % y el de petróleo, un 5 %.
El estudio abarca alrededor de 80 de los principales países consumidores de energía, que representan más del 96 % del consumo energético mundial y el 95 % de las emisiones de gases de efecto invernadero.
Según datos del Energy Institute, en el 83 % de los países analizados se ha reducido desde 2017 la intensidad energética de la economía, es decir, la cantidad de energía necesaria para generar una unidad de PIB. Al mismo tiempo, el 86 % de los países redujo la intensidad de carbono del consumo energético.
A pesar de estos cambios, la demanda mundial de combustibles fósiles siguió creciendo. En 2025, el petróleo, el gas natural y el carbón seguían representando más del 85 % del consumo energético mundial.
El consumo de energía renovable aumentó más del 60 %
Según las estimaciones del Energy Institute, el uso mundial de fuentes de energía renovables, incluida la energía hidroeléctrica, aumentó más del 60 % entre 2017 y 2025.
Se registró un crecimiento en 74 de los 79 países líderes incluidos en el análisis correspondiente.
Sin embargo, a pesar de la rápida expansión del uso de la energía solar, eólica, hidroeléctrica y otras fuentes renovables, en 2025 su cuota representaba solo alrededor del 8,6 % de la demanda mundial total de energía.
Al mismo tiempo, en la producción de electricidad, la descarbonización se está produciendo mucho más rápido que en otros segmentos del sector energético.
En concreto, Francia presenta, entre los países estudiados, la mayor proporción de electricidad procedente de fuentes con bajas emisiones de carbono y sin emisiones de carbono: un 95 %, del cual el 68 % de la generación total procede de centrales nucleares. El segundo puesto en este indicador lo ocupa Brasil, con un 89 %.
Las emisiones de gases de efecto invernadero siguen aumentando
El aumento del consumo de combustibles fósiles vino acompañado de un nuevo incremento de las emisiones globales de gases de efecto invernadero relacionadas con la energía. Entre 2017 y 2025, estas aumentaron de media casi un 1 % cada año.
La mayor reducción de emisiones en términos absolutos durante este periodo la registraron Alemania —con 222 millones de toneladas— y Japón —con 216 millones de toneladas—.
Por el contrario, en China las emisiones relacionadas con la energía aumentaron en 2.096 mil millones de toneladas, y en la India, en 783 millones de toneladas.
El Energy Institute señala que el Reino Unido, España, Francia y Alemania figuran entre los cinco países líderes en cinco o seis indicadores de la transición energética.
La directora de relaciones externas del Energy Institute, Gemma Reniés, ha destacado que la transición energética se está produciendo de forma desigual tanto entre los distintos países como entre los sectores de la economía mundial.
Según ella, el éxito de la transición vendrá determinado no solo por el volumen de nuevas capacidades de energía limpia que se pongan en marcha, sino también por la capacidad de los Estados para satisfacer la creciente demanda de energía y, al mismo tiempo, reducir las emisiones.
Según los resultados del Statistical Review of World Energy, publicado el 30 de junio de 2026, la demanda mundial total de energía en 2025 superó por primera vez los 600 EJ, lo que supone un aumento del 1,7 % con respecto al año anterior.
En este contexto, las fuentes de energía renovables fueron las que más contribuyeron al aumento del consumo energético mundial, aunque los combustibles fósiles siguen dominando su estructura.
El Energy Institute es una organización profesional británica independiente del sector energético que publica estadísticas energéticas internacionales, estudios analíticos y evaluaciones sobre la evolución de los mercados energéticos. La publicación anual Statistical Review of World Energy contiene datos sobre la producción y el consumo de petróleo, gas, carbón, electricidad, energía renovable y energía nuclear, así como sobre las emisiones de gases de efecto invernadero relacionadas con la energía.
Fuente: Energy Institute, informe oficial «Country Transition Tracker 2026» del 10 de noviembre de 2026.
A fecha de 10 de noviembre de 2026, los agricultores ucranianos habían cosechado 10,71 millones de toneladas de girasol, lo que supone un 22,8 % más que en la misma fecha del año anterior, según informó el Ministerio de Política Agraria y Alimentación de Ucrania.
Según datos del ministerio, el girasol se ha cosechado en una superficie de 4,80 millones de hectáreas, lo que supone el 91,6 % de la superficie prevista. El rendimiento medio es de 22,3 ts/ha, frente a los 18,9 ts/ha del año anterior.
En comparación con el 7 de noviembre de 2025, el rendimiento del cultivo ha aumentado un 18 %, mientras que las superficies trilladas han crecido un 4 %.
El año pasado, en una fecha comparable, los agricultores ucranianos cosecharon 8,73 millones de toneladas de girasol en una superficie de 4,61 millones de hectáreas. Así pues, la cosecha bruta de este año ya supera la cifra correspondiente de la temporada anterior en aproximadamente 1,99 millones de toneladas.
El principal factor del aumento de la producción ha sido el incremento del rendimiento, mientras que la ampliación de las superficies trilladas ha proporcionado un crecimiento adicional.
El girasol sigue siendo el principal cultivo oleaginoso de Ucrania y la principal materia prima para las empresas de la industria oleaginosa y de grasas. La producción de aceite de girasol es una de las ramas más importantes de las exportaciones agrícolas ucranianas.
El aumento de la cosecha bruta de girasol constituye una base adicional de materia prima para las plantas de extracción de aceite. Al mismo tiempo, los volúmenes reales de transformación y exportación dependerán de la carga de trabajo de las empresas, el suministro energético, la logística y la coyuntura del mercado.
En total, a fecha de 10 de noviembre, los agricultores ucranianos habían cosechado 17,91 millones de toneladas de los principales cultivos oleaginosos: girasol, soja y colza.
Fuente original: Ministerio de Política Agraria de Ucrania, 10 de noviembre de 2026.
Los trastornos del sueño, incluidos el insomnio, la apnea del sueño, el sonambulismo y las pesadillas, están relacionados con cambios estructurales en las regiones cerebrales responsables de la atención, la toma de decisiones y la regulación emocional. A esta conclusión llegaron investigadores de la Universidad Internacional de Florida (Florida International University, FIU), que analizaron los resultados de 57 estudios científicos mediante técnicas de neuroimagen, informa el centro de información y análisis Experts Club.
Los resultados del metaanálisis se publicaron el 26 de febrero de 2026 en la revista científica Scientific Reports, perteneciente a Nature Portfolio. La investigación también fue presentada por la Universidad Internacional de Florida y ScienceDaily.
Los científicos del Centro para Niños y Familias de FIU compararon dos grandes grupos de trastornos del sueño. El primero, las disomnias, incluye el insomnio, la apnea del sueño y otras afecciones que dificultan conciliar el sueño o mantener un descanso normal. El segundo grupo, las parasomnias, comprende el sonambulismo, las pesadillas recurrentes, los terrores nocturnos y otros comportamientos inusuales durante el sueño.
De los 57 estudios analizados, 40 se centraron en las disomnias y 17 en las parasomnias. Este enfoque permitió identificar tanto características estructurales comunes como cambios específicos del cerebro asociados con diferentes alteraciones del sueño.
Uno de los principales hallazgos fue la identificación de cambios en el tálamo, una estructura cerebral que participa en el procesamiento de la información sensorial, la regulación de la atención y el mantenimiento de las funciones cognitivas. Los investigadores prestaron especial atención al pulvinar, una región del tálamo que ayuda al cerebro a identificar señales importantes y coordinar la realización de tareas.
En las personas con trastornos del sueño, los científicos encontraron indicios de una reducción del volumen de tejido en esta región. Según los autores, estas características podrían estar relacionadas con tiempos de reacción más lentos, dificultades de concentración y toma de decisiones, así como un mayor riesgo de cometer errores en las actividades cotidianas.
En el caso de las parasomnias, los investigadores también identificaron cambios en la corteza cingulada posterior. Esta región cerebral participa en la regulación emocional, la motivación, la evaluación de los resultados de las acciones y la formación de respuestas conductuales. Los hallazgos podrían explicar parcialmente los cambios de humor y comportamiento que a veces acompañan a las parasomnias.
Sin embargo, los científicos no lograron identificar un patrón único de cambios estructurales característico exclusivamente de las disomnias.
Matthew Sutherland, autor principal sénior del estudio y neurocientífico cognitivo de FIU, señaló que combinar los resultados de numerosas investigaciones permite identificar con mayor precisión las regiones cerebrales relacionadas con los trastornos del sueño. La primera autora, Katharine Crooks, destacó la importancia de estos resultados para comprender cómo el sueño influye en las funciones cognitivas y el rendimiento cotidiano.
Los investigadores esperan que sus hallazgos contribuyan a mejorar los métodos de diagnóstico y desarrollar tratamientos personalizados. No obstante, subrayan que la relación identificada no demuestra que dormir mal provoque directamente cambios estructurales en el cerebro. También podría existir un mecanismo inverso.
Según las estimaciones citadas en el estudio, aproximadamente entre 50 y 70 millones de personas en Estados Unidos padecen diversos trastornos del sueño, lo que convierte este problema en una importante cuestión de salud pública.
ESTRUCTURA CEREBRAL, EXPERTS CLUB, NEUROCIENCIA, TRASTORNOS DEL SUEÑO
Según informa Experts.news, Rumanía se convirtió, en el periodo comprendido entre enero y octubre de 2026, en el mayor proveedor de betún para carreteras de Ucrania, al multiplicar por casi 4,9 sus exportaciones de este producto al mercado ucraniano, hasta alcanzar las 107 000 toneladas, frente a las 22 000 toneladas del mismo periodo del año anterior, según datos del grupo consultor «A-95», publicados el 11 de noviembre.
La cuota de Rumanía en el volumen total de importaciones ucranianas de betún para carreteras alcanzó el 40,8 %, frente al 13,8 % del año anterior. En términos físicos, los suministros aumentaron en 85 000 toneladas, es decir, un 386 %.
Lituania ocupó el segundo lugar entre los países proveedores, desde donde llegaron 94 000 toneladas de betún en diez meses, frente a las 38 000 toneladas del mismo periodo de 2025. El incremento fue del 147 %, y la cuota de la producción lituana en las importaciones totales aumentó hasta el 35,9 %.
Por su parte, Polonia, que en 2025 fue el mayor proveedor de betún para carreteras de Ucrania, redujo sus envíos en un 51 %, pasando de 94 000 a 46 000 toneladas. Su cuota en el mercado ucraniano disminuyó del 59,1 % al 17,6 %.
De Grecia se importaron 12 000 toneladas de betún entre enero y octubre, lo que supone un aumento del 140 % en comparación con las 5 000 toneladas del año anterior. Los suministros procedentes de otros países ascendieron a unas 3 000 toneladas.
A Rumanía, Lituania y Polonia correspondieron 247 000 toneladas, es decir, el 94,3 % del total de las importaciones de betún para carreteras en Ucrania.
En total, durante los diez primeros meses de 2026, las empresas ucranianas importaron 262 000 toneladas de betún, frente a las 159 000 toneladas del mismo periodo del año anterior. El incremento fue de 103 000 toneladas, es decir, un 65 %.
También ha cambiado la estructura de los suministros por parte de las principales empresas. En la ruta lituana, el principal productor sigue siendo ORLEN Lietuva, que forma parte del grupo polaco ORLEN. En el mercado rumano, entre los proveedores de las empresas ucranianas se encuentran Guven Asfalt, OMV Petrom y otros operadores. Los suministros desde Polonia los garantizan, en particular, ORLEN y Unimot.
En octubre, Lituania se convirtió en la principal fuente de importaciones, desde donde llegaron casi 10 000 toneladas de betún, frente a las 13 000 toneladas de septiembre.
Las empresas rumanas suministraron unas 9 000 toneladas de producto, manteniendo los volúmenes al nivel del mes anterior. Los principales proveedores fueron Guven Asfalt, con 4 000 toneladas, y OMV Petrom, con 3 000 toneladas.
Los suministros desde Polonia se redujeron a un tercio en octubre, hasta las 1 700 toneladas. Aproximadamente el 75 % de este volumen lo aportó la empresa ORLEN.
Las importaciones totales de betún para carreteras en octubre ascendieron a 20 000 toneladas, lo que supone un 28 % menos que en septiembre y un 9 % menos que en octubre de 2025.
En el grupo consultor «A-95», el aumento de las importaciones en los primeros diez meses se explica por la reactivación de las obras de reparación de las carreteras, cuyo mantenimiento se vio considerablemente limitado tras el inicio de la invasión rusa a gran escala.
Según las estimaciones de los analistas, la prolongada interrupción de las obras de reparación y el aumento de la carga sobre el transporte por carretera, debido a los problemas con la logística marítima y ferroviaria, incrementan la necesidad de rehabilitar la infraestructura viaria.
El betún de carretera es la materia prima principal para la producción de mezclas de hormigón asfáltico, que se utilizan en la construcción, reconstrucción y reparación de carreteras. El mercado ucraniano depende en gran medida de las importaciones de este producto.
Fuente: enkorr, estudio del Grupo Consultivo «A-95» del 11 de noviembre de 2026.
A-95, betún, importación, Lituania, Polonia, Rumania, UCRANIA
La plataforma criptofinanciera LemoCard está desarrollando un servicio multitarjeta que permite a los usuarios realizar pagos con criptomonedas y monedas tradicionales, emitir tarjetas virtuales Mastercard, obtener cuentas personales con IBAN en euros y efectuar transferencias internacionales a través del sistema SEPA.
Según informaron los representantes del proyecto, la principal característica de LemoCard es la integración de varios proveedores de tarjetas e instrumentos de pago en una única plataforma. Los usuarios pueden elegir productos de tarjetas, gestionar activos en criptomonedas y realizar pagos a través de una interfaz unificada.
El servicio ofrece la posibilidad de emitir tarjetas virtuales Mastercard en pocos minutos a través de Telegram, la versión web de la plataforma o las aplicaciones móviles para iOS y Android.
Las tarjetas pueden utilizarse para pagar bienes y servicios por internet, contratar suscripciones, realizar pagos en cadenas comerciales y durante viajes al extranjero. También se admite la integración con Apple Pay y Google Pay para efectuar pagos sin contacto mediante un teléfono inteligente.
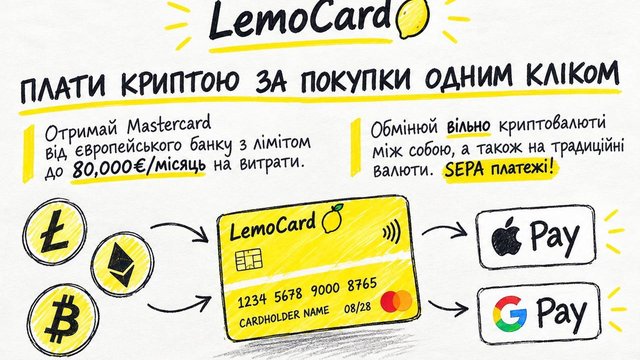
Una de las áreas de actividad de LemoCard es el uso de criptomonedas para operaciones financieras cotidianas. Los usuarios pueden recargar sus cuentas de tarjeta con activos digitales, que posteriormente se convierten en monedas fiduciarias, lo que permite realizar pagos habituales sin necesidad de vender las criptomonedas por separado a través de servicios de terceros.
Además, la plataforma ofrece herramientas para intercambiar criptomonedas entre sí y por monedas tradicionales.
Un producto independiente de LemoCard es una cuenta europea personal con IBAN en euros. Según los desarrolladores, los usuarios pueden recibir fondos en sus propias cuentas y efectuar transferencias SEPA, incluidas transferencias a cuentas de terceros y empresas.
Esta funcionalidad está dirigida principalmente a usuarios que realizan pagos internacionales, reciben pagos de contrapartes extranjeras o transfieren fondos regularmente entre cuentas europeas.
A diferencia de los servicios que ofrecen únicamente una tarjeta de criptomonedas, LemoCard utiliza un modelo de múltiples proveedores. Este permite acceder a productos de tarjetas de diferentes proveedores de servicios de pago a través de una sola plataforma.
Además de las tarjetas virtuales, se ofrece a los usuarios la posibilidad de solicitar una tarjeta de pago física con entrega a domicilio.
Las condiciones de emisión y mantenimiento de las tarjetas, la disponibilidad de determinados productos, las comisiones y los límites dependen del proveedor elegido y del país del usuario.
El desarrollo de servicios similares refleja la tendencia hacia la integración de los activos en criptomonedas en la infraestructura de pagos tradicional. Las plataformas criptofinancieras combinan cada vez más las funciones de una billetera digital, una tarjeta de pago, el cambio de divisas y las transferencias bancarias internacionales.
Para los usuarios, la principal ventaja de este enfoque es la posibilidad de realizar diversas operaciones financieras sin necesidad de abrir cuentas separadas en varios servicios.
Al mismo tiempo, el acceso a los servicios de tarjetas y pagos puede requerir completar un procedimiento de identificación del cliente (KYC) y cumplir los requisitos de supervisión financiera.
LemoCard es un servicio criptofinanciero multitarjeta que combina operaciones con activos digitales, tarjetas de pago y transferencias internacionales en euros. La plataforma está disponible a través de una interfaz web, Telegram y aplicaciones móviles para iOS y Android.
Se puede encontrar información más detallada sobre las capacidades del servicio en el sitio web oficial de la plataforma.
criptomoneda, FINTECH, LemoCard, MASTERCARD, pago, transferencia
El 25 de noviembre se celebrará en Kiev el foro profesional METRONOM, dedicado a la creación de valor añadido en los complejos residenciales gracias a la colaboración entre promotores y arquitectos, según ha informado el grupo de comunicación DMNTR («Hogar e Interior»), organizador del evento.
El foro, titulado «El promotor y el arquitecto crean valor añadido en los complejos residenciales», tendrá lugar en el Osvitoria Hub de 15:00 a 20:00. Entre los participantes se encontrarán representantes de empresas promotoras, estudios de arquitectura, inversores y expertos del mercado inmobiliario.
Se prestará especial atención a los aspectos prácticos de la creación y ejecución de proyectos residenciales en el campo, al impacto de las soluciones arquitectónicas en el atractivo comercial de los inmuebles, a la rentabilidad de las inversiones y a la interacción entre clientes y arquitectos.
Una característica distintiva de METRONOM será el formato de presentaciones en pareja entre el promotor y el arquitecto, quienes presentarán conjuntamente proyectos ya realizados o previstos, y explicarán las particularidades de sus conceptos, soluciones arquitectónicas y modelos económicos.
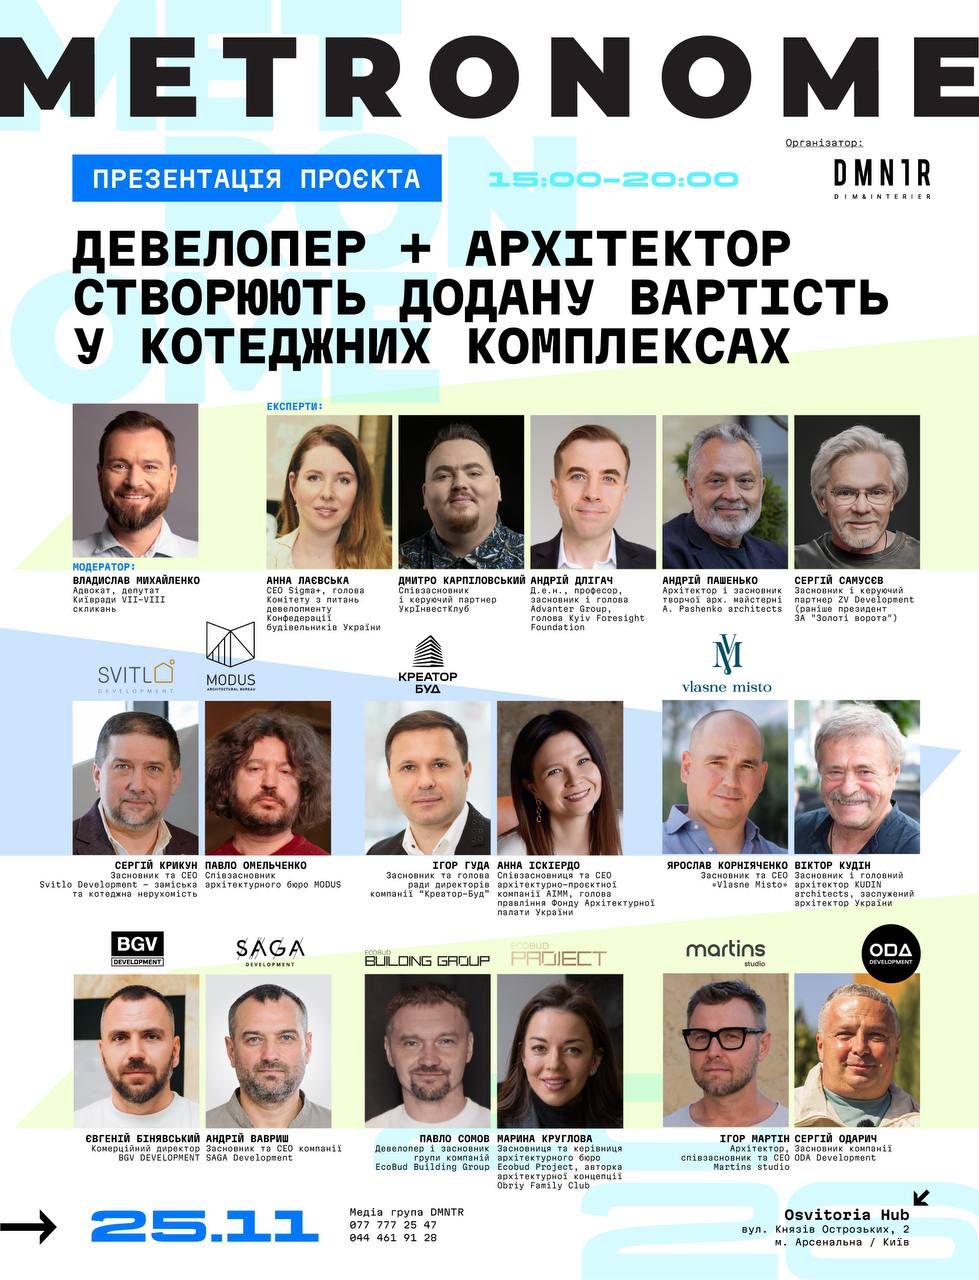
El programa prevé seis intervenciones de este tipo. Cada equipo dispondrá de 20 minutos para su presentación, tras lo cual, durante 10 minutos, expertos independientes comentarán las soluciones presentadas.
En concreto, en la primera parte del foro intervendrán representantes del proyecto O. Krasa (Concorde Capital, Svitlo Development y «Vidvazhnykh») junto con el estudio de arquitectura MODUS.
La promotora «Creator-Bud», que estará representada por su propietario, Igor Guda, compartirá su experiencia junto con AIMM Architecture.
El proyecto inmobiliario «Vlasne Misto» ofrecerá otra presentación en colaboración con los equipos de arquitectura LAWA, Kudin y Yod Group.
En la segunda parte del foro, BGV Development presentará el proyecto «Equides Villas» junto con su equipo de arquitectos.
El fundador de EcoBud, Pavel Somov, y la representante de Ecobud Project, Marina Kruglova, hablarán sobre su colaboración en proyectos inmobiliarios.
La presentación conjunta que cerrará el evento correrá a cargo del fundador de ODA Development, Serguéi Odarich, y del arquitecto Igor Martín, fundador de Martins Studio.
Tras las presentaciones, tendrá lugar un debate de expertos dedicado a la economía de la promoción inmobiliaria de viviendas unifamiliares, el atractivo inversor de los complejos residenciales en las afueras, el papel de la arquitectura en la determinación del valor de mercado de los inmuebles y las perspectivas de desarrollo de este segmento del mercado inmobiliario en Ucrania.
El panel de expertos estará compuesto por el fundador y socio director de ZV Development, Serguéi Samusev; el cofundador y socio director de «UkrInvestClub», Dmitri Karpilovskii; y el doctor en Ciencias Económicas, profesor, fundador y presidente de Advanter Group, así como presidente de la Kyiv Foresight Foundation, Andriy Dligach.
También participarán en el debate Andrei Pashenko, fundador y director del taller de arquitectura creativa «A. Pashenko», y Anna Laevskaya, directora ejecutiva de Sigma+ y presidenta del Comité de Desarrollo de la Confederación de Constructores de Ucrania.
El moderador del foro será Vladislav Mikhailenko, abogado, activista social y concejal del Ayuntamiento de Kiev en las VII.ª y VIII.ª legislaturas.
Según la información facilitada por los organizadores, METRONOM está dirigido principalmente a promotores inmobiliarios, inversores, arquitectos, directivos de empresas constructoras, propietarios de terrenos y representantes del mundo empresarial que estén barajando la posibilidad de invertir en inmuebles residenciales en las afueras.
Además del programa empresarial principal, se han previsto actividades de networking profesional, charlas informales con los participantes y expertos, un cóctel, una sesión fotográfica y la actuación de músicos de jazz.
El precio de la entrada oscila entre 2.500 y 10.000 UAH, dependiendo de la categoría de la entrada.
La entrada básica «Guest», con un precio de 2.500 UAH, incluye la participación en el programa empresarial, un asiento en la sala, una pausa para el café y acceso a las actividades de networking.
La categoría «Business», por 5.000 UAH, incluye además asientos prioritarios más cercanos al escenario, la participación en el cóctel y una sesión fotográfica con los participantes.
La entrada «Premium», con un precio de 7.500 UAH, incluye un asiento en las primeras filas, la participación en una sesión de networking privada con promotores inmobiliarios, arquitectos y expertos tras el programa principal, así como acceso personal a los ponentes.
El paquete «Partner», por 10 000 UAH, incluye todas las ventajas del «Premium», la posibilidad de realizar una breve presentación de la empresa, una zona separada en el cóctel y una foto individual con los ponentes y expertos.
El foro METRONOM tendrá lugar el 25 de noviembre de 2026, de 15:00 a 20:00, en el espacio Osvitoria Hub, situado en Kiev, calle Kniaziv Ostrozhskikh, 2.
La inscripción de los participantes se realiza a través del siguiente enlace: https://forms.gle/hhznkyTRYkCJhVho6.
Para obtener más información sobre la participación y la compra de entradas, puede ponerse en contacto con el gestor de proyectos de METRONOM en los números de teléfono: 077 777 25 47 y 044 461 91 28.
El organizador, METRONOM, es el grupo de medios DMNTR («Hogar e Interior»), que lleva a cabo proyectos informativos, feriales y profesionales en los ámbitos de la arquitectura, el diseño, la construcción y la promoción inmobiliaria.
«Open4Business» es el socio mediático del evento.
arquitectura, DMNTR, inmobiliaria, inversiones, KIEV, promoción inmobiliaria, МЕТРОНОМ



