
El volumen de transferencias a través del servicio financiero internacional «NovaPay» (marca registrada NovaPay) durante el primer semestre de 2026 creció un 41 % con respecto al mismo periodo de 2025, hasta alcanzar los 391 000 millones de hryvnias, según un comunicado de la empresa publicado el viernes.
Según este, el número de transferencias aumentó un 12 %, hasta alcanzar los 258 millones.
En el comunicado de prensa, en el que se cita al director general en funciones de NovaPay, Ihor Prykhodko, se señala que, en los seis primeros meses de este año, el servicio financiero pagó un 19 % más en impuestos y tasas en comparación con el mismo periodo del año pasado: 905 millones de hryvnias.
Como ya se informó, NovaPay aumentó en el primer trimestre de 2026 el volumen de transferencias en un 53 % en comparación con el mismo periodo de 2025, hasta superar los 200 000 millones de hryvnias, mientras que el número de transacciones creció un 12 %, hasta alcanzar los 126 millones.
Entre enero y marzo de 2026, la empresa ingresó al presupuesto estatal unos 540 millones de hryvnias, lo que supone un 32 % más que en el mismo periodo de 2025.
En 2025, NovaPay aumentó sus ingresos un 10,4 %, hasta los 10 010 millones de UAH, mientras que su beneficio neto se redujo un 22 %, hasta los 2 580 millones de UAH.
NovaPay se fundó en 2001 como un servicio financiero internacional, perteneciente al grupo Nova («Nova Poshta»), y presta servicios financieros tanto en línea como en persona en las oficinas de «Nova Poshta». La empresa fue la primera de Ucrania, entre las entidades financieras no bancarias, en obtener en 2023 una licencia ampliada del Banco Nacional de Ucrania (BNU), lo que le permitió abrir cuentas y emitir tarjetas; además, a finales del año pasado fue la primera entre las entidades no bancarias en lanzar su propia aplicación financiera con una amplia gama de servicios financieros.
Según datos del Banco Nacional de Ucrania, la empresa representa alrededor del 22,7 % del volumen total de transferencias de dinero dentro del país.
La Unión Europea ha creado un mecanismo jurídico que permite a los Estados miembros vender petróleo ruso que haya sido previamente incautado y confiscado en el marco de la lucha contra la elusión de las sanciones.
La disposición correspondiente figura en el Reglamento del Consejo de la UE n.º 2026/1848, de 23 de julio de 2026, por el que se formalizó el 21.º paquete de sanciones contra Rusia. El documento hace referencia a la necesidad de proporcionar a las autoridades nacionales competentes la posibilidad de disponer de forma segura de los cargamentos de petróleo ruso que incauten y confisquen. La gestión de la carga puede incluir su venta a terceros.
No obstante, la nueva norma no otorga a las autoridades de los países de la UE el derecho automático a detener cualquier petrolero por el mero hecho de que transporte petróleo de origen ruso. En primer lugar, el Estado debe disponer de fundamentos legales para detener el buque y confiscar la carga —por ejemplo, el incumplimiento del régimen de sanciones, la falta de pabellón válido, la presentación de documentos falsos u otras infracciones del Derecho europeo, nacional o internacional.
El nuevo reglamento establece, ante todo, lo que las autoridades pueden hacer con la carga tras su confiscación legal. Una vez concluido el procedimiento de incautación, el antiguo propietario no adquiere automáticamente el derecho a los ingresos derivados de la venta de la carga. Sin embargo, el reglamento no establece un procedimiento único para todos los países de la UE en cuanto a la distribución de los ingresos ni prevé su transferencia automática a Ucrania. Dichas decisiones dependerán de la legislación nacional y del caso concreto.
Según datos de Euractiv, la medida está dirigida principalmente a las cargas de los buques utilizados para eludir las sanciones petroleras de la UE. La posibilidad de venta debe resolver un problema práctico: el petróleo incautado debe descargarse, almacenarse y venderse de forma segura, lo que conlleva gastos considerables y riesgos medioambientales.
Este mecanismo forma parte del 21.º paquete de sanciones de la UE, adoptado el 23 de julio. El paquete también intensifica la presión sobre el sector petrolero ruso, los comerciantes y la flota clandestina, y suspende la revisión automática del precio máximo del petróleo ruso hasta el 15 de julio de 2027.
En la práctica, la nueva norma puede facilitar a los Estados miembros de la UE la realización de operaciones contra buques sospechosos de eludir las sanciones. No obstante, cada detención y confiscación debe tener un fundamento jurídico propio, y los propietarios de los buques y de la carga podrán impugnar dichas decisiones ante los tribunales nacionales e internacionales.
Según informa Fixygen, el mercado mundial de criptomonedas se acerca al final de la semana sin una tendencia clara: el bitcoin se mantuvo en torno a los 64 500 dólares, mientras que el ethereum bajó notablemente de precio y la entrada de fondos en los ETF de criptomonedas estadounidenses siguió siendo inestable.
A fecha de viernes, el bitcoin cotizaba en torno a los 64 400 dólares. El lunes 20 de julio, la primera criptomoneda abrió la semana en torno a los 64 680 dólares. Así, la caída semanal previa es inferior al 0,5 %, lo que apunta a una consolidación tras la caída masiva del mercado en los meses anteriores.
Ethereum mostró una evolución mucho más débil durante el mismo periodo. A principios de semana, su valor rondaba los 1,87 mil dólares, mientras que el viernes había bajado hasta aproximadamente 1,62 mil dólares. La caída semanal anterior alcanzó el 13 %.
La capitalización total del mercado de criptomonedas se estimó en aproximadamente 2,2 billones de dólares. El bitcoin representaba alrededor del 59 % del valor total del mercado, lo que refleja la demanda constante de los inversores por el activo digital más grande y con mayor liquidez en un contexto de incertidumbre.
Los ETF de bitcoin al contado estadounidenses registraron unas entradas netas de unos 274 millones de dólares durante los cuatro días de negociación comprendidos entre el 20 y el 23 de julio. El lunes, las entradas ascendieron a 226,8 millones de dólares; el martes, a 203,2 millones; y el miércoles, a 69,1 millones.
Sin embargo, el jueves los inversores retiraron 225,1 millones de dólares de los ETF de bitcoin. La mayor salida se produjo en el fondo IBIT de BlackRock, con 202,5 millones de dólares. Esto prácticamente anuló gran parte de los resultados positivos del inicio de la semana. Los datos del viernes aún no se habían publicado en el momento de redactar este artículo.
Los ETF de Ethereum al contado atrajeron alrededor de 174,5 millones de dólares entre el lunes y el jueves. Se registraron entradas netas todos los días, en concreto 72,7 millones de dólares el miércoles y 26,3 millones de dólares el jueves. Sin embargo, estas entradas no pudieron evitar la caída del valor del Ethereum, lo que pone de manifiesto la presión sobre este activo que persiste en el mercado en general.
Anteriormente, los ETF de bitcoin estadounidenses habían puesto fin a una racha de ocho semanas de salidas, durante la cual los inversores retiraron más de 8 000 millones de dólares de los fondos. El retorno de las entradas supuso una señal positiva, aunque su volumen sigue siendo, por el momento, insuficiente para hablar de una recuperación sostenida de la demanda institucional.
Un informe de CoinGecko publicado esta semana reveló que la capitalización del mercado de criptomonedas en el segundo trimestre de 2026 se redujo un 12,6 %, pasando de 2,4 billones de dólares a 2,1 billones de dólares.
La capitalización de los stablecoins se redujo un 1,6 %, hasta los 305 100 millones de dólares. Se trata de la primera caída trimestral de este indicador desde el tercer trimestre de 2023 y podría indicar una retirada parcial de liquidez del sistema de criptomonedas.
El volumen de operaciones al contado en las diez mayores plataformas centralizadas de criptoactivos cayó en el segundo trimestre un 27,9 %, hasta los 1,95 billones de dólares. En mayo, la cifra descendió a 619 000 millones de dólares —el nivel mensual más bajo desde principios de año—, tras lo cual se recuperó en junio hasta los 695 000 millones de dólares.
El volumen de negociación de futuros sin vencimiento en las principales plataformas centralizadas se redujo un 10 %, pasando de 14,1 billones de dólares a 12,7 billones de dólares. La contracción más moderada del mercado de derivados, en comparación con el segmento al contado, indica que los operadores siguen mostrando interés principalmente por las operaciones a corto plazo y especulativas.
Uno de los principales acontecimientos regulatorios de la semana fue la publicación, el 22 de julio, del texto actualizado del proyecto de ley estadounidense CLARITY Act. El documento tiene por objeto establecer normas integrales para el mercado de activos digitales y distribuir las competencias entre la Comisión de Valores y Bolsa de EE. UU. y la Comisión de Comercio de Futuros de Materias Primas.
En mayo, la Comisión Bancaria del Senado respaldó el proyecto de ley por 15 votos a favor y nueve en contra. Sin embargo, la versión actualizada ha suscitado nuevas discrepancias, en particular en lo que respecta a la protección de los inversores, la lucha contra la financiación ilícita y la limitación de los conflictos de intereses de los funcionarios públicos.
Así pues, la semana no ha enviado una señal clara al mercado. El bitcoin ha mostrado una relativa estabilidad, pero la caída del ethereum, el brusco cambio de tendencia en los flujos hacia los ETF de bitcoin el jueves y los débiles datos trimestrales sobre la actividad bursátil apuntan a que persiste la cautela entre los participantes en el mercado.
Los resultados definitivos de la semana dependerán de los flujos del viernes hacia los ETF estadounidenses, de la situación en los mercados de riesgo mundiales y de los avances en la legislación sobre criptomonedas en EE. UU.
El foro empresarial ucraniano-filipino, en el que participaron más de 65 representantes de empresas, organismos públicos, entidades financieras, bufetes de abogados y asociaciones empresariales de ambos países, se celebró el 23 de julio en Makati City, Filipinas.
El acto se inauguró con un mensaje en vídeo del ministro de Asuntos Exteriores de Ucrania, Andriy Sybiga, y con la intervención del viceministro de Comercio e Industria de Filipinas, Seferino Rodolfo.
Los participantes debatieron las posibilidades de desarrollar la cooperación bilateral en el sector agroalimentario, las tecnologías de la información, los servicios digitales, la industria alimentaria, las industrias creativas, así como en el sector de la defensa y el ámbito de las tecnologías de doble uso.
Durante el foro se presentaron las condiciones para hacer negocios en Ucrania y en Filipinas, los instrumentos financieros y jurídicos para las empresas extranjeras, los resultados de la transformación digital de Ucrania y las oportunidades que ofrece el complejo industrial de defensa ucraniano.
Representantes del Makati Business Club, la Cámara de Comercio Nórdica de Filipinas, la Cámara de Comercio Europea de Filipinas y la Cámara de Comercio e Industria de Filipinas debatieron con los empresarios sobre el acceso a los mercados, la captación de inversiones y el desarrollo de contactos directos entre empresas. Estas organizaciones, junto con la embajada de Ucrania, actuaron como socios del foro.
La parte final del evento consistió en reuniones bilaterales B2B en formato de matchmaking, durante las cuales las empresas ucranianas y filipinas pudieron debatir proyectos concretos y líneas de cooperación futura.
El foro fue el acto central de la misión empresarial ucraniana a Filipinas, prevista para el periodo comprendido entre el 23 de julio y el 1 de agosto de 2026. Su objetivo es ampliar la presencia de las empresas ucranianas en el mercado filipino y, en general, en el sudeste asiático.
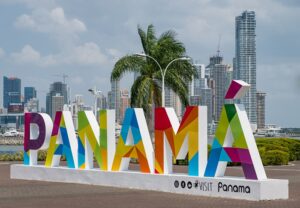
Según informa Experts.news, el centro de análisis Experts Club ha analizado los resultados del estudio internacional «Expat Insider 2026», elaborado por la comunidad InterNations. Panamá, México y Tailandia han sido reconocidas como los mejores países para vivir como extranjero, mientras que Noruega, Alemania y Turquía ocupan los últimos puestos.
La encuesta se llevó a cabo del 1 de febrero al 31 de marzo de 2026. En ella participaron 7 786 expatriados de 162 nacionalidades. En la clasificación final se incluyeron 31 países, en cada uno de los cuales se recibieron al menos 50 cuestionarios cumplimentados. Los participantes evaluaron hasta 53 aspectos de la vida en el extranjero, entre ellos el trabajo, las finanzas personales, la calidad de vida, las condiciones de vida y la facilidad para adaptarse socialmente.
Panamá ocupó el primer puesto por tercer año consecutivo. Alrededor del 87 % de los extranjeros que residen en el país afirmaron estar satisfechos con su vida en el extranjero, mientras que la media mundial se situó en el 70 %.
El país se situó a la cabeza en cuanto a condiciones laborales y finanzas personales, ocupó el segundo puesto en facilidad de adaptación y accesibilidad a los servicios básicos, y el sexto en calidad de vida. Alrededor del 90 % de los encuestados considera que sus ingresos actuales son suficientes para llevar una vida cómoda, y el 76 % está satisfecho con su situación financiera.
Panamá también obtuvo las mejores valoraciones en cuanto a la disponibilidad de vivienda. Nueve de cada diez expatriados indicaron que es fácil encontrar vivienda en el país. El 82 % de los encuestados calificó de sencillo el proceso de obtención del visado. Una parte significativa de la comunidad extranjera está formada por jubilados —su proporción alcanzó el 37 %—, y el 34 % de los encuestados tiene la intención de quedarse en el país para siempre.
El segundo puesto lo ocupó México, que volvió a situarse como líder mundial en facilidad de adaptación social. Alrededor del 73 % de los extranjeros afirmaron que les resulta fácil hacer amigos entre la población local, frente a una media mundial del 39 %.
No obstante, la seguridad sigue siendo el punto débil de México. El 68 % de los encuestados valoró positivamente la seguridad personal, frente al 81 % de la media mundial. A pesar de ello, el 73 % de los expatriados está satisfecho con su situación económica, y el 38 % tiene previsto quedarse en el país para siempre.
Tailandia ocupó el tercer puesto y se convirtió en el país con los extranjeros más satisfechos con su vida. El 86 % de los encuestados declaró sentirse a gusto, y el 42 % espera quedarse en el país para siempre.
Los expatriados valoraron especialmente el coste de la vida, la asequibilidad de los alquileres y la calidad de la asistencia sanitaria. Al mismo tiempo, Tailandia recibió valoraciones bajas en cuanto a la situación medioambiental, los servicios administrativos digitales y la apertura de cuentas bancarias. Solo el 33 % de los encuestados valoró positivamente la calidad del aire, y el 80 % considera que el tailandés es un idioma difícil de aprender.
También figuran entre los diez primeros puestos de la clasificación los Emiratos Árabes Unidos, Brasil, España, Singapur, Portugal, Malasia y Luxemburgo. Los cinco primeros países en el índice de finanzas personales son Panamá, Tailandia, México, Portugal y Malasia. En la mayoría de los países líderes, los expatriados valoran muy positivamente tanto la asequibilidad de la vivienda como la actitud de la población local.
Noruega ocupa el último puesto, el 31.º. Solo el 46 % de los extranjeros que residen allí están satisfechos con su vida, mientras que el 72 % considera que es difícil hacer amigos entre la población local. Solo el 39 % de los encuestados valoró positivamente su situación financiera.
No obstante, Noruega sigue siendo uno de los países que ha obtenido las mejores puntuaciones en cuanto al estado del medio ambiente, la calidad del aire, la seguridad laboral y la estabilidad económica. Los principales problemas para los extranjeros son el alto coste de la vida, el aislamiento social, el clima y las limitadas opciones de ocio.
Alemania ocupó el puesto 30. Alrededor del 61 % de los expatriados calificaron de complicada la interacción con el sistema burocrático. Solo el 19 % valoró positivamente la disponibilidad de vivienda, y otro 19 % la facilidad para encontrarla.
Alemania también ocupó el último puesto en el índice de condiciones básicas para los expatriados. Los participantes en la encuesta criticaron la escasa accesibilidad de los servicios públicos en línea, los problemas con la conexión a Internet en los hogares y la limitada difusión de los pagos sin efectivo. Además, el 57 % de los extranjeros indicaron que les resultaba difícil hacer amigos entre los alemanes.
Turquía se situó en el puesto 29, ocupando las últimas posiciones en cuanto a condiciones laborales, salarios y estabilidad económica. Alrededor del 61 % de los encuestados valoró negativamente el estado de la economía turca, mientras que el 34 % declaró tener unos ingresos anuales inferiores a 12 000 dólares antes de impuestos.
El 58 % de los expatriados está satisfecho con la vida en Turquía, el 14 % tiene intención de abandonar el país durante el próximo año y solo el 13 % planea quedarse para siempre.
Entre los diez países con peor puntuación también se encuentran Suiza, Austria, Italia, la República Checa, Suecia, Canadá y el Reino Unido. Ocho de los diez países que ocupan los últimos puestos de la clasificación se encuentran en Europa. Sin embargo, Austria ocupó el quinto puesto en calidad de vida, Suiza el octavo, la República Checa el decimotercero y Suecia el decimoquinto. Esto pone de manifiesto que una posición general baja a menudo no está relacionada con las infraestructuras o la seguridad, sino con el elevado coste de la vida, la burocracia y las dificultades para la integración social.
Según Maksim Urakin, fundador del centro de análisis Experts Club, los resultados del estudio no deben interpretarse como una clasificación universal del nivel de desarrollo de los países.
«La clasificación no muestra qué país es objetivamente más rico o está mejor gestionado, sino la facilidad con la que un extranjero concreto puede integrarse en la vida cotidiana local. Una infraestructura desarrollada y unos salarios elevados pueden ir acompañados de una vivienda cara, una burocracia compleja y un cierre social.
Al mismo tiempo, los países menos prósperos pueden salir ganando gracias a unos costes asequibles, la sencillez en la tramitación de documentos y una actitud cordial hacia los recién llegados», señaló Urakin.
Añadió que, a la hora de elegir un país para trasladarse, es necesario analizar por separado la legislación migratoria, el régimen fiscal, el mercado laboral, la sanidad, la educación y el precio de la vivienda.
InterNations subraya que la clasificación se basa en la satisfacción subjetiva de los encuestados, y no en la comparación de estadísticas oficiales. No tiene en cuenta una serie de factores importantes, en particular la fiscalidad internacional y los servicios de cuidado infantil, y la valoración de la seguridad refleja la percepción personal de los encuestados, y no el nivel real de delincuencia.
clasificación, expatriado, EXPERTS CLUB, InterNations, PANAMA, URAKIN
El holding agroindustrial «Astarta», el mayor productor de azúcar de Ucrania, aumentó entre abril y junio de 2026 el volumen de ventas de sus productos en un 34,3 % con respecto al mismo periodo de 2025, hasta alcanzar las 266,64 mil toneladas, según los datos publicados por el holding en la Bolsa de Varsovia.
Según estos datos, debido a la caída de los precios del azúcar y la leche, el crecimiento de los ingresos fue menor, del 16,9 %: en total, la empresa vendió en el segundo trimestre de este año productos principales por valor de 4.58 mil millones de UAH, frente a los 3.91 mil millones de UAH del segundo trimestre de 2025.
En concreto, las ventas de azúcar aumentaron en el segundo trimestre de este año, en términos reales, un 28 %, hasta alcanzar las 92,60 mil toneladas, mientras que su precio medio de venta se redujo un 14,3 %, hasta situarse en 20,77 mil UAH/tonelada.
Los volúmenes de venta de trigo y maíz por parte de «Astarta» en el periodo analizado ascendieron a 62,03 mil toneladas y 3,18 mil toneladas, respectivamente, a un precio medio de 9,90 mil UAH/tonelada y 27,45 mil UAH/tonelada, respectivamente, mientras que el año pasado, en el segundo trimestre, la empresa no vendió estos productos.
Las ventas de maíz, por el contrario, se redujeron un 19,1 %, hasta las 32,39 mil toneladas, mientras que el precio solo subió un 3,9 %, hasta los 10,02 mil UAH/tonelada.
Las ventas de aceite de soja en el segundo trimestre de 2026 se redujeron un 27,8 % en comparación con el mismo periodo de 2025, hasta alcanzar las 8,48 mil toneladas, mientras que el precio de este producto subió un 13,9 %, hasta los 52,28 mil UAH/tonelada. Las ventas de harina de soja también se redujeron un 15,8 %, hasta alcanzar las 37,11 mil toneladas, tras un aumento del precio del 23,1 %, hasta los 18,76 mil UAH/tonelada.
Las ventas de leche por parte del holding agrícola entre abril y junio de 2026 aumentaron un 2,6 %, hasta alcanzar las 30,84 mil toneladas, pero el precio de este producto descendió un 14,8 %, hasta situarse en 15,79 mil UAH/tonelada.
Teniendo en cuenta estos datos, en el conjunto del semestre «Astarta» aumentó el volumen de ventas de sus productos principales en un 32,3 % con respecto al mismo periodo de 2025, hasta alcanzar las 656,28 mil toneladas. Debido a la caída de los precios del azúcar y la leche, el crecimiento de los ingresos también fue menor, un 20,2 %: en total, la empresa vendió productos principales por valor de 10 950 millones de UAH, frente a los 9 110 millones de UAH del primer semestre de 2025.



