
Según informa Interfax-Ucrania, una de las soluciones para cambiar el modelo de logística de almacenes de Ucrania, en un contexto en el que el enemigo ha destruido la infraestructura logística y de almacenamiento, es la creación de una red descentralizada de pequeños almacenes, en particular en el territorio de los parques industriales, según opina Valeriy Kirilko, director ejecutivo del grupo de empresas «Parques Industriales de Ucrania».
«La guerra ha puesto de manifiesto lo vulnerables que son los grandes centros de distribución. Por eso, quizá debamos abandonar en parte la concentración de grandes volúmenes de mercancías en un solo lugar y pasar a una red descentralizada de pequeños almacenes», escribió en Facebook.
Según su propuesta, no se trataría de un único gran almacén de decenas de miles de metros cuadrados, sino de muchos más pequeños —de entre 1 000 y 5 000 m²— situados en diferentes regiones y en ubicaciones logísticamente convenientes.
«Por eso mismo estamos desarrollando ahora el programa «HELP.almacén». Estamos creando varios proyectos tipo de pequeños complejos de almacenes que se puedan adaptar rápidamente a una parcela concreta y llevar a cabo simultáneamente en diferentes regiones de Ucrania», señaló Kirilko.
Subrayó que la empresa está dispuesta a encargarse del diseño de instalaciones de almacenamiento tipo, la búsqueda y gestión de parcelas, las cuestiones relacionadas con las comunicaciones y la infraestructura, la selección de contratistas de obra, la organización de la construcción y la coordinación de la ejecución de los proyectos.
«Si se organiza correctamente, estas instalaciones se pueden construir en unos 3-5 meses. Y hoy en día hay otro factor importante a tener en cuenta: el mercado de la construcción ucraniano está atravesando un periodo complicado. Pero precisamente por eso muchas empresas constructoras están dispuestas a trabajar con un margen mínimo, a formar equipos rápidamente y a ejecutar proyectos a un coste competitivo», opina.
Kirilko añadió que se están analizando por separado los terrenos de los parques industriales de toda Ucrania.
«Algunos de ellos ya están preparados para ceder parcelas para este tipo de proyectos en condiciones ventajosas o incluso gratuitas durante el periodo inicial. Podemos empezar a restaurar la infraestructura de almacenamiento y logística ya mismo», señala.
Kirilko invitó a sumarse a la iniciativa a quienes tengan la posibilidad de financiar este tipo de proyectos, dispongan de un terreno que se pueda ceder en uso de forma gratuita durante un año, a los parques industriales que puedan ceder una pequeña parcela de forma gratuita durante un año y a las empresas constructoras en calidad de inversores.
La empresa «Parques Industriales de Ucrania» opera en el ámbito del desarrollo de parques industriales desde 2019. Según sus datos, casi uno de cada tres parques industriales creados o registrados en Ucrania cuenta o ha contado con el apoyo de los especialistas de la empresa.
Según la información de su página web, es la empresa gestora de siete parques industriales, ha desarrollado 56 conceptos de parques industriales y ha prestado asesoramiento en el registro de 37 de ellos.
almacén, infraestructura, logística, parque industrial, UCRANIA
Según informa «El Economista Serbio», Ucrania ocupó en julio de 2026 el sexto lugar entre los mercados turísticos extranjeros de Montenegro en cuanto al número de pernoctaciones en establecimientos de alojamiento colectivo, tal y como revelan los nuevos datos de MONSTAT publicados el 27 de agosto.
Los turistas ucranianos pasaron 43 400 noches en hoteles, complejos turísticos, albergues y otros establecimientos de alojamiento colectivo. En total, a lo largo del mes, unos 7 350 turistas de Ucrania se alojaron en este tipo de establecimientos.
Por número de pernoctaciones, Serbia, Bosnia y Herzegovina, Polonia, el Reino Unido y Rusia se situaron por delante de Ucrania. A los ucranianos les correspondió alrededor del 4,4 % del total de pernoctaciones de huéspedes extranjeros.
No obstante, el flujo de turistas procedentes de Ucrania se mantiene bastante estable. El número de turistas de Ucrania prácticamente no ha variado en comparación con julio del año pasado, mientras que el número de pernoctaciones se ha reducido aproximadamente un 3 %.
Serbia sigue siendo el líder del mercado turístico de Montenegro: a ella le corresponde aproximadamente una cuarta parte del total de pernoctaciones de visitantes extranjeros. Al mismo tiempo, en julio se produjo un fuerte aumento del flujo de turistas rusos: el número de pernoctaciones de rusos se incrementó en más de un 60 % en términos interanuales.
En total, en julio se registraron en los establecimientos de alojamiento colectivo de Montenegro 244 800 turistas y 1,08 millones de pernoctaciones. Más del 90 % de las pernoctaciones correspondieron a extranjeros.
No obstante, el peso real de los ucranianos en el turismo de Montenegro es mayor que lo que reflejan las estadísticas hoteleras de julio. MONSTAT no incluye en este informe mensual los pisos y apartamentos privados, que los turistas ucranianos utilizan de forma habitual. Según los datos de 2025, a Ucrania correspondía el 4,7 % de las pernoctaciones extranjeras en el sector privado de Montenegro.
Las pequeñas y medianas empresas ucranianas buscan cada vez más activamente clientes, inversores y socios en el extranjero. Sin embargo, para muchas pequeñas empresas el principal problema no es la calidad del producto, sino la escasa visibilidad internacional: el socio extranjero simplemente no dispone de datos suficientes para identificar rápidamente la empresa y evaluarla.
En el comercio internacional, la presencia corporativa no se limita únicamente a un sitio web y a páginas en las redes sociales. Las grandes empresas y los bancos utilizan bases de datos empresariales profesionales, en las que verifican los datos jurídicos, la dirección, los directivos, el sector, la magnitud de las actividades, los vínculos corporativos y otra información.
«Para las pequeñas empresas, el problema suele plantearse así: “somos una empresa real, pero en el extranjero nadie sabe nada de nosotros”. Precisamente por eso, la identificación empresarial internacional es importante no solo para las grandes corporaciones. Ayuda a que una pequeña empresa ucraniana sea comprensible para un responsable de compras, un banco o un socio potencial de otro país», señaló Maksym Urakin.
A las pymes les conviene vigilar la coherencia de sus datos jurídicos y comerciales, mantener una grafía estable de su nombre en inglés, disponer de datos de contacto actualizados y ofrecer una descripción clara de sus actividades. Para una empresa que planea exportar también es importante comprender cómo está clasificada en los sistemas internacionales y si resulta fácil encontrarla mediante parámetros sectoriales.
Los datos internacionales de D&B pueden utilizarse no solo para verificar otras empresas, sino también para crear y actualizar el perfil empresarial propio. Esto resulta especialmente relevante para las empresas que aspiran a conectarse a plataformas globales de compras o a trabajar con clientes corporativos.
Una mayor visibilidad no garantiza un contrato, pero reduce la barrera informativa entre las pymes ucranianas y el mercado exterior. En muchos casos, es precisamente la rapidez con la que se verifica una empresa lo que determina si un socio potencial pasará a la siguiente etapa de las negociaciones.
D&B — «Interfax-Ucrania» ayuda a las empresas ucranianas a trabajar con datos empresariales internacionales y herramientas de identificación empresarial.
Dun & Bradstreet es un proveedor internacional de datos empresariales y soluciones analíticas cuya historia comenzó en 1841. D&B trabaja con datos sobre empresas de todo el mundo y ofrece herramientas para la identificación empresarial, la verificación de contrapartes, la evaluación de riesgos crediticios y comerciales, el cumplimiento normativo y la gestión de las cadenas de suministro.
El representante oficial de Dun & Bradstreet en Ucrania es la agencia de noticias «Interfax-Ucrania». La unidad especializada D&B — «Interfax-Ucrania» proporciona a las empresas ucranianas acceso a datos empresariales internacionales, las ayuda a verificar contrapartes extranjeras y a trabajar con las herramientas de D&B.
Las consultas pueden realizarse a través del recurso especializado de D&B — dnb.ua, por correo electrónico a Urakin@interfax.kyiv.ua o por teléfono, llamando al +38 (044) 270-65-74.
La crisis de la vivienda en España sigue agravándose debido al déficit de nueva construcción que se arrastra desde hace años, al aumento del número de hogares y al incremento récord de la población, en gran parte debido a la inmigración. El déficit estructural de vivienda en el país se estima en aproximadamente entre 700 000 y 750 000 viviendas, según datos del centro de análisis Funcas.
La situación actual no debe compararse con la burbuja inmobiliaria de la década de 2000. En aquel entonces se construían muchas más viviendas en España y el crecimiento del mercado se veía impulsado por el crédito. Ahora el problema es el contrario: la oferta va sistemáticamente por detrás de la demanda.
En los últimos años, en España se han terminado de construir anualmente unas 100 000 viviendas nuevas, mientras que se han creado alrededor de 230 000 nuevos hogares. La brecha acumulada desde 2020 se ha acercado a las 700 000 viviendas.
Como consecuencia, están aumentando tanto el precio de compra de la vivienda como los precios de los alquileres. El problema se hace especialmente patente en Madrid, Barcelona, las Islas Baleares, Valencia y las zonas costeras más populares. Al mismo tiempo, el déficit se está extendiendo gradualmente desde las grandes ciudades hacia sus alrededores y las ciudades de tamaño medio. Funcas señala que, en los últimos años, los alquileres han crecido más rápido que los salarios, y que los jóvenes inquilinos destinan, de media, alrededor del 35 % de su presupuesto a la vivienda y los servicios comunitarios.
Los expertos consideran que algunas de las medidas adoptadas por las autoridades solo pueden limitar los precios de forma temporal, pero no eliminar la causa principal de la crisis. El control de las rentas puede reducir el coste de la vivienda para algunos de los actuales inquilinos, pero, al mismo tiempo, disminuir el número de pisos que los propietarios están dispuestos a sacar al mercado. Las ayudas a los compradores, en un contexto de oferta limitada, también pueden provocar un aumento adicional de los precios.
Entre las soluciones a largo plazo, Funcas destaca el aumento de la oferta de solares, la agilización de la concesión de licencias de obra, el refuerzo de la seguridad jurídica para promotores y propietarios, así como la ampliación del parque de viviendas de alquiler asequibles. La proporción de viviendas sociales de alquiler en España representa solo alrededor del 2-3 % del parque inmobiliario, lo que está muy por debajo de la media de la UE.
El rápido crecimiento de la población española supone un factor adicional de presión sobre el mercado. A 1 de julio de 2026, el país contaba con una población récord de 49,80 millones de personas, lo que supone 444 200 más que el año anterior. Al mismo tiempo, el Instituto Nacional de Estadística de España (INE) señala expresamente que el aumento de la población se debe a las personas nacidas en el extranjero, mientras que el número de residentes nacidos en España está disminuyendo.
El número de residentes en España nacidos en el extranjero alcanzó a mediados de año los 10,29 millones de personas, lo que supone más de una quinta parte de la población del país. El número de residentes con nacionalidad extranjera ascendió a 7,44 millones, tras aumentar en 87 200 personas solo durante el segundo trimestre.
Según el último desglose completo del INE, las comunidades de extranjeros más numerosas son las de ciudadanos de Marruecos —unos 969 000—,
Colombia —677 mil—, Rumanía —609 mil—, Venezuela —378 mil—, Italia —346 mil— y el Reino Unido —266 mil—. También son significativas las comunidades de origen peruano, chino, ucraniano y de países de América Latina.
La afluencia continúa en 2026. Solo en el segundo trimestre llegaron a España unos 34 000 ciudadanos colombianos, 23 300 venezolanos y 21 100 marroquíes. En el primer trimestre, uno de los grupos más numerosos de recién llegados fue el de los ucranianos: unas 25 700 personas.
Las estadísticas específicas del Ministerio de Migración de España muestran que, a finales de junio de 2026, 353 000 ciudadanos de Ucrania ya disponían de permisos de residencia vigentes, principalmente gracias al mecanismo de protección temporal.
El crecimiento de la población extranjera no puede considerarse la única causa de la crisis de la vivienda; los expertos la atribuyen, ante todo, a una década de construcción insuficiente. Sin embargo, la inmigración aumenta considerablemente el número de hogares y la demanda de alquileres, especialmente en las grandes ciudades y en las regiones costeras económicamente activas. Si se construyen alrededor de 100 000 viviendas al año, el incremento adicional de la población de cientos de miles de personas se convierte en un factor notable del posterior aumento del precio de la vivienda.
Así pues, la crisis de la vivienda en España viene determinada por varios factores a la vez: el déficit crónico de construcción, el aumento del número de hogares, la oferta limitada de alquileres asequibles, la migración interna hacia las grandes ciudades, los compradores extranjeros y el sector turístico. El rápido aumento de la población debido a la inmigración agrava el déficit ya existente, pero no es su causa principal.
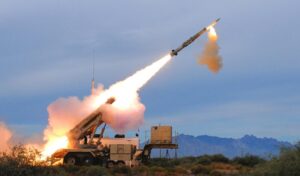
Las reservas de misiles interceptores Patriot de las Fuerzas Armadas de EE. UU. en Europa se han reducido drásticamente tras los envíos a gran escala a Ucrania y el consumo especialmente intenso de munición durante la guerra con Irán, lo que suscita temores sobre la capacidad de la OTAN para repeler ataques balísticos prolongados.
Así lo informó la agencia Associated Press el 27 de agosto, citando a un responsable militar estadounidense en Europa y a un portavoz de la OTAN, que hablaron bajo condición de anonimato.
Según el responsable estadounidense, el problema más grave se refiere precisamente a los misiles Patriot, destinados a interceptar misiles balísticos de alta velocidad.
Calificó el nivel de existencias como «por debajo del umbral crítico» y afirmó que las fuerzas estadounidenses en Europa «sin duda» no disponen actualmente de un número suficiente de misiles interceptores para repeler una serie prolongada de ataques balísticos.
El funcionario calificó de «muy limitadas» las capacidades de defensa incluso frente a un único ataque balístico o un misil ruso accidental que se hubiera desviado de su trayectoria y se dirigiera hacia el territorio de la OTAN.
Un portavoz de la OTAN, con el que habló la AP, también confirmó el bajo nivel de existencias de misiles Patriot de las fuerzas estadounidenses y de la OTAN en Europa.
No obstante, tanto el Pentágono como la OTAN rechazan oficialmente las estimaciones sobre un déficit crítico.
El coronel del Ejército de los EE. UU. Martin O’Donnell, representante militar superior de la OTAN, declaró a la AP que la afirmación de que el número de misiles Patriot en Europa se encuentra «por debajo del nivel crítico» no se corresponde con la realidad. Según él, la OTAN dispone de recursos suficientes de defensa antiaérea tanto para su propia protección como para seguir prestando ayuda a Ucrania.
El portavoz principal del Pentágono, Sean Parnell, también calificó de falsas las noticias sobre la escasez de munición estadounidense y afirmó que las Fuerzas Armadas de EE. UU. disponen de las reservas necesarias para llevar a cabo sus operaciones.
No obstante, las estimaciones independientes muestran una reducción significativa de las reservas estadounidenses.
Según las estimaciones de Mark Kansian, asesor sénior del Centro de Estudios Estratégicos e Internacionales (CSIS), desde el inicio de la guerra a gran escala, Ucrania ha recibido más de 600 misiles Patriot procedentes de las reservas estadounidenses y de los aliados.
Sin embargo, el principal factor que ha provocado la drástica reducción de las reservas ha sido la guerra de EE. UU. contra Irán.
Según las estimaciones del CSIS, durante la campaña contra Irán se consumió alrededor del 65 % de las reservas estadounidenses de misiles Patriot: aproximadamente 1 500 de los 2 330 misiles interceptores. A finales de julio, los analistas del CSIS estimaban que las reservas estadounidenses restantes de misiles Patriot ya eran inferiores a 1 000.
Ed Arnold, experto del Royal United Services Institute británico, señaló que los suministros a Ucrania se habían planificado con antelación y estaban relativamente controlados, mientras que la necesidad de un uso masivo de misiles interceptores en Oriente Próximo surgió mucho más rápido de lo esperado, lo que puso de manifiesto las limitaciones de la cadena de producción.
La escasez resulta especialmente delicada para Europa, ya que, por el momento, existen pocas alternativas al Patriot para la interceptación de misiles balísticos modernos.
Francia e Italia están desarrollando una nueva versión del sistema SAMP/T NG, que debería contar con mayores capacidades contra objetivos balísticos; sin embargo, esta nueva modificación aún no ha sido probada en condiciones de combate reales. La versión actual del SAMP/T tiene un alcance menor que el del Patriot.
El problema debería resolverse en parte gracias a un fuerte aumento de la producción.
En 2026 se prevé la producción de unos 600-650 misiles modernos PAC-3 MSE, mientras que la industria de defensa estadounidense tiene previsto aumentar la capacidad de producción hasta 2 000 interceptores al año para 2030. Lockheed Martin y el Pentágono ya han firmado acuerdos destinados a multiplicar la producción.
Se están creando capacidades adicionales directamente en Europa.
En septiembre de 2026 está previsto poner en marcha el primer centro de producción europeo de misiles Patriot en Schrobenhausen (Alemania). La planta la está creando la empresa COMLOG, una empresa conjunta entre MBDA Deutschland y la estadounidense Raytheon.
En la nueva planta se llevará a cabo el montaje final y las pruebas de los misiles PAC-2 GEM-T. Las primeras entregas están previstas para 2027. Entre los países que ya han realizado pedidos, AP menciona a Alemania, los Países Bajos, Rumanía y España.
En abril de 2026, Raytheon obtuvo un contrato independiente por valor de 3.7 mil millones de dólares para la producción de GEM-T destinados a Ucrania. La empresa señaló expresamente que la nueva planta en Alemania debía desempeñar un papel importante también en la reposición de las existencias ucranianas de misiles interceptores.
Para Ucrania, esta situación supone un aumento de la competencia por el volumen limitado de misiles fabricados. Kiev necesita los Patriot, ante todo, para interceptar los misiles balísticos rusos, que siguen siendo uno de los objetivos más difíciles para la defensa antiaérea ucraniana.
Al mismo tiempo, los fabricantes estadounidenses deben reponer sus propias reservas, satisfacer las necesidades de los miembros europeos de la OTAN, cumplir con los pedidos de los países de Oriente Próximo y seguir prestando apoyo a Ucrania.
El CSIS advierte de que, incluso con un aumento activo de la producción, la recuperación total de las reservas estadounidenses llevará varios años. Hasta que las nuevas líneas de producción alcancen su capacidad prevista, EE. UU. y sus aliados tendrán que establecer prioridades a la hora de distribuir un número limitado de interceptores entre Europa, Ucrania, Oriente Próximo y la región del Indo-Pacífico.
Según informa Fixygen, el mercado de criptomonedas cierra la última semana de agosto cerca de sus máximos locales: el bitcoin se mantiene en torno a los 80 000 dólares tras superar los 81 000 dólares, los inversores vuelven a invertir activamente en ETF al contado, mientras que el sector de las stablecoins sigue transformándose de un instrumento principalmente de negociación a una infraestructura de pago en toda regla.
El 25 de agosto, el bitcoin subió hasta los 81 240 dólares, su máximo desde mediados de mayo. A primera hora del viernes 28 de agosto, la primera criptomoneda se corrigió hasta situarse en torno a los 79,7 mil dólares; sin embargo, al cierre de agosto mantiene una subida de aproximadamente el 26,7 %, lo que podría convertirse en el mejor resultado mensual desde finales de 2024.
A diferencia de muchas oleadas alcistas anteriores, uno de los factores clave en este momento no es tanto la demanda especulativa como los temores de los inversores respecto a la deuda pública estadounidense, el valor a largo plazo del dólar y la situación en el mercado de bonos del Tesoro.
Tras la decisión del Ministerio de Hacienda de EE. UU. de aumentar la recompra de bonos del Tesoro a largo plazo, en el mercado se ha vuelto a hablar del llamado «debasement trade» —la compra de oro, bitcoin y otros activos escasos como protección frente a una posible devaluación de la moneda—.
Standard Chartered señaló que esta política crea precisamente el entorno macroeconómico para el que se creó el bitcoin en un principio. Algunos analistas sugieren que una consolidación sostenida por encima de la zona de resistencia actual podría allanar el camino hacia los 95 000–100 000 dólares.
No obstante, esta semana ha sido considerablemente más tranquila que la anterior. Hasta el viernes pasado, el bitcoin ya había subido hasta situarse en torno a los 77 000-78 000 dólares, registrando su mejor resultado semanal en más de dos años. Esta semana, el mercado ha intentado más bien consolidar este crecimiento que iniciar una nueva ola alcista.
El ether también se mantuvo relativamente estable y, al final de la semana, cotizaba cerca de los 2.500 dólares. Así pues, Ethereum no repitió la magnitud del movimiento del bitcoin en agosto, pero continuó su recuperación tras una primera mitad de año más débil.
Una de las señales más importantes para el mercado fue el retorno de capital a los ETF de Bitcoin al contado estadounidenses. Según las estimaciones de los participantes en el mercado, la entrada de fondos en estos fondos durante agosto se acercó a los 2.400–2.500 millones de dólares, y los inversores destinaron cerca de 2.500 millones de dólares a los ETF en las últimas siete sesiones bursátiles.
BlackRock, el mayor gestor de ETF de bitcoin, considera que los inversores institucionales ven cada vez más el bitcoin no solo como un activo tecnológico de alto riesgo, sino también como un instrumento potencial de diversificación ante los riesgos de deuda y de tipo de cambio. El mayor fondo estadounidense, el IBIT de BlackRock, ya gestiona activos por valor de más de 76 000 millones de dólares.
Esto resulta especialmente importante para el mercado tras un prolongado periodo de salida de capital de los ETF a principios de año. El retorno de la demanda institucional aumenta considerablemente la probabilidad de que el crecimiento de agosto resulte más sostenido que los repuntes especulativos de corta duración de los meses anteriores.
Otra tendencia significativa de la semana es la aceleración del desarrollo de las stablecoins.
El volumen de pagos realizados con tarjetas vinculadas a stablecoins superó en julio, por primera vez, los 1 000 millones de dólares mensuales. RedotPay prevé que, ya en 2028, el volumen anual de dichos pagos podría multiplicarse aproximadamente por cuatro, hasta alcanzar los 50 000 millones de dólares.
Los stablecoins se utilizan cada vez más, no solo dentro de las plataformas de cripto, sino también para transferencias transfronterizas, pagos empresariales, el almacenamiento de liquidez en dólares y los pagos cotidianos. Este mercado se está desarrollando con especial rapidez en América Latina y África, donde el acceso a los instrumentos bancarios en dólares es limitado.
Esta semana ha llegado otra señal desde el Reino Unido: el Gobierno ha propuesto ampliar el mandato del Banco de Inglaterra para incluir la tarea de apoyar la innovación en el ámbito de los pagos, en particular aquellos relacionados con las monedas estables y las monedas digitales.
También ha resultado reveladora la decisión del club de fútbol «Chelsea» de convertir al emisor del USDC —la empresa Circle— en patrocinador principal de la equipación. El logotipo de una de las mayores monedas estables en dólares aparecerá ahora en las camisetas del club de la Premier League inglesa, algo que hace tan solo unos años habría parecido un nivel de integración masiva casi imposible para la industria de las criptomonedas.
La consolidación también continúa en el segmento institucional del sector.
La empresa de custodia de criptoactivos BitGo ha acordado la adquisición del negocio de negociación institucional de NYDIG. Con ello, BitGo incorporará la línea de derivados, productos estructurados, financiación y otros servicios para clientes institucionales. Unos 30 empleados de NYDIG se incorporarán a BitGo. Las partes no han revelado el valor de la operación.
BitGo ya había salido a bolsa en 2026 y recaudó unos 213 millones de dólares durante su salida a bolsa (OPV). La adquisición de parte de NYDIG pone de manifiesto la creciente consolidación en el mercado de las criptomonedas de empresas que tratan de ofrecer a los inversores institucionales una gama completa de servicios, desde la custodia de activos hasta la negociación, la liquidación y la financiación estructurada.
La regulación en EE. UU. sigue siendo, sin embargo, uno de los principales factores de incertidumbre.
El presidente Donald Trump sigue instando al Congreso a aprobar la Ley de Claridad (Clarity Act), que tiene por objeto delimitar con mayor claridad las competencias de los reguladores y establecer las normas de funcionamiento del mercado de las criptomonedas. El proceso legislativo sigue siendo lento, pero el sector ya se está preparando activamente para las elecciones intermedias al Congreso.
La organización Stand With Crypto, respaldada por Coinbase, anunció esta semana su apoyo a 32 candidatos que anteriormente votaron a favor de la legislación sobre criptomonedas. Según estimaciones de Reuters, la industria de las criptomonedas en su conjunto ya ha destinado unos 200 millones de dólares a actividades políticas en el marco del ciclo electoral de 2026.
Así, la última semana de agosto ha consolidado varias tendencias a la vez: el bitcoin ha vuelto a situarse en torno a los 80 000 dólares, el capital institucional ha regresado a los ETF, las stablecoins se están incorporando cada vez más rápidamente a los pagos reales y las mayores empresas de criptomonedas siguen construyendo una infraestructura que se asemeja cada vez más al sector financiero tradicional.
El principal riesgo para el mercado en las próximas semanas sigue siendo de carácter macroeconómico. Los inversores esperan señales de la Reserva Federal sobre los tipos de interés. La inflación persistentemente alta ya ha reavivado en el mercado las expectativas de una posible subida de tipos en EE. UU., lo que tradicionalmente constituye un factor negativo para las criptomonedas.
En septiembre, la atención se centrará en la reunión de la Reserva Federal del 16 de septiembre, en los datos sobre el mercado laboral estadounidense y en la evolución de la rentabilidad de los bonos estadounidenses. Si se mantiene la debilidad del dólar y la elevada demanda de activos alternativos, el rango de 80 000-83 000 dólares para el bitcoin se convertirá en un umbral técnico clave. Su superación sostenida podría hacer que el mercado vuelva a hablar de los 100 000 dólares, mientras que el aumento de los rendimientos y la postura firme de la Reserva Federal podrían volver a situar al bitcoin en la mitad del rango de los 70 000 dólares
Fixygen seguirá realizando un seguimiento de la evolución y las tendencias del mercado de las criptomonedas.



