
Фінансові регулятори Казахстану та Китаю досягли домовленості про запуск пілотного проєкту щодо розрахунків у цифровому тенге та цифровому юані, повідомила прес-служба Національного банку Казахстану за підсумками візиту його делегації до КНР.
«Важливим кроком стало досягнення домовленості між Національним банком і Народним банком Китаю щодо запуску пілотного проєкту з розрахунків у цифровому тенге та цифровому юані», — йдеться в повідомленні.
«Ми домовилися про інтеграцію цифрового тенге та цифрового юаня за двома взаємодоповнюючими напрямками: багатосторонній платформі mBridge (міжнародна мультивалютна платформа для транскордонних платежів і переказів у режимі реального часу, що використовує технології блокчейн) та прямій двосторонній інтеграції через CBETS (Cross-Border e-CNY Transfer Services, платформа цифрового юаня для транскордонних розрахунків)», — пояснив заступник голови Нацбанку Казахстану Бінур Жаленов, який брав участь у переговорах, на своїй сторінці в соцмережах.
Під час переговорів із компанією Cross-Border Interbank Payment System (CIPS) сторони обговорили подальші практичні кроки щодо реалізації меморандуму про взаєморозуміння між Нацбанком, Національною платіжною корпорацією та CIPS, а також перспективи розширення використання транскордонної платіжної інфраструктури, розвитку розрахунків у національних валютах та зміцнення взаємодії у сфері міжнародних платежів.
У рамках реалізації меморандуму між Національною платіжною корпорацією Казахстану та UnionPay International (UPI) — глобальним підрозділом China UnionPay з міжнародного розвитку продуктів і послуг UnionPay — до кінця року буде реалізовано інтеграцію QR-платежів між країнами, повідомляє Нацбанк Казахстану.
Також центральні банки підписали нову угоду про валютний своп терміном на три роки з можливістю продовження за взаємною згодою сторін.
На зустрічах з Асоціацією банків Китаю та керівництвом найбільших комерційних банків КНР обговорювалася їхня участь у фінансуванні інвестиційних проєктів у Казахстані та випуску боргових інструментів.
За підсумками січня–червня 2026 року Україна мала від’ємне сальдо торгівлі товарами з 37 із 50 найбільших торговельних партнерів, свідчать розрахунки інформаційно-аналітичного центру Experts Club на основі даних зовнішньої торгівлі.
Сукупний товарообіг із країнами першої п’ятдесятки становив $66,97 млрд. Імпорт досяг $47,35 млрд, експорт — $19,62 млрд, а загальне від’ємне сальдо — $27,73 млрд.
Сума дефіцитів у торгівлі з 37 країнами, щодо яких імпорт перевищував експорт, становила $30,72 млрд. Позитивне сальдо з рештою 13 партнерів у розмірі $2,99 млрд частково компенсувало цей розрив.
Для порівняння, за офіційними даними Державної митної служби, загальний товарообіг України в першому півріччі становив $70,3 млрд: імпорт — $49,3 млрд, експорт — $21 млрд. Отже, на ТОП-50 партнерів припадало понад 95% зовнішньої торгівлі товарами.
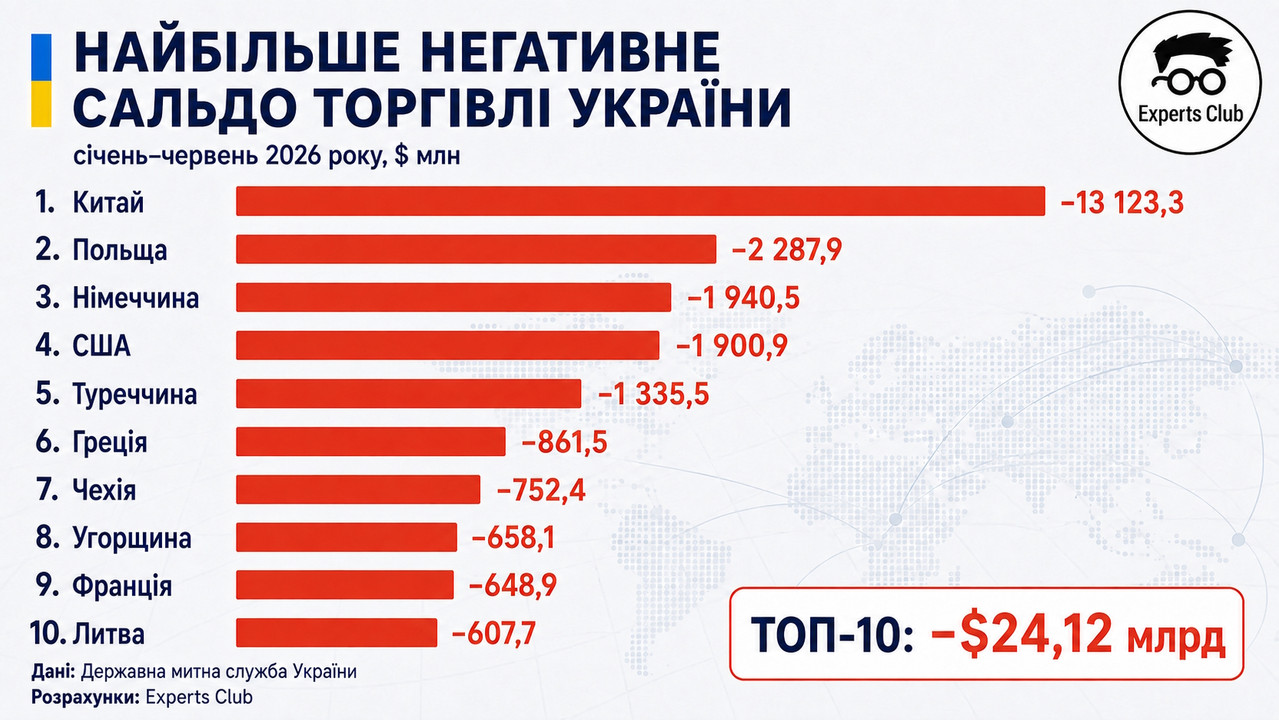
Десять найбільших дефіцитних напрямів забезпечили $41,78 млрд товарообігу. Україна імпортувала з цих країн товарів на $32,95 млрд, а експортувала лише на $8,83 млрд. Від’ємне сальдо становило $24,12 млрд — близько 87% чистого дефіциту торгівлі з ТОП-50 партнерами.
Коефіцієнт покриття імпорту експортом у цій групі дорівнював 26,8%. Іншими словами, на кожен долар українського експорту припадало приблизно $3,73 імпорту.
|
Місце |
Країна | Імпорт, $ млрд | Експорт, $ млрд | Сальдо, $ млрд | Покриття імпорту експортом |
| 1 | Китай | 13,90 | 0,78 | –13,12 |
5,6% |
|
2 |
Польща | 4,67 | 2,38 | –2,29 |
51,0% |
|
3 |
Німеччина | 3,21 | 1,27 | –1,94 |
39,5% |
|
4 |
США | 2,49 | 0,59 | –1,90 |
23,6% |
|
5 |
Туреччина | 3,12 | 1,78 | –1,34 |
57,1% |
|
6 |
Греція | 1,05 | 0,19 | –0,86 |
17,8% |
|
7 |
Чехія | 1,26 | 0,51 | –0,75 |
40,3% |
|
8 |
Угорщина | 1,28 | 0,62 | –0,66 |
48,4% |
|
9 |
Франція | 1,02 | 0,37 | –0,65 |
36,3% |
| 10 | Литва | 0,96 | 0,35 | –0,61 | 36,7% |
П’ять перших країн — Китай, Польща, Німеччина, США і Туреччина — сформували дефіцит у розмірі $20,59 млрд. Це 74,3% чистого від’ємного сальдо торгівлі з ТОП-50 партнерами.
Китай посів перше місце зі значним відривом. Імпорт китайської продукції становив $13,9 млрд, експорт українських товарів — лише $778,4 млн. Негативне сальдо досягло $13,12 млрд, або 47,3% сукупного дефіциту торгівлі з ТОП-50.
Експорт покривав лише 5,6% імпорту. Таким чином, обсяг китайських поставок в Україну майже у 18 разів перевищував зворотний товарний потік.
За відкритою товарною деталізацією Держмитслужби, провідними позиціями китайського імпорту були електричні акумулятори — $1,62 млрд, передавальна, телевізійна та відеоапаратура — $1,11 млрд, волоконно-оптична продукція — $770,5 млн, трансформатори та дроселі — $720,8 млн, безпілотні літальні апарати — $684,4 млн.
Значні обсяги також припали на телефонне й телекомунікаційне обладнання — $620,8 млн, електричні двигуни та генератори — $589,8 млн, комп’ютерну техніку — $363,7 млн і напівпровідникові прилади — $347,8 млн.
Отже, китайський дефіцит формується не однією категорією, а широким набором технологічної, енергетичної, електронної та споживчої продукції.
Польща посіла друге місце за розміром від’ємного сальдо — $2,29 млрд. Водночас польський напрям був значно збалансованішим за китайський: український експорт покривав 51% імпорту, а Польща залишалася найбільшим окремим ринком збуту української продукції.
Найбільшою оприлюдненою позицією імпорту польського походження були нафта та нафтопродукти — $904,6 млн. Далі йшли нафтові гази — $205,6 млн, частини літальних апаратів — $192 млн, безпілотні літальні апарати — $133,9 млн, комплексні добрива — $121,6 млн, електроенергія — $114,4 млн, кокс і напівкокс — $111 млн.
Структура поставок свідчить, що Польща виконує для України функцію не лише торговельного партнера, а й важливого енергетичного, промислового та логістичного вузла.
Німеччина сформувала третій за розміром дефіцит — $1,94 млрд. Український експорт покривав 39,5% імпорту.
Основними оприлюдненими позиціями німецької продукції були легкові автомобілі — $347,6 млн, лікарські засоби — $220,2 млн, нафтопродукти — $151,9 млн, техніка для збирання сільськогосподарських культур — $115,3 млн, обладнання для обробітку ґрунту — $97,1 млн, засоби захисту рослин — $93,5 млн і трактори — $84,3 млн.
Дефіцит торгівлі зі США становив $1,9 млрд, а експорт покривав лише 23,6% імпорту. Найбільшими відкритими позиціями американських поставок були нафтопродукти — $436,6 млн, легкові автомобілі — $417,9 млн, кам’яне вугілля — $182,2 млн і телекомунікаційне обладнання — $155,3 млн.
Імпорт зі США також включав трактори, полімери етилену, нафтові гази, лікарські засоби, морожену рибу та електронну апаратуру. Значну частину американського й німецького імпорту становили виробничі, транспортні та енергетичні товари.
Туреччина посіла п’яте місце з дефіцитом $1,34 млрд. Водночас коефіцієнт покриття імпорту експортом становив 57,1% — найвищий показник серед першої п’ятірки.
У відкритій товарній структурі виділялися радіолокаційні й радіонавігаційні прилади та апаратура дистанційного керування — $332,8 млн. Значними були поставки сталевого прокату, нафтопродуктів — $110,1 млн, цитрусових — $83,3 млн, електрогенераторних установок — $73,1 млн, насіння соняшнику — $59,2 млн, автомобільних комплектуючих, овочів та іншої харчової продукції. Турецький напрям поєднує промислову продукцію, технологічне обладнання, метали й продовольство, але водночас залишається одним із найбільших ринків для українського експорту.
Негативне сальдо торгівлі з Грецією становило $861,5 млн. Майже $809 млн у відкритій товарній деталізації припало на нафту та нафтопродукти. Серед інших позицій були нафтовий кокс і бітум — $38,1 млн, нафтові гази — $36,4 млн і добрива — $35,1 млн. Подібною була структура дефіциту з Литвою, який досяг $607,7 млн. Нафтопродукти забезпечили $576,1 млн оприлюдненого імпорту, нафтові гази — $46,4 млн. Також ввозилися автомобілі, вантажні транспортні засоби, нафтовий кокс, добрива, полімери та корми для тварин.
На відміну від Китаю, де дефіцит розподілений між багатьма технологічними категоріями, дисбаланс із Грецією та Литвою значною мірою пов’язаний з енергетичними закупівлями.
У торгівлі з Чехією дефіцит становив $752,4 млн. Серед основних імпортних позицій були частини літальних апаратів — $101,8 млн, легкові автомобілі — $101 млн, електрогенераторні установки — $96,6 млн, акумулятори — $44,5 млн, телекомунікаційна апаратура — $34,3 млн і кам’яне вугілля — $32,3 млн.
Від’ємне сальдо з Угорщиною досягло $658,1 млн. Основу відкритої структури поставок становили електроенергія — $349,9 млн, нафтові гази — $157,4 млн, легкові автомобілі — $113,2 млн і кабельна продукція — $87,8 млн.
Дефіцит із Францією становив $648,9 млн. Найбільшими позиціями були засоби захисту рослин — $120 млн, лікарські засоби — $76,1 млн, легкові автомобілі — $72,5 млн, вантажні автомобілі — $47,7 млн, трактори — $39,9 млн та автомобільні комплектуючі — $35,3 млн. Значними були також поставки насіння соняшнику, кукурудзи та косметичної продукції.
Одразу за першою десяткою розташувалася Швеція з дефіцитом $606,9 млн. Експорт покривав лише 8,3% імпорту. Серед основних відкритих позицій були нафтопродукти, автомобілі, лікарські засоби та сільськогосподарська техніка.
Дефіцит із Тайванем становив $563,8 млн, із В’єтнамом — $544,2 млн, із Японією — $496,9 млн. Коефіцієнт покриття імпорту експортом у торгівлі з цими країнами перебував у межах лише 3,8–5,8%. У поставках із Тайваню виділялися безпілотні літальні апарати — $205,3 млн, радіолокаційне й навігаційне обладнання — $58,4 млн, інтегровані електронні схеми — $55 млн і навігаційні прилади — $47,6 млн.
З В’єтнаму ввозили безпілотні літальні апарати — $132,7 млн, телекомунікаційне обладнання — $108,7 млн, комп’ютерну техніку, сталевий прокат, взуття, каву та рибну продукцію. У японському імпорті домінували легкові автомобілі — $302,5 млн, а також мотоцикли, автокомплектуючі, друкарське, медичне й будівельне обладнання.
Загальна структура закупівель пояснює значну частину торговельного розриву. За даними Держмитслужби, у першому півріччі 2026 року на машини, устаткування та транспорт припало $21,3 млрд імпорту, на паливно-енергетичні товари — $7,4 млрд, на продукцію хімічної промисловості — $6,9 млрд. Разом ці три категорії забезпечили 72% ввезених товарів.
Отже, дефіцит пов’язаний не лише зі споживанням готової іноземної продукції. Значна його частина формується закупівлями енергоносіїв, автомобілів, виробничого обладнання, електроніки, акумуляторів, генераторів, фармацевтичної продукції, агротехніки та комплектуючих.
«Торговельний дефіцит не можна оцінювати виключно як негативний показник. В умовах війни та масштабного відновлення значна частина імпорту має критичне або інвестиційне призначення. Україна закуповує енергоносії, генератори, акумулятори, транспорт, промислове обладнання, електроніку, лікарські засоби та комплектуючі, без яких неможливо підтримувати роботу економіки, енергетики й інфраструктури», – наголосив засновник інформаційно-аналітичного центру Experts Club Максим Уракін.
Водночас, за його словами, концентрація дефіциту створює ризики залежності від окремих постачальників, посилює попит на іноземну валюту та демонструє недостатню присутність українських виробників на ключових зовнішніх ринках.
«Проблема виникає тоді, коли імпорт готової продукції системно зростає, а український експорт і внутрішнє виробництво не розвиваються відповідними темпами. Особливо показовою є торгівля з Китаєм, де український експорт покриває менш як 6% імпорту. Така диспропорція посилює залежність від одного постачальника та створює постійний додатковий попит на іноземну валюту», – підкреслив економіст.
Найбільш реалістична відповідь, на думку Уракіна, полягає не в механічному обмеженні імпорту, а в локалізації виробництва продукції, для якої Україна має технологічні й ресурсні передумови, розвитку промислової кооперації, розширенні експорту перероблених товарів та залученні іноземних постачальників до створення виробничих потужностей усередині країни.
Особливий потенціал мають виробництво енергетичного обладнання, акумуляторних систем, електротехніки, автокомпонентів, будівельних матеріалів, агротехніки, харчової продукції з високим ступенем переробки та окремих видів хімічної продукції.
Як повідомляє Experts.news, cвітове виробництво гуманоїдних роботів перейшло від поодиноких прототипів до перших серійних партій, проте галузь залишається вкрай концентрованою: близько 85 % поставок у 2025 році забезпечили китайські компанії.
За оцінкою китайського дослідницького центру CCID, у 2025 році виробники КНР поставили близько 14,4 тис. гуманоїдних роботів, що становило 84,7% світового ринку. Таким чином, глобальний обсяг становив близько 17 тис. пристроїв. Інші дослідження оцінюють світові поставки приблизно в 18 тис. одиниць.
За даними IDC, кількість гуманоїдних роботів, поставлених у світі в 2025 році, збільшилася більш ніж у шість разів — приблизно на 508%. Однак статистика різних дослідницьких організацій помітно відрізняється, оскільки одні враховують лише двоногих роботів, а інші також включають колісні гуманоїдні платформи та універсальних роботів зі штучним інтелектом.
Китай залишається єдиною країною, де гуманоїдні роботи вже випускаються тисячами кількома виробниками одночасно. У країні діє понад 140 компаній, що працюють над гуманоїдними роботами, а кількість представлених моделей перевищує 330. Найбільшими виробниками стали AGIBOT, Unitree та UBTECH.
TrendForce очікує, що у 2026 році китайське виробництво гуманоїдних роботів зросте ще на 94%. Unitree та AGIBOT мають зберегти лідерські позиції завдяки розвиненому ланцюгу поставок, доступу до недорогих приводів, акумуляторів, сенсорів та можливостям масового складання.
Перевага Китаю полягає не лише в штучному інтелекті, а й у можливості швидко знижувати собівартість апаратної частини. Деякі базові моделі Unitree вже пропонуються дешевше за 6 тис. доларів, тоді як більшість американських та європейських систем орієнтовані на дорожчі промислові пілотні проєкти.
США значно поступаються Китаю за фактичною кількістю випущених роботів, але мають найбільші заявлені виробничі проєкти за межами КНР.
Компанія Figure запустила підприємство BotQ, перша лінія якого розрахована на випуск до 12 тис. гуманоїдних роботів на рік. У квітні 2026 року компанія повідомила про перехід від прототипів до виробничої фази та досягнення темпу складання одного робота на годину.
Agility Robotics має завод RoboFab у штаті Орегон із потенційною потужністю понад 10 тис. роботів Digit на рік. Фактичний випуск поки що значно нижчий за заявлену максимальну потужність.
Американо-норвезька компанія 1X розпочала повномасштабне виробництво домашнього робота NEO на фабриці в Каліфорнії. Tesla встановлює перші виробничі лінії для Optimus, але поки що не розкриває підтверджених даних щодо серійного випуску.
Південнокорейська Hyundai Motor Group планує побудувати в США підприємство потужністю до 30 тис. роботів щорічно до 2028 року. На ньому передбачається випускати, зокрема, гуманоїдних роботів Atlas, розроблених Boston Dynamics. Перші Atlas мають надійти на підприємства Hyundai в США у 2028 році.
Одним із найпрогресивніших європейських проєктів є німецька NEURA Robotics, яка розробила гуманоїдного робота 4NE1.
Компанія називає його першим європейським гуманоїдним роботом, готовим до промислового виробництва. NEURA співпрацює з Bosch і Schaeffler, плануючи масштабувати випуск роботів для промисловості, логістики та сервісних завдань.
У 2026 році NEURA оголосила про залучення до 1,4 млрд доларів для розширення серійного виробництва та розвитку мережі центрів, у яких роботи навчатимуться виконувати реальні завдання.
У Сербії AGIBOT та Minth Group готують запуск підприємства в Шабці. Початковий обсяг виробництва заявлено на рівні 1–2 тис. гуманоїдних роботів щорічно. Відкриття підприємства очікується в серпні 2026 року, однак графік уже неодноразово змінювався. Тому Сербію поки що слід відносити до країн із заявленим, але ще не підтвердженим серійним виробництвом.
У разі реалізації проєкту Сербія може стати однією з перших країн Європи, де китайські гуманоїдні роботи будуть серійно збиратися та адаптуватися для регіональних ринків.
Японія має багаторічний досвід розробки людиноподібних роботів, однак поки що робить основний акцент на дослідженнях, компонентах, медицині та догляді за літніми людьми. Kawasaki продовжує розвивати платформу Kaleido, але не оголошувала про масовий випуск, порівнянний із китайськими компаніями. TrendForce вважає, що конкурентною перевагою Японії можуть стати приводи, сенсори, системи керування та рішення для догляду за літніми людьми.
У Південній Кореї Samsung отримав контроль над Rainbow Robotics і має намір об’єднати її робототехнічні розробки зі своїми технологіями штучного інтелекту та програмного забезпечення. Hyundai одночасно розвиває Atlas через свою компанію Boston Dynamics, однак великий завод групи планується побудувати в США.
Повного міжнародного реєстру виробництва гуманоїдних роботів не існує. Компанії розкривають потенційну потужність заводів значно частіше, ніж фактичний обсяг виробництва, а поняття «гуманоїдний робот» застосовується до різних типів пристроїв.
Найбільш надійно підтверджується лише лідерство Китаю з часткою близько 85 % світових поставок у 2025 році. Решта приблизно 15 % припадає переважно на США та невеликі партії, прототипи й пілотні серії з Європи, Японії та Південної Кореї.
У 2026–2028 роках розподіл може змінитися після запуску заводів Figure, Agility Robotics, Tesla, Hyundai, NEURA та сербського проєкту AGIBOT. Однак поки що Китай зберігає основну перевагу за реальним обсягом виробництва, вартістю комплектуючих та готовністю ланцюга поставок.
Китай поетапно запровадить споживчий податок на літієві та літій-іонні батареї, а також сонячні елементи, які з 2015 року були звільнені від оподаткування, повідомляє агентство «Сіньхуа».
Безртутні, нікель-металгідридні, літієві та літій-іонні батареї, а також ванадієві проточні акумулятори оподатковуватимуться за ставкою 2% з 1 вересня 2026 року. З вересня 2027 року ставка зросте до 4%.
Для фотоелектричних, або сонячних, елементів податок у розмірі 2% почне діяти з 1 квітня 2027 року, а з квітня 2028 року також буде підвищений до 4%.
Нові правила оприлюднили Міністерство фінансів Китаю, Головне митне управління та Державна податкова адміністрація.
Запровадження податку може підвищити собівартість виробництва батарей і сонячних елементів у Китаї. Якщо виробники повністю перекладуть додаткові витрати на покупців, відпускні ціни можуть зрости приблизно на 2% на першому етапі та до 4% після повного введення ставки.
Однак фактичне подорожчання залежатиме від конкуренції, рентабельності підприємств і контрактів із покупцями. Частину витрат китайські виробники можуть взяти на себе, щоб не втратити частку на внутрішньому та зовнішньому ринках.
Зміни потенційно вплинуть на вартість електромобілів, систем накопичення енергії та сонячних електростанцій, оскільки батареї й фотоелектричні модулі є одними з основних компонентів таких проєктів. Водночас через високу частку інших витрат ціна готового електромобіля або сонячної станції не обов’язково зросте на повні 4%.
Деякі перспективні технології тимчасово залишаться звільненими від податку до грудня 2028 року. До них належать натрій-іонні та твердотільні батареї, паливні елементи, а також перовскітні, тандемні й арсенід-галієві сонячні елементи.
Китай наразі стягує споживчий податок у розмірі 4% з більшості акумуляторної продукції. Водночас літієві та літій-іонні батареї, сонячні й паливні елементи користувалися пільгою з 2015 року.
Ця політика сприяла швидкому нарощуванню виробничих потужностей та перетворенню китайських компаній на світових лідерів. Однак надлишок пропозиції одночасно посилив цінову конкуренцію і погіршив прибутковість частини виробників.
Аналітики Citic Securities оцінюють можливі додаткові доходи китайського бюджету від податкових змін у 45 млрд юанів, або близько $6,6 млрд.
Після оголошення нових правил акції виробника сонячних елементів Longi Green Energy Technology зросли на 2,1%, JinkoSolar – на 4%, а найбільшого у світі виробника акумуляторів CATL – на 4,6%.
Найбільшими постачальниками пива до Китаю у першому півріччі 2026 року були Німеччина (на 53,2 млн доларів), Нідерланди (на $45,8 млн), Іспанія (на $41,5 млн), як повідомляється в матеріалах Державного митного управління (ДМУ) КНР.
У січні-червні Китай закуповував пиво у 54 країнах, при цьому експортував своє пиво до понад 100 країн світу.
Обсяг імпорту тракторів в Україну у січні-червні 2026 року становив $434,7 млн, що на 3,2% більше показника аналогічного періоду 2025 року ($421 млн), свідчить статистика Державної митної служби.
Згідно з оприлюдненими статданими, зокрема, у червні ввіз тракторів зріс на 14,4% порівняно з червнем минулого року, і на 11% порівняно з травнем поточного – до $72,7 млн.
У січні-червні 2026 року трактори ввозили переважно з Німеччини (19,4%, або $84,3 млн), Китаю (19,16%, або $83,3 млн) та США (майже 18,4%, або $79,9 млн), тоді як торік лідером були США ($79,7,1 млн), другим – Китай ($73,8 млн), а третє місце посідала Німеччина ($73,1 млн).
Згідно зі статистикою Держмитслужби, за перше півріччя на експорт було поставлено тракторів на $4,93 млн, здебільшого до Бельгії (25,3%), а торік експорт становив $2,93 млн, переважно постачання були до Румунії (38%).
Як повідомлялося, обсяг імпорту тракторів в Україну в 2025 році склав $845,7 млн, на 7,9% перевищивши показник 2024 року, основними постачальниками були США ($179,7 млн), Німеччина ($145 млн) та Китай ($142,8 млн).
Експорт становив $6,6 млн проти $5,4 млн 2024 року, здебільшого він здійснювався до Румунії, Бельгії та Німеччини.



