
在乌克兰人对各国积极与消极态度的净值排名中,加拿大位居榜首——2026年8月,该指标为73.8个百分点。根据Active Group与Experts Club联合开展的“乌克兰人对世界各国的态度”第三轮调查结果,前十名中主要为北欧和西欧国家,Experts Club信息分析中心报道。
在信任与不信任的净值排名中,瑞典以70.6个百分点位居第二,荷兰以69.7个百分点位居第三。芬兰和挪威均获得69.3个百分点,法国为69.1个百分点,意大利为67.1个百分点,立陶宛为65.9个百分点。瑞士和英国以相同的65.6个百分点位列前十名末位。
该指数通过积极评价与消极评价比例之差计算得出。具体而言,76.3%的受访者对加拿大持积极态度,2.5%持消极态度,19.2%持中立态度。因此,加拿大取得高分不仅源于积极评价比例较高,还得益于消极态度比例极低。
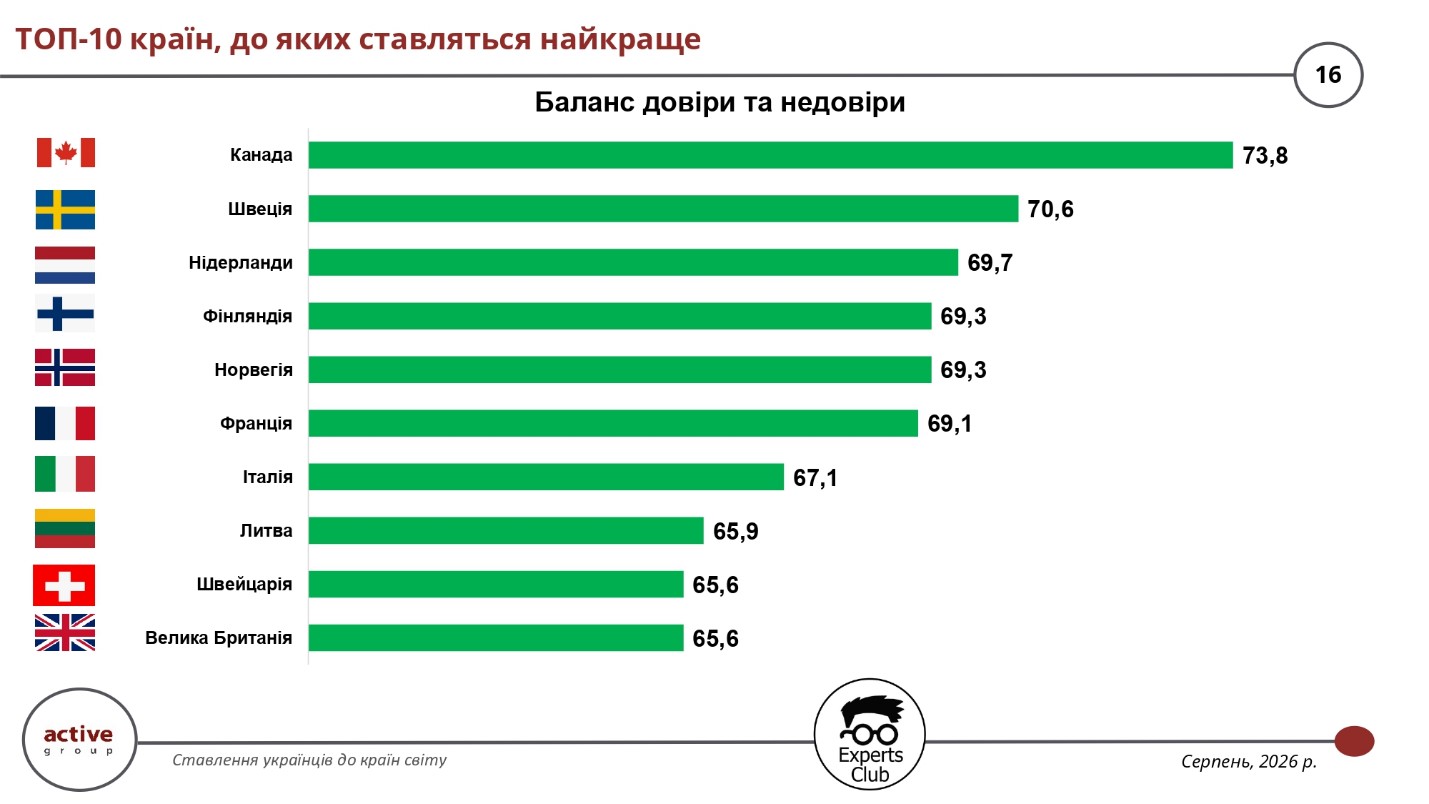
研究结果表明,态度净值排名前十的国家几乎完全由北欧和西欧国家以及加拿大组成。与此同时,公众好感度并不总是与乌克兰与特定国家之间的经贸联系规模直接对应。例如,2026年上半年,中国是乌克兰最大的贸易伙伴,但其正面与负面评价的净值却最低,为负25.4个百分点。
Experts Club创始人、“国际文传电讯社-乌克兰”副总监、经济学副博士马克西姆·乌拉金强调,应将公众认知调查与实际对外贸易数据结合起来分析。
“因此,分析我们的主要合作伙伴对我们至关重要。要对媒体和公众提出的问题及请求保持开放态度,”乌拉金指出。据他介绍,社会学调查结果可用于评估国际关系及其未来发展。
Active Group总监亚历山大·波兹尼伊强调,必须将塑造国家积极形象与双边经济关系的实际发展相结合。
“我们不应仅止步于提升公众的整体认知。对于那些我们可能实现贸易顺差的国家,必须扩大合作,”波兹尼指出。他表示,这一进程应同时吸纳政府机构和商业协会的参与。
该调查于2026年8月通过SunFlowerSociology调查面板的在线自填问卷方式进行。共调查了800名18岁及以上的乌克兰公民。据组织方介绍,该样本在年龄、性别和地区方面具有代表性,在95%置信水平下的最大理论统计误差为3.5%。这是继2025年8月和2026年3月调查之后进行的第三轮调研。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 乌拉金, 加拿大, 国际关系, 挪威, 瑞典, 社会学, 芬兰, 荷兰
欧盟各国和英国仍是乌克兰人对外经济的首要优先事项:2026年8月,69.9%的受访者指出,应优先发展与这些国家的经贸关系。这一结果来自Active Group与Experts Club信息分析中心联合开展的“乌克兰人对世界各国的态度”第三轮调查,据Experts Club信息分析中心报道。
与此同时,与前几轮调查相比,对欧洲方向的支持度有所下降。2025年8月,82.8%的受访者提到了欧盟国家和英国;2026年3月这一比例降至81.1%;而2026年8月则进一步降至69.9%。由此可见,该指标在一年内下降了12.9个百分点。
针对美国的趋势变化更为显著。2025年8月,58.8%的受访者支持优先发展与美国的经贸关系;2026年3月这一比例为59.2%;而2026年8月,该比例降至11.9%。
2026年8月,仅有8.4%的受访者将中国列为优先发展方向,而3月份这一比例为35.4%,去年8月则为26.7%。尽管如此,中国仍是乌克兰最重要的贸易伙伴之一,这凸显了实际对外贸易结构与公众对其理想发展方向的认知之间的差异。
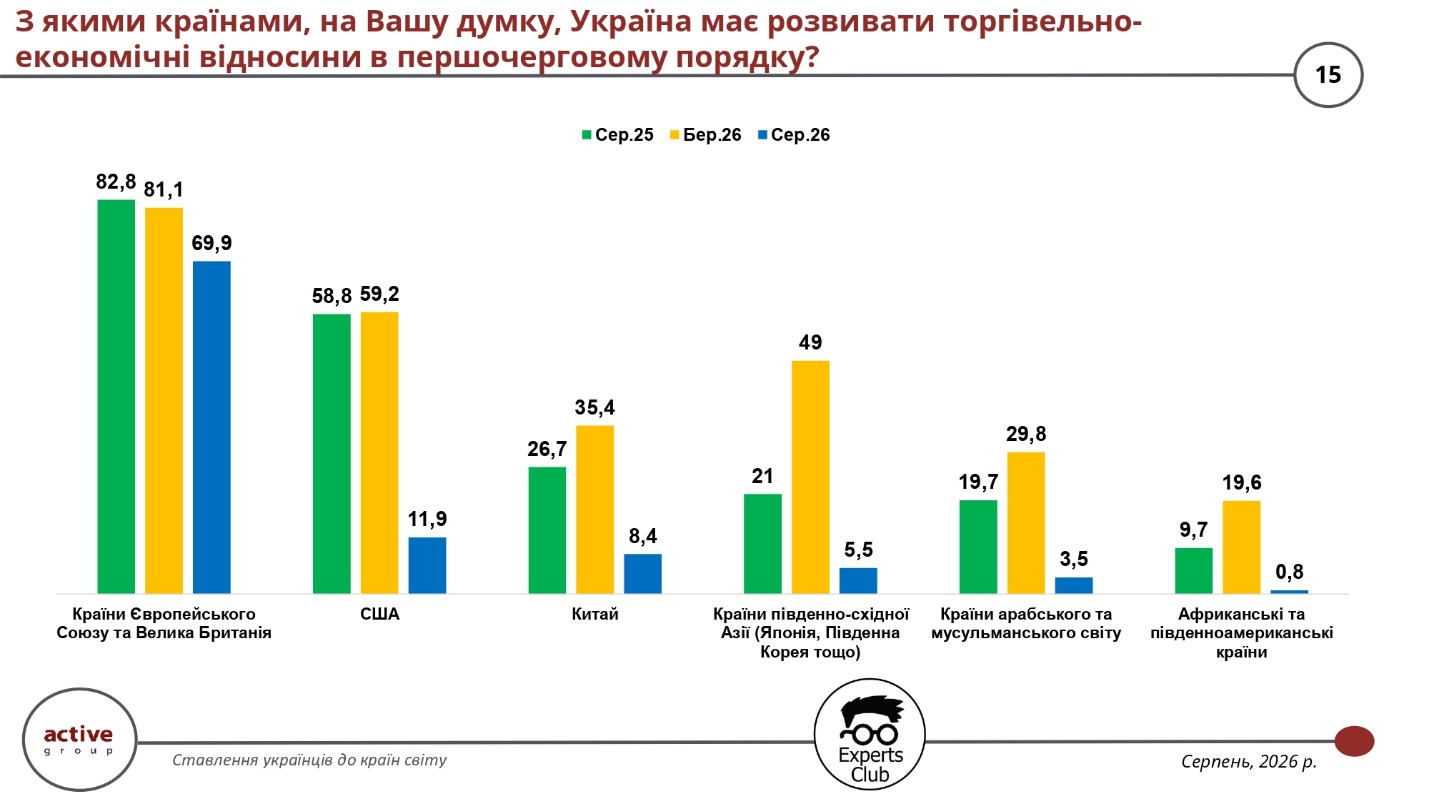
另有5.5%的8月受访者主张优先深化与东南亚国家——日本、韩国及该地区其他国家的经济关系。3月份这一比例为49%,而一年前则为21%。选择阿拉伯和穆斯林世界国家的受访者占3.5%,而3月份这一比例为29.8%;选择非洲和南美国家的受访者占0.8%,而3月份这一比例为19.6%。
信息分析中心Experts Club创始人马克西姆·乌拉金强调,国际合作伙伴有必要更积极地与乌克兰社会进行沟通。
“需要定期展示具体的事实和具体行动。对媒体和公众保持开放态度有助于巩固关系,尤其是贸易关系,”乌拉金指出。
据他介绍,社会学调查可以成为政府机构、外交代表处和企业在确定双边关系发展方向时的实用工具。
调研公司Active Group的总监亚历山大·波兹尼也指出,有必要加强国际合作中的经济成分。
“我们不应仅止步于提升公众的整体认知。商界和政府机构需要更积极地致力于发展双边关系,”波兹尼指出。
该调查于2026年8月通过SunFlowerSociology调查面板中的在线自填问卷方式进行。共调查了800名18岁及以上的乌克兰公民。样本在年龄、性别和地区方面具有代表性,声明的最大理论误差为±3.5个百分点。该调查的前几轮分别于2025年8月和2026年3月进行。
ACTIVE GROUP, EXPERTS CLUB, 中国, 乌克兰, 国际关系, 对外贸易, 欧盟, 社会学, 美国, 英国
2026年1月至8月,乌克兰货物对外贸易的主要特点是进口额大幅超过出口额,而且贸易逆差集中在与几个最大贸易伙伴的贸易关系中。根据截至8月31日的《乌克兰与部分国家的对外贸易》表格计算,贸易总额为929.5亿美元,进口额为662.5亿美元,出口额为267.0亿美元。贸易逆差达到395.5亿美元,进口额是出口额的2.48倍。
出口额仅能覆盖进口商品价值的40.3%。中国是乌克兰最大的单一贸易伙伴和供应国,波兰是乌克兰产品的主要销售市场,而欧盟整体吸收了乌克兰货物出口总额的59.1%。与此同时,乌克兰与摩尔多瓦、西班牙和埃及的贸易形成了最大的顺差。
“每进口100美元的商品,出口额大约只有40美元。这一比例表明,出口部门平衡经济对外国产品需求的能力有限。部分进口商品支持生产和重建,因此评估进口时必须考虑商品的用途。要长期改善贸易平衡,就必须确保采购的设备有助于提高乌克兰具有竞争力的产品的产量,”经济学副博士、Experts Club信息分析中心创始人马克西姆·乌拉金(Maksym Urakin)指出。
乌克兰与中国的贸易额最大,达到205.6亿美元,占贸易总额的22.1%。波兰以95.4亿美元位居第二,德国以61.0亿美元位居第三。乌克兰与土耳其的贸易额几乎相同,达到60.8亿美元,与德国的差距仅为2090万美元。美国以39.1亿美元位列第五。
这五个国家占乌克兰贸易总额的49.7%,十大贸易伙伴的占比则达到63.4%。因此,与相对较少的一组国家的贸易结果在很大程度上决定了乌克兰整体的对外贸易平衡。
2026年1月至8月乌克兰按贸易总额排名的十大贸易伙伴,单位:十亿美元
| 国家 | 进口 | 出口 | 贸易差额 | 贸易总额 |
|---|---|---|---|---|
| 中国 | 19.639 | 0.924 | −18.715 | 20.563 |
| 波兰 | 6.277 | 3.261 | −3.016 | 9.538 |
| 德国 | 4.377 | 1.726 | −2.651 | 6.104 |
| 土耳其 | 3.991 | 2.092 | −1.899 | 6.083 |
| 美国 | 3.210 | 0.700 | −2.510 | 3.910 |
| 意大利 | 1.834 | 1.519 | −0.315 | 3.353 |
| 荷兰 | 1.151 | 1.311 | +0.160 | 2.462 |
| 匈牙利 | 1.549 | 0.846 | −0.703 | 2.394 |
| 捷克 | 1.670 | 0.705 | −0.965 | 2.375 |
| 斯洛伐克 | 1.343 | 0.792 | −0.551 | 2.135 |
来源:乌克兰国家海关署
其他贸易规模较大的伙伴包括罗马尼亚,贸易额为20.5亿美元;西班牙为19.8亿美元;立陶宛为18.0亿美元;法国为17.7亿美元;希腊为15.2亿美元。乌克兰与欧盟27个成员国的贸易总额达到436.0亿美元,占总体贸易额的46.9%。乌克兰对欧盟出口额为157.8亿美元,进口额为278.1亿美元,贸易逆差为120.3亿美元。
欧盟在乌克兰出口中所占的较高比重意味着,进入欧洲市场对乌克兰生产商具有决定性意义。与此同时,从欧盟国家进行的大量采购也构成了贸易逆差的一个独立来源。在这一贸易方向内部,情况并不均衡:与波兰和德国的贸易差额最大,而乌克兰与西班牙及荷兰的贸易则保持顺差。
中国向乌克兰供应了价值196.4亿美元的商品,占乌克兰货物进口总额的29.6%。来自波兰的进口额为62.8亿美元,占9.5%;来自德国的进口额为43.8亿美元,占6.6%。这三个国家合计占乌克兰货物进口总额的45.7%。
土耳其和美国也进入了乌克兰五大供应国之列,进口额分别为39.9亿美元和32.1亿美元。五大供应国的合计份额达到56.6%,十大供应国的份额达到68.3%。其他重要进口来源包括意大利,进口额为18.3亿美元;捷克为16.7亿美元;匈牙利为15.5亿美元;斯洛伐克和立陶宛各约为13.4亿美元。
乌克兰国家海关署公布了同期进口商品的总体结构。2026年1月至8月,乌克兰进口机械、设备和运输工具的金额超过299亿美元,燃料及能源产品超过95亿美元,化学工业产品超过90亿美元。这些类别合计占进口总额的73%以上;其中,机械、设备和运输工具的份额约为45%。
这一比例表明,工业产品和能源产品在进口中发挥着重要作用。然而,机械和运输工具这一较大的统计类别包含不同用途的商品。不能将其全部金额视为生产投资:为此,需要分别分析企业设备、零部件、运输工具和最终消费品。
“近三分之一的进口集中于单一供应国,使乌克兰企业对来自中国的供应条件十分敏感。物流中断或零部件价格变化可能同时影响许多企业。与此同时,如果没有可负担的替代来源就减少采购,也可能限制乌克兰自身的生产。实际任务是扩大供应商范围,并发展那些在乌克兰具备经济和技术条件的商品的本地生产,”乌拉金评论说。
波兰仍然是乌克兰最大的出口市场,乌克兰向其出口了价值32.6亿美元的商品,占乌克兰出口总额的12.2%。土耳其以20.9亿美元和7.8%的份额位居第二,德国以17.3亿美元和6.5%的份额位居第三。随后依次为意大利15.2亿美元、荷兰13.1亿美元以及西班牙12.9亿美元。
乌克兰对中国的出口额为9.242亿美元,对罗马尼亚为8.780亿美元,对匈牙利为8.456亿美元,对斯洛伐克为7.924亿美元。埃及和摩尔多瓦分别购买了价值7.510亿美元和7.505亿美元的乌克兰商品。对捷克的出口额为7.052亿美元,对美国为7.000亿美元。
与进口相比,出口在单个国家之间的集中程度较低:前三大市场占出口总额的26.5%,前五大市场占37.1%,前十大市场占54.8%。与此同时,欧盟作为整体市场的主导地位意味着,出口目的地国家的多样性只能部分降低乌克兰对这些国家共同经济和监管条件的依赖。
据乌克兰国家海关署通报,前八个月食品出口额超过154亿美元,金属及其制品出口额接近27亿美元,机械、设备和运输工具出口额接近24亿美元。这些商品类别在出口总额中的估计份额分别为58%、10%和9%。食品仍然是乌克兰货物出口收入的主要来源。
“出口市场的地理分布使乌克兰能够进入不同市场,但出口商品结构仍在很大程度上依赖食品。对于这类出口,收成、世界市场价格以及运输成本都具有重要影响。发展加工业能够提高每单位原材料带来的收入,尽管这需要投资和稳定的能源供应。同时,还必须扩大工业产品出口,以减少少数农业商品类别的表现对整体出口形势的影响,”马克西姆·乌拉金指出。
乌克兰最大的双边贸易逆差来自与中国的贸易,达到187.1亿美元。这一金额相当于乌克兰货物贸易净逆差的47.3%。对中国的出口额仅能覆盖从中国进口额的4.7%,而中国商品进口占双边贸易总额的95.5%。
第二大贸易逆差来自波兰,达到30.2亿美元。随后依次为德国26.5亿美元、美国25.1亿美元和土耳其19.0亿美元。乌克兰与这五个国家的贸易逆差合计为287.9亿美元。
此外,乌克兰与希腊的贸易逆差为10.7亿美元,与捷克为9.647亿美元,与立陶宛为8.646亿美元,与法国为8.645亿美元,与台湾为8.445亿美元,也均属于较大的贸易逆差。因此,贸易失衡远不止集中于与最大供应国的关系。
所有出现逆差的贸易关系中的负差额合计达到439.0亿美元。表格中其他项目合计43.5亿美元的贸易顺差将这一金额抵消至总体贸易逆差395.5亿美元。因此,中国占所有双边贸易逆差合计金额的42.6%,而五个最大逆差来源占65.6%。与仅将这些逆差同扣除顺差后的净额比较相比,这种计算方式能够更准确地反映逆差的集中程度。
“乌克兰对中国的贸易逆差规模超过了其对所有欧盟国家贸易逆差的总和。这表明乌克兰的进口依赖分布极不均衡。与此同时,双边贸易逆差本身并不能决定与某一国家的贸易是否在经济上有利。必须评估进口商品在国内如何使用,以及它们对就业、生产和未来出口作出了何种贡献,”乌拉金强调。
乌克兰在与摩尔多瓦的贸易中实现了最大的顺差,达到6.406亿美元。乌克兰对摩尔多瓦的出口额为7.505亿美元,而从该国进口额为1.099亿美元,即乌克兰的出口规模几乎是进口规模的6.8倍。西班牙以6.130亿美元的顺差位居第二:乌克兰对西班牙的出口额达到12.9亿美元,进口额为6.818亿美元。
第三大顺差来自埃及,达到4.935亿美元。随后依次为阿尔及利亚3.610亿美元、黎巴嫩2.587亿美元和利比亚2.198亿美元。乌克兰与伊拉克的贸易顺差为1.691亿美元,与荷兰为1.601亿美元,与突尼斯为1.570亿美元,与也门为1.340亿美元。
与摩尔多瓦、西班牙、埃及、阿尔及利亚和黎巴嫩形成的五大贸易顺差合计为23.7亿美元,占所有贸易顺差总额的54.4%。然而,总体而言,出现顺差的贸易关系仅抵消了双边贸易逆差合计金额的9.9%。即使是表现良好的出口市场,目前产生的收入规模也仍不足以平衡从最大供应国进行的采购。
“摩尔多瓦、西班牙和埃及表明,乌克兰拥有一些本国商品供应明显超过进口的市场。这些市场值得作为扩大产品种类和加强与买家长期关系的基础。然而,某一贸易方向具有较高顺差,并不意味着在不受需求限制的情况下可以迅速扩大这一顺差。要对总体贸易平衡产生明显影响,就需要同时在多个市场增加出口,”马克西姆·乌拉金认为。
按商品进行详细分类,有助于更好地解释不同贸易方向之间的差异。以下在2026年1月至8月数据的基础上,补充了2025年及其他明确注明时期的参考数据。历史份额仅反映其对应时期,不能自动套用于2026年前八个月。
根据GMK Center基于乌克兰国家海关署数据进行的计算,2026年1月至8月,乌克兰向中国出口了700万吨铁矿石,比上年同期减少38%。这约占同期乌克兰铁矿石出口实物总量1580万吨的44%。因此,尽管乌克兰对中国的出口总额远低于进口额,中国市场对乌克兰采矿业仍然极为重要。
另一方面,乌克兰国家战略研究所在其2025年总结中指出,机械、设备和运输工具占乌克兰从中国进口总额的69.8%。对不同年份这些数据的比较表明,双边贸易的商品结构存在差异:中国对乌克兰的供应以工业制成品发挥重要作用,而乌克兰对中国的出口则以原材料商品具有重要地位。只有获得完整的商品税目明细,才能确定2026年前八个月这一贸易往来的准确商品结构。
2026年1月至8月,乌克兰向波兰出口了210万吨铁矿石。相比之下,同期斯洛伐克进口了290万吨乌克兰铁矿石。这些数据说明,两个市场在销售乌克兰采矿业产品方面都发挥着重要作用。
波兰更广泛的商品贸易结构可见于波兰发展与技术部对第17426号议会质询的答复,该答复收录于Politoskop数据库。根据其中引用的波兰中央统计局(GUS)2025年数据,乌克兰向波兰供应的主要商品包括价值3.997亿欧元的大豆油、价值3.423亿欧元的铁矿石及精矿,以及价值3.155亿欧元的黑色金属轧制产品。在相反方向上,主要商品包括价值17.6亿欧元的石油产品、价值7.596亿欧元的无人驾驶航空器以及价值5.558亿欧元的乘用车。这些数据来自波兰2025年全年的统计,因此仅用于独立说明贸易商品构成。
根据德国2025年官方农业统计的初步数据,工业产品约占德国对乌克兰供应总额的94%。与此同时,德国从乌克兰进口了约13亿欧元的农业及食品产品,以及18亿欧元的工业部门商品。在农业供应中,油料作物尤其是油菜籽较为突出,此外还有价值1.72亿欧元的植物油,以及价值1.01亿欧元的水果加工产品和水果罐头。这一结构表明,乌克兰对德国的出口也包含相当重要的工业成分。
根据乌克兰国家战略研究所的分析,2025年玉米是乌克兰对土耳其出口的重要商品之一,出口额约为12亿美元。在从土耳其进口的商品中,石油产品价值6.39亿美元,而合并统计的“其他商品”类别价值21亿美元。在缺乏进一步细分的情况下,将后一类别归属于某个具体行业是不准确的。2026年1月至8月的数据也证实了冶金产品贸易的存在:根据GMK Center的计算,乌克兰向土耳其出口了8.32万吨生铁。
2026年1月至8月,美国购买了90.06万吨乌克兰生铁,而乌克兰该产品的出口总量约为103万吨。因此,美国市场约占乌克兰生铁出口实物总量的87%。同期意大利进口了2.65万吨。某一单独商品的销售集中于一个市场的程度,可能远高于乌克兰全部出口按国家划分的集中程度。
乌克兰最高拉达农业和土地政策委员会援引国家海关署的数据,显示了西班牙、意大利和印度市场对乌克兰植物油行业的重要性。2025年上半年,西班牙购买了价值3.569亿美元的乌克兰葵花籽油,意大利购买了价值3.375亿美元的葵花籽油,印度购买了价值3.261亿美元的葵花籽油。这三个国家在该商品出口总值中的份额分别为12.88%、12.18%和11.77%。这是乌克兰加工农产品在不同销售市场形成专业化分工的一个例子,而不是对这些国家在2026年1月至8月所占份额的估计。
按地区和商品分类的数据表明,乌克兰经济对进口工业产品存在较高需求,而出口则以食品为主,在部分贸易方向上,矿石和冶金产品也发挥着重要作用。在这种结构下,改善贸易平衡的可能性取决于生产能力、能源供应、可获得的物流服务以及进入国外市场的条件。
与此同时,货物贸易逆差并不等同于整个国际收支的逆差,也不意味着外汇储备会自动减少同样的金额。服务贸易、收入、转移支付和金融交易也会影响外部融资。因此,395.5亿美元这一数字仅反映所列统计范围内货物出口与进口之间的差额。
“改善贸易平衡需要提高乌克兰企业生产商品并向国外销售的能力。如果设备采购同时伴随着生产投资、能源保障和明确的经营条件,就能够为这一目标作出贡献。对出口商而言,稳定的运输服务以及在不被迫中断的情况下履行合同的能力同样重要。只有具有竞争力的国内生产不断增长,才能逐步缩小进口与出口之间的差距,”马克西姆·乌拉金总结道。
参议员弗拉维奥·博索纳罗(Flávio Bolsonaro)是自由党候选人,也是前总统雅伊尔·博索纳罗的儿子。他在2026年10月4日举行的巴西总统选举第一轮投票中以47.03%的有效选票位居第一。现任总统路易斯·伊纳西奥·卢拉·达席尔瓦获得45.16%的选票。第二轮投票将于10月25日举行,信息与分析中心Experts Club报道称。
博索纳罗获得5610万张选票,卢拉获得5388万张选票,双方相差约222万票。作家奥古斯托·库里以2.89%的得票率位居第三,随后是获得2.24%的雷南·桑托斯和获得2.18%的罗纳尔多·卡亚多。有效选票总数约为1.193亿张。
第一轮投票结果出乎大多数民意调查机构的预料。此前,这些机构大多预测卢拉略微领先或双方在统计意义上打成平手。与此同时,超过3340万名巴西人没有参加投票,占选民总数的21.1%。这是自1998年以来总统选举第一轮投票中最高的弃权率。
研究公司Active Group总监亚历山大·波兹尼(Alexander Pozniy)认为,选举结果表明,在雅伊尔·博索纳罗离开政治舞台后,博索纳罗主义仍然保持着相当大的政治影响力。
“第一轮投票表明,博索纳罗主义在巴西不仅在雅伊尔·博索纳罗离开后得以延续,而且证明了其能够将政治资本传递给下一代。卢拉面临的问题在于,他已经动员了传统选民群体中的相当大一部分,而弗拉维奥·博索纳罗则有机会争取右翼和中右翼阵营中大多数其他候选人的选票。”波兹尼表示。
在罗梅乌·泽马、罗纳尔多·卡亚多以及多个右翼政党宣布支持后,博索纳罗的政治地位进一步得到加强。与此同时,投给已经出局候选人的近900万张选票仍然是第二轮选举中双方争取的重要票源。
议会选举结果也进一步巩固了博索纳罗的优势。自由党在众议院获得121个席位,并将其在参议院的席位增加至28个。加上盟友,潜在的博索纳罗阵营可能获得约259名众议员和48名参议员的支持。
“在超过3300万人没有参加投票的情况下,200万票的差距意味着第二轮投票的结果不能被视为已成定局。但两名候选人的起跑位置并不相同。博索纳罗已经获得多名右翼候选人和政党的支持,而卢拉则必须同时动员自己的基本支持者、吸引温和派选民,并降低弃权率。”波兹尼强调。
此次选举的地缘政治影响同样重要。卢拉主张维护巴西的战略自主权,并在美国、中国和金砖国家之间保持平衡关系。博索纳罗则倾向于加强与美国总统唐纳德·特朗普政府的政治合作,同时保留与中国的经济联系。
对于乌克兰而言,巴西政府更迭可能意味着该国在俄乌战争问题上的外交立场出现一定调整。然而,不能据此认定巴西的外交政策将自动发生根本性转变。
Experts Club认为,第二轮投票的最终结果主要取决于能否动员第一轮没有投票的选民、已出局候选人选票的重新分配、民众对经济和生活成本的预期,以及卢拉能否克服博索纳罗在10月4日之后获得的政治优势。
巴西总统选举第二轮投票定于2026年10月25日举行。
EXPERTS CLUB, 博索纳罗, 巴西, 总统选举
2023年,巴西、印度和墨西哥的“人际暴力导致死亡”估算人数位居全球前三;在扩大后的欧洲国家样本中,俄罗斯无论按死亡总人数还是每10万人死亡率计算均居首位,据Experts Club信息分析中心报道。相关分析基于华盛顿大学健康指标与评估研究所(IHME)的《2023年全球疾病负担研究》(Global Burden of Disease 2023。
IHME估算显示,2023年全球约有43.57万人死于人际暴力,相当于每天约1,200人。全球平均水平约为每10万人5.4人。不过,这些数据属于模型估算的死亡人数,不能直接等同于各国警方正式登记的故意杀人案件数量。
按绝对人数计算,巴西以52,229人位居首位。印度为44,288人,墨西哥36,445人,美国24,528人,南非23,066人。随后是尼日利亚18,188人、俄罗斯16,760人、哥伦比亚15,959人、埃塞俄比亚11,634人以及委内瑞拉11,583人。巴西、印度和墨西哥三国合计约占全球估算死亡人数的30.5%,其中巴西一国约占12%。
如果按照每10万人死亡人数计算,排名则明显不同。在主权国家中,萨尔瓦多的IHME估算值最高,为每10万人56.3人,其后依次为海地49.5人、莱索托47.1人、委内瑞拉45.1人和斯威士兰43.8人。巴西为24.6人,位居第18位。
Experts Club指出,一些国家的IHME模型估算与联合国毒品和犯罪问题办公室(UNODC)以及各国警方公布的数据存在显著差异。因此,这一排名应被理解为人际暴力死亡的模型估算,而不是各国官方登记凶杀案件的直接比较。
在Experts Club采用的扩大欧洲样本中,除欧洲国家外还包括土耳其、亚美尼亚、阿塞拜疆和格鲁吉亚。俄罗斯以每10万人11.3人、估算死亡16,760人的数据居首;乌克兰以每10万人7.4人和约2,894人位居第二。需要注意的是,乌克兰的这一指标不包括战争造成的死亡,因为GBD将人际暴力与冲突和恐怖主义列为不同的死亡原因。
EXPERTS CLUB, IHME, 巴西, 暴力死亡
根据Experts Club基于世界黄金协会(World Gold Council,WGC)10月6日公布的数据所作的分析,2026年1月至8月,波兰成为全球各国央行中最大的黄金买家,其黄金储备增加了约98吨。
8月份,全球各国央行继续积极增加黄金储备,净买入黄金39吨,而一个月前为23吨。不过,从年初以来累计购买量的排名来看,与单独8月份的结果存在明显差异。
根据WGC的数据,2026年1月至8月最大的黄金买家包括:
波兰 – 约98吨
中国 – 约80吨
乌兹别克斯坦 – 约50吨
哈萨克斯坦 – 约36吨
捷克 – 约14吨
波兰国家银行凭借继续实施大规模贵金属积累计划保持第一位。仅在8月份,波兰央行就再次购买了约7.8吨黄金。
因此,波兰的黄金储备已接近 648吨,而该国国家银行设定的战略目标为700吨。
中国位居第二。8月份,中国人民银行成为全球最大的黄金买家,一次性将储备增加了 20.2吨。
2026年1月至8月,中国购买了约80吨黄金,其官方黄金储备达到约 2,387吨。黄金约占该国国际储备的9%。
与此同时,中国已经连续 22个月 购买这一贵金属,使其成为全球主要央行中最持续的黄金买家之一。
乌兹别克斯坦位居第三,自年初以来其黄金储备增加了约50吨。8月份,该国又购买了约7.8吨。乌兹别克斯坦黄金储备总量达到约 439吨,黄金约占该国国际储备的90%。
哈萨克斯坦位居第四,八个月内购买了约 36吨 黄金。8月份,哈萨克斯坦国家银行增加了约7.4吨黄金,使黄金储备达到约377吨。黄金约占该国国际储备的79%。
捷克位列五大黄金买家中的第五位。捷克国家银行自年初以来购买了14吨黄金,其中8月份购买约1.7吨。该国黄金储备总量达到约 86吨。
值得注意的是,捷克已连续 42个月 增加黄金储备,实施了欧洲央行中最持续的储备扩张计划之一。
与此同时,自2026年年初以来,土耳其和俄罗斯成为最大的黄金卖家。土耳其的黄金储备减少了约 82吨,不过8月份重新转为买入,并购买了约2.9吨黄金。俄罗斯1月至8月出售了约 56吨 黄金,其中8月份出售约6.2吨。
世界黄金协会指出,活跃买家中持续出现相同国家,表明黄金积累政策具有长期性质。每月购买量的变化在更大程度上反映了这些计划的实施时间表、市场状况以及个别国家的流动性需求。
根据WGC的数据,2026年1月至8月,各国央行报告的黄金净购买量约为 170吨。与此同时,官方登记的储备变化并不一定反映公共部门的全部需求,因为部分央行交易可能延迟披露或不予公开。
世界黄金协会定期根据国际货币基金组织、各国监管机构以及其他官方来源的数据,追踪各国央行官方黄金储备的变化。WGC将央行需求视为全球黄金市场的关键因素之一。
EXPERTS CLUB, 世界黄金协会, 中国, 中央银行, 乌兹别克斯坦, 哈萨克斯坦, 捷克, 波兰, 黄金, 黄金储备



