

土耳其能源与自然资源部长阿尔帕斯兰·拜拉克塔尔表示,土耳其计划参与“里海—黑海—欧洲”能源走廊(Black Sea Energy)项目的建设,该项目旨在确保将南高加索地区的“绿色”电力输送至欧盟市场。
据他介绍,该项目计划将阿塞拜疆和格鲁吉亚的电网连接起来,随后通过海底电缆将电力输送至黑海对岸的罗马尼亚,并进一步输送到匈牙利。应阿塞拜疆方面的邀请,土耳其表示有意加入该倡议,并支持其实施。
安卡拉对该项目的兴趣也得到了此前与巴库进行磋商的印证。8月1日,阿塞拜疆能源部长帕尔维兹·沙赫巴佐夫在伊斯坦布尔与拜拉克塔尔会晤后表示,双方讨论了土耳其在“里海—黑海—欧洲”能源走廊框架内的潜在合作,并商定加快推进其他联合能源项目的实施。
据拜拉克塔尔称,土耳其与阿塞拜疆在电力领域的合作目前正沿三个方向同步推进。
第一条方向是实现纳希切万电力系统与土耳其的互联,并组织电力交换。从长远来看,该线路可通过赞格祖尔走廊与阿塞拜疆本土相连。
第二个方向是阿塞拜疆—格鲁吉亚—土耳其—保加利亚的“绿色”能源走廊。该走廊旨在将阿塞拜疆生产的可再生能源通过格鲁吉亚和土耳其出口至保加利亚,并进一步输往欧盟市场。2026年8月,巴库和安卡拉分别达成协议,将加快该项目的实施。
第三条路线即“黑海能源”项目本身。阿塞拜疆、格鲁吉亚、罗马尼亚和匈牙利仍是该项目的主要参与方。2022年12月17日,四国在布加勒斯特签署了关于“绿色”能源开发与传输领域的战略伙伴关系协议。欧盟支持该项目,将其视为从南高加索向欧盟输送可再生能源的新通道。
2026年7月,随着技术经济可行性研究的完成和获批,该项目进入下一实施阶段。项目运营商“绿色能源走廊电力公司”(Green Energy Corridor Power Company)已着手制定概念设计、工程方案及采购策略。
根据阿塞拜疆方面的最新声明,计划从2032年起,通过该走廊分阶段向欧盟出口3.9至4吉瓦的绿色电力。该项目还已被纳入欧洲输电系统运营商网络(ENTSO-E)的《2026年输电网络发展计划》(TYNDP 2026)项目组合。
连接格鲁吉亚与罗马尼亚的高压直流海底电缆将成为该项目的关键基础设施。初步估算,建设成本约为35亿欧元,工期为三至四年。此前曾有报道称,该项目有望获得高达23亿欧元的欧洲资金支持。此外,在“全球门户”(Global Gateway)的最新文件中,23亿欧元也被列为黑海战略电力互连项目的参考投资额,因此该项目的最终融资结构尚待进一步明确。
欧盟委员会将“黑海能源”项目视为实现欧盟能源供应多元化及整合南高加索地区可再生能源发电的重要手段之一。该项目旨在通过格鲁吉亚和罗马尼亚将里海地区与欧洲电力系统相连,同时增强参与国的能源韧性。
如果土耳其加入该项目,其重要性将进一步提升,因为安卡拉将能够同时参与多条将阿塞拜疆“绿色”电力输送至欧洲的并行路线——既可通过黑海,也可通过土耳其-保加利亚陆路走廊。
据《纽约时报》报道,美国财政部长斯科特·贝森特将乌克兰对俄罗斯石油基础设施的袭击称为引发全球能源危机和能源价格上涨的原因之一。
“目前,由于乌克兰战争,我们正经历一场能源危机,因为乌克兰决定炸毁俄罗斯的能源资产和炼油厂,这给全球价格上涨带来了压力,”贝森特表示。
据《纽约时报》报道,贝森特是在北卡罗来纳州与来自世界各地的财政部长举行为期两天的会议后发表上述言论的。他将乌克兰对俄罗斯石油基础设施的打击称为引发全球能源危机的原因之一,而据他称,这场危机主要是由美国与伊朗之间的战争引起的。
该报指出,贝森特的言论发表之际,美国刚刚邀请俄罗斯财政部长安东·西卢阿诺夫参加二十国集团(G20)会议,此举引发了乌克兰部分盟友的不满。
贝森特还为自己与西卢阿诺夫的双边会晤进行了辩解,称有必要开展合作以解决俄罗斯对乌克兰的战争。
与此同时,据这家美国媒体指出,贝森特对乌克兰军事战术的批评在乌克兰民众中引发了负面反应。
来源:https://www.nytimes.com/2026/09/03/business/bessent-energy-prices-ukraine.html
标普全球能源(S&P Global Energy)的专家预测,未来十年内,欧美地区的炼油产能将持续缩减,而中东、非洲和亚洲地区的炼油产能则将继续增长。
据《金融时报》报道,尽管西方各国政府呼吁企业扩建炼油厂产能,以确保在未来危机期间关键资源的稳定供应,但投资者却不愿向新项目投入资金,这将在未来给欧洲和北美都带来问题。
今年,美国和欧洲的炼油厂几乎已达到产能极限,因为该行业正努力应对中东战争造成的供应短缺,并因此获得高额利润。
据标普全球能源(S&P Global Energy)预测,到2035年(含)为止的十年间,欧洲炼油厂产能将减少20%,降至略高于900万桶/日(b/d)的水平。去年,欧洲关闭了总炼油能力约为50万桶/日的企业,例如,英国就失去了其六家炼油厂中的两家。
标普全球能源还预计,同期美国炼油产能将减少7%,降至1670万桶/日。
标普全球负责炼油市场的丹尼尔·埃文斯指出,中东战争引发的能源危机并未改变该行业的发展轨迹。
“最近的供应中断迫使人们重新审视西方对炼油行业战略重要性的看法。但这会改变长期的基本面吗?我认为,最有可能不会,”他指出。
与北美和欧洲不同,中国、中东、印度和非洲的企业已建成了大型、新建且极具竞争力的炼油厂。
伊拉克估计,在总理阿里·扎伊迪7月访问美国期间与美国能源公司签署的合同和协议总价值约为2000亿美元。
伊拉克石油部长巴西姆·穆罕默德·胡代尔于7月21日宣布了这一消息。据他介绍,这些项目应当提高该国的开采能力,扩大伴生气加工规模,并将美国技术引入石油和天然气行业。部长估计,伊拉克目前的石油产能为每日480万桶。
已宣布的一揽子计划包括七项关键协议,涉及油田开发、油气资产管理、能源基础设施现代化以及寻找新的出口路线。
与此同时,2000亿美元的估值目前并不意味着全部金额均已被正式确定为具有约束力的资本投资。该计划包括合同、框架协议、备忘录和初步协议。最终投资规模将取决于技术研究结果、商业谈判、融资条件的协调以及监管许可的取得。
雪佛龙扩大在伊拉克的业务布局
美国雪佛龙公司成为新一轮能源合作的核心参与者之一。
该公司正在就参与运营伊拉克最大石油资产之一的西古尔纳-2油田以及开发纳西里耶油田进行谈判。此前,双方已就纳西里耶、巴拉德油田和济加尔省的多个勘探区块签署初步文件。
在与雪佛龙管理层会晤期间,伊拉克总理敦促该公司加快对石油和天然气开采以及炼油厂、石化企业、管道和储存设施建设的投资。
伊拉克方面表示,愿意为大型能源项目划拨土地并加快行政审批。雪佛龙则表示,对该国南部的油田以及原料储存和出口基础设施的开发感兴趣。
有关西古尔纳-2和纳西里耶的协议目前主要仍具有初步性质。在签署最终合同之前,雪佛龙必须研究这些项目的地质、技术和商业数据。
哈里伯顿将负责本·乌马尔和辛巴德油田
美国油田服务公司哈里伯顿获得了伊拉克国有巴士拉石油公司授予的合同,负责对伊拉克南部本·乌马尔和辛巴德油气田的开发进行综合管理。
该合同规定提供油田一体化管理服务,并为必要基础设施的设计、采购和建设提供支持。
引入哈里伯顿应当有助于伊拉克提高现有资产的石油和天然气采收率,引进现代油藏管理方法并减少技术损失。
伊拉克还与美国HKN Energy公司签署了另一项协议,以开发该国北部的哈姆林油田。伊拉克政府在一项吸引美国企业进入油气和电力行业的更广泛计划框架内批准了该项目。
伊拉克寻找替代石油出口路线
巴格达的战略目标之一是减少对途经波斯湾和霍尔木兹海峡路线的依赖。
最近的地区危机表明了伊拉克的脆弱性,该国大部分石油出口均通过南部码头进行。航运限制和出口中断会直接影响石油开采、预算收入以及国家为基础设施项目提供资金的能力。
伊拉克正在考虑扩大经土耳其杰伊汉港的供应,并开辟一条经叙利亚通往地中海的路线。伊拉克和叙利亚双方此前讨论过将石油运输至巴尼亚斯港,包括修复现有基础设施或建设新管道系统的可能性。
雪佛龙也在研究参与出口管道和储存设施项目的可能性。如果这些项目得以实施,它们将把伊拉克南部和北部的油田与其他海运码头连接起来,并降低该国对霍尔木兹海峡的依赖。
然而,此类项目需要政府间协议、大规模投资和安全保障。修复途经叙利亚的管道因基础设施状况以及需要确保整条路线的安全而变得复杂。
巴格达转向美国资本
当前的协议反映出伊拉克能源政策更广泛地转向美国。
近年来,中国企业获得了该国相当一部分新的油气项目。大型资产也由俄罗斯和欧洲运营商管理。
阿里·扎伊迪政府宣布,计划在能源、电信和技术领域优先考虑信誉良好的美国企业。为便利这些企业进入市场,当局已开始重新审查部分行政要求,并加强石油设施的安全保障。
对伊拉克而言,此类合作应当确保其获得投资、技术、油田服务设备以及华盛顿的政治支持。对美国企业而言,该国因拥有丰富的石油储量、天然气行业发展不足以及基础设施现代化需求而具有吸引力。
石油增产受到“欧佩克+”协议限制
伊拉克计划提高石油生产能力,但实际产量不仅取决于投资。
该国参与“欧佩克+”协议,并有义务遵守既定限制。7月,该组织成员国再次重申将遵守现行协议,包括需要补偿此前超出配额的产量。
伊拉克石油部此前宣布,计划到2028年至2029年将生产能力提高至每日600万桶以上。实现这一目标需要开发新油田、修复现有资产、扩大出口基础设施,并在“欧佩克+”框架内协调获得更高的配额。
天然气行业的发展仍是另一个独立方向。伊拉克力求扩大对目前仍在油田燃烧的伴生气的加工,并降低电力行业对进口燃料的依赖。
当局计划将所开采天然气的利用率提高到尽可能高的水平,并在本十年结束前基本停止天然气火炬燃烧。
协议实施需要数年时间
与美国企业合作的这一揽子项目可能成为伊拉克油气行业历史上规模最大的投资转向之一。
然而,相当一部分协议仍处于初步阶段。为了转入全面实施,双方必须确定商业条件、风险分配、投资回收期限和安全保障。
“欧佩克+”配额、官僚程序、管道基础设施状况以及地区不稳定仍是其他制约因素。
如果已宣布的项目中哪怕只有一部分得到实施,伊拉克也将能够提高石油和天然气产量、扩大加工规模、减少对单一出口方向的依赖,并巩固其作为中东最大能源生产国之一的地位。
乌克兰可在2027年制定相应的保障措施后,开始逐步提高居民用电和用气价格。
这一内容载于国际货币基金组织(IMF)与乌克兰签署的“扩大融资计划”(EFF)框架下,经首次审查后更新的《乌克兰经济与财政政策备忘录》中。
“政府承诺在2027年2月底前,对旨在保护弱势家庭的公用事业支持计划进行评估。在制定适当的保护计划后,应逐步提高家庭用电和用气价格——这一进程可于2027年启动,”该文件的起草者认为。
根据备忘录内容,该进程旨在满足能源领域的恢复需求并削减债务,同时,为吸引战后投资,未来将需要全面放开价格管制。
“乌克兰当局(IF-U)强调,只有在评估并视需要改革现有社会保护体系之后,才应提高电价,”该文件的起草者在其他内容中指出。
报告指出,能源领域的大规模准财政措施以及现行电价结构,对投资、基础设施重建以及稳定能源供应和电网的发展构成了严重风险。
根据专家的初步评估(该评估将在未来的技术援助过程中进一步细化),能源价格的固定 tarif 及低于市场水平的 tarif——特别是 因战争爆发以来实施的暂停措施——每年至少以非定向补贴的形式造成相当于国内生产总值(GDP)2.2%的损失,这源于能源领域国有企业的准财政活动;而预算中用于公用事业服务的定向转移支付仅占GDP的0.6%左右。
“由于针对家庭的公用事业固定费率——目前约为可比供应合同价格的55%——导致了重大的财政风险,”该文件指出。
因此,能源行业越来越依赖实物捐赠、赠款和优惠融资来满足修复和进口需求。例如,“乌克兰国家石油天然气公司”(Naftogaz)为筹措维修和进口资金而承担了额外债务,导致其2025年的债务同比增加了63%。该文件的作者指出,目前政府正在寻求捐助方的支持,以确保及时完成必要的维修工作并落实增强韧性的计划。
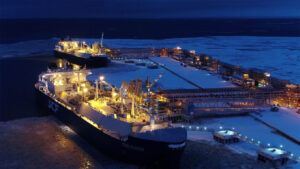
尽管欧盟正逐步实施禁止进口俄罗斯天然气的禁令,但2026年上半年,欧盟各国从俄罗斯“亚马尔液化天然气”项目进口的液化天然气量仍创下历史新高, 《金融时报》援引分析公司Kpler和环保组织Urgewald的数据报道称。
据该报报道,1月至6月期间,欧洲各国从“亚马尔液化天然气”项目进口了约990万吨液化天然气,比2025年同期增长约18%。这是该项目自2017年开始出口以来的最高半年数据。
路透社提供的运营数据略有不同:根据Kpler的信息,对欧盟的供应量为9.97百万吨,增长了16%。数据差异可能与油轮航行信息更新及实际卸货日期有关。总体而言,两个来源均证实进口量约为1000万吨,并创下新纪录。
上半年,“亚马尔液化天然气”项目共发运了140批液化天然气。其中136批(占比超过97%)抵达了欧盟港口。同期,中国仅接收了4批。因此,欧洲市场实际上吸收了俄罗斯最大北极液化天然气项目几乎全部的出口量。
运往欧盟的货批总价值估计为59.6亿欧元,约合68.2亿美元。主要目的地为法国、比利时和西班牙的接收终端。
进口量的增长发生在欧洲企业为最终停止俄罗斯天然气供应做准备的背景下。据欧盟能源监管合作署(ACER)评估,2026年1月至5月,俄罗斯液化天然气进口量同比增长11%,俄罗斯管道天然气供应量增长7%。该机构指出,原因之一是在新限制措施生效前提前获取了部分合同量。
不过,目前尚不能断言欧盟已全面禁止采购俄罗斯液化天然气。自2026年4月25日起,禁令将适用于2025年6月17日前签订的短期合同项下的进口。根据此前签订的长期合同进行的供应可延续至2027年1月1日。此日期之后,对俄罗斯液化天然气的全面进口禁令将正式生效。
因此,“亚马尔液化天然气”项目在上半年的大部分供应可能是基于现行长期合同进行的,从形式上讲并未违反欧洲的限制措施。
关于俄罗斯天然气在欧盟进口中的份额从12%上升至14%的数据也需要进一步澄清。根据欧盟委员会和欧盟理事会的信息,2025年全年,俄罗斯液化天然气和管道天然气约占欧洲天然气进口总量的12%。ACER估计,在2025–2026年冬季,俄罗斯的份额约为14%。这些数据涉及不同的时间段,因此不能直接将其解读为年度份额最终增长了两个百分点。
目前对俄罗斯液化天然气在欧洲港口转运至第三国的限制,也促进了供应量的增加。结果是,运抵欧盟终端的大部分天然气都留在了欧洲市场,而非转运至其他船只运往亚洲。
创纪录的采购量凸显了欧盟“摆脱俄罗斯能源”政策与在全球市场紧张形势下确保天然气稳定供应的必要性之间的矛盾。与此同时,这也凸显了“亚马尔液化天然气”项目本身对欧洲港口、航运和金融基础设施的依赖:由于通往亚洲航线的通道受限,俄罗斯目前尚无法将大部分北极液化天然气转运至中国。
“亚马尔液化天然气”项目位于俄罗斯北极地区的亚马尔半岛,由俄罗斯“诺瓦泰克”公司控股。该公司持有该项目50.1%的股份,法国道达尔能源(TotalEnergies)和中国石油(CNPC)各持20%,丝绸之路基金持有9.9%。该项目的年生产能力约为1740万吨液化天然气。
欧盟已于2026年1月26日最终批准分阶段停止使用俄罗斯天然气的计划。全面禁止进口俄罗斯液化天然气将于2027年1月1日生效,而对管道天然气的禁令则将于2027年秋季生效。若能源供应面临严重威胁,欧盟委员会可暂时暂停部分限制措施,期限最长为四周。
原始来源 《金融时报》



