
Як повідомляє Relocation, влада Барселони має намір суттєво збільшити податкове навантаження на власників туристичних апартаментів. 15 жовтня 2026 року міська рада попередньо схвалила введення додаткових зборів до податку на нерухомість (IBI) у розмірі від 50% до 150% залежно від кількості ліцензій на короткострокову оренду, що належать власнику.
Новий захід торкнеться близько 10,6 тис. туристичних квартир і стане черговим етапом політики міської влади щодо скорочення короткострокової оренди житла. Остаточне затвердження податкових змін заплановано на грудень 2026 року. Якщо рішення буде ухвалено, нові правила почнуть діяти з 1 січня 2027 року, а перший додатковий податок буде нараховано 31 грудня 2027 року.
Розмір доплати залежатиме від кількості туристичних ліцензій у власника. Власники однієї ліцензії повинні будуть сплачувати на 50% більше від чинного податку IBI. Для власників двох або трьох ліцензій передбачено надбавку в розмірі 100%, а для власників чотирьох і більше туристичних об’єктів — 150%.
Таким чином, якщо стандартний щорічний податок на квартиру становить 1 тис. євро, після запровадження нових правил власник однієї туристичної ліцензії платитиме 1,5 тис. євро, двох або трьох ліцензій — 2 тис. євро, а чотирьох і більше — 2,5 тис. євро на рік за відповідний об’єкт.
За даними муніципалітету, приблизно 6 тис. туристичних квартир, або близько 57% від їх загальної кількості, належать власникам із чотирма та більше ліцензіями. Ще близько 1,2 тис. об’єктів належать власникам двох або трьох ліцензій, а приблизно 3,2 тис. — власникам однієї ліцензії.
Міська влада розраховує отримувати завдяки підвищеному оподаткуванню додатково 7–8 млн євро щорічно.
Заступник мера Барселони з економічних питань Жорді Вальс пояснив необхідність змін тим, що туристичні квартири фактично використовуються для комерційної діяльності, тому їх оподаткування не повинно відповідати умовам звичайного житлового фонду.
Нова податкова політика реалізується на тлі раніше прийнятого рішення про поступове припинення короткострокової оренди квартир у Барселоні. Муніципалітет має намір не продовжувати діючі ліцензії на туристичне розміщення після закінчення їхнього терміну в листопаді 2028 року.
Для інвесторів у нерухомість Барселони нові правила означають зниження потенційної прибутковості туристичної оренди. Додаткові витрати особливо помітно позначаться на професійних операторах, які управляють кількома квартирами. При цьому перспектива припинення дії туристичних ліцензій у 2028 році створює додаткові ризики для довгострокових інвестиційних планів.
Власникам доведеться розглядати альтернативні моделі використання нерухомості, включаючи довгострокову оренду, середньострокові договори за умови дотримання встановлених вимог або продаж об’єктів.
Разом із тим представники галузі виступають проти нових обмежень. Асоціація туристичних апартаментів Барселони Apartur назвала підвищення податків непропорційним і таким, що створює правову невизначеність для бізнесу. Організація заявила про готовність оскаржити нові правила в суді після їх остаточного ухвалення.
Барселона залишається одним із найбільших туристичних центрів Іспанії та Європи. Масовий розвиток короткострокової оренди в останні роки став предметом суперечок між власниками нерухомості, представниками туристичної індустрії та місцевими мешканцями.
Як повідомляє Опендатабот, українські суди скасовують штрафи територіальних центрів комплектування та соціальної підтримки (ТЦК та СП), накладені на бухгалтерів підприємств за порушення правил військового обліку, переважно через відсутність доказів особистої вини працівників і неналежне визначення їхніх посадових обов’язків.
Як свідчить дослідження Опендатабота, опубліковане 16 жовтня 2026 року, у шести з восьми виявлених судових справ за 2024-2026 роки позови бухгалтерів задоволено повністю, ще в одній справі – частково. Лише в одному випадку суд підтримав позицію ТЦК.
Однією з основних причин скасування адміністративних стягнень стала недостатня конкретизація порушень. Зокрема, ТЦК зазначали загальні недоліки в організації військового обліку на підприємствах, проте не завжди встановлювали, які конкретно дії або бездіяльність допустив бухгалтер.
Суди також звертали увагу на те, що окремі порушення стосувалися організаційних функцій керівництва підприємства, а не працівників, відповідальних за поточне ведення документації.
Показовою є справа №179/1326/26, яку 30 липня 2026 року розглянув Магдалинівський районний суд Дніпропетровської області.
Головний бухгалтер комунального підприємства «Магдалинівський маслозавод» оскаржила постанову ТЦК від 29 квітня 2026 року про накладення штрафу в розмірі 59,5 тис. грн за частиною третьою статті 210-1 Кодексу України про адміністративні правопорушення.
Під час розгляду справи суд встановив недостатність підстав для притягнення працівниці до адміністративної відповідальності. Зокрема, він звернув увагу на необхідність чіткого визначення посадових повноважень і доведення складу правопорушення.
За результатами розгляду суд скасував постанову про штраф на 59,5 тис. грн та закрив провадження у справі про адміністративне правопорушення через відсутність його складу.
Водночас позов було задоволено частково, оскільки суд відмовив в окремій вимозі щодо визнання постанови протиправною, пояснивши, що її скасування вже передбачає відповідну правову оцінку.
Суд також постановив стягнути на користь позивачки 532,48 грн судових витрат за рахунок бюджетних асигнувань відповідача.
Згідно з постановою Кабінету Міністрів України №1487 від 30 грудня 2022 року, персональний військовий облік працівників на підприємствах має здійснюватися відповідальними особами, визначеними в установленому порядку.
Відповідальність за організацію військового обліку покладається на керівника підприємства. Безпосереднє ведення обліку зазвичай здійснюють працівники кадрових служб або інші уповноважені співробітники.
Таким чином, посада бухгалтера сама по собі не означає автоматичного покладення на працівника всіх функцій із ведення військового обліку. Водночас бухгалтер може виконувати відповідні обов’язки, якщо їх покладено на нього належним чином. У такому разі можливість притягнення до адміністративної відповідальності залежить від характеру порушення, визначених повноважень і наявності доказів вини.
Розглянута судова практика свідчить про важливість належного документального оформлення відповідальності за військовий облік на підприємствах. Вона також підтверджує необхідність індивідуального встановлення вини посадової особи під час накладення адміністративного штрафу.
Опендатабот – українська платформа моніторингу відкритих державних даних, що надає інформацію з державних реєстрів, судових рішень та виконавчих проваджень. Сервіс також проводить аналітичні дослідження діяльності бізнесу, судової практики та економічних процесів в Україні.
Джерело: Опендатабот, дослідження від 16 жовтня 2026 року.
Судове рішення: Магдалинівський районний суд, справа №179/1326/26 від 30 липня 2026 року.
Як повідомляє Experts Club, ставлення українців до В’єтнаму у серпні 2026 року залишається переважно нейтральним: таку позицію займають 60,5% респондентів. Позитивно країну оцінюють 21,5% опитаних, негативно — 12,2%. Порівняно з березнем частка позитивних оцінок дещо збільшилася, хоча одночасно зріс і негативний сегмент, повідомляє інформаційно-аналітичний центр Experts Club.
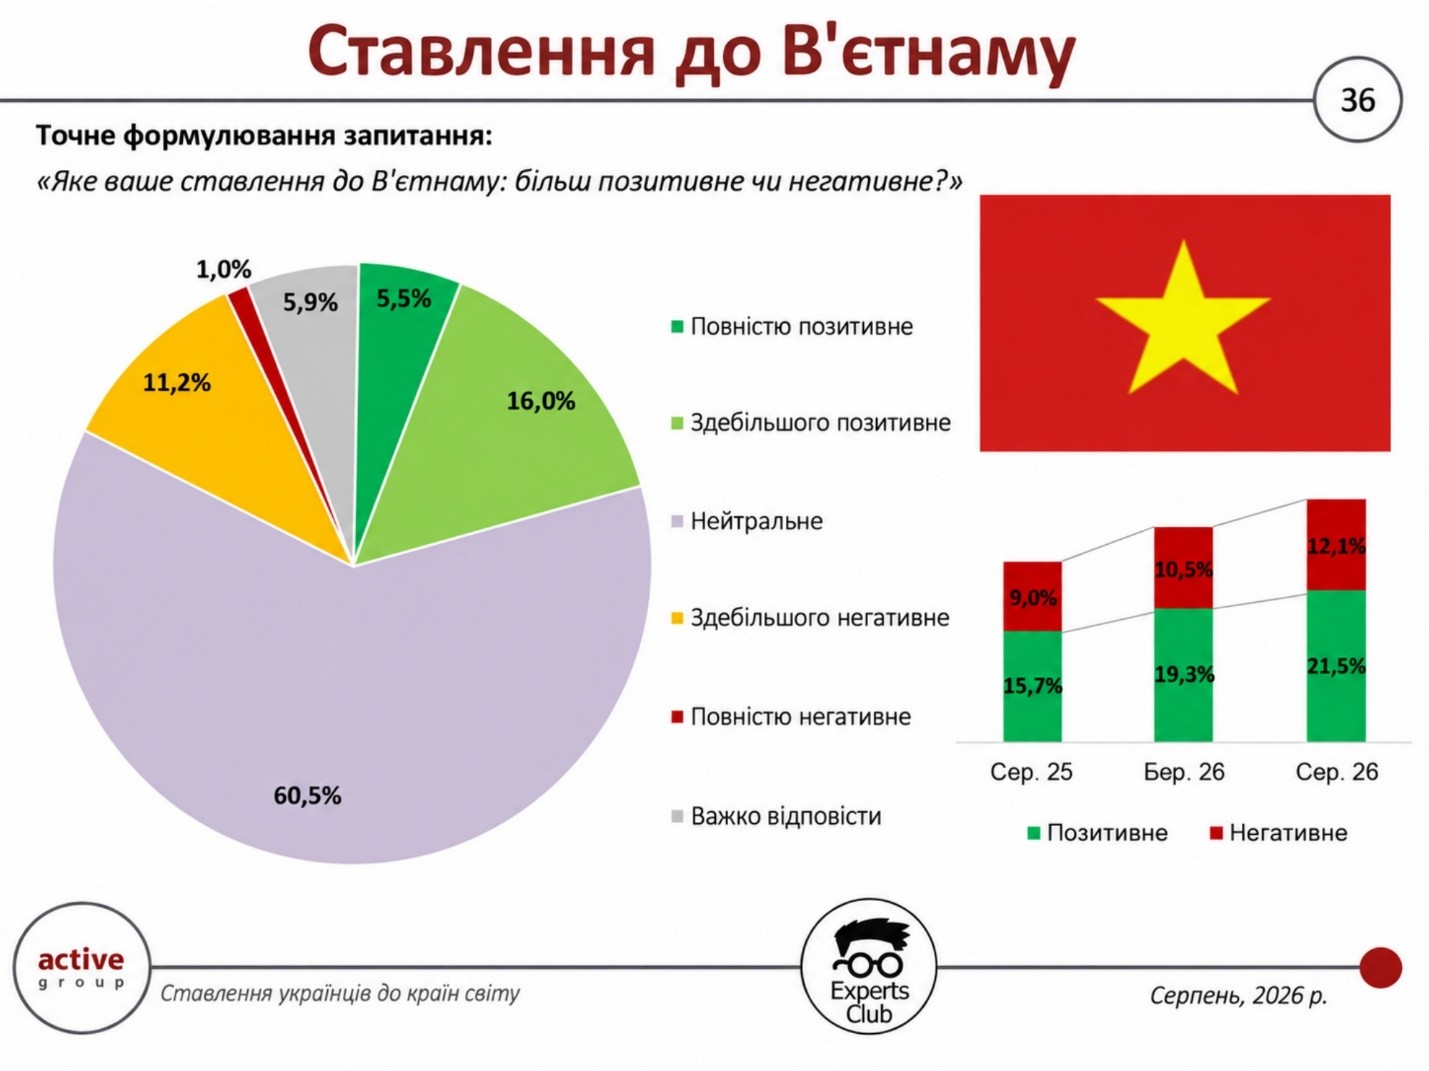
За результатами серпневого опитування, повністю позитивно до В’єтнаму ставляться 5,5% українців, здебільшого позитивно — 16%. Нейтральну відповідь обрали 60,5% респондентів. Здебільшого негативне ставлення висловили 11,2%, повністю негативне — 1%, ще 5,9% не змогли визначитися.
За округленими даними таблиці баланс позитивних і негативних оцінок становить близько плюс 9,3 відсоткового пункту, тоді як у зведених результатах дослідження він наведений на рівні плюс 9,4 в.п. В’єтнам, таким чином, залишається у зоні позитивного балансу, але головною особливістю його сприйняття є не виразна симпатія чи антипатія, а значна частка нейтральних відповідей.
У березні 2026 року повністю позитивно до В’єтнаму ставилися 6,1% респондентів, здебільшого позитивно — 13,3%. Сукупний позитивний показник у презентації становив 19,3%. Нейтральної позиції дотримувалися 66,9% опитаних, негативне ставлення становило 10,5%, ще 3,3% не змогли визначитися.
Отже, за п’ять місяців частка позитивних оцінок збільшилася приблизно на 2,2 в.п. — до 21,5%, негативних — на 1,7 в.п., до 12,2%. Натомість нейтральна група скоротилася одразу на 6,4 в.п. — з 66,9% до 60,5%. Частка тих, кому важко відповісти, зросла з 3,3% до 5,9%.
Ці зміни свідчать про поступове формування більш визначеного ставлення до В’єтнаму, хоча процес відбувається одночасно в позитивному і негативному напрямах. При цьому позитивний баланс практично не змінився: у березні він становив близько плюс 8,8 в.п., у серпні — близько плюс 9,4 в.п.
В’єтнам водночас належить до помітних торговельних партнерів України у Південно-Східній Азії. Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін наголошував на важливості географічної диверсифікації зовнішньої торгівлі України.
«Найсвіжіші дані зовнішньої торгівлі демонструють не лише географічну диверсифікацію партнерів України, але й чіткий фокус на інтеграцію до європейського та глобального ринку. Попри складну безпекову ситуацію, український бізнес продовжує експансію в міжнародні економічні ланцюги, особливо у сфері аграрної продукції, металургії та машинобудування. Значне зростання товарообігу з країнами ЄС, США, а також підтримання потужної співпраці з Китаєм та Туреччиною свідчать про те, що Україна не втратила здатності бути активним гравцем світового ринку», — зазначав Уракін.
У випадку В’єтнаму результати соціології демонструють значний резерв для формування більш виразного суспільного образу країни. Попри скорочення нейтрального сегмента, троє з п’яти українців усе ще не мають чітко позитивного чи негативного ставлення до В’єтнаму.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня березнева хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, В'єтнам, громадська думка, ЗОВНІШНЯ ТОРГІВЛЯ, міжнародні відносини, ПІВДЕННО-СХІДНА АЗІЯ, СОЦИОЛОГИЯ, УКРАЇНА
Швейцарія зберігає високий рівень позитивного сприйняття серед українців: у серпні 2026 року позитивно до країни ставляться 66,9% респондентів, тоді як негативно — лише 1,4%. Порівняно з березнем частка позитивних оцінок дещо скоротилася, однак загальна структура громадської думки залишається стабільною, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Швейцарії ставляться 28,2% українців, здебільшого позитивно — 38,7%. Нейтральну позицію займають 29,7% респондентів. Здебільшого негативно країну оцінюють 1,2%, повністю негативно — лише 0,2%, ще 2% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 65,5 відсоткового пункту. Таким чином, позитивне ставлення майже у 48 разів переважає негативне. За цим показником Швейцарія залишається серед країн із найвищим рівнем суспільної прихильності українців.
У березні 2026 року позитивно до Швейцарії ставилися 67,8% респондентів: 29,6% — повністю позитивно та 38,2% — здебільшого позитивно. Нейтральну позицію займали 30,1% опитаних, негативно країну оцінювали лише близько 0,7%, ще 1,4% не змогли визначитися.
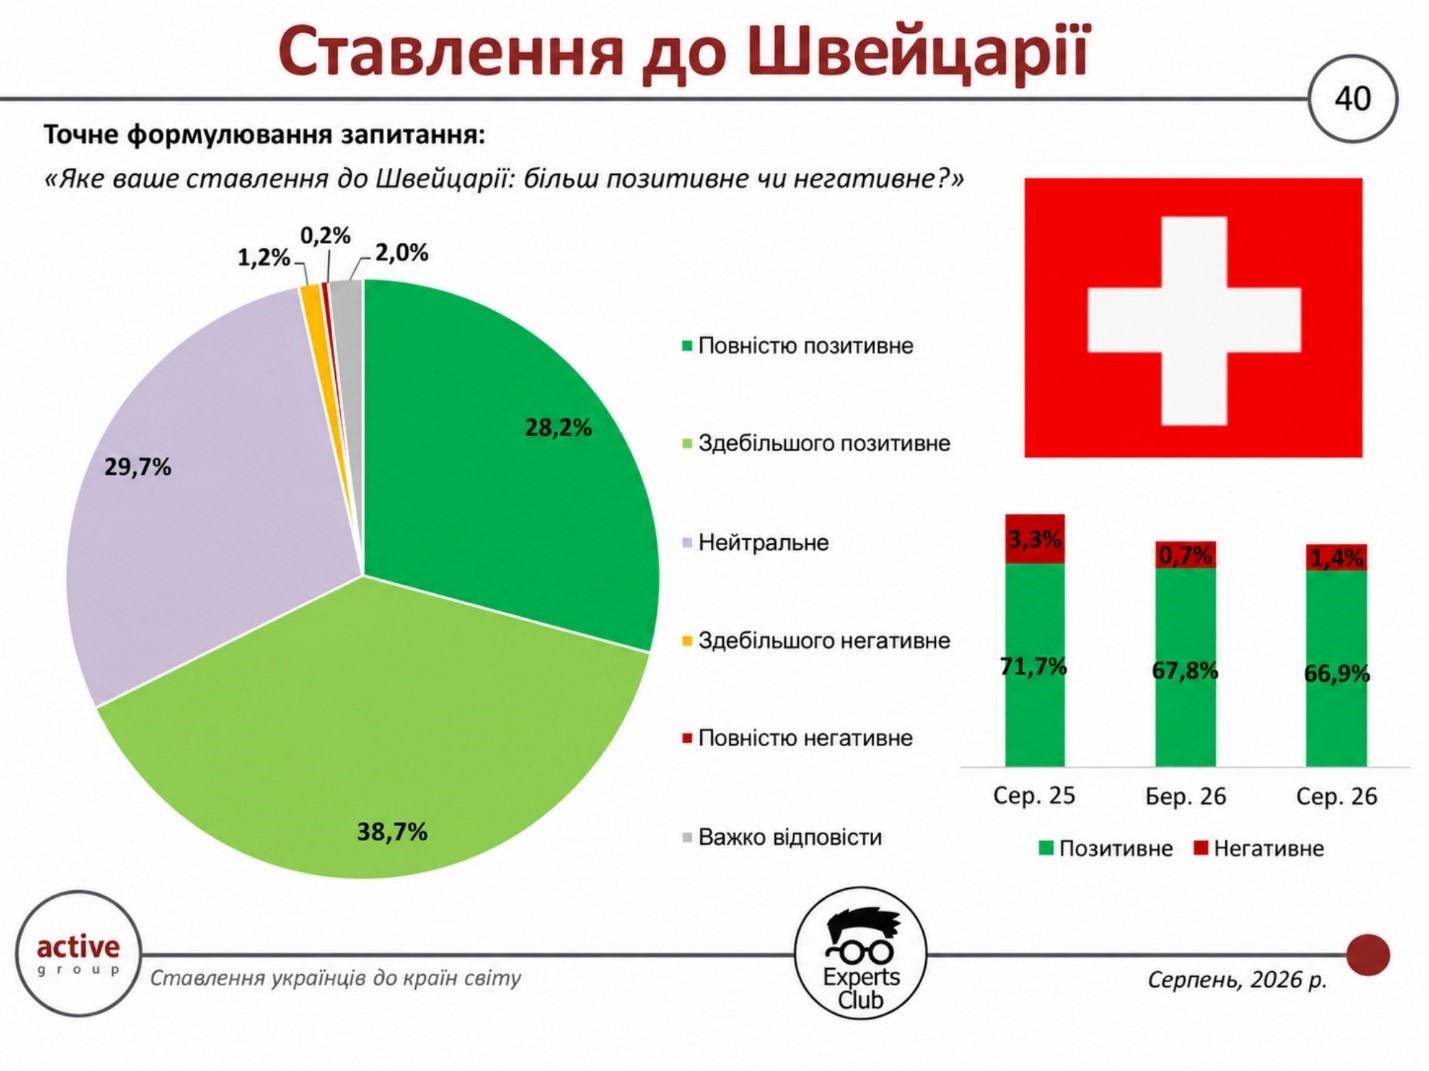
Таким чином, за п’ять місяців частка позитивних оцінок скоротилася лише на 0,9 в.п. — з 67,8% до 66,9%. Негативних відповідей стало на 0,7 в.п. більше, тоді як нейтральний сегмент практично не змінився — 30,1% у березні проти 29,7% у серпні. Баланс позитивного і негативного ставлення знизився приблизно з плюс 67,1 до плюс 65,5 в.п.
Внутрішня структура позитивних відповідей також залишається стабільною. Частка повністю позитивних оцінок зменшилася з 29,6% до 28,2%, тоді як здебільшого позитивних навіть дещо зросла — з 38,2% до 38,7%. Це свідчить радше про незначні коливання громадської думки, ніж про суттєву зміну сприйняття країни.
Директор дослідницької компанії Active Group Олександр Позній, коментуючи результати попередньої хвилі дослідження, звертав увагу на стійкий характер позитивного образу Швейцарії.
«Швейцарія традиційно сприймається українцями як стабільна та нейтральна країна з високим рівнем довіри. Водночас ми бачимо, що частина респондентів переходить у нейтральну позицію, що може бути пов’язано з меншою видимістю конкретних дій або проєктів. Це не означає погіршення іміджу, а радше свідчить про потребу в більш активній комунікації», — зазначив Позній.
Нова хвиля фактично підтверджує стабільність оцінок: частки позитивних та нейтральних відповідей змінилися менш ніж на один відсотковий пункт. Негативний сегмент, попри невелике зростання, залишається мінімальним — Швейцарію негативно оцінюють менше 2% респондентів.
Попередня хвиля дослідження проводилася у березні 2026 року серед 800 громадян України віком від 18 років методом самозаповнення онлайн-анкет у панелі SunFlowerSociology. Вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, громадська думка, Західна Європа, міжнародні відносини, Позній, СОЦИОЛОГИЯ, УКРАЇНА, ШВЕЙЦАРИЯ
Міжнародний фінансовий сервіс “НоваПей” (ТМ NovaPay, емітентом виступає ТОВ “НоваПей Кредит”) зареєстрував та розпочав продажі 16-го випуску корпоративних облігацій серії “P” номінальною вартістю 200 млн грн.
Згідно з релізом компанії, 16-й випуск складається з 200 тис. іменних відсоткових корпоративних облігацій номінальною вартістю 1 тис. грн кожна.
Своєю чергою відсоткова ставка за облігаціями серії “P” становить 18% річних, тоді як погашення заплановане на 10 вересня 2029 року.
У компанії наголосили, що залучені кошти планують спрямувати на подальший розвиток кредитування фізичних осіб і бізнесу.
“Для нас це ефективний інструмент залучення коштів для розвитку бізнесу, а для інвесторів – можливість диверсифікувати свої заощадження та отримувати додатковий дохід”, – зауважив у релізі керівник казначейства NovaPay Ласло Удут.
Згідно з даними фінансового сервісу, власниками їх облігацій стали більш ніж 8,5 тис. клієнтів, у той час як загальний обсяг продажів перевищив 5,1 млрд грн.
У NovaPay нагадали, що здійснили погашення трьох випусків облігацій загальним номінальним обсягом 300 млн грн. Мова йде про серію “C” – вереснь 2025 року, серію “A” – квітень 2026 року та серію “B” – липень 2026 року.
NovaPay заснована 2001 року як міжнародний фінансовий сервіс, що входить до групи Nova (“Нова пошта”) та надає фінансові послуги онлайн і офлайн у відділеннях “Нової пошти”. У 2023 році компанія першою серед небанківських фінансових установ України отримала розширену ліцензію НБУ, що дало їй змогу відкривати рахунки та випускати картки.
В липні Нацкомісія з цінних паперів та фондового ринку зареєструвала 15-й випуск облігацій NovaPay серії “О” номінальною вартістю 200 млн грн. На початку червня компанія повідомила про повне розміщення 14-го випуску серії “N” такого самого обсягу.
За підсумками першого півріччя 2026 року “НоваПей Кредит” збільшив чистий прибуток у 3,2 раза порівняно з аналогічним періодом 2025 року – до 172,01 млн грн, виручку – в 2,2 раза, до 586,42 млн грн.
Власний капітал компанії на кінець червня становив 688,5 млн грн проти 516,5 млн грн на початок року, зобов’язання – 1,69 млрд грн проти 1,37 млрд грн.
Надходження компанії від продажу облігацій за цей період зросли до 693 млн грн із 355,63 млн грн роком раніше, тоді як витрати на їх викуп – до 578,80 млн грн із 244,92 млн грн відповідно.
Більшість українців у серпні 2026 року зберігають нейтральне ставлення до Саудівської Аравії — таку відповідь дали 57,5% респондентів. Позитивно країну оцінюють 29% опитаних, негативно — 9%. Порівняно з попередньою хвилею дослідження структура оцінок змінилася незначно, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Саудівської Аравії ставляться 5,5% українців, здебільшого позитивно — 23,5%. Нейтральну позицію займають 57,5% респондентів. Здебільшого негативно країну оцінюють 7%, повністю негативно — 2%, ще 4,5% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 20 відсоткових пунктів. Таким чином, позитивне ставлення більш ніж утричі переважає негативне, однак головною характеристикою сприйняття Саудівської Аравії залишається саме велика нейтральна група. У загальній картині ставлення українців до держав Близького Сходу Саудівська Аравія також належить до країн, щодо яких переважають нейтральні оцінки.
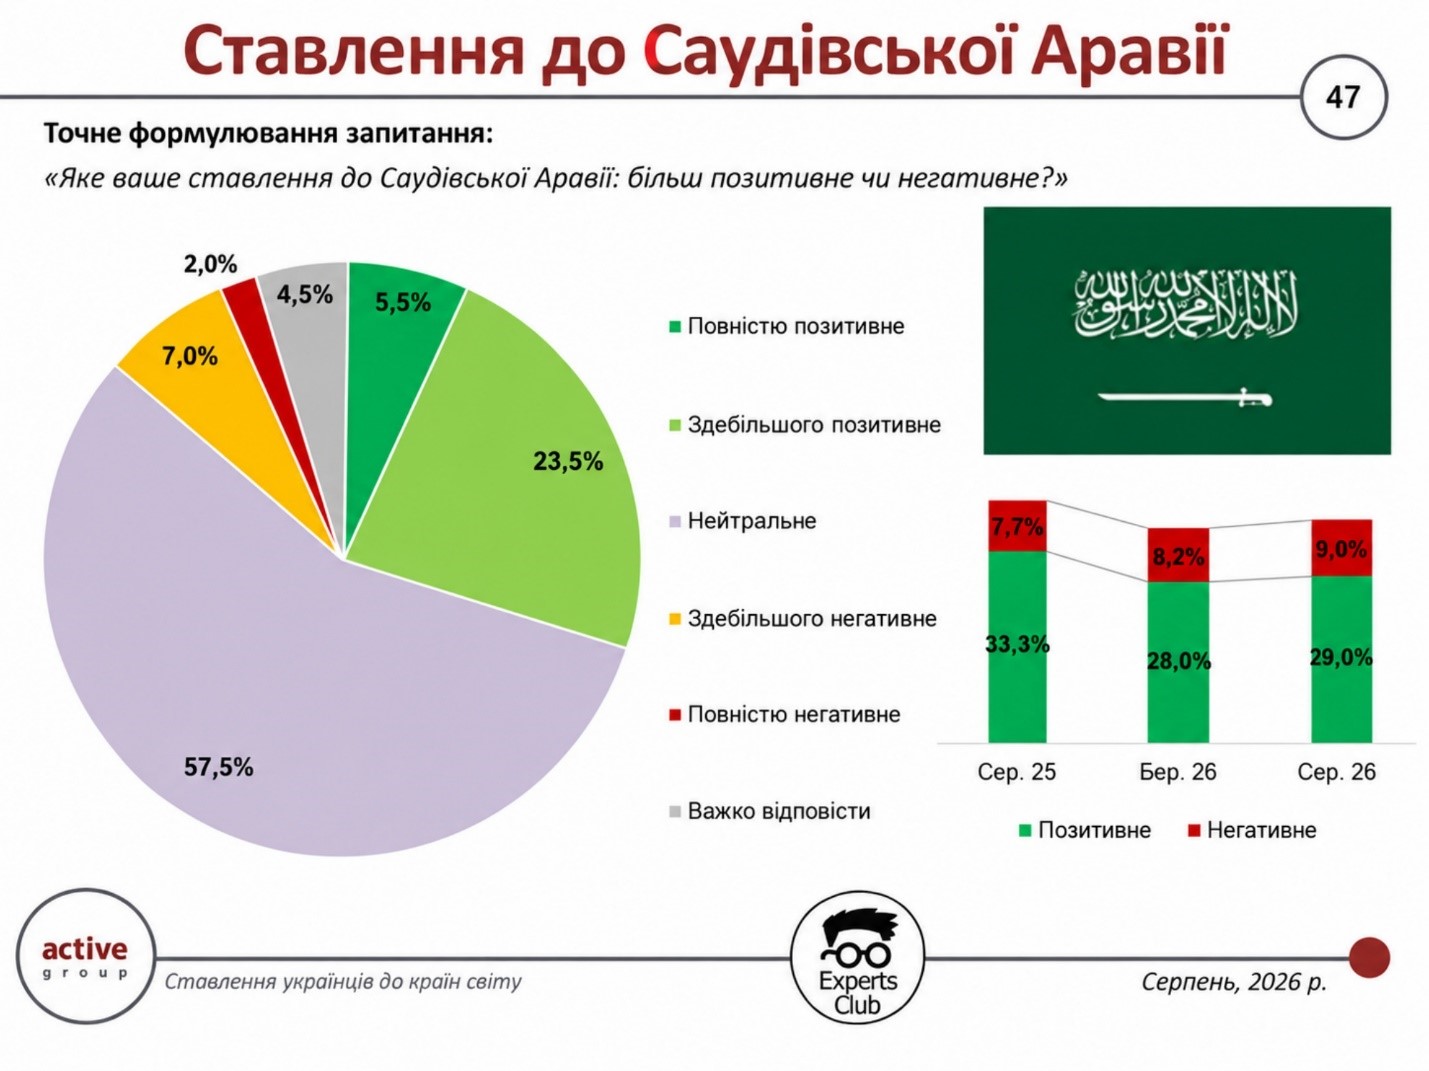
Порівняно з березнем 2026 року показники залишилися майже стабільними. У попередній хвилі повністю позитивно до Саудівської Аравії ставилися 8,4% респондентів, здебільшого позитивно — 19,6%, тобто сукупна частка позитивних відповідей становила 28%. Нейтральну позицію займали 58,7% опитаних, негативно країну оцінювали 8,2%, а ще 5,1% не могли визначитися.
Отже, за п’ять місяців частка позитивних оцінок збільшилася на 1 в.п. — з 28% до 29%, негативних — на 0,8 в.п., до 9%. Нейтральний сегмент скоротився на 1,2 в.п. Баланс позитивного та негативного ставлення практично не змінився: приблизно плюс 19,8 в.п. у березні та плюс 20 в.п. у серпні.
Водночас зміни відбулися всередині позитивного сегмента. Частка повністю позитивних оцінок знизилася з 8,4% до 5,5%, тоді як здебільшого позитивних зросла з 19,6% до 23,5%. Тобто загальна частка прихильних відповідей залишилася стабільною, але стала менш категоричною.
Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін, коментуючи результати дослідження та значну частку нейтрального ставлення до низки партнерів України, наголосив на необхідності активнішої публічної комунікації.
«Перша рекомендація — це регулярно показувати конкретні справи, конкретні дії, присутність тут фондів, посольств, команд, дипломатів у гуманітарній сфері, в науці. Друге — бути відкритими до питань, запитів від ЗМІ, від громадськості. Також потрібно використовувати нашу соціологію для того, щоб робити висновки й цементувати наші відносини, насамперед торговельні», — зазначив Уракін.
У випадку Саудівської Аравії результати двох хвиль показують високу стабільність громадських оцінок. Майже три п’ятих українців продовжують займати нейтральну позицію, тоді як позитивне ставлення стабільно переважає негативне приблизно на 20 відсоткових пунктів.
Опитування проведено у серпні 2026 року методом онлайн-самозаповнення анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня березнева хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, URAKIN, Близький Схід, громадська думка, міжнародні відносини, САУДІВСЬКА АРАВІЯ, СОЦИОЛОГИЯ, УКРАЇНА



