
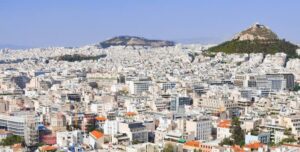
В Греции насчитывается более 2,2 млн пустующих домов, что составляет 34,5 % всего жилого фонда страны и является одним из самых высоких показателей в Европе, свидетельствует исследование Parliamentary Budget Office, подготовленное на основе данных переписи ELSTAT за 2021 год.
Авторы исследования отмечают, что проблема греческого рынка жилья связана не только с дефицитом строительства, но и с низким уровнем использования уже существующего фонда. При росте общего количества жилых объектов на 3,5 % в 2011–2021 годах количество домов, доступных для долгосрочной аренды, сократилось на 10,4 %, а выставленных на продажу — на 33,1 %. Количество неактивных пустующих объектов, которые не предлагаются ни в аренду, ни на продажу, выросло до 1,81 млн.
В категорию пустующего жилья входят не только потенциальные объекты для покупки или аренды, но и вторые дома, дачи, старый жилой фонд, объекты в сельской местности и на островах, а также недвижимость, выведенная из оборота из-за юридических, наследственных или технических проблем. Среди причин, по которым жилье не возвращается на рынок, исследование называет споры о наследстве, неясный статус собственности, юридические сложности, высокую стоимость ремонта, низкую энергоэффективность и ограниченный спрос в отдельных регионах.
Для инвесторов такая структура рынка создает возможности прежде всего в сегменте старого фонда, редевелопмента и ремонта. Объекты, которые простаивают из-за нежелания владельцев вкладывать средства в модернизацию, могут выходить на рынок с дисконтом, однако их инвестиционная привлекательность зависит от итоговой себестоимости после ремонта и потенциальной рыночной цены при продаже или сдаче в долгосрочную аренду.
Дополнительным фактором может стать государственная поддержка реновации. В Греции готовится программа модернизации жилья объемом около 500 млн евро, которая должна помочь вернуть часть пустующих объектов в жилой оборот. По данным греческих СМИ, программа предусматривает субсидии на ремонт и энергоэффективность, а проверка права на участие должна происходить через платформу gov.gr.
При этом инвесторам следует учитывать риск пересмотра цен. По оценке авторов исследования, если доля пустующего и неактивного жилья в течение примерно шести лет вернется к уровню 2001 года, реальные цены на жилье в Греции могут снизиться на 15,5–24,6%. Это не означает автоматического падения всего рынка, однако переоцененные объекты и локации с ограниченным спросом могут оказаться наиболее уязвимыми.
Рынок недвижимости Греции пока продолжает дорожать, но темпы роста снижаются. По данным Банка Греции, в I квартале 2026 года цены на квартиры выросли на 5,7% в годовом исчислении после роста на 8,1% в 2025 году и на 9,1% в 2024 году. В Афинах рост в I квартале составил 5,2%, в Салониках — 6,4%.
Отдельным риском остается ставка на краткосрочную аренду и программу Golden Visa как единственную логику сделки. Исследование показывает, что влияние краткосрочной аренды на рынок в целом может быть ограниченным, однако в центральных районах Афин, Салоник и популярных туристических направлениях она усиливает давление на рынок долгосрочного жилья. Поэтому качественным активом остается не сам объект под вид на жительство или Airbnb, а недвижимость с понятной юридической историей, расчетной стоимостью ремонта и устойчивым спросом после вывода на рынок.
Как сообщает Experts.news, на украинском рынке жилья углубляется разрыв между тем, что чаще всего хотят приобрести покупатели, и тем, что предлагают продавцы, говорится в июньском отчете о финансовой стабильности НБУ.
По данным регулятора, средняя площадь приобретаемой квартиры остается на уровне 48 кв. м, а дома — около 70 кв. м. При этом в структуре предложения, как и раньше, преобладают более просторные квартиры: их средняя площадь превышает 65 кв. м.
Расхождение заметно и по возрасту жилья. Покупатели чаще выбирают более старые и, соответственно, более доступные по цене квартиры. В Киеве медианный возраст приобретенной квартиры вырос до 33 лет, в западных регионах — до 39 лет. В объявлениях, напротив, почти две трети квартир предлагаются в домах, построенных менее 15 лет назад.
НБУ отмечает, что такие расхождения между спросом и предложением сдерживают активность на рынке. Покупатели больше заинтересованы в меньшем по площади и более дешёвом жилье, тогда как продавцы и девелоперы чаще предлагают более новые и просторные объекты.
Эта тенденция важна и для застройщиков. В западных регионах и пригородах Киева чаще строят бюджетные объекты, тогда как в столице преобладают проекты бизнес-класса. Но спрос в военное время показывает, что рядовому покупателю чаще нужен компактный и более доступный продукт.
Во второй половине 2025 года жилищное строительство активизировалось: в большинстве регионов заметно выросли проектные площади многоквартирных домов, где началось строительство. В Украине в целом этот показатель увеличился в полтора раза за год, а в Киеве — более чем вдвое.
Однако НБУ отмечает, что девелоперы, как и раньше, в значительной степени финансируют достройку существующих комплексов и новые проекты за счет собственных средств. Банки неохотно кредитуют строительную отрасль из-за высоких рисков.
Главный вывод для рынка: дальнейшее восстановление продаж будет зависеть не только от доходов населения, но и от того, насколько предложение приблизится к реальному спросу — по площади, цене, возрасту жилья и уровню риска для покупателя.
Как сообщает Experts.new, после периода относительного затишья цены на жилье в Украине вновь начали расти, говорится в июньском отчете о финансовой стабильности Национального банка Украины.
По данным НБУ, за последние полгода стоимость жилья выросла. На первичном рынке цены в объявлениях увеличились примерно пропорционально девальвации гривны, поскольку в Украине цены на недвижимость традиционно указываются в долларах США. На вторичном рынке рост был более быстрым — на 5–10 п. п. выше девальвации.
Дополнительным фактором стало резкое повышение себестоимости строительства из-за скачка цен на топливо. Это усилило давление на цены в новом строительстве и ограничило возможность девелоперов удерживать стоимость на прежнем уровне.
При этом НБУ отмечает, что цены на жилье остаются исторически низкими по сравнению с доходами домохозяйств. В I квартале 2026 года соотношение цены жилья к доходам составляло 8,7х для первичного рынка и 8,6х для вторичного.
Иная ситуация наблюдается на рынке аренды. Из-за зимних атак на энергетическую инфраструктуру и связанных с ними рисков рост арендных ставок замедлился. В Киеве, на юге и в центре страны стоимость аренды практически не изменилась с прошлой осени. Подорожание продолжалось преимущественно в западных областях.
Соотношение цены вторичного жилья и аренды в I квартале несколько повысилось и составило 10,4х, однако все еще не превысило долгосрочный средний показатель.
Для покупателей это означает, что жилье остается относительно доступным по историческим меркам, но неопределенность, безопасность и состояние энергетической инфраструктуры продолжают сдерживать спрос. Для инвесторов ситуация менее однозначна: рост цен на покупку при практически стабильной арендной плате снижает краткосрочную привлекательность покупки жилья для сдачи в аренду, особенно в Киеве и центральных регионах.
В среднесрочной перспективе динамика рынка будет зависеть от курса гривны, стоимости строительства, безопасности, состояния энергетики и возобновления ипотечного кредитования.
NBU, АРЕНДА, ЖИЛЬЕ, НЕДВИЖИМОСТЬ, ЦЕНА
Количество сделок купли-продажи на рынке жилья в январе–марте 2026 года существенно снизилось по сравнению с предыдущим кварталом, спрос остается волатильным, говорится в отчете о финансовой стабильности Национального банка Украины (НБУ) за июнь 2026 года.
«Спрос на рынке жилья в течение последних шести месяцев был волатильным. В четвёртом квартале прошлого года было заключено наибольшее количество сделок купли-продажи с 2022 года, а вот в первом квартале 2026 года их количество существенно сократилось. В совокупности за последние четыре квартала количество сделок выросло на 11% по сравнению с аналогичным периодом прошлого года», — сообщил НБУ.
По его данным, в первом квартале 2026 года было заключено около 70 тыс. договоров купли-продажи на рынке жилья против 71,5 тыс. договоров за аналогичный период прошлого года. Из них налогооблагаемых договоров – около 40 тыс. против 45,8 тыс. в первом квартале прошлого года.
Почти половина всех сделок с октября 2025 года по март 2026 года заключена в Киеве, Киевской, Днепропетровской, Харьковской и Львовской областях, отмечается в документе. Покупатели отдают предпочтение квартирам в городах. Средняя площадь приобретенной квартиры остается на уровне 48 кв. м, дома — 70 кв. м.
Впрочем, в структуре предложения по-прежнему преобладают более просторные квартиры — средняя площадь свыше 65 кв. м. Кроме того, расхождения между спросом и предложением наблюдаются и в разрезе возраста жилья. Так, в объявлениях преобладает более новое жилье — почти две трети квартир предлагаются в зданиях, построенных менее 15 лет назад, тогда как медианный возраст приобретенной в Киеве квартиры вырос до 33 лет, в западных регионах — до 39 лет.
Несоответствие характеристик спроса и предложения продолжает сдерживать активность на рынке, считает регулятор. Также на спрос продолжают влиять существенные перебои в поставках электроэнергии и тепла, вызванные российским террором, и подорожание недвижимости из-за ослабления гривны по отношению к доллару. Инвестиционный спрос на жилье в большинстве регионов остается неизменно слабым из-за высоких рисков для безопасности.
После относительного затишья цены на жилье снова растут, отмечается в отчете. На рост повлияли как ослабление гривны по отношению к доллару, так и резкое повышение себестоимости строительства вследствие скачка цен на топливо. По данным НБУ, стоимость жилья по объявлениям на первичном рынке за полгода выросла соразмерно девальвации, тогда как на вторичном — на 5–10 процентных пунктов быстрее. Динамика средних цен в объявлениях и фактических сделках схожа, прирост цен между регионами практически не различается.
Как отмечает регулятор, цены на жилье остаются исторически низкими по отношению к доходам домохозяйств — для первичного жилья показатель соотношения в первом квартале составил 8,7х, для вторичного — 8,6х.
Кроме того, Нацбанк сравнил обновленные индексы цен на жилую недвижимость с динамикой цен фактических сделок по приобретению жилья. По его данным, индексы на основе сделок были более волатильными, но расхождение между показателями несущественно.
Из-за зимних обстрелов энергоинфраструктуры рост цен на рынке аренды жилья замедлился. В Киеве, на юге и в центре страны стоимость аренды практически не изменилась с прошлой осени, только в западных областях продолжалось подорожание аренды. Соотношение цены на вторичное жилье и аренды в первом квартале несколько повысилось и составило 10,4х, однако все еще не превысило долгосрочный средний показатель, отмечается в отчете.
NBU, ЖИЛЬЕ, НЕДВИЖИМОСТЬ, СДЕЛКА, СПРОС
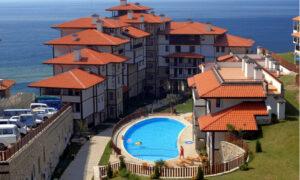
Рынок недвижимости соседней Болгарии в I квартале 2026 года столкнулся с резким расхождением между ростом цен и реальной активностью покупателей: жилье продолжает дорожать двузначными темпами, но число сделок заметно сокращается, сообщает Национальный статинститут Болгарии.
По данным статистики, цены на жилую недвижимость в Болгарии в I квартале выросли на 14,8% в годовом выражении. Только за первые три месяца года средний ценник по стране увеличился еще на 6,2%. При этом количество сделок с новыми и существующими домами снизилось на 18,5% год к году и почти на 20% по сравнению с предыдущим кварталом.
Такой разрыв указывает на фазу ценового перегрева: продавцы продолжают удерживать высокие ожидания по цене, тогда как покупатели все чаще откладывают сделки. На рынок влияет сочетание нескольких факторов — ожидания после перехода Болгарии на евро, низкие ипотечные ставки, рост строительных расходов и ограниченное качественное предложение в крупных городах и на побережье.
Лидером подорожания стал Бургас, где цены за год выросли на 17,7%, а за квартал — на 5,9%. Одновременно именно этот рынок показал одно из самых сильных падений активности: количество сделок сократилось на 30,5% год к году. Это означает, что спрос на побережье стал значительно более чувствительным к цене.
В Софии жилье подорожало на 16% год к году и на 5,8% за квартал. Средние цены в столице закрепились в диапазоне EUR1,8-2,6 тыс. за кв. м. При этом объем сделок в Софии снизился на 19,2%, а общий денежный объем рынка сократился на 7%.
Варна также осталась в зоне двузначного роста цен: жилье подорожало на 13,2% год к году, но число сделок упало на 27,6%. В Старой-Загоре годовой рост цен составил 12,7%, однако объем сделок сократился на 25%. В квартальном выражении жилье в Старой-Загоре подешевело на 2,1%.
Пловдив выглядит наиболее устойчивым среди крупных рынков. Цены здесь выросли на 8,8% за год, а количество сделок снизилось всего на 0,6%. В денежном выражении рынок Пловдива даже увеличился на 2,4%, что делает его самым сбалансированным из крупных городов Болгарии.
Для инвесторов ситуация становится более сложной. Быстрый рост цен при падении числа сделок означает, что ликвидность рынка ухудшается: объект может дорожать на бумаге, но продать его по желаемой цене становится труднее. Особенно это касается локаций, где цены росли быстрее доходов населения и арендной доходности.
Болгарский рынок жилья долгое время поддерживали относительно доступная ипотека, приток иностранных покупателей, интерес к курортной недвижимости и ожидания, связанные с вступлением страны в еврозону. Однако нынешняя статистика показывает, что покупательская способность уже подходит к пределу.
Как сообщает «Сербский экономист», министерство финансов Албании вынесло на общественное обсуждение законопроект, предусматривающий повышение налога на недвижимость и изменение системы льгот для владельцев жилья.
Согласно предложению, налог на жилую недвижимость может вырасти с нынешних 0,05% от стоимости объекта до 0,1–0,2%. Для коммерческих объектов также предлагается повышение ставок, при этом итоговая нагрузка будет зависеть от категории недвижимости и ее назначения.
Одно из ключевых изменений касается владельцев второго и последующих объектов. Если речь идет не об основном месте проживания, налоговые льготы не будут применяться. Таким образом, владельцам дач, инвестиционных квартир и дополнительного жилья придется платить по полной ставке.
Фактически власти пытаются разграничить социальное жилье и инвестиционную недвижимость. Для семей, владеющих единственной квартирой, рост налога может быть частично сглажен. Для владельцев нескольких объектов нагрузка увеличится более заметно.
Реформа особенно важна для рынка недвижимости Албании, где в последние годы быстро росли цены на жилье в Тиране, Дурресе, Влёре, Саранде и других локациях, связанных с туризмом и инвестиционным спросом. На фоне активного строительства, интереса иностранных покупателей и роста краткосрочной аренды власти пытаются увеличить доходы местных бюджетов и приблизить налогообложение недвижимости к рыночной стоимости активов.
Албания постепенно переходит от старой модели фиксированных или низких налогов к более современной системе, где налоговая база привязана к стоимости объекта. Такой подход соответствует рекомендациям международных финансовых организаций, но может стать болезненным для владельцев недвижимости, особенно если кадастровая и рыночная оценка жилья будет пересматриваться в сторону повышения.
Для иностранных инвесторов эти изменения означают, что ежегодное содержание второй квартиры на побережье или инвестиционного объекта в Тиране станет несколько дороже. При этом даже после повышения налоговая нагрузка в Албании останется относительно умеренной по сравнению со многими странами ЕС.
Главный вопрос для рынка — как именно власти будут оценивать стоимость объектов и насколько быстро новая система начнет применяться на практике.
Албанский рынок недвижимости остается одним из самых динамичных на Балканах. Рост туризма, развитие прибрежных городов и интерес иностранцев поддерживают спрос, однако повышение налогов может постепенно охладить спекулятивные покупки и усилить разницу между жильем для проживания и инвестиционной недвижимостью.
https://t.me/relocationrs/3077



