
Як повідомляє «Сербський економіст», дострокові парламентські вибори в Сербії, за даними місцевих ЗМІ, заплановані на 25 жовтня 2026 року.
Раніше президент Олександр Вучич говорив про дві можливі дати — 18 або 25 жовтня. Тепер сербські видання Blic, Danas та інші повідомляють, що вибір зроблено на користь 25 жовтня. У найближчі дні очікується розпуск Народної скупщини, після чого кампанія має бути офіційно розпочата.
Головна інтрига — чи зможе правляча Сербська прогресивна партія (SNS) зберегти більшість на тлі затяжних протестів і зростання підтримки студентського руху.
Останні опитування дають дуже різну картину. За даними Faktor Plus, навесні SNS мала близько 46%, а потенційний студентський список — близько 29%. Пізніші дослідження показували, що розрив може бути ще меншим: CRTA в липні оцінювала підтримку студентського списку в 44,9%, SNS — у 35,7%. При цьому інші опитування, як і раніше, дають SNS 45–47%.
Наразі короткий аналіз такий:
SNS / блок навколо Вучича — фаворит, орієнтир 36–47%
Студентський список — головний конкурент, потенціал приблизно 29–45%, але сильно залежить від опитувань
SPS Івіци Дачича — 5–7%, ймовірний партнер влади
Проєвропейська опозиція — може загалом отримати помітний результат, але залишається роздробленою
Mi — snaga naroda, NPS, SSP, ZLF, Nova DSS — боротьба за подолання бар’єру та вплив на майбутню коаліцію
Базовий сценарій поки що такий: SNS, найімовірніше, залишиться провідною силою, але вибори можуть стати найконкурентнішими за останні роки.
Страхова компанія “Українська страхова група” (УСГ, Київ) в січні-червні 2026 року зібрала 1,944 млрд грн валових премій, що на 0,62% більше, ніж за аналогічний період рік тому, чисті премії знизились на 2,24% – до 1,699 млрд грн, тоді як чисті зароблені премії виросли на 28,13% – до 1,807 млрд грн.
Про це повідомило РА “Стандарт-Рейтинг” в інформації про оновлення компанії рейтингу фінансової стійкості на рівні “uaААА” за національною шкалою за підсумками її роботи за січень-червень 2026 року.
Як повідомляється, надходження від фізичних осіб за пів року скоротились на 11,66% – до 1,050 млрд грн, а від перестрахувальників, навпаки, виросли на 20,68% – до 3,811 млн грн. При цьому частка фізичних осіб в брутто-преміях становила 54%, частка перестрахувальників – 0,20%.
Премії, передані у перестрахування, за перше півріччя 2026 року виросли на 26,31% – до 244,702 млн грн. Таким чином, коефіцієнт участі перестрахових компаній у страхових преміях збільшився на 2,56 п.п. – до 12,59%.
Обсяги страхових виплат та відшкодувань, здійснених ПАТ “СК “УСГ” за шість місяців становили 1,327 млрд грн, що на 47,29% вище, ніж за аналогічний період 2025 року. При цьому рівень виплат виріс на 21,62 п.п. – до 68,24%.
Операційний прибуток СК “УСГ” за підсумками першого півріччя 2026 року виріс в 7,57 раза порівняно з аналогічним періодом 2025 року і становив 148,433 млн грн, а чистий прибуток – в 2,55 раза, до 217,345 млн грн.
Активи компанії станом на 1 липня 2026 зменшились на 3,76% – до 4,042 млрд грн, власний капітал виріс на 23,47% – до 1,142 млрд грн, зобов’язання знизились на 11,44% – до 2,9 млрд грн, грошові кошти та їх еквіваленти виросли на 37,47% – до 279,149 млн грн.
РА зазначає, що станом на звітну дату страховик сформував портфель фінансових інвестицій в обсязі 2,176 млрд грн, які складалися з ОВДП та ОЗДП та з депозитів в банках з високим рівнем кредитного рейтингу. Ліквідні активи в сукупності покривали 84,65% зобов’язань страховика.
Як повідомлялося, контролюючим акціонером “СК “УСГ” є міжнародна страхова група зі штаб-квартирою в Австрії Vienna Insurance Group, яка представлена 50 компаніями в 30 країнах і є лідером страхового ринку Центральної та Східної Європи.
Аналітичний центр Experts Club проаналізував дані міжнародної консалтингової компанії Savills щодо тенденцій на ринку нерухомості провідних країн світу та визначив низку тенденцій європейського ринку нерухомості у 2026 році.
Обсяг інвестицій у європейську нерухомість у другому кварталі 2026 року досяг 54 млрд євро, збільшившись на 7,7 % у річному вимірі, свідчать дані Savills.
Незважаючи на загальне збільшення обсягу угод, Savills характеризує відновлення європейського ринку як нерівномірне. Посилення макроекономічних та геополітичних ризиків змусило інвесторів підвищити вимоги до якості об’єктів.
Капітал сьогодні переважно спрямовується в нерухомість, яка забезпечує стабільний грошовий потік, має прозору ринкову вартість і знаходиться в сегментах із довгостроковим структурним попитом.
Одним із головних бенефіціарів нової інвестиційної стратегії стала так звана living real estate.
На багатоквартирне орендне житло, спеціалізовані студентські гуртожитки, будинки для людей похилого віку та житло для літніх людей у першому півріччі 2026 року припало вже 29% усіх інвестицій у нерухомість Європи.
Таким чином, майже кожен третій євро інституційного капіталу, спрямованого в європейську нерухомість, припав на об’єкти, безпосередньо пов’язані з проживанням людей.
Зростання інтересу до цього сектору пов’язане з дефіцитом пропозиції житла в багатьох великих європейських містах, зростанням орендної плати, демографічними змінами та відносно високою стабільністю доходів порівняно з деякими традиційними видами комерційної нерухомості.
Водночас змінюється ставлення інвесторів до офісів. Якісні сучасні офісні будівлі в центральних ділових районах продовжують користуватися попитом, тоді як застарілі та невдало розташовані об’єкти значно складніше продати або профінансувати.
За оцінкою Savills, ринок фактично поділяється на активи двох типів. У першому випадку інвестори готові конкурувати за якісні об’єкти з надійними орендарями та прогнозованим доходом. У другому — нерухомість зі слабкою локацією, високими майбутніми витратами або невизначеним попитом може тривалий час залишатися поза інвестиційним інтересом.
Savills зазначає, що Європа, як і раніше, залишається важливим напрямком для глобального капіталу, проте вимоги до інвестицій стали значно жорсткішими.
Найбільші шанси залучати кошти мають ринки, де вже відбулася істотна корекція вартості та сформувалася більш зрозуміла точка входу для інвестора. Додатковою перевагою є обмежена пропозиція нових об’єктів та стабільний попит з боку орендарів.
«Відновлення відбувається поетапно і визначається впевненістю інвесторів у конкретних угодах, а не загальним бажанням йти на ризик», — зазначають аналітики Savills.
Таким чином, європейський ринок нерухомості поступово виходить із періоду різкого підвищення процентних ставок та переоцінки активів, проте новий інвестиційний цикл суттєво відрізняється від попереднього. Капітал дедалі частіше спрямовується не просто в нерухомість як клас активів, а в конкретні сегменти з найбільш зрозумілим довгостроковим попитом.
Першоджерело — Savills, Global Capital Markets Research Q2 2026 — Europe.
Українське борошномельне підприємство «ДиканькаМлин» завершило черговий етап модернізації виробництва у партнерстві зі швейцарською технологічною компанією Bühler, встановивши автоматизовану систему мікродозування компонентів у борошно.
Нове обладнання дозволяє автоматично вносити суху клейковину, вітаміни та інші мікрокомпоненти залежно від фактичного потоку борошна. Це дає підприємству можливість виробляти продукцію із заданими характеристиками та розширює потенціал роботи з експортними замовленнями.
Система складається з потокових ваг, двох мікродозаторів та інтегрованого управління. Потокові ваги безперервно визначають обсяг борошна, після чого автоматика розраховує необхідну кількість компонентів. Оператор задає необхідний відсоток внесення, а подальше дозування коригується автоматично.
Монтаж обладнання проводився без зупинки млина. Механічні роботи тривали близько двох-трьох днів, електричне підключення та пусконалагодження – близько тижня.
«Наша співпраця з Bühler почалася багато років тому із заточування валків і технологічних консультацій. Потім з’явився оптичний сортувальник, за ним – два потокові білизноміри та автоматична система зволоження. Коли постало питання наступного етапу модернізації, ми вже мали власний досвід роботи з обладнанням Bühler і розуміли, якого результату очікуємо», – зазначив керівник «ДиканькаМлин» Володимир Ленець.
Особливістю проєкту стало те, що обладнання Bühler інтегрується у вже діючий млин іншого виробника. Такий підхід дозволяє підприємству модернізувати окремі технологічні вузли поетапно, не проводячи повної реконструкції виробництва та розподіляючи капітальні витрати між декількома етапами.
За словами CEO Bühler Ukraine Андрія Шарана, проєкт «ДиканькаМлин» демонструє можливість інтегрувати сучасні технологічні рішення у чинні виробничі лінії та поступово підвищувати рівень автоматизації підприємства.
Одним із практичних напрямів використання нової системи стане коригування вмісту клейковини у борошні відповідно до вимог конкретних покупців. Для хлібопекарської та кондитерської промисловості стабільні показники білка та клейковини є важливою характеристикою сировини, оскільки безпосередньо впливають на технологічні властивості тіста.
Ще один напрям – виробництво фортифікованого борошна із додаванням вітамінно-мінеральних комплексів. Така продукція може бути затребувана на зовнішніх ринках, оскільки в низці країн збагачення борошна певними вітамінами та мінералами передбачене національним законодавством або стандартами продовольчих програм.
Наявність автоматизованого дозування дозволяє виробнику контролювати точність внесення компонентів та їх рівномірність у готовому продукті, що має значення при підтвердженні відповідності експортним вимогам.
«Мікродозування може вирішувати виробниче завдання і водночас бути комерційним інструментом. Якщо підприємство може підтвердити точність і гомогенність продукту, це посилює його позиції у переговорах із покупцем і відкриває більше можливостей для роботи на експортних ринках», – зазначив Шаран.
«ДиканькаМлин» спеціалізується на виробництві пшеничного борошна та манної крупи. Продукція підприємства реалізується в Україні та експортується. На виробництві діє власна лабораторія для контролю показників зерна та готової продукції.
Bühler – швейцарська технологічна група, один із провідних світових виробників обладнання та комплексних рішень для переробки зерна і харчової промисловості. В Україні компанія співпрацює з борошномельними, зернопереробними та харчовими підприємствами.
Аналітичний центр Experts Club проаналізував дані міжнародної консалтингової компанії Savills щодо тенденцій на ринку нерухомості провідних країн світу. Обсяг інвестицій у нерухомість у світі в другому кварталі 2026 року сягнув приблизно 250 млрд доларів, збільшившись на 13% порівняно з аналогічним періодом минулого року, свідчать дані міжнародної консалтингової компанії Savills.
Дані опубліковано 25 серпня в дослідженні Savills Takes Stock: Global Capital Markets Research Q2 2026. За оцінкою компанії, активний портфель угод, що перебувають на стадії завершення, дозволяє очікувати подальшого відновлення ринку у другій половині року.
Savills припускає, що за підсумками всього 2026 року глобальний обсяг інвестицій у нерухомість може збільшитися приблизно на 16%.
При цьому відновлення ринку відбувається нерівномірно. Інвестори стали більш вибірковими й концентрують капітал в об’єктах із прогнозованим грошовим потоком, зрозумілою вартістю та довгостроковим попитом.
Як випливає з дослідження, яке цитує Experts Club, найбільшим ринком залишаються США. У другому кварталі обсяг інвестицій в американську нерухомість досяг приблизно $131 млрд, що на 20% більше, ніж роком раніше.
Окремо Savills відзначає різке збільшення великих портфельних угод у Північній Америці. Їхній обсяг досяг $35 млрд, збільшившись на 60% у річному вимірі. Для порівняння, угоди з окремими об’єктами зросли приблизно на 10%.
Зростання портфельних інвестицій пов’язане з поверненням великого інституційного капіталу та бажанням інвесторів одразу забезпечити собі масштабну присутність у перспективних сегментах. Особливий інтерес викликають центри обробки даних, self-storage та нерухомість для людей похилого віку.
Європейський ринок також продовжив відновлення. Обсяг угод у другому кварталі склав 54 млрд євро, збільшившись на 7,7% порівняно з другим кварталом 2025 року.
В Азіатсько-Тихоокеанському регіоні інвестиції зросли ще швидше — на 18%, до 46 млрд доларів. За підсумками першого півріччя обсяг інвестицій у регіоні зріс на 25%.
Особливо помітна динаміка в АТР спостерігається у сфері промислової та логістичної нерухомості. У другому кварталі інвестиції в цей сегмент зросли на 17%, а за все перше півріччя — на 28%.
Водночас зростає інтерес до студентських гуртожитків та інших форматів житлової нерухомості. Savills пов’язує це, зокрема, зі збільшенням міжнародної студентської мобільності та прагненням інституційних інвесторів сформувати великі портфелі дохідних об’єктів.
Разом з тим Savills застерігає, що відновлення ринку поки що не можна вважати широкомасштабним новим інвестиційним бумом. Геополітична напруженість, ситуація на Близькому Сході, вартість запозичень та неоднозначні економічні перспективи змушують інвесторів значно уважніше підходити до вибору об’єктів.
На початку 2026 року погіршення інвестиційних настроїв на тлі конфлікту навколо Ірану навіть призвело до негативної квартальної динаміки інвестицій із сезонним коригуванням. Однак вплив цього чинника виявився меншим, ніж побоювалися учасники ринку.
За оцінкою Savills, нинішній етап циклу характеризується поверненням насамперед досвідчених і добре капіталізованих гравців. Тому основним чинником інвестиційного рішення стає вже не очікування загального зростання цін на нерухомість, а якість конкретного активу та його здатність генерувати стабільний дохід.
EXPERTS CLUB, Savills, ІНВЕСТИЦІЇ, КАПИТАЛ, НЕРУХОМІСТЬ, РЫНОК
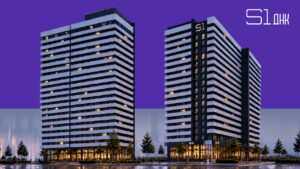
Інвестиційна компанія S1 REIT зареєструвала новий портфельний фонд S1 «Дохідна нерухомість Києва» (S1 ДНК), який інвестуватиме у прибуткову житлову нерухомість столиці – як у вже діючі об’єкти, так і в будинки на етапі девелопменту.
Обсяг емісії нового фонду становить 100 млн грн, повідомила компанія 2 вересня 2026 року.
Прогнозована дохідність S1 ДНК заявлена на рівні 9% річних у доларовому еквіваленті з урахуванням двох складових – поточного доходу від оренди та потенційного зростання вартості нерухомості.
Мінімальна сума першої інвестиції становитиме 122 тис. грн, наступні інвестиції можна здійснювати від 1 тис. грн. Попередній продаж сертифікатів фонду S1 REIT планує розпочати в середині вересня 2026 року.
Стратегія нового фонду передбачає формування портфеля з декількох об’єктів. На старті до нього мають увійти квартири у прибуткових будинках S1 ВДНГ та S1 Obolon.
S1 ВДНГ є вже діючим орендним об’єктом біля станції метро «Виставковий центр» у Києві. Його квартири здаються в оренду та забезпечують поточний грошовий потік.
S1 Obolon будується на Оболонському проспекті, 18, поблизу станції метро «Мінська». Після завершення будівництва квартири також планується використовувати як дохідну нерухомість. Для інвесторів актив на етапі будівництва має забезпечувати насамперед потенціал капіталізації за рахунок зростання вартості нерухомості.
Таким чином, S1 ДНК поєднує два джерела потенційного доходу: орендні платежі від уже введених в експлуатацію квартир та збільшення вартості об’єктів, що перебувають на стадії реалізації.
«Володіючи часткою у фонді, інвестор стає співвласником кожної окремої квартири одразу в двох будинках за різними адресами. Фонд поєднує в собі теперішнє і майбутнє: сьогодні це апартаменти двох прибуткових будинків, а в майбутньому фонд буде поповнюватися новими об’єктами», – зазначив CEO S1 REIT Ігор Гіфес.
За його словами, перехід від інвестицій в окремий будинок до портфельної моделі має дозволити диверсифікувати ризики між декількома об’єктами нерухомості.
Рішення про запуск нового фонду компанія пов’язує, зокрема, із завершенням розміщення сертифікатів фонду S1 ВДНГ на початку червня 2026 року. Після повного розміщення цього фонду S1 REIT вирішила запропонувати інвесторам продукт, активи якого не будуть зосереджені лише в одному будинку.
У портфелі S1 REIT також працює фонд S1 Obolon із запланованою річною дохідністю 10% у доларовому еквіваленті та фонд комерційної нерухомості S1 Plaza Позняки із заявленою дохідністю 10,4%. Фонд S1 ВДНГ, емісія якого вже завершена, має запланований показник 8,2% річних.
У червні 2026 року S1 REIT повідомляла, що загальний обсяг коштів в управлінні її фондів досяг 100 млн грн.
S1 REIT працює з дохідною житловою та комерційною нерухомістю Києва. В основі моделі компанії – придбання нерухомості фондами колективного інвестування, її подальше професійне управління та розподіл отриманого доходу між власниками інвестиційних сертифікатів. Проєкти реалізуються у співпраці з девелопером Standard One та керуючою компанією S1 Ukraine.
Заявлені показники дохідності фондів є прогнозними та розраховуються компанією на основі фінансової моделі, яка враховує орендний дохід, витрати фонду та потенційне зростання вартості його активів.



