
Доходи загального фонду Державного бюджету, млрд грн

Фінський виробник телекомунікаційного обладнання Nokia планує закрити майже всі заводи на території материкового Китаю до кінця року, пише South China Morning Post з посиланням на поінформовані джерела.
За словами джерел, компанія звільнить більшість своїх співробітників у країні. На кінець 2025 року штат Nokia в Китаї, Гонконзі та на Тайвані налічував близько 7,2 тис. осіб.
Представник Nokia зазначив, що бізнес компанії в Китаї зазнавав спаду в останні роки, і вона планує скоригувати свою діяльність у країні. Інших подробиць компанія не надала.
Минулого року Financial Times з посиланням на джерела повідомляла, що Китай обмежує використання технологій фінської Nokia та шведської Ericsson у телекомунікаційних мережах. Зокрема, компанії з державною участю, що закуповують обладнання, зокрема мобільні оператори, змушені надсилати контракти з цими компаніями до Управління кібербезпеки Китаю для розгляду в контексті національної безпеки. Розгляд може тривати три місяці або більше, і навіть у разі позитивного рішення європейські гравці опиняються в невигідному становищі порівняно з китайськими конкурентами.
Акції Nokia у вівторок падають у ціні майже на 6%. З початку року її капіталізація зросла більш ніж на 60%, до 53,58 млрд євро.
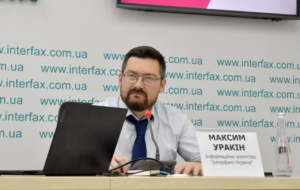
Для показників використано місячні й квартальні статистичні дані, оприлюднені після завершення звітного періоду. Максим Уракін, директор з розвитку та маркетингу Інтерфакс-Україна, кандидат економічних наук, та засновник інформаційно-аналітичного центру Experts Club, представив огляд поточних макроекономічних трендів, які визначали ситуацію в Україні та світі в травні–червні 2026 року.
Макроекономічні показники України
Станом на кінець травня українська економіка зберігала макрофінансову керованість, однак баланс ризиків залишався несприятливим. Порівняно з квітнем загальна споживча інфляція дещо сповільнилася, проте базовий ціновий тиск посилився, а пальне продовжувало стрімко дорожчати. Міжнародні резерви скоротилися четвертий місяць поспіль, товарний дефіцит розширився до $23 млрд, а бюджет і надалі працював в умовах надзвичайно високого оборонного навантаження. Водночас НБУ зберігав контроль над валютним ринком, а міжнародне фінансування підтримувало виконання цивільних видатків держави.
За попередньою оцінкою Державної служби статистики, оприлюдненою після завершення звітного періоду, реальний ВВП України у І кварталі 2026 року зменшився на 0,6% порівняно з І кварталом 2025 року. Відносно попереднього кварталу з урахуванням сезонного фактору спад становив 0,7%. Номінальний ВВП дорівнював 2 047,2 млрд грн. Негативна динаміка відображала наслідки дефіциту електроенергії, руйнування енергетичної та логістичної інфраструктури, слабкої інвестиційної активності, нестабільного зовнішнього фінансування й несприятливих умов на початку року. Водночас внутрішнє споживання, торгівля, окремі види переробної промисловості та сектор послуг частково стримували глибший спад.
Національний банк у квітневому макроекономічному прогнозі знизив оцінку зростання реального ВВП України у 2026 році до 1,3%. Регулятор очікував, що економічну активність підтримуватимуть споживчий попит, бюджетні видатки, інвестиції у відновлення енергетики та логістики, а також розвиток оборонно-промислового комплексу. Водночас прогноз НБУ не передбачав швидкого переходу до стійкого відновлення через безпекові ризики, пошкодження виробничих потужностей, дефіцит працівників та обмежені експортні можливості.
«Травневі дані підтвердили, що українська економіка поки перебуває не у фазі повноцінного відновлення, а в режимі складної стабілізації. Спад ВВП у першому кварталі на 0,6% і прогноз зростання лише на 1,3% за підсумками року означають, що навіть незначний новий шок може звести очікуване зростання нанівець. Стійке відновлення потребує не лише попиту, а й фізичного розширення енергетичних, промислових і логістичних потужностей», – зазначив Уракін
Інфляційна ситуація у травні залишалася неоднозначною. За даними НБУ та Держстату, споживча інфляція сповільнилася до 8,2% у річному вимірі проти 8,6% у квітні. За місяць ціни зросли на 0,9%, а від початку року – на 5,8%. Водночас базова інфляція прискорилася до 7,9% р/р проти 7,6% у квітні. Оброблені продовольчі товари подорожчали на 10,4%, послуги – на 13,6%, адміністративно регульовані ціни – на 10,2%, а пальне – на 38,7% р/р.
Уповільнення загального показника пояснювалося передусім слабшим зростанням цін на сирі продукти харчування. Повільніше дорожчали м’ясо, яйця, окремі овочі та фрукти, хоча вартість круп продовжувала підвищуватися. Водночас фундаментальний інфляційний тиск посилювали високі витрати бізнесу на енергію, пальне й логістику, зростання заробітних плат через дефіцит працівників, перенесення попереднього послаблення гривні на ціни, а також подорожчання послуг.
Квітневий прогноз НБУ передбачав прискорення інфляції до 9,4% наприкінці 2026 року. Повернення до стійкого зниження очікувалося у 2027 році, коли інфляція мала сповільнитися до 6,5%, а до цільового рівня 5% – у 2028 році.
Станом на кінець травня облікова ставка залишалася на рівні 15% річних. Останнє на той момент рішення було ухвалене правлінням Національного банку 30 квітня. НБУ пояснив збереження ставки необхідністю підтримувати привабливість гривневих активів, контрольованість інфляційних очікувань і стійкість валютного ринку. Базовий прогноз передбачав утримання ставки на рівні 15% щонайменше до ІІ кварталу 2027 року, а в разі подальшого посилення цінового тиску регулятор допускав застосування додаткових заходів.
«Зниження загальної інфляції з 8,6% до 8,2% не означало, що цінова проблема вирішена. Базова інфляція, навпаки, зросла до 7,9%, послуги дорожчали більш ніж на 13%, а пальне – майже на 39%. За такої структури інфляції ставка 15% залишається необхідним запобіжником для гривневих заощаджень і валютної стабільності. Передчасне пом’якшення політики могло б швидко повернути інфляцію до двозначного рівня», – підкреслив Максим Уракін.
Валютний сектор залишався контрольованим, але потребував значної підтримки регулятора. Станом на 1 червня 2026 року міжнародні резерви України становили $45,727 млрд, скоротившись за травень на 5,2%. Це було четверте поспіль місячне зниження резервів.
У травні НБУ продав на валютному ринку $3,135 млрд, що на 12,4% менше, ніж у квітні. На валютні рахунки уряду надійшло $599,2 млн, з яких $498,8 млн – від Світового банку, а $100,4 млн – від розміщення валютних ОВДП. На обслуговування та погашення державного боргу в іноземній валюті було спрямовано $126,2 млн, ще $274,9 млн Україна сплатила МВФ. Частково скорочення резервів компенсувала позитивна переоцінка фінансових інструментів та інші операції на $441,9 млн. Попри зниження, резерви забезпечували фінансування 4,7 місяця майбутнього імпорту.
«Чотири місяці послідовного скорочення резервів – це вже не одноразове коливання, а тенденція, яка потребує уважного контролю. Рівень $45,7 млрд усе ще є значним і забезпечує достатню зовнішню ліквідність, але валютний ринок залишається структурно дефіцитним. Подальша стійкість гривні залежатиме від ритмічності міжнародних надходжень, зменшення імпортної енергетичної залежності та розширення експортної виручки», – вважає Уракін.
За даними Державної митної служби, товарообіг України у січні-травні 2026 року становив $58 млрд. Імпорт досяг $40,5 млрд, а експорт – $17,5 млрд. Таким чином, товарний дефіцит за п’ять місяців становив близько $23 млрд, а імпорт у 2,3 раза перевищував експорт.
Найбільше товарів Україна імпортувала з Китаю – на $11,1 млрд, Польщі – на $3,9 млрд і Туреччини – на $2,7 млрд. Основними напрямами українського експорту були Польща – $2 млрд, Туреччина – $1,5 млрд та Італія – $1,1 млрд.
У структурі імпорту машини, устаткування і транспорт становили $17 млрд, паливно-енергетичні товари – $6,4 млрд, продукція хімічної промисловості – $5,7 млрд. Разом ці категорії формували 72% усього імпорту. Основу експорту становили продовольчі товари на $10,6 млрд, метали та вироби з них на $1,7 млрд, а також машини, устаткування і транспорт на $1,5 млрд.
«Розширення товарного дефіциту до $23 млрд за п’ять місяців є одним із найсерйозніших сигналів для платіжного балансу. Значна частина імпорту пов’язана з обороною, енергетикою та відновленням і тому є об’єктивно необхідною. Проблема полягає у тому, що експорт не зростає відповідними темпами та залишається надмірно залежним від аграрної сировини. Україні необхідно перетворювати імпорт обладнання на нові виробничі можливості, інакше торговельний розрив і надалі фінансуватиметься зовнішньою допомогою та резервами», – наголосив Максим Уракін.
Бюджетна ситуація залишалася напруженою, але контрольованою. За січень-травень до загального фонду державного бюджету надійшло 1,36 трлн грн. Касові видатки загального фонду становили 1,8 трлн грн, що на 16,9% більше, ніж за аналогічний період 2025 року. Безпосередньо у травні доходи загального фонду дорівнювали 318,7 млрд грн, а видатки – 449,3 млрд грн.
Видатки на безпеку й оборону за п’ять місяців досягли 1,14 трлн грн, або 63,4% усіх видатків загального фонду. У травні на ці потреби було спрямовано 287,1 млрд грн. На оплату праці працівників бюджетної сфери з нарахуваннями витрачено 702,1 млрд грн, на субсидії та трансферти підприємствам – 305,3 млрд грн, на соціальне забезпечення – 296,5 млрд грн, на товари та послуги – 205,9 млрд грн, на обслуговування державного боргу – 143,8 млрд грн, на трансферти місцевим бюджетам – 104,3 млрд грн.
Міжнародні гранти за січень-травень становили 249,9 млрд грн, зокрема 21,7 млрд грн було отримано у травні. Загалом до загального і спеціального фондів державного бюджету за п’ять місяців надійшло 1,8 трлн грн, а касові видатки державного бюджету становили 2,25 трлн грн. Запозичення до загального фонду дорівнювали 260,6 млрд грн, на погашення державного боргу було спрямовано 229 млрд грн.
«Бюджет продовжував виконувати основні функції, але його структура майже повністю підпорядкована воєнним потребам. Коли 63,4% видатків загального фонду спрямовується на оборону і безпеку, держава має дуже обмежений простір для капітальних інвестицій та довгострокового розвитку. Саме тому зовнішнє фінансування повинно залишатися ритмічним, а кожна гривня внутрішнього ресурсу – працювати на обороноздатність, енергетичну стійкість і відновлення виробництва», – зазначив Уракін.
Глобальна економіка
Світова економіка станом на кінець травня 2026 року залишалася відносно стійкою, однак інфляційний і геополітичний фон продовжував погіршуватися. Високі ціни на нафту й газ після загострення конфлікту на Близькому Сході посилювали виробничі та транспортні витрати, а найбільші центральні банки утримувалися від подальшого пом’якшення монетарної політики.
У квітневому World Economic Outlook Міжнародний валютний фонд прогнозував зростання світової економіки на 3,1% у 2026 році та на 3,2% у 2027 році за умови обмеженої тривалості й географії близькосхідного конфлікту. МВФ попереджав, що довша війна, новий енергетичний шок, поглиблення геополітичної фрагментації, торговельні суперечки та високий державний борг можуть суттєво погіршити перспективи.
Економіка США зберігала позитивну динаміку. За третьою оцінкою BEA, реальний ВВП у І кварталі 2026 року зріс на 2,1% у перерахунку на річний темп порівняно з попереднім кварталом. У звичайному квартальному вимірі зростання становило близько 0,5%.
Позитивний внесок забезпечували інвестиції, експорт, державні та споживчі видатки.
Водночас інфляція у США продовжила прискорюватися. За даними BLS, у травні CPI зріс на 4,2% у річному вимірі після 3,8% у квітні. За місяць ціни підвищилися на 0,5%. Базова інфляція становила 2,9%, енергоносії подорожчали на 23,5% р/р, а бензин — на 40,5%. Лише за травень енергоносії зросли в ціні на 3,9%, а бензин – на 7%.
Федеральна резервна система у травні не проводила засідання з питань ставки. Тому станом на кінець місяця діапазон ставки федеральних фондів залишався на встановленому 29 квітня рівні 3,5-3,75%. ФРС вказувала на підвищену інфляцію, зростання глобальних енергетичних цін і високу невизначеність навколо подій на Близькому Сході.
Єврозона демонструвала значно слабшу економічну динаміку. За оцінкою Eurostat, доступною у травні, ВВП єврозони у І кварталі зріс лише на 0,1% порівняно з попереднім кварталом та на 0,8% у річному вимірі. Це свідчило про фактичну стагнацію економіки регіону та її високу чутливість до енергетичних і зовнішньоторговельних ризиків.
Річна інфляція в єврозоні у травні прискорилася до 3,2% проти 3,0% у квітні. У Європейському Союзі вона підвищилася до 3,3%. За оцінкою Eurostat, енергоносії у єврозоні подорожчали на 10,8% р/р, послуги – на 3,5%, продовольство, алкоголь і тютюн – на 1,9%, неенергетичні промислові товари – на 0,9%. Базова інфляція без урахування енергії, продуктів харчування, алкоголю і тютюну становила 2,6%.
Європейський центральний банк у травні також не проводив засідання щодо ставок. Станом на кінець місяця депозитна ставка залишалася на рівні 2,0%, ставка основних операцій рефінансування – 2,15%, а ставка граничного кредитування – 2,40%. Під час засідання 30 квітня ЄЦБ наголосив, що ризики підвищення інфляції та погіршення економічного зростання посилилися через енергетичний шок.
У Великій Британії річна інфляція у травні залишилася на рівні 2,8%, не змінившись порівняно з квітнем. За місяць ціни зросли на 0,2%. Водночас дані ONS свідчили про прискорення базової інфляції до 2,6% і інфляції послуг до 3,7%. Транспортні послуги й товари подорожчали на 6,8% р/р, а моторне пальне – на 24,6%.
Bank of England у травні не змінював параметрів політики, тому базова ставка залишалася на рівні 3,75%. На засіданні 30 квітня вісім членів Комітету з монетарної політики підтримали збереження ставки, тоді як один виступив за її підвищення до 4%.
«Травень підтвердив, що цикл швидкого зниження процентних ставок у провідних економіках фактично зупинився. Інфляція у США піднялася до 4,2%, у єврозоні – до 3,2%, а Велика Британія зіткнулася з новим прискоренням цін на послуги та пальне. Для України це означає дорожчий глобальний капітал, обережнішу поведінку інвесторів і додатковий імпортований ціновий тиск через енергоносії», – зазначив Уракін.
Китайська економіка у першому кварталі 2026 року зросла на 5,0% у річному вимірі. Номінальний ВВП досяг 33,419 трлн юанів. У травні індекс споживчих цін підвищився на 1,2% р/р, але знизився на 0,1% за місяць; середня інфляція за січень-травень становила 1,0%. Промислове виробництво зросло на 4,5% р/р, зокрема високотехнологічне — на 15,1%.
Водночас внутрішній попит залишався слабким. Роздрібні продажі у травні скоротилися на 0,6% р/р, хоча за січень-травень зросли на 1,4%. За даними NBS, інвестиції в основний капітал за п’ять місяців зменшилися на 4,1%, тоді як зовнішня торгівля товарами збільшилася на 15,3%. Це підтверджувало збереження дисбалансу між сильним виробництвом і експортом та стриманим внутрішнім споживанням.
Індія зберігала найвищі темпи зростання серед великих економік. Після переходу на новий базовий рік 2022/23 офіційна попередня оцінка зростання реального ВВП у 2025/26 фінансовому році становила 7,7%, а номінального – 8,9%. У IV кварталі фінансового року реальний ВВП зріс на 7,8% р/р. Основними драйверами залишалися сектор послуг, внутрішнє споживання, будівництво та державні інвестиції.
Туреччина у травні знову зіткнулася з посиленням інфляції. За даними TurkStat, споживчі ціни зросли на 1,71% за місяць і на 32,61% у річному вимірі. Від початку року інфляція становила 16,61%. Річний показник дещо перевищив квітневі 32,37%, що засвідчило нестійкість процесу дезінфляції. Водночас у І кварталі 2026 року турецький ВВП зріс на 2,5% р/р і лише на 0,1% порівняно з попереднім кварталом, що вказувало на втрату економічного імпульсу.
Бразилія демонструвала більш збалансовану динаміку. У І кварталі 2026 року ВВП зріс на 1,1% порівняно з попереднім кварталом та на 1,8% у річному вимірі, до 3,3 трлн реалів у поточних цінах. У травні індекс IPCA підвищився на 0,58% за місяць, а річна інфляція досягла 4,72% проти 4,39% у квітні. Від початку року ціни зросли на 3,20%.
«Китай, Індія, Туреччина і Бразилія й надалі демонструють різні моделі розвитку. Китай підтримує високі темпи завдяки промисловості, технологічному виробництву й експорту, але має слабкий внутрішній попит. Індія спирається на послуги, інвестиції та масштаб внутрішнього ринку. Туреччина зберігає зростання, однак його якість знижує інфляція понад 32%. Бразилія розвивається повільніше, але намагається утримувати баланс між діловою активністю та ціновою стабільністю. Для України головний висновок незмінний: довгострокове зростання неможливе без власної виробничої, технологічної та експортної основи», – вважає Уракін.
Висновки
Станом на кінець квітня 2026 року Україна зберігала макрофінансову керованість, однак основні показники свідчили про посилення ризиків. Реальний ВВП у І кварталі скоротився на 0,6% р/р, інфляція у квітні прискорилася до 8,6%, базова інфляція — до 7,6%, а облікова ставка залишилася на рівні 15%.
Міжнародні резерви зменшилися до $48,2 млрд, або на 7,3% за місяць. Товарний дефіцит за січень-квітень досяг $18,3 млрд. Доходи загального фонду державного бюджету становили 1,04 трлн грн, тоді як видатки – 1,35 трлн грн. На безпеку й оборону було спрямовано 854,1 млрд грн, або 63,3% усіх видатків загального фонду.
«Позитивними чинниками залишалися значний обсяг резервів, контрольована валютна політика, міжнародне фінансування, стійкий споживчий попит, адаптивність бізнесу та розвиток оборонного виробництва. Основними ризиками були продовження війни, руйнування енергетичної інфраструктури, подорожчання пального, дефіцит працівників, слабкість експорту та залежність бюджету від зовнішньої допомоги», – підкреслив засновник Experts Club.
Світова економіка також увійшла у складніший період. МВФ прогнозував глобальне зростання на 3,1% у 2026 році, але попереджав про переважання негативних ризиків. Інфляція у США прискорилася до 3,8%, у єврозоні – до 3,0%, а центральні банки США, єврозони та Великої Британії зберегли ставки без змін. Китай зріс на 5% у першому кварталі, Індія зберігала темпи понад 7%, тоді як Туреччина знову зіткнулася з інфляцією понад 32%.
«Травень 2026 року показав, що стабілізаційна модель України залишається працездатною, але її фінансовий запас міцності скорочується. Одночасне прискорення інфляції, зниження резервів і розширення торговельного дефіциту є сигналом, що зовнішня допомога не може бути єдиною основою економічної стійкості. Україні необхідно переходити від фінансування поточного виживання до створення нової виробничої моделі. Її основою мають стати енергетична автономність, оборонно-промисловий комплекс, агропереробка, машинобудування, логістика, цифрові технології та експорт продукції з високою доданою вартістю. Лише такий перехід здатний перетворити макрофінансову стабільність із тимчасової подушки безпеки на фундамент довгострокового розвитку», – підсумував Максим Уракін.
Стаття представляє ключові макроекономічні показники України та світової економіки станом на кінець травня 2026 року. Аналіз підготовлено на основі даних Державної служби статистики України, Національного банку України, Міністерства фінансів, Державної митної служби, Міжнародного валютного фонду, Eurostat, BEA, BLS, NBS, ONS, TurkStat, IBGE та інших офіційних установ.
Щомісячний аналітично-статистичний продукт “Економічний Моніторинг” у повному обсязі доступний для клієнтів Інтерфакс-Україна.
Керівник проекту “Економічний Моніторинг” Максим Уракін
Страхові компанії України в січні-червні 2026 року виплатили клієнтам за воєнними ризиками 176,5 млн грн відшкодувань, зокрема у другому кварталі – 129,4 млн грн проти 47,1 млн грн у першому кварталі, повідомляється в “Огляді ринку воєнного страхування за I півріччя 2026”, підготовленому Національною асоціацією страховиків України (НАСУ).
В ньому уточнюється, що оприлюднені на сайті НАСУ дані базуються на звітності 17 страхових компаній-учасників інформаційного обміну ПРІМА.
Зазначається, що у цей період помітно розширилася й продуктова лінійка. Уперше зафіксовано укладання договорів воєнного страхування у сегментах “Відповідальність” та “Фінансові ризики”. Страховики життя дедалі активніше інтегрують воєнні ризики в накопичувальні програми, портфель таких нових договорів перевищив 5 тисяч одиниць.
Крім того, зберігає гнучкість покриття і логістичний напрям. Так, відповідальність страховика діє не лише під час перевезення, а й у періоди тимчасового складування чи перевантаження тривалістю до 45 діб, що критично важливо для компаній із зовнішньоекономічною діяльністю.
“Окремим досягненням стала готовність страховиків працювати з об’єктами відновлюваної енергетики – сонячними та вітровими електростанціями, промисловими системами накопичення енергії (BESS). Це прямий внесок страхового ринку в стійкість енергосистеми країни”, – йдеться в повідомленні.
Підкреслюється також, що драйвером доступності до страхування залишається державна програма компенсації, за якою бізнес сплачує лише 1% страхової премії. Так, кількість корпоративних договорів з індивідуальною оцінкою ризику зросла з 99 наприкінці першого кварталу до 228 наприкінці червня. Для великого бізнесу програма реально розблокувала доступ до страхового захисту.
Згідно з інформацією, у цьому огляді уперше учасники ПРІМА розкрили показник резерву заявлених, але ще не виплачених збитків. Він становить близько 977 млн грн, з яких 898 млн грн припадає на пошкоджене майно. Це кошти, які страховики вже акумулювали під майбутні відшкодування за подіями, що сталися.
“Українські страхові компанії виконують у цій системі ключову роль. Саме вони проводять андеррайтинг кожного об’єкта, оцінюють ризик на місці, формують структуру покриття, супроводжують клієнта та врегульовують збитки. Робота з великими корпоративними об’єктами фактично унеможливлює шаблонні рішення, і половина угод у сегменті майна вимагає точкового прорахунку загроз та оцінки конкретної локації”, – йдеться у повідомленні.
Водночас зауважується, що масштаб ризиків потребує міжнародної підтримки, і вона зміцнюється. Консолідований ліміт лондонського майданчика Lloyd’s за квартал зріс майже вдвічі, приблизно з $350 до $600 млн. Вагому підтримку забезпечують інституційні партнери: Американська корпорація з фінансування міжнародного розвитку (DFC) з ємністю понад $125 млн та Європейський банк реконструкції та розвитку (ЄБРР) із лімітом близько $110 млн. Зростання цих лімітів свідчить про довіру глобального ринку до якості української андеррайтингової роботи, підсумовується в огляді.
Китайська компанія Guangzhou CEB Business Consulting Co., Ltd має намір розширювати діяльність в Україні, зокрема у сфері торговельно-економічного та інвестиційного співробітництва. Перспективи подальшої роботи компанії обговорили під час зустрічі генерального консула України в Гуанчжоу Сергія Капузо з її керівництвом, повідомило Генеральне консульство України в Гуанчжоу.
Представники Guangzhou CEB Business Consulting представили українським дипломатам основні напрями роботи компанії та плани її подальшого розвитку. З 2025 року компанія працює над розвитком двостороннього торговельно-економічного та інвестиційного співробітництва між Китаєм та Україною.
За даними Генконсульства, за цей час китайська компанія вже реалізувала кілька проєктів та підготувала низку потенційних ініціатив для подальшої роботи в Україні. Guangzhou CEB Business Consulting також є членом Одеської торгово-промислової палати.
Під час переговорів сторони обговорили спільні кроки для активізації діяльності компанії на українському ринку. Конкретні суми можливих інвестицій або перелік нових проєктів у повідомленні не розкриваються.
Окремою темою зустрічі стала гуманітарна співпраця. Guangzhou CEB Business Consulting бере участь у волонтерських ініціативах в Одеській області та надає гуманітарну і соціальну допомогу українським громадянам та організаціям. Українська та китайська сторони домовилися опрацювати можливості продовження й активізації цієї допомоги.
Зустріч відбувається на тлі активізації контактів Генерального консульства України в Гуанчжоу з бізнесом південних регіонів Китаю. Зокрема, у березні 2026 року консульство проводило переговори з компаніями Гуандуна та Шанхаю щодо співпраці та гуманітарної допомоги, а у квітні Сергій Капузо зустрічався з делегацією Guangdong Small Commodity Association.
Українські аграрії станом на 18 серпня обмолотили 6,6 млн га, або 56% прогнозованих площ, та намолотили понад 30,8 млн тонн зерна нового врожаю при середній врожайності 46,8 ц/га, повідомила пресслужба Міністерства аграрної політики та продовольства.
На аналогічну дату у 2025 році було обмолочено 6,18 млн га, зазначено у повідомленні.
Пшениці обмолочено з 4 855,25 тис. га, зібрано 23 822,36 тис. тонн, середня врожайність становить 49,1 ц/га. Ячменю обмолочено з 1 437,17 тис. га, зібрано 6 239,99 тис. тонн, середня врожайність – 44 ц/га. Гороху обмолочено з 295,66 тис. га, зібрано 779,02 тис. тонн, середня врожайність – 26,3 ц/га. Проса обмолочено з 1,2 тис га, зібрано 2,7 тис тонн, середня врожайність – 22,5 ц/га.
За обсягами збору ранніх зернових та зернобобових культур наразі лідирують Одеська, Кіровоградська та Миколаївська області.
В Одеській області намолочено 4 819,70 тис. тонн з площі 1 188,8 тис. га (пшениці – 3 223,30 тис. тонн, ячменю – 1 311,50 тис. тонн, гороху – 284,90 тис. тонн).
В Кіровоградській області намолочено 2 418,30 тис. тонн з площі 555,7 тис. га (пшениці – 1 923,80 тис. тонн, ячменю – 412,50 тис. тонн, гороху – 82,0 тис. тонн).
В Миколаївській області намолочено 2 326,10 тис. тонн з площі 653,8 тис. га (пшениці – 1 631,80 тис. тонн, ячменю – 587,5 тис. тонн, гороху – 106,80 тис. тонн).
Найвища врожайність зернових культур зараз фіксується у Хмельницькій (69,9 ц/га), Сумській (59,8 ц/га) та Вінницькій (59,5 ц/га) областях.
Ріпак вже обмолочено з 1 318,64 тис. га та зібрано 3,7 млн тонн насіння при середній врожайності 28,5 ц/га.



