«Концентрація понад половини товарообігу на п’яти країнах робить зовнішню торгівлю чутливою до змін кон’юнктури, логістики та торговельної політики на окремих ринках. Особливо помітною залишається залежність від китайського імпорту: Китай забезпечує понад п’яту частину обороту з ТОП-50 партнерами, але частка українського експорту в цьому напрямі є порівняно невеликою», — наголосив засновник інформаційно-аналітичного центру Experts Club Максим Уракін.
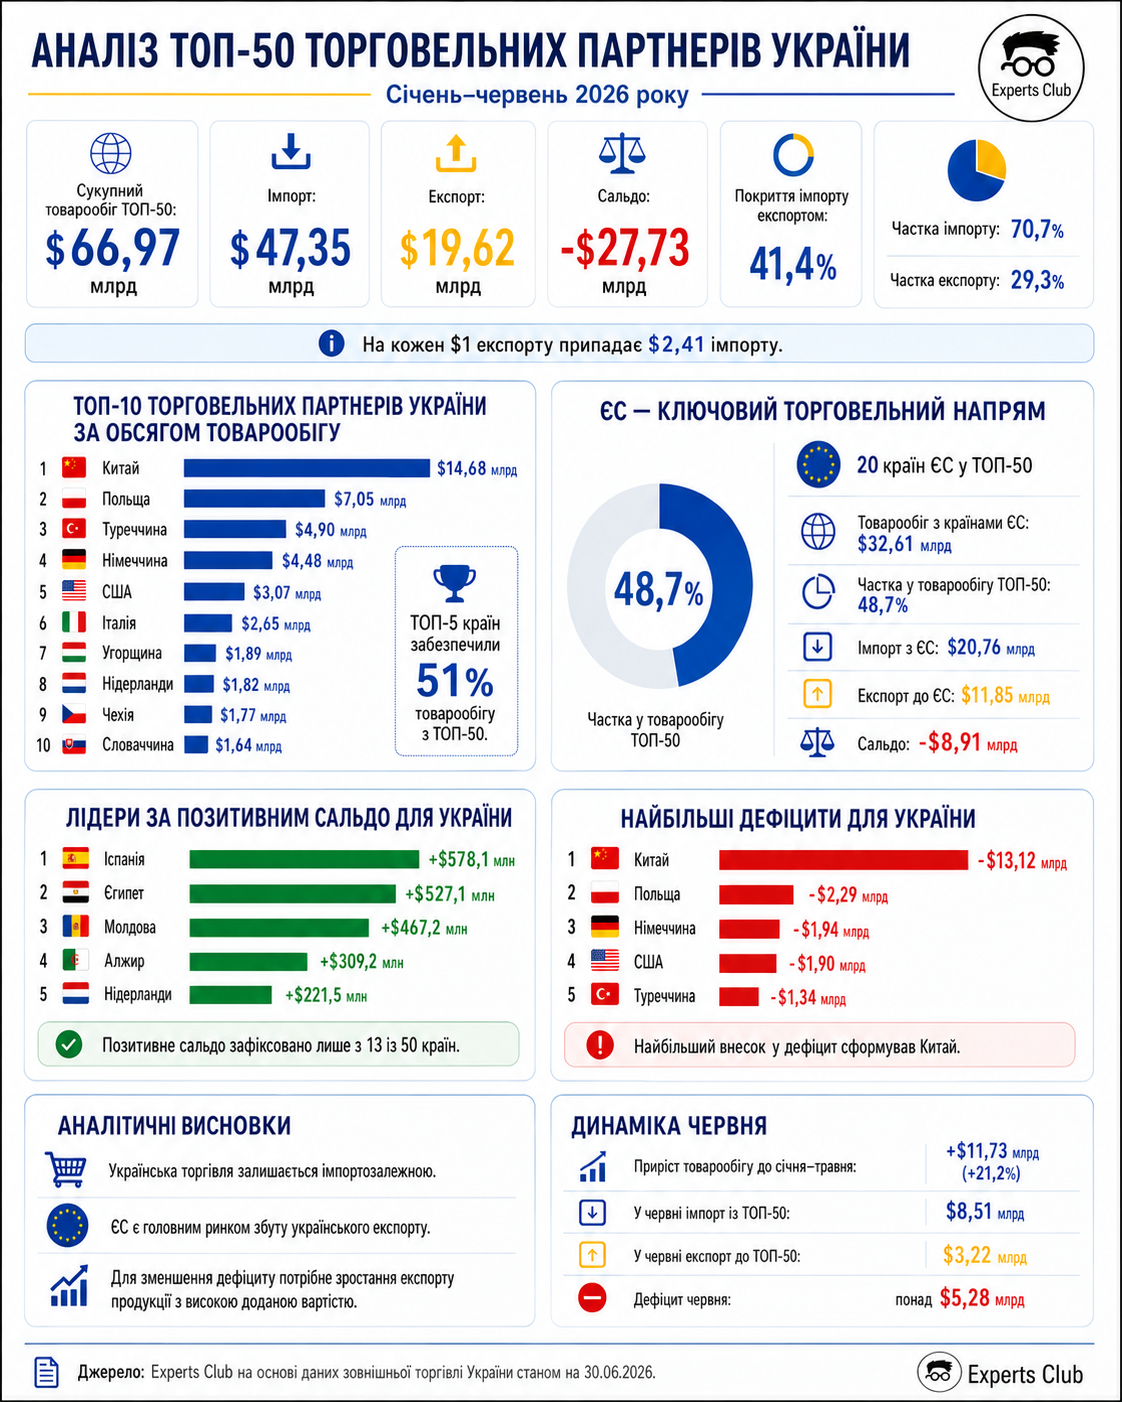
Порівняно з результатами за січень–травень накопичений товарообіг із ТОП-50 партнерами збільшився на $11,73 млрд, або на 21,2%. Безпосередньо у червні імпорт із цієї групи країн становив близько $8,51 млрд, тоді як експорт — $3,22 млрд. Таким чином, лише за один місяць негативне торговельне сальдо збільшилося ще на $5,28 млрд. Імпорт у червні зростав дещо швидше за експорт: після додавання місячних даних його накопичений обсяг збільшився на 21,9%, тоді як експорт — на 19,7%. Це означає, що розширення зовнішньоторговельного обороту відбувалося переважно за рахунок закупівель товарів за кордоном, а не завдяки пропорційному посиленню позицій українських постачальників на зовнішніх ринках.
Китай зберіг статус найбільшого торговельного партнера України зі значним відривом від інших країн. За перше півріччя товарообіг із Китаєм досяг $14,68 млрд, з яких $13,9 млрд припало на імпорт китайських товарів і лише $778,4 млн — на український експорт. Негативне сальдо становило $13,12 млрд. На Китай припало 21,9% усього обороту України з ТОП-50 партнерами та 29,4% імпорту з цієї групи країн. Водночас китайський напрям сформував близько 47,3% сукупного торговельного дефіциту України з першою п’ятдесяткою. Така диспропорція демонструє, що Китай є для України передусім джерелом товарів, обладнання та комплектуючих, тоді як українська експортна присутність на китайському ринку залишається порівняно слабкою.
Друге місце посіла Польща з товарообігом $7,05 млрд. Україна імпортувала польської продукції на $4,67 млрд, а експортувала на $2,38 млрд, унаслідок чого дефіцит становив $2,29 млрд. Попри негативний баланс, польський напрям є більш збалансованим, ніж китайський, а Польща одночасно стала найбільшим окремим ринком для українського експорту. Третю позицію з оборотом $4,9 млрд посіла Туреччина, яка закупила українських товарів на $1,78 млрд і поставила в Україну продукції на $3,12 млрд. Німеччина перебувала на четвертому місці з показником $4,48 млрд, США — на п’ятому з $3,07 млрд. Сукупний товарообіг із цими п’ятьма країнами становив $34,18 млрд, або 51% обороту з ТОП-50. При цьому на них припало 57,8% імпорту, але лише 34,6% українського експорту, що ще раз підкреслює концентрацію закупівель на кількох великих постачальниках.
«Понад половину товарообігу України з основними партнерами забезпечують лише п’ять країн, причому ця концентрація значно сильніше проявляється в імпорті, ніж в експорті. Найбільш показовою є торгівля з Китаєм, на який припадає майже третина імпорту з ТОП-50, але менш як 4% українського експорту до цієї групи країн. Така структура створює довгострокову потребу не просто у скороченні імпорту, а в розвитку власного виробництва та формуванні нових конкурентоспроможних експортних пропозицій», — наголосив засновник інформаційно-аналітичного центру Experts Club Максим Уракін.
Італія, яка посіла шосте місце, вирізнялася одним із найбільш збалансованих показників серед провідних партнерів. За товарообігу $2,65 млрд імпорт з Італії становив $1,37 млрд, а український експорт — $1,28 млрд, тому дефіцит не перевищив $91,1 млн. Далі розташувалися Угорщина з оборотом $1,89 млрд, Нідерланди — $1,82 млрд, Чехія — $1,77 млрд і Словаччина — $1,64 млрд. У сукупності на першу десятку припало $43,95 млрд, або 65,6% товарообігу з ТОП-50. Перші 20 партнерів забезпечили вже $55,81 млрд, або 83,3%. Отже, на решту 30 країн рейтингу припало менш ніж 17% обороту, що свідчить про доволі вузьку географічну основу основних товарних потоків України.
Важливою особливістю рейтингу залишається значна роль держав Європейського Союзу. До ТОП-50 увійшли 20 країн ЄС, сукупний товарообіг із якими становив близько $32,61 млрд, або 48,7% загального показника першої п’ятдесятки. Імпорт із цих держав досяг $20,76 млрд, а український експорт — $11,85 млрд. Таким чином, на Євросоюз припало майже 44% імпорту та понад 60% експорту України в межах ТОП-50. Це означає, що ЄС залишається головним ринком збуту українських товарів і водночас ключовим джерелом промислової та споживчої продукції. Негативне сальдо торгівлі з представленими у рейтингу країнами Євросоюзу становило близько $8,91 млрд, однак дисбаланс у цьому напрямі був значно меншим, ніж у торгівлі з Китаєм.
У географічному розрізі європейський напрям виконує для України одразу декілька функцій. Польща, Німеччина, Італія, Нідерланди та Іспанія є великими ринками збуту, держави Центральної Європи забезпечують транзит і виробничу кооперацію, а країни Західної Європи залишаються важливими постачальниками технологій, обладнання, автомобілів, фармацевтичної та хімічної продукції. Водночас збереження високого дефіциту з Польщею, Німеччиною, Францією, Чехією, Угорщиною, Литвою та Грецією свідчить, що навіть у межах найбільш інтегрованого для України торговельного простору імпортний попит поки що зростає швидше, ніж здатність українських компаній збільшувати поставки.
Польща стала найбільшим ринком для українського експорту з показником $2,38 млрд. Друге місце посіла Туреччина, куди було поставлено товарів на $1,78 млрд. Далі йшли Італія з $1,28 млрд, Німеччина з $1,27 млрд, Іспанія з $1,09 млрд і Нідерланди з $1,02 млрд. На відміну від імпорту, де Китай мав майже триразову перевагу над Польщею, український експорт був розподілений між провідними ринками більш рівномірно. Це знижує залежність від одного покупця, але водночас свідчить про відсутність великого зовнішнього ринку, здатного забезпечувати українським виробникам обсяги збуту, співставні з масштабом китайських поставок в Україну.
Лише з 13 із 50 найбільших партнерів Україна мала позитивне торговельне сальдо, тоді як у відносинах із 37 країнами імпорт перевищував експорт. Найбільший профіцит сформувався у торгівлі з Іспанією — $578,1 млн. Високі позитивні показники також зафіксовано з Єгиптом — $527,1 млн, Молдовою — $467,2 млн, Алжиром — $309,2 млн, Нідерландами — $221,5 млн і Ліваном — $220,5 млн. Профіцит у торгівлі з Лівією становив $181,3 млн, Тунісом — $155,1 млн. Ця географія показує важливість для українського експорту не лише ЄС, а й ринків Північної Африки, Близького Сходу та сусідньої Молдови, де українські товари в низці випадків мають сильніші позиції, ніж імпортна продукція відповідних країн.
Водночас перелік найбільших дефіцитів демонструє іншу модель торговельної залежності. Крім Китаю, значний негативний баланс сформувався з Польщею — $2,29 млрд, Німеччиною — $1,94 млрд, США — $1,9 млрд і Туреччиною — $1,34 млрд. На п’ятьох найбільших партнерів припало понад 74% сукупного дефіциту торгівлі з ТОП-50. Помітне від’ємне сальдо також зафіксовано з Грецією, Чехією, Угорщиною, Францією, Литвою, Швецією, Тайванем, В’єтнамом та Японією. Частина цього дефіциту пов’язана із закупівлею продукції, яка не виробляється в Україні або виробляється в недостатніх обсягах, однак його тривале накопичення створює додатковий попит на іноземну валюту та підвищує залежність економіки від зовнішнього фінансування.
Порівняння з результатами за січень–травень показує, що склад ТОП-50 у червні не змінився: до рейтингу увійшли ті самі країни, однак їхні позиції всередині списку помітно перерозподілилися. Найбільший підйом продемонструвала Індонезія, яка перемістилася з 43-го на 34-те місце. Її товарообіг збільшився за червень майже на $145 млн і за підсумками півріччя досяг $320,6 млн. Причому основним фактором підйому став український експорт, який лише протягом червня зріс приблизно на $107,7 млн. Це дозволило майже вирівняти двосторонню торгівлю: імпорт становив $166,8 млн, експорт — $153,8 млн.
Канада піднялася із 47-го на 40-ве місце, збільшивши товарообіг до $220,1 млн, а Саудівська Аравія перемістилася з 27-го на 23-тє місце з показником $649,8 млн. Підвищення Саудівської Аравії було зумовлене переважно збільшенням поставок в Україну: у червні імпорт із цієї країни додав близько $133,2 млн, тоді як український експорт — $41,5 млн. Натомість Йорданія опустилася з 41-го на 47-ме місце, Швейцарія — з 22-го на 27-ме, Туніс — із 37-го на 41-ше, а Лівія — з 39-го на 42-ге. Такі переміщення не обов’язково означають абсолютне скорочення торгівлі: у більшості випадків вони відображають те, що оборот з іншими країнами зростав швидше.
Сербія зберегла 33-тє місце серед торговельних партнерів України. За підсумками першого півріччя товарообіг між країнами досяг $345,9 млн, з яких $243,2 млн припало на імпорт сербської продукції та $102,7 млн — на український експорт. У червні двосторонній оборот становив близько $55,8 млн. Негативне для України сальдо за шість місяців досягло $140,5 млн, однак збереження Сербією місця у середині четвертого десятка рейтингу свідчить, що ця країна вже стала помітним, хоча поки що не збалансованим торговельним партнером України на Балканах.
«Торговельний дефіцит не можна оцінювати виключно як негативний показник, оскільки частина імпорту забезпечує відновлення виробництва, енергетики та інфраструктури. Однак ситуація, за якої експорт покриває лише близько 41% імпорту, вимагає системної реакції. Україні необхідно нарощувати не тільки фізичні обсяги поставок, а й частку продукції з високою доданою вартістю, розвивати переробку, машинобудування, харчову промисловість і технологічний експорт. Без цього збільшення товарообігу й надалі супроводжуватиметься прискореним накопиченням дефіциту», — зазначив Максим Уракін.
Результати першого півріччя загалом свідчать, що зовнішня торгівля України залишається географічно концентрованою, імпортозалежною та неоднорідною за окремими напрямами. Китай домінує як найбільший постачальник і головне джерело дефіциту, Європейський Союз залишається основним ринком для українського експорту, а Туреччина, Єгипет, Молдова, країни Балкан, Північної Африки та Близького Сходу формують важливий додатковий пояс торговельних зв’язків. Підйом Індонезії, Канади та Саудівської Аравії показує, що структура партнерів може швидко змінюватися навіть протягом одного місяця, особливо у випадку великих партій сировини, промислових товарів або продовольства.
Подальше поліпшення торговельного балансу залежатиме від здатності України одночасно вирішувати кілька завдань: зберігати доступ до традиційних європейських ринків, розширювати присутність у країнах Азії, Африки та Близького Сходу, відновлювати виробничі потужності та збільшувати частку переробленої продукції в експорті. Просте скорочення імпорту в умовах відбудови може стримувати економічне відновлення, тому ключовим завданням має бути не адміністративне обмеження закупівель, а прискорене зростання конкурентоспроможного експорту. Саме перехід від переважно сировинної моделі до ширшої виробничої спеціалізації здатний поступово зменшити торговельний дефіцит і зробити зовнішню торгівлю більш стійкою до цінових, логістичних і геополітичних ризиків.