
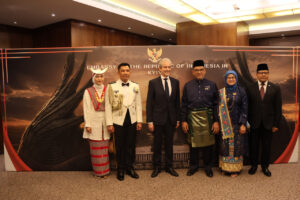
印度尼西亚驻乌克兰大使阿里夫·穆罕默德·巴萨拉马赫表示,印度尼西亚准备与乌克兰扩大务实合作,特别是在贸易、投资、关键矿产、科学以及乌克兰未来的重建方面。
“印度尼西亚愿意探讨能够促进恢复和重建的务实合作领域,同时为我们的双边伙伴关系开辟新的机遇,”他在基辅举行的、庆祝印度尼西亚独立81周年的外交招待会上表示。
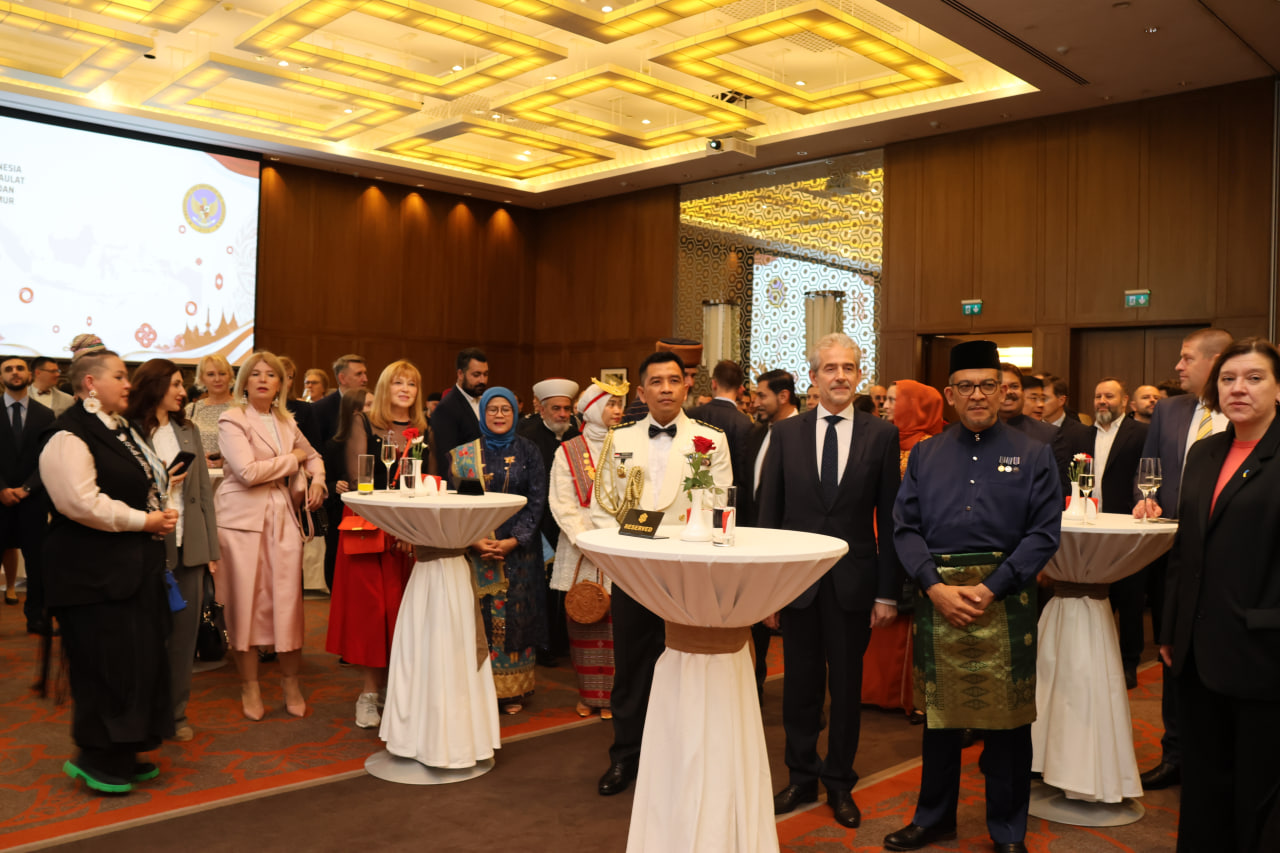
招待会于9月22日举行,乌克兰政府官员、外交使团、国际组织、商界代表以及印尼侨胞出席了活动。大使在致辞中特别向乌克兰负责数字发展、数字转型和数字化事务的副外长安德烈·德罗纽克以及乌克兰-印度尼西亚议会友好小组主席阿尔捷姆·库纳耶夫表示了祝贺。
巴萨拉马赫指出,尽管战争仍在持续,但两国之间的政治对话依然活跃,合作也在不断扩大。与此同时,2025年的双边贸易额已从2021年的峰值14.5亿美元降至4.926亿美元。
“我们看到了发展新的合作领域、更充分释放互利经济伙伴关系潜力的机会,”这位大使强调道。
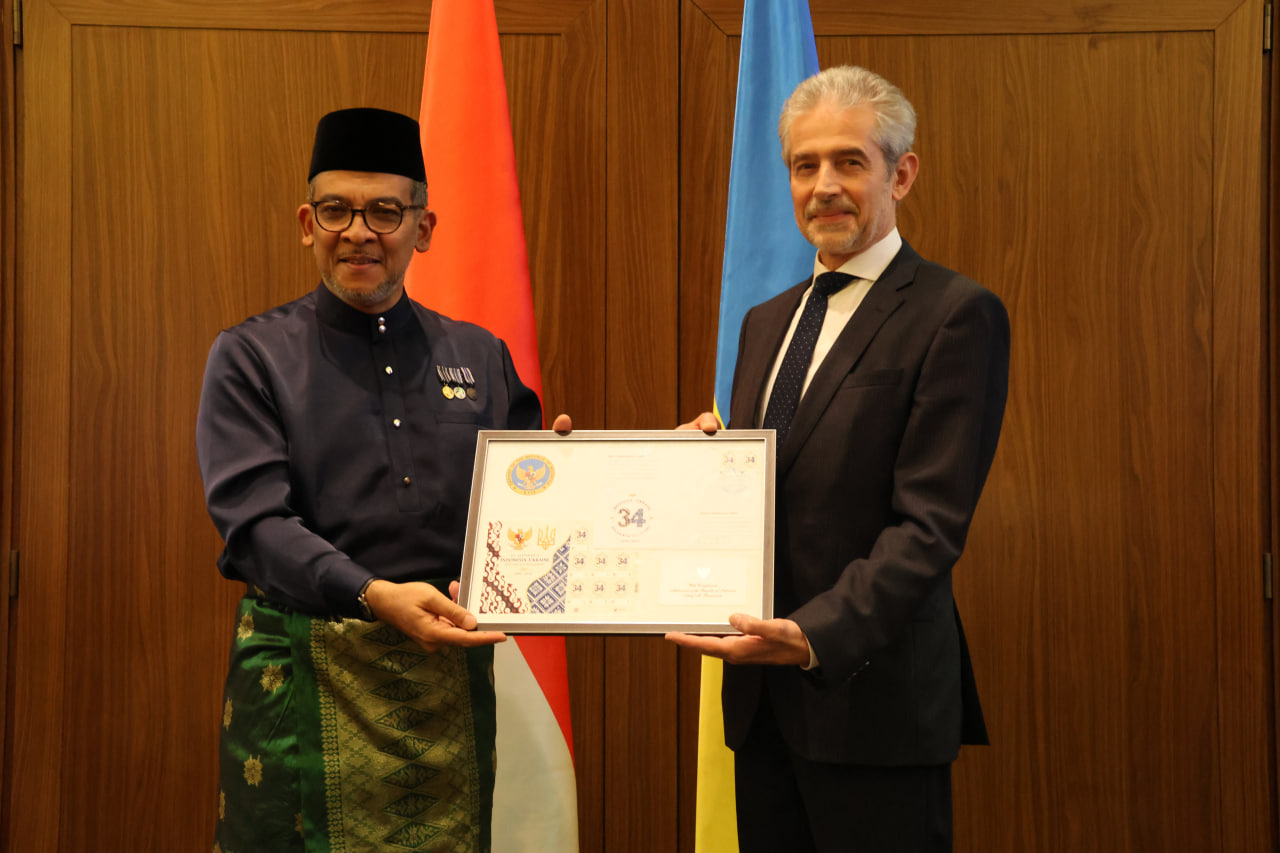
据他介绍,关键矿物和稀土元素可能成为新的合作领域之一,双方在此领域看到了开展研究、技术合作及未来商业项目的机会。印尼方面也希望两国企业在贸易、投资和联合生产方面开展更积极的互动。
大使邀请乌克兰企业参加将于10月14日至18日举行的“2026年印尼贸易博览会”(Trade Expo Indonesia 2026),该展会将成为与印尼出口商及潜在投资伙伴建立联系的平台。
巴萨拉马赫还指出,旅游业是两国联系进一步发展的另一个领域。据他介绍,2026年已有超过1.8万名乌克兰公民访问了印度尼西亚。
“我们希望,随着交通条件的改善以及在情况允许的情况下,会有更多的乌克兰人能够探索印尼——领略其自然美景、文化遗产和丰富多样的美食传统,”这位外交官表示。
大使还特别提到了教育和科研交流的活跃化。他指出,仅在2026年,印度尼西亚驻基辅大使馆就促成了乌克兰与印度尼西亚多所大学之间四项协议的签署。乌克兰学生还可以通过“达尔马西瓦”(Darmasiswa)和“KNB奖学金”项目赴印尼留学。
此外,印度尼西亚国家研究与创新署与乌克兰国家南极科学中心近日签署了关于南极和热带研究领域合作的协议。该协议为联合研究项目和科学交流开辟了新的可能性。
谈及战争问题时,巴萨拉马赫指出,印度尼西亚继续主张通过对话与外交手段实现持久和平,并坚持遵守《联合国宪章》的原则。
“和平意味着人们能够安全地生活,重建社区,为子女提供教育,并满怀希望地展望未来,”他说。
乌克兰与印度尼西亚于1992年6月11日建立外交关系,此前几个月,即1991年12月28日,印度尼西亚已承认乌克兰的独立。
印度尼西亚共和国驻基辅大使馆于1994年1月开始运作。目前,印度尼西亚驻乌克兰特命全权大使是阿里夫·穆罕默德·巴萨拉马赫。
乌克兰驻雅加达大使馆于1990年代后期设立;该外交使团于1997年5月16日正式揭牌。目前,乌克兰驻印度尼西亚特命全权大使一职处于空缺状态。瓦西里·加米亚宁任期结束后,乌克兰驻雅加达大使馆由临时代办叶夫根尼娅·辛卡连科领导。截至2026年9月,她仍在履行乌克兰驻印尼外交使团团长的职责。
为了使乌克兰能够建设地下燃料储存库,政府与私营企业必须就简化审批程序及确保可负担的长期融资达成妥协。
西部燃料能源公司(ZTEK)总经理兼联合所有者奥列格·奇基达在接受“国际文传电讯社-乌克兰”的独家采访时表达了这一观点。
“需要让政府与企业坐到谈判桌前,寻求妥协:既要保障国家的战略利益,又要为私营企业创造建立储备的切实经济条件。目前,我尚未看到这样的妥协,”他表示。
据这位总经理介绍,从国家角度来看,石油及石油产品储备无疑是必要的,但目前尚未为企业建设所需储油库创造条件。
“第一个问题是资金问题。建立储备意味着公司实际上必须冻结大量周转资金。对ZTEK而言,这可能涉及数百万美元,”奇基达指出。
他解释道,一个容量约为1万吨的地下储油库可能需要1000万美元的投资,这对私营企业来说是一笔非常可观的资金,因此要实施此类项目,必须有可获得的长期融资。
“目前正在讨论通过国有银行推出的贷款计划,利率约为年息12%(以格里夫纳计),期限为五年。这是正确的一步,但无法满足该行业的需求,”这位首席执行官认为。
据他介绍,第二个问题在于基础设施。由于战争期间大部分储油设施被摧毁或损坏,这引发了一个问题:这些资源该存放在哪里?如果储存地点再次成为袭击目标,谁来承担风险?
“具体来说,我们有一个可以建造地下储油库的场地。但办理所有许可手续可能需要一年半左右的时间,而据我们估算,地下储油库的建设成本大约是地上储油库的三倍,”奇基达指出。
同时,他补充道,即使在这种条件下,ZTEK也准备进行投资。
“但如果在2026年9月启动审批流程,最好也要到2027年才能拿到文件,而工程完工则要等到2028年。届时市场需求会发生怎样的变化?这些投资又该如何收回成本?”这位首席执行官问道。
据报道,根据2026年8月13日乌克兰内阁第1037号决议,乌克兰将于2027年初启动一项试点项目,对石油和石油产品最低储备(MZNN)中的产品进行地下储存。
对ZTEK首席执行官兼共同所有人奥列格·奇基达的完整采访全文将发布在“Interfax-Ukraine”通讯社及其能源项目“能源改革”的网站上。

土耳其能源与自然资源部长阿尔帕斯兰·拜拉克塔尔表示,土耳其计划参与“里海—黑海—欧洲”能源走廊(Black Sea Energy)项目的建设,该项目旨在确保将南高加索地区的“绿色”电力输送至欧盟市场。
据他介绍,该项目计划将阿塞拜疆和格鲁吉亚的电网连接起来,随后通过海底电缆将电力输送至黑海对岸的罗马尼亚,并进一步输送到匈牙利。应阿塞拜疆方面的邀请,土耳其表示有意加入该倡议,并支持其实施。
安卡拉对该项目的兴趣也得到了此前与巴库进行磋商的印证。8月1日,阿塞拜疆能源部长帕尔维兹·沙赫巴佐夫在伊斯坦布尔与拜拉克塔尔会晤后表示,双方讨论了土耳其在“里海—黑海—欧洲”能源走廊框架内的潜在合作,并商定加快推进其他联合能源项目的实施。
据拜拉克塔尔称,土耳其与阿塞拜疆在电力领域的合作目前正沿三个方向同步推进。
第一条方向是实现纳希切万电力系统与土耳其的互联,并组织电力交换。从长远来看,该线路可通过赞格祖尔走廊与阿塞拜疆本土相连。
第二个方向是阿塞拜疆—格鲁吉亚—土耳其—保加利亚的“绿色”能源走廊。该走廊旨在将阿塞拜疆生产的可再生能源通过格鲁吉亚和土耳其出口至保加利亚,并进一步输往欧盟市场。2026年8月,巴库和安卡拉分别达成协议,将加快该项目的实施。
第三条路线即“黑海能源”项目本身。阿塞拜疆、格鲁吉亚、罗马尼亚和匈牙利仍是该项目的主要参与方。2022年12月17日,四国在布加勒斯特签署了关于“绿色”能源开发与传输领域的战略伙伴关系协议。欧盟支持该项目,将其视为从南高加索向欧盟输送可再生能源的新通道。
2026年7月,随着技术经济可行性研究的完成和获批,该项目进入下一实施阶段。项目运营商“绿色能源走廊电力公司”(Green Energy Corridor Power Company)已着手制定概念设计、工程方案及采购策略。
根据阿塞拜疆方面的最新声明,计划从2032年起,通过该走廊分阶段向欧盟出口3.9至4吉瓦的绿色电力。该项目还已被纳入欧洲输电系统运营商网络(ENTSO-E)的《2026年输电网络发展计划》(TYNDP 2026)项目组合。
连接格鲁吉亚与罗马尼亚的高压直流海底电缆将成为该项目的关键基础设施。初步估算,建设成本约为35亿欧元,工期为三至四年。此前曾有报道称,该项目有望获得高达23亿欧元的欧洲资金支持。此外,在“全球门户”(Global Gateway)的最新文件中,23亿欧元也被列为黑海战略电力互连项目的参考投资额,因此该项目的最终融资结构尚待进一步明确。
欧盟委员会将“黑海能源”项目视为实现欧盟能源供应多元化及整合南高加索地区可再生能源发电的重要手段之一。该项目旨在通过格鲁吉亚和罗马尼亚将里海地区与欧洲电力系统相连,同时增强参与国的能源韧性。
如果土耳其加入该项目,其重要性将进一步提升,因为安卡拉将能够同时参与多条将阿塞拜疆“绿色”电力输送至欧洲的并行路线——既可通过黑海,也可通过土耳其-保加利亚陆路走廊。
分析中心 Experts Club 对国际咨询公司世邦魏理仕(Savills)关于世界主要国家房地产市场趋势的数据进行了分析。据国际咨询公司世邦魏理仕(Savills)数据显示,2026年第二季度全球房地产投资总额达到约2500亿美元,较去年同期增长13%。
该数据于8月25日发布在Savills的《Savills Takes Stock:2026年第二季度全球资本市场研究》报告中。该公司评估认为,目前处于收尾阶段的活跃交易组合表明,市场在下半年有望进一步复苏。
世邦魏理仕预计,2026年全年全球房地产投资总额可能增长约16%。
不过,市场复苏的进程并不均衡。投资者变得更加挑剔,将资金集中投向现金流可预测、估值清晰且具有长期需求的物业。
据Experts Club援引的研究报告显示,美国仍是最大的市场。第二季度,美国房地产投资额达到约1310亿美元,较上年同期增长20%。
世邦魏理仕(Savills)特别指出,北美地区的大型投资组合交易量激增。其交易额达到350亿美元,同比增长60%。相比之下,单个物业交易的增长幅度约为10%。
投资组合投资的增长与大型机构资本的回归以及投资者希望立即在具有前景的细分市场中确立大规模布局有关。数据中心、自助仓储以及房地产(面向老年人)尤其受到关注。
欧洲市场也持续复苏。第二季度交易额达540亿欧元,较2025年第二季度增长7.7%。
在亚太地区,投资增速更为迅猛——增长18%,达到460亿美元。上半年该地区投资总额同比增长25%。
亚太地区工业及物流地产领域的增长势头尤为显著。第二季度该细分市场的投资增长了17%,上半年累计增长达28%。
与此同时,市场对学生宿舍及其他形式的住宅房地产的兴趣日益浓厚。世邦魏理仕(Savills)认为,这主要归因于国际学生流动性的增加,以及机构投资者希望构建大型收益型物业投资组合的意愿。
不过,世邦魏理仕也提醒,目前尚不能将市场的复苏视为一场大规模的新投资热潮。地缘政治紧张局势、中东局势、融资成本以及经济前景的不确定性,迫使投资者在选择投资标的时更加审慎。
2026年初,受伊朗周边冲突影响,投资情绪恶化,甚至导致经季节性调整后的季度投资数据出现负增长。不过,这一因素的影响程度低于市场参与者的预期。
据世邦魏理仕(Savills)评估,当前周期阶段的主要特征是经验丰富且资金雄厚的投资者率先回归。因此,投资决策的主要考量因素已不再是预期房地产价格的普遍上涨,而是具体资产的质量及其产生稳定收益的能力。
2026年第一季度,捷克住宅房地产价格同比上涨10.06%,扣除通胀因素后的实际涨幅为8.33%,创下自2021年房地产热潮以来的最高纪录, 据Global Property Guide分析的捷克统计局数据显示。
根据乌克兰最大的海外房地产中介公司Homium的数据,过去11年间,捷克住宅房地产的名义价值增长了2.5倍以上,目前比2022年第三季度的上一轮周期高点高出18%。
与此同时,新房和二手房市场的价格涨幅已基本持平。新房价格一年内上涨了10.01%,现有住宅价格上涨了10.07%。
据同时经营捷克房地产业务的Homium公司指出,房价上涨得益于新房供应有限与抵押贷款需求回升的共同作用。该公司还注意到,市场对布拉格和布尔诺的兴趣尤为浓厚,这两个地区的供应短缺最为明显。
“捷克市场目前之所以引人关注,在于经历了2022-2023年的调整后,它迅速恢复了增长态势。与此同时,购房者对价格的敏感度有所提高,因此需求正逐渐转向布拉格的小户型公寓、外围地区以及二手房。对于投资型买家而言,不仅房产的潜在升值空间,其在租赁市场的流动性也变得越来越重要,”Homium公司对此评论道。
据Homium公司数据显示,2026年5月至6月,布拉格市中心的单间公寓和1+kk户型公寓售价约为24.8万至41.4万欧元,首都外围地区为18.6万至26.9万欧元,布尔诺地区为14.5万至20.7万欧元。对于2+kk户型的公寓,价格区间分别为33.1万至58万欧元、24.8万至37.3万欧元以及20.7万至33.1万欧元。
布拉格仍是该国房价最昂贵的地区。据《全球房地产指南》(Global Property Guide)数据显示,2025年首都公寓的平均价格约为每平方米5,44千欧元,比捷克全国平均水平——约每平方米3千欧元——高出约82%。在布拉格新建住宅市场,平均挂牌价达到约7,310欧元/平方米,而在最昂贵的布拉格1区,价格则高达约10,850欧元/平方米。
老旧住宅仍更为实惠。预制板公寓的平均价格约为每平方米2,940欧元,而开发商开发的新房平均价格几乎是其两倍——约为每平方米5,800欧元。
房价的快速上涨已成为该国货币政策的一个考量因素。2026年6月18日,捷克国家银行将两周期回购利率上调0.25个百分点,至3.75%。监管机构指出,通胀压力依然存在,其中包括来自住房和服务的通胀压力。
此外,捷克国家银行还决定自2027年7月起,将银行的逆周期资本缓冲率从1.25%上调至1.5%,并解释称此举是出于信贷活跃、家庭和企业债务增加以及房价持续上涨等因素。
2026年第二季度,捷克长期住房租赁的平均总收益率为年化3.39%。在房价最高的布拉格1区,单套公寓的收益率大致在2.3%-3.3%之间,而在布拉格房价更为亲民的地区,收益率则可能接近4%。
Homium认为,从中长期来看,建筑速度受限、抵押贷款成本以及主要城市持续存在的住房需求仍将是市场的主要驱动因素。此外,鉴于过去几个季度房价的急剧上涨,投资者应更仔细地评估具体房产的收益率,因为布拉格的购房价格涨幅已超过潜在租金收益率的增长速度。
Homium在海外房地产市场深耕十余年,提供捷克、西班牙、土耳其、希腊、黑山、保加利亚、克罗地亚、波兰及多个其他国家的房产项目。在捷克,该公司所推出的房产项目主要集中在布拉格和卡罗维瓦里。
房价统计数据来源:捷克统计局;市场分析由《Global Property Guide》发布,并于2026年8月更新。
来源:
Global Property Guide – https://www.globalpropertyguide.com/europe/czech-republic/price-history
Homium – https://homium.ua/czech-republic/
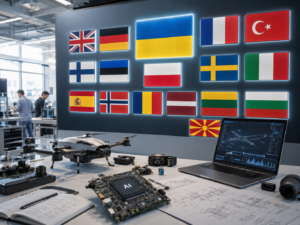
乌克兰已进入欧洲发展最快的国防科技市场之列,并在2021年1月至2025年11月期间Space & Defence领域吸引的外国直接投资规模方面,在所研究的欧洲国家中排名第三,Experts Club信息分析中心报道。
这一结论来自Colliers发布的研究报告《Defence Deployment: How Europe’s military build-up and transformation reshapes property demand》。Colliers将欧洲主要国防科技市场划分为三个层级。英国、德国、法国和土耳其属于第一层级;瑞典、意大利、西班牙、挪威和波兰属于第二层级;乌克兰则与芬兰和爱沙尼亚一起被列入快速增长的第三层级市场。
Colliers并未对同一层级内的国家进行单独排名。不过,该报告特别指出,乌克兰是欧洲领先的、由实战经验直接推动技术发展的国防科技市场之一,重点领域包括无人机、人工智能、电子战和自主系统。
在外国直接投资方面,乌克兰的表现更加突出。根据Colliers采用的fDi Markets数据,在Space & Defence投资排名中,乌克兰位居第三,仅次于英国和罗马尼亚,并领先于法国、拉脱维亚、德国、立陶宛、北马其顿、波兰和保加利亚。
Colliers还确定了欧洲38个主要国防科技地理集群。其中最重要的包括伦敦及英格兰东南部、巴黎地区、慕尼黑和巴伐利亚、马德里、罗马、米兰、斯德哥尔摩、奥斯陆、华沙、热舒夫、上西里西亚、赫尔辛基-埃斯波、坦佩雷、奥卢、塔林、塔尔图、安卡拉和伊斯坦布尔。Colliers的集群地图没有单独标出乌克兰地理集群,但乌克兰仍被列入欧洲发展最快的国防科技市场之一。
Brave1的数据也反映了乌克兰国防科技生态系统的快速发展。截至2026年7月,该集群已向开发者提供近1,000笔资助,总额超过58亿格里夫纳。在欧洲层面,ReArm Europe / Readiness 2030计划也将进一步推动行业发展,Colliers估计其可能动员的国防支出规模最高可达8000亿欧元。
EXPERTS CLUB, 乌克兰, 国防科技, 投资



