
Загальна сплата операційних податків (без акцизів на пальне і митних платежів) у січні-червні 2026 року становила 8,727 млрд грн, що на 15,8% більше, ніж за аналогічний період 2025 року, і на 58% більше, ніж у першому півріччі 2024-го.
Про це повідомив директор “Консалтингової групи А-95” Сергій Куюн з посиланням на дані Тимчасової слідчої комісії з питань економічної безпеки Верховної Ради.
“Мабуть, найбільш ілюстративним маркером поступового виходу паливних мереж із “тіні” є динаміка сплати “зарплатних” податків (ПДФО та ЄСВ) і, відповідно, зростання офіційних окладів”, – написав він у “ДТ” 20 жовтня.
Загалом, за інформацією експерта, у топ-40 мереж АЗС відрахування “зарплатних” податків зросли на 82% – з 1,993 млрд до 3,618 млрд грн за І півріччя 2024 і 2026 років відповідно. А середній розрахунковий оклад працівників за порівнювані періоди збільшився з 12,1 тис. до 22,7 тис. грн на місяць, або на 88%.
“Такі цифри свідчать про те, що ще два роки тому ця галузь переважно платила в “конвертах”. Були такі, хто офіційно нараховував навіть менше за встановлену державою мінімалку. Проте дещо відбулося”, – зазначив Куюн.
За його словами, ринок був змушений переглянути “зарплатну” дисципліну у 2025 році, коли почалося “економічне” бронювання працівників, зокрема, для компаній ПЕК. Один із критеріїв – офіційний оклад на юрособу не менш як 20 тис. грн, який з 1 вересня цього року був підвищений урядом до трьох мінімальних зарплат – 25 941 грн.
Як пояснив експерт, ще одним цікавим маркером паливного ринку є податок на прибуток (ПнП), який до грудня 2024 року абсолютна більшість мереж АЗС взагалі не платили або робили це символічно. Саме з цієї причини уряд із парламентом встановили фіксовану плату – авансовий внесок із податку на прибуток, який не повертається за будь-яких результатів господарської діяльності. Базовий платіж – 60 тис. грн на місяць, що діє для багатьох паливних АЗС.
“Результат більш ніж красномовний: у першому півріччі 2026 року топ-40 мереж сплатили 1,72 млрд грн податку на прибуток підприємств (ПнПП), що на 70% більше, ніж за аналогічний період 2024-го, тобто до запровадження авансового ПнП”, – наголосив директор “А-95”.
За його словами, наразі ситуація у галузі погіршується через посилені атаки агресора, пошкодження й знищення активів. Своєю чергою дедалі більше відчувається тиск уряду на паливні ціни. Як свідчить статистика, попри зростання витрат, націнка АЗС на дизпальне й бензин у 2024-2026 роках лишається стабільною.
“Усе це може призвести до погіршення податкової віддачі. З іншого боку, як свідчать наведені цифри, існує потенціал для подальшої детінізації”, – вважає Куюн.
У вересні 2026 року Україна імпортувала 537 тис. тонн дизельного палива, що на 21% менше, ніж за аналогічний місяць 2025 року, і на 9% нижче за показник серпня, свідчать дані Консалтингової групи «А-95».
З початку року обсяг поставок дизельного палива при цьому досяг 4,7 млн тонн, що на 3% перевищує показник січня-вересня минулого року.
Головною особливістю вересня став нетипово слабкий попит. У «А-95» пов’язують його, зокрема, з масованими ударами по промислових підприємствах, а також із проблемами експорту аграрної продукції нового врожаю, зокрема через перебої в морській логістиці.
«Ми поки що не маємо точних даних, але є всі ознаки того, що через рекордні ціни, зумовлені безпрецедентними світовими котируваннями, скоротилися й роздрібні продажі дизельного палива», — зазначають аналітики «А-95».
Зниження попиту підтверджується й динамікою поставок у III кварталі. За цей період в Україну було імпортовано близько 1,7 млн тонн дизельного палива, що приблизно на 10% менше, ніж роком раніше.
За словами директора Консалтингової групи «А-95» Сергія Куюна, український ринок палива продовжує працювати в умовах безпрецедентних логістичних і цінових викликів, пов’язаних з війною.
«Ринок палива продовжує стикатися з безпрецедентними складнощами, спричиненими російськими атаками. Імпортери активно розробляють нові логістичні канали та розширюють транспортні парки, зокрема бензовози», — зазначають у компанії.
Консалтингова група «А-95» спеціалізується на дослідженнях українського ринку нафтопродуктів, моніторингу цін, логістики та ресурсного забезпечення паливного ринку. Її директором є Сергій Куюн.
Як повідомляє Еxperts.news, імпорт автомобільних бензинів в Україну у вересні 2026 року склав 145 тис. тонн, що на 5 % менше, ніж у серпні, проте на 3 % перевищує показник вересня минулого року, повідомила Консалтингова група «А-95» за результатами спеціального дослідження.
За січень-вересень Україна імпортувала 1,26 млн тонн бензину — на 15 % більше, ніж за аналогічний період 2025 року.
«Скорочення поставок бензину у вересні відбувалося на тлі сезонного зменшення споживання. На попит також тиснули рекордні цього року роздрібні ціни, які спонукали власників автомобілів до економії», — повідомили в Консалтинговій групі «А-95».
Найбільшим джерелом поставок бензину у вересні залишилася Литва, звідки було імпортовано 46,4 тис. тонн, або 32% загального обсягу. Порівняно з серпнем поставки скоротилися на 10,4%.
Друге місце посіла Польща з 36,8 тис. тонн, або 25% українського імпорту. Місяцем раніше з країни було поставлено 40,1 тис. тонн.
Таким чином, сукупна частка Литви та Польщі у вересні скоротилася з 60% до 57%. Поставки найбільшого постачальника — групи ORLEN — з цих двох країн зменшилися з 78,8 тис. до 67,8 тис. тонн. Незважаючи на зниження, на ORLEN припало близько 47% усього українського імпорту бензину.
Водночас змінилася географія поставок. Імпорт із Німеччини скоротився на 25% порівняно з серпнем — до 13,6 тис. тонн. З цього обсягу 8,3 тис. тонн, або 61%, імпортувала мережа UPG.
Водночас зросла вага південного напрямку. Поставки бензину з Румунії збільшилися на 29% — з 23,4 тис. до 30,1 тис. тонн. У результаті Румунія вийшла на третє місце серед країн-постачальників і забезпечила понад 20% вересневого імпорту.
Поставки з Греції, навпаки, скоротилися на 28% — з 15 тис. до 10,8 тис. тонн. Імпорт з Молдови зріс більш ніж удвічі — з 1,9 тис. до 4,1 тис. тонн.
Таким чином, незважаючи на зниження загального імпорту у вересні, поставки залишаються вищими за торішній рівень, а за дев’ять місяців 2026 року Україна ввезла бензину на 15% більше, ніж роком раніше.
Джерело: Консалтингова група «А-95».
Як повідомляє Experts Club, світовий нафтовий ринок увійшов у фазу масштабної паливної кризи після більш ніж піврічного скорочення комерційних запасів нафти та нафтопродуктів, тоді як можливості подальшого використання стратегічних резервів стають дедалі обмеженішими, пише The Wall Street Journal з посиланням на керівників найбільших американських нафтових компаній.
Як зазначає видання, американські нафтовики протягом кількох місяців попереджали, що тривале обмеження поставок через Ормузьку протоку в кінцевому підсумку призведе до дефіциту палива. Тепер, за їхньою оцінкою, цей момент настав.
Комерційні запаси палива у світі скорочуються вже понад шість місяців. Водночас держави вже активно використовували стратегічні резерви для стримування цін, тому обсяг доступної додаткової пропозиції суттєво знизився. WSJ підкреслює, що йдеться не про фізичне вичерпання державних резервів, а про те, що простір для нових масштабних інтервенцій стає значно меншим.
Голова Chevron Майк Вірт ще 11 вересня заявив, що запаси та інші механізми, які протягом кількох місяців стримували зростання цін на нафту, «значною мірою вже відпрацювали». За його словами, на початку року світові комерційні запаси нафти перебували на високому рівні, проте до вересня вони суттєво скоротилися.
Додатковим ударом по ринку стала атака на нафтопровід East-West у Саудівській Аравії, що дозволяє експортувати нафту в обхід Ормузької протоки. За оцінками аналітиків, після його зупинки з ринку зникло не менше 2,5 млн барелів нафти на добу.
Проблеми з постачанням підтверджує й Міжнародне енергетичне агентство (IEA). Агентство характеризує те, що відбувається, як найбільше порушення поставок нафти в історії світового ринку. До кризи через Ормузьку протоку щодня проходило близько 15 млн барелів сирої нафти та ще близько 5 млн барелів нафтопродуктів, що в сукупності становило приблизно 20% світового споживання нафти.
Для стабілізації ринку країни-члени МЕА ще в березні погодили найбільше в історії агентства вивільнення аварійних запасів — 400 млн барелів нафти. Однак у міру продовження кризи цей резервний механізм стає менш ефективним.
За останніми доступними даними IEA, лише з початку близькосхідної кризи до кінця липня світові спостережувані запаси нафти скоротилися приблизно на 410 млн барелів, або в середньому на 2,7 млн барелів на добу. Загальний обсяг запасів уперше з квітня 2025 року опустився нижче 7,9 млрд барелів.
Особливо напружена ситуація складається на ринку дизельного та авіаційного палива. IEA відзначає різке скорочення міжнародних поставок нафтопродуктів і рекордне зростання маржі нафтопереробки. Експорт дизельного палива з Росії, країн Близького Сходу та Азії був приблизно на 1,3 млн барелів на добу нижчим за торішній рівень, що відповідає приблизно п’ятій частині світової морської торгівлі дизелем.
Додатковий ризик пов’язаний із Китаєм. У попередні місяці країна скорочувала імпорт і частково використовувала власні накопичені запаси, допомагаючи обмежувати світовий попит. Однак у серпні китайські НПЗ уже переробляли більше нафти, ніж забезпечували поточний імпорт і внутрішнє виробництво, через що країна почала активніше витрачати запаси.
На цьому тлі нафта Brent знову торгується вище 100 доларів за барель. Після нової атаки на саудівську інфраструктуру котирування Brent 15 вересня піднялися приблизно до 107,5 доларів за барель, WTI — вище 103 доларів.
Головним чинником, здатним швидко стабілізувати ринок, IEA називає відновлення повноцінного руху нафти та нафтопродуктів через Ормузьку протоку. Без цього світова економіка залишатиметься вразливою до нових перебоїв, оскільки значна частина запасів, які дозволили пережити перші місяці кризи, вже використана.
Першоджерело — публікація The Wall Street Journal «Oil Executives Say the Great Fuel Crisis Is Here» від 15 вересня 2026 року.
NAFTA, ЕНЕРГЕТИКА, криза, ПАЛИВО, РЫНОК
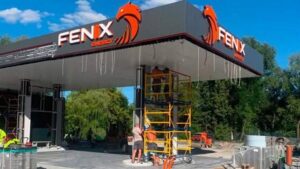
Західна паливно-енергетична компанія (ЗТЕК) наприкінці 2026 року планує провести презентацію власної мережі автозаправних комплексів (АЗК) FENIX energy, яка на початковому етапі має налічувати орієнтовно до 20 об’єктів.
Про це повідомив в ексклюзивному інтерв’ю агентству «Інтерфакс-Україна» генеральний директор і співвласник ЗТЕК Олег Чикида.
«На першому етапі орієнтир — до 20 АЗС до кінця 2026 року. Звичайно, потрібно враховувати військові реалії — дефіцит підрядників і кадрів, перебої з постачанням матеріалів (…) Тому наш план — до 20 об’єктів, але графік залежить і від зовнішніх чинників», — сказав він.
За словами Чикиди, ще менше року тому FENIX energy фактично не існувала, і він, а також бізнес-партнер та співвласник ЗТЕК Костянтин Гавриленко самостійно працювали над концепцією, назвою, кольоровою гамою та позиціонуванням мережі.
«Я обережно ставлюся до гонитви за кількістю. Ми виходимо на висококонкурентний і давно сформований ринок, тому спочатку маємо запропонувати якісний продукт (…), сформувати сильну команду, відпрацювати модель і лише потім масштабувати її», – зазначив CEO.
Основним географічним фокусом розміщення мережі мають стати захід і центр України. У Києві на першому етапі ЗПЕК працювати не планує.
FENIX energy фінансуватиметься з кількох джерел: власних коштів, прибутку від діяльності групи та банківського кредитування.
«Наш ключовий банківський партнер – Укргазбанк. За три роки ми пройшли шлях від першого фінансування приблизно на $110 тис. до кредитного ліміту близько $17 млн. Паралельно ведемо переговори з іншими банками щодо проєкту FENIX energy», – розповів Чикида.
Як він пояснив, ЗТЕК виділяє три основні формати АЗС. Орієнтовний бюджет залежно від об’єкта може становити від $700 тис. до $2,5 млн, а окремі флагманські комплекси потребуватимуть ще більших інвестицій.
Для міського формату компанія орієнтується приблизно на $1–1,2 млн. Також будуть обласні трасові станції та комплекси на магістралях державного значення.
«Ми не хочемо будувати мережу, яка відрізнятиметься лише кольором стелі. Основа FENIX energy — контроль якості палива від імпорту до колонки, єдиний стандарт об’єктів та повноцінний дорожній сервіс», — додав генеральний директор.
Частину рішень, зокрема тих, що стосуються самообслуговування, ЗТЕК планує представити окремо.
Зростання нелегального виробництва бензину в Україні стало одним із чинників зниження офіційного імпорту палива у серпні 2026 року, повідомила Консалтингова група «А-95».
За даними групи, імпорт автомобільного бензину в серпні склав 152 тис. тонн, що на 7% менше, ніж роком раніше.
«У серпні поставки бензину були меншими через великі перехідні залишки та зростання кустарного виробництва всередині країни завдяки можливості додавання безакцизних розчинників», — повідомили в «А-95».
Експерти вважають, що державним органам, насамперед Державній податковій службі, необхідно посилити контроль за цим сегментом.
«Мова йде не тільки про втрати державного бюджету, а й про сумнівну якість такого палива», — підкреслили в групі.
Використання компонентів, що не обкладаються акцизом як моторне паливо, потенційно дозволяє виробникам знижувати собівартість бензинових сумішей і отримувати перевагу перед легальними учасниками ринку, які повністю сплачують паливні податки.
При цьому загалом дефіциту бензину на українському ринку в серпні не спостерігалося. З початку 2026 року офіційні обсяги імпорту залишаються вищими за торішні: за вісім місяців було ввезено 1,12 млн тонн бензину, що на 16% більше, ніж роком раніше.
Найбільшими імпортерами залишаються ОККО, WOG, UPG та «Укрнафта», а основними країнами-постачальниками — Литва та Польща.



