
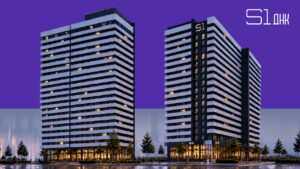
Die Investmentgesellschaft S1 REIT hat den neuen Portfoliofonds S1 „Renditeimmobilien in Kiew“ (S1 DNA) registriert, der in rentable Wohnimmobilien der Hauptstadt investieren wird – sowohl in bereits bestehende Objekte als auch in Gebäude, die sich in der Entwicklungsphase befinden.
Das Emissionsvolumen des neuen Fonds beträgt 100 Mio. UAH, teilte das Unternehmen am 2. September 2026 mit.
Die prognostizierte Rendite des S1 DNA wird mit 9 % p. a. im Dollaräquivalent angegeben, wobei zwei Komponenten berücksichtigt werden: die laufenden Mieteinnahmen und das potenzielle Wertwachstum der Immobilien.
Der Mindestbetrag für die Erstanlage beträgt 122.000 UAH, Folgeinvestitionen sind bereits ab 1.000 UAH möglich. Der Vorverkauf der Zertifikate des S1 REIT soll Mitte September 2026 beginnen.
Die Strategie des neuen Fonds sieht den Aufbau eines Portfolios aus mehreren Objekten vor. Zu Beginn sollen Wohnungen in den Renditeobjekten S1 VDNG und S1 Obolon darin enthalten sein.
S1 VDNG ist ein bereits in Betrieb befindliches Mietobjekt in der Nähe der U-Bahn-Station „Wystawkowy Tsentr“ in Kiew. Seine Wohnungen werden vermietet und sorgen für einen laufenden Cashflow.
S1 Obolon entsteht am Obolonskyj-Prospekt 18 in der Nähe der U-Bahn-Station „Minska“. Nach Fertigstellung sollen die Wohnungen ebenfalls als Renditeobjekte genutzt werden. Für Investoren soll die Immobilie in der Bauphase vor allem Kapitalisierungspotenzial durch Wertsteigerung bieten.
Somit vereint S1 DNA zwei potenzielle Einnahmequellen: Mieteinnahmen aus bereits bezugsfertigen Wohnungen und Wertsteigerungen der Objekte, die sich noch in der Realisierungsphase befinden.
„Mit einem Anteil am Fonds wird der Investor Miteigentümer jeder einzelnen Wohnung in gleich zwei Gebäuden an unterschiedlichen Adressen. Der Fonds vereint Gegenwart und Zukunft: Heute sind es Wohnungen in zwei Renditeobjekten, und in Zukunft wird der Fonds durch neue Objekte ergänzt“, erklärte Igor Gifes, CEO von S1 REIT.
Seinen Worten zufolge soll der Übergang von Investitionen in ein einzelnes Gebäude zu einem Portfoliomodell eine Risikostreuung über mehrere Immobilienobjekte ermöglichen.
Die Entscheidung zur Auflegung des neuen Fonds verbindet das Unternehmen insbesondere mit dem Abschluss der Platzierung der Fondsanteile des S1 VDNG Anfang Juni 2026. Nach der vollständigen Platzierung dieses Fonds hat S1 REIT beschlossen, den Anlegern ein Produkt anzubieten, dessen Vermögenswerte nicht nur auf ein einziges Gebäude konzentriert sind.
Zum Portfolio von S1 REIT gehören außerdem der Fonds S1 Obolon mit einer geplanten jährlichen Rendite von 10 % in US-Dollar-Äquivalent und der Gewerbeimmobilienfonds S1 Plaza Poznyaki mit einer angegebenen Rendite von 10,4 %. Der Fonds S1 VDNG, dessen Emission bereits abgeschlossen ist, weist eine geplante Rendite von 8,2 % p. a. auf.
Im Juni 2026 gab S1 REIT bekannt, dass das Gesamtvolumen der verwalteten Mittel ihrer Fonds 100 Mio. UAH erreicht hat.
S1 REIT ist im Bereich renditestarker Wohn- und Gewerbeimmobilien in Kiew tätig. Das Geschäftsmodell des Unternehmens basiert auf dem Erwerb von Immobilien durch kollektive Kapitalanlagen, deren anschließender professioneller Verwaltung und der Ausschüttung der erzielten Erträge an die Inhaber von Investmentzertifikaten. Die Projekte werden in Zusammenarbeit mit dem Bauträger Standard One und der Verwaltungsgesellschaft S1 Ukraine umgesetzt.
Die angegebenen Renditekennzahlen der Fonds sind Prognosen und werden vom Unternehmen auf der Grundlage eines Finanzmodells berechnet, das Mieteinnahmen, Fondskosten und das potenzielle Wertwachstum seiner Vermögenswerte berücksichtigt.
Die Preise für Wohnimmobilien in Tschechien stiegen im ersten Quartal 2026 im Jahresvergleich um 10,06 %; inflationsbereinigt betrug der reale Anstieg 8,33 %, was den höchsten Wert seit dem Immobilienboom von 2021 darstellt, wie aus Daten des Tschechischen Statistikamtes hervorgeht, die vom Global Property Guide analysiert wurden.
Nach Angaben der größten Agentur für Auslandsimmobilien in der Ukraine, der Firma Homium, hat sich der Nominalwert von Wohnimmobilien in Tschechien innerhalb von 11 Jahren mehr als um das 2,5-Fache erhöht und liegt nun um 18 % über dem vorherigen zyklischen Höchststand aus dem dritten Quartal 2022.
Dabei hat sich die Entwicklung auf dem Erst- und Sekundärmarkt nahezu angeglichen. Neue Wohnungen verteuerten sich im Jahresvergleich um 10,01 %, der bestehende Wohnungsbestand um 10,07 %.
Wie das Unternehmen Homium, das unter anderem mit Immobilien in Tschechien handelt, feststellt, wird der Preisanstieg durch eine Kombination aus begrenztem Angebot an Neubauwohnungen und einer Erholung der Nachfrage nach Hypotheken gestützt. Das Unternehmen verzeichnet zudem ein besonders hohes Interesse an Prag und Brünn, wo die Angebotslücke am ausgeprägtesten ist.
„Der tschechische Markt ist derzeit insofern interessant, als er nach der Korrektur in den Jahren 2022–2023 recht schnell wieder zu Wachstum zurückgekehrt ist. Dabei reagieren Käufer preisbewusster, weshalb sich die Nachfrage allmählich in Richtung kleiner Wohnungen in Prag, der Randbezirke und Bestandsimmobilien verlagert. Für den Investitionskäufer gewinnt nicht nur das potenzielle Wertwachstum der Immobilie, sondern auch ihre Liquidität auf dem Mietmarkt zunehmend an Bedeutung“, kommentierte man bei Homium die Situation.
Nach Angaben von Homium wurden im Mai und Juni 2026 Einzimmerwohnungen und Wohnungen im 1+kk-Format im Zentrum von Prag für etwa 248.000–414.000 Euro, in den Randbezirken der Hauptstadt für 186.000–269.000 Euro und in Brünn für 145.000–207.000 Euro angeboten. Bei Wohnungen im 2+kk-Format lag die Preisspanne entsprechend bei 331.000 bis 580.000 Euro, 248.000 bis 373.000 Euro bzw. 207.000 bis 331.000 Euro.
Prag bleibt der teuerste Markt des Landes. Nach Angaben des Global Property Guide lag der Durchschnittspreis für eine Wohnung in der Hauptstadt im Jahr 2025 bei etwa 5,44 Tausend Euro pro m², was den tschechischen Durchschnittspreis von etwa 3 Tausend Euro pro m² um rund 82 % überstieg. Auf dem Prager Markt für Neubauten lag der durchschnittliche Angebotspreis bei etwa 7.310 Euro pro Quadratmeter, im teuersten Stadtteil Praha 1 sogar bei etwa 10.850 Euro pro Quadratmeter.
Der Bestandswohnungsbestand bleibt weiterhin erschwinglicher. Der Durchschnittspreis für Wohnungen in Plattenbauten wird auf etwa 2.940 Euro pro Quadratmeter geschätzt, während neue Wohnungen von Bauträgern im Durchschnitt fast doppelt so teuer sind – etwa 5.800 Euro pro Quadratmeter.
Der rasante Preisanstieg ist bereits zu einem Faktor der Geldpolitik des Landes geworden. Die Tschechische Nationalbank hob am 18. Juni 2026 den zweiwöchigen Repo-Leitzins um 0,25 Prozentpunkte auf 3,75 % an. Die Aufsichtsbehörde verweist auf den anhaltenden Inflationsdruck, unter anderem durch die Kosten für Wohnraum und Dienstleistungen.
Darüber hinaus beschloss die Tschechische Nationalbank im Juni, den antizyklischen Kapitalpuffer für Banken ab Juli 2027 von 1,25 % auf 1,5 % anzuheben, und begründete diese Entscheidung mit der aktiven Kreditvergabe, dem Anstieg der Verschuldung von privaten Haushalten und Unternehmen sowie dem weiteren Anstieg der Wohnungspreise.
Die durchschnittliche Bruttorendite aus der langfristigen Vermietung von Wohnraum in Tschechien lag im zweiten Quartal 2026 bei 3,39 % p. a. Im teuersten Stadtteil Praha 1 lag die Rendite einzelner Wohnungen etwa im Bereich von 2,3 bis 3,3 %, während sie in erschwinglicheren Stadtteilen Prags bis zu 4 % erreichen konnte.
Bei Homium geht man davon aus, dass mittelfristig das begrenzte Bautempo, die Kosten der Hypothekenfinanzierung und die anhaltende Nachfrage nach Wohnraum in den größten Städten die wichtigsten Marktfaktoren bleiben werden. Nach dem starken Anstieg der letzten Quartale sollten Investoren die Rendite eines konkreten Objekts jedoch genauer prüfen, da die Kaufpreise in Prag schneller steigen als die potenziellen Mietrenditen.
Homium ist seit über 10 Jahren auf dem Markt für Auslandsimmobilien tätig und bietet Objekte in Tschechien, Spanien, der Türkei, Griechenland, Montenegro, Bulgarien, Kroatien, Polen und einer Reihe weiterer Länder an. In Tschechien konzentriert sich der Großteil der vom Unternehmen angebotenen Objekte auf Prag und Karlsbad.
Die Preisdaten stammen ursprünglich vom Tschechischen Statistikamt; die Marktanalyse wurde vom Global Property Guide veröffentlicht und im August 2026 aktualisiert.
Quelle:
Global Property Guide – https://www.globalpropertyguide.com/europe/czech-republic/price-history
Homium – https://homium.ua/czech-republic/
Wie „Serbischer Ökonom“ berichtet, war Serbien im ersten Halbjahr 2026 laut Daten der Zentralbank von Montenegro (CBCG) die größte Quelle für ausländisches Kapital, das in den Erwerb von Immobilien in Montenegro floss.
Von Januar bis Juni investierten ausländische Investoren 237,77 Millionen Euro in montenegrinische Immobilien, was einem Anstieg von 3,89 % gegenüber dem gleichen Zeitraum des Vorjahres entspricht. Insgesamt belief sich der Bruttozufluss ausländischer Direktinvestitionen in das Land auf 457,37 Millionen Euro, womit auf den Immobiliensektor rund 52 % aller Zuflüsse ausländischer Direktinvestitionen entfielen.
An der Spitze stand Serbien mit 55,75 Millionen Euro bzw. 23,45 % aller ausländischen Investitionen in montenegrinische Immobilien.
Den zweiten Platz belegte Deutschland mit 22,9 Mio. Euro, den dritten die USA mit 20,84 Mio. Euro. Aus der Schweiz flossen 18,5 Mio. Euro in den Kauf von Immobilien, aus der Türkei 16,34 Mio. Euro.
Vor diesem Hintergrund fällt der weitere Rückgang der Bedeutung russischen Kapitals besonders ins Auge. Im ersten Halbjahr flossen aus Russland lediglich 5,37 Millionen Euro in den Kauf montenegrinischer Immobilien, was nur dem zehnten Platz entspricht. In der Rangliste liegen nun unter anderem Polen und Belgien vor Russland.
Dieser Trend zeichnete sich bereits im vergangenen Jahr ab. Im ersten Quartal 2025 fiel Russland erstmals aus den Top 5 der größten Immobilienkäufermärkte Montenegros heraus und belegte den sechsten Platz. Im Gesamtjahr 2025 sank das Investitionsvolumen aus Russland in alle Bereiche der montenegrinischen Wirtschaft auf 33,98 Millionen Euro, wovon rund 17,8 Millionen Euro auf den Immobiliensektor entfielen. Zum Vergleich: Noch in den Jahren 2020–2024 gehörte russisches Kapital traditionell zu den größten Quellen ausländischer Investitionen des Landes.
Dabei ist es nicht ganz korrekt, auf der Grundlage dieser Zahlen direkt von „serbischen Staatsangehörigen“ oder „Russen, die Immobilien erworben haben“ zu sprechen. Die Methodik des CBCG berücksichtigt das Land, aus dem die Zahlung eingegangen ist, und dieses muss nicht unbedingt mit der Staatsangehörigkeit des Endkäufers oder Begünstigten übereinstimmen. So kann beispielsweise ein russischer Staatsbürger eine Immobilie von einem Konto in Serbien, den Vereinigten Arabischen Emiraten oder einem anderen Land aus bezahlen. Daher zeigen die Daten in erster Linie eine Veränderung der geografischen Verteilung der Finanzströme auf dem Immobilienmarkt.
Wie Experts.news berichtet, gehörten Wohnimmobilien und institutionelle Vermietung im ersten Halbjahr 2026 zu den am schnellsten wachsenden Segmenten des Investitionsmarktes in Mittel- und Osteuropa.
Auf das Segment „Residential/Living“ entfielen 19 % der Investitionen in Gewerbeimmobilien in der CEE-6, gegenüber nur 7 % im Vorjahr, wie Daten von Colliers zeigen.
Damit hat sich sein Anteil in weniger als einem Jahr fast verdreifacht und nähert sich den Werten der traditionell größten Immobilienklassen – Büro- und Einzelhandelsimmobilien – an.
Eines der aussagekräftigsten Beispiele war Polen, wo im ersten Halbjahr die größte Transaktion in der Geschichte des lokalen Marktes für institutionellen Mietwohnungsbau (PRS) stattfand.
Vantage Development erwarb 18 fertiggestellte Resi4Rent-Projekte für 575 Millionen Euro. Das Portfolio umfasst 5.322 Wohnungen in Warschau, Krakau, Breslau, Danzig, Łódź und Posen.
Diese Transaktion zeugt von einem wachsenden Interesse großer Investoren an Wohnimmobilien, die nicht für den Weiterverkauf einzelner Wohnungen, sondern für die langfristige, professionelle Vermietung ganzer Portfolios bestimmt sind.
Dieses Modell ist in Westeuropa weit verbreitet, doch in den Ländern Mittel- und Osteuropas ist der institutionelle Mietmarkt noch relativ jung und bietet mehr Raum für Wachstum.
Das Interesse an diesem Segment wird durch die Urbanisierung, die hohen Anschaffungskosten für Wohnraum, die Mobilität der Arbeitskräfte und die steigende Nachfrage nach professionell verwaltetem Mietwohnraum in den größten Städten der Region gestützt.
Nach Angaben von Colliers diversifiziert sich der Markt bei einem Gesamtinvestitionsvolumen in den CEE-6-Ländern von 5,8 Milliarden Euro allmählich, und der Bereich „Residential/Living“ gehört bereits zu den vier größten Anlageklassen.
Der rumänische Gewerbeimmobilienmarkt verzeichnete im ersten Halbjahr 2026 Investitionen in Höhe von rund 300 Millionen Euro, gegenüber etwa 400 Millionen Euro im gleichen Zeitraum des Vorjahres, wie aus der Studie „Colliers CEE Investment Scene H1 2026“ hervorgeht.
Auf Rumänien entfielen 5,4 % des gesamten Investitionsvolumens der CEE-6, obwohl das Land etwa 18 % des Gesamt-BIP der sechs untersuchten Volkswirtschaften ausmacht. Nach Ansicht von Colliers zeugt dies von einem erheblichen Potenzial für weiteres Wachstum des rumänischen Investitionsmarktes.
Rund 60 % des Investitionsvolumens in Rumänien entfielen im ersten Halbjahr auf Büroimmobilien, was den höchsten Anteil dieses Segments seit 2022 darstellt.
Dabei könnte sich die Marktstruktur im zweiten Halbjahr aufgrund großer Transaktionen im Bereich der Einzelhandelsimmobilien und anderer Immobilienarten verändern.
Rumänien bietet weiterhin höhere Renditen als viele reifere Märkte Mitteleuropas. In Bukarest liegt die Prime-Rendite bei etwa 7,5 % für Büroimmobilien, 7,75 % für Industrie- und Logistikobjekte und 7,25 % für Einkaufszentren.
Zum Vergleich: Die Renditen hochwertiger Objekte in Warschau, Prag und anderen liquideren Hauptstädten der Region liegen auf einem niedrigeren Niveau.
Colliers weist darauf hin, dass der Rückgang des Transaktionsvolumens im ersten Halbjahr nicht zwangsläufig eine Verschlechterung der fundamentalen Marktlage bedeutet. Eine Reihe großer Transaktionen befand sich bereits nach Ende Juni in der Abschlussphase.
Insbesondere wurde der Verkauf des MAS-Einzelhandelsimmobilienportfolios an AFI Europe bereits im dritten Quartal abgeschlossen. Sollten die noch laufenden Transaktionen zum Abschluss kommen, könnte das gesamte Investitionsvolumen in Rumänien bis Ende 2026 fast 1 Milliarde Euro erreichen.
Dies wäre erst das zweite Jahr nach 2007, in dem der rumänische Markt ein solches Niveau erreicht hat, wie Robert Miklo, Leiter des Bereichs Capital Markets bei Colliers Romania, feststellt.
Colliers ist in über 70 Ländern tätig, beschäftigt rund 28.000 Fachkräfte und verwaltet ein Vermögen von etwa 110 Mrd. US-Dollar.
Büroimmobilien haben im ersten Halbjahr 2026 laut Daten von Colliers wieder den ersten Platz unter den Anlageklassen für Gewerbeimmobilien in Mittel- und Osteuropa eingenommen.
Auf Büroimmobilien entfielen 29 % des Gesamtinvestitionsvolumens in den CEE-6-Ländern gegenüber 23 % im Vorjahr. Bei einem Gesamtmarktvolumen von 5,8 Mrd. Euro entspricht dies einem Investitionsvolumen von rund 1,7 Mrd. Euro.
Das zweitgrößte Segment war die Einzelhandelsimmobilie mit einem Anteil von 27 % gegenüber 21 % im ersten Halbjahr 2025.
Noch schneller stieg das Interesse der Investoren an Wohnimmobilien und dem „Living“-Segment. Dessen Anteil stieg von 7 % auf 19 %.
Gleichzeitig verringerte sich der Anteil von Industrie- und Logistikimmobilien, die noch vor einem Jahr das größte Marktsegment darstellten, von 31 % auf 17 %. Dies geschah nicht nur aufgrund veränderter Aktivitäten direkt auf dem Lagerimmobilienmarkt, sondern auch infolge des raschen Anstiegs der Transaktionen in anderen Immobilienklassen.
Colliers stellt fest, dass Investoren im Bürosegment vor allem moderne Gebäude in starken Lagen mit hoher Energieeffizienz und einem nachhaltigen Mietstrom suchen.
Für veraltete Bürogebäude wird die Situation schwieriger. Sie müssen entweder modernisiert werden oder können als Objekte für eine Umnutzung in Betracht gezogen werden.
Somit verändert sich die Struktur des CEE-Marktes allmählich: Nach mehreren Jahren der Dominanz der Logistik fließt das Kapital wieder verstärkt in traditionelle Büro- und Einzelhandelsimmobilien, während sich institutioneller Wohnungsbau zu einem eigenständigen großen Investitionssegment entwickelt.



