
Según informa «El Economista Serbio», las elecciones parlamentarias anticipadas en Serbia, según los medios de comunicación locales, están previstas para el 25 de octubre de 2026.
Anteriormente, el presidente Aleksandar Vučić había mencionado dos posibles fechas: el 18 o el 25 de octubre. Ahora, los medios serbios Blic, Danas y otros informan de que se ha optado por el 25 de octubre. Se espera que en los próximos días se disuelva la Asamblea Popular, tras lo cual se iniciará oficialmente la campaña.
La principal incógnita es si el Partido Progresista Serbio (SNS), actualmente en el poder, podrá mantener la mayoría en un contexto de protestas prolongadas y de creciente apoyo al movimiento estudiantil.
Las últimas encuestas ofrecen un panorama muy dispar. Según datos de Faktor Plus, en primavera el SNS contaba con alrededor del 46 %, mientras que la posible lista estudiantil rondaba el 29 %. Estudios posteriores indicaban que la diferencia podría ser aún menor: en julio, CRTA estimaba el apoyo a la lista estudiantil en un 44,9 % y al SNS en un 35,7 %. Sin embargo, otras encuestas, como hasta ahora, otorgan al SNS entre un 45 % y un 47 %.
Por el momento, el análisis resumido es el siguiente:
El SNS / el bloque en torno a Vučić es el favorito, con una previsión de entre el 36 % y el 47 %
La Lista Estudiantil es el principal rival, con un potencial de aproximadamente el 29-45 %, aunque depende en gran medida de las encuestas
El SPS de Ivica Dačić: 5-7 %, probable socio del Gobierno
La oposición proeuropea: podría obtener en general un resultado notable, pero sigue estando fragmentada
Mi — Snaga Naroda, NPS, SSP, ZLF, Nova DSS: luchan por superar la barrera electoral y ejercer influencia en la futura coalición
El escenario base, por el momento, es el siguiente: es muy probable que el SNS siga siendo la fuerza dominante, pero las elecciones podrían convertirse en las más reñidas de los últimos años.
La compañía de seguros «Ukrainska Strakhova Grupa» (USG, Kiev) recaudó entre enero y junio de 2026 1.944 mil millones de UAH en primas brutas, lo que supone un 0,62 % más que en el mismo periodo del año anterior; las primas netas descendieron un 2,24 %, hasta los 1.699 mil millones de UAH, mientras que las primas netas devengadas aumentaron un 28,13 %, hasta alcanzar los 1.807 millones de hryvnias.
Así lo ha comunicado la agencia de calificación «Standard-Rating» en un comunicado sobre la actualización de la calificación de solidez financiera de la empresa al nivel «uaAAA» según la escala nacional, a la luz de los resultados de su actividad entre enero y junio de 2026.
Según se informa, los ingresos procedentes de particulares durante el semestre se redujeron un 11,66 %, hasta los 1.050 millones de hryvnias, mientras que los procedentes de reaseguradores, por el contrario, aumentaron un 20,68 %, hasta los 3,811 millones de hryvnias. En este contexto, la participación de los particulares en las primas brutas fue del 54 %, mientras que la de los reaseguradores se situó en el 0,20 %.
Las primas cedidas en reaseguro durante el primer semestre de 2026 aumentaron un 26,31 %, hasta alcanzar los 244,702 millones de hryvnias. De este modo, el coeficiente de participación de las compañías de reaseguros en las primas de seguro se incrementó en 2,56 puntos porcentuales, hasta situarse en el 12,59 %.
El volumen de indemnizaciones y reembolsos pagados por la SA «Compañía de Seguros «USG» durante los seis meses ascendió a 1.327 mil millones de UAH, lo que supone un 47,29 % más que en el mismo periodo de 2025. Al mismo tiempo, el nivel de indemnizaciones aumentó en 21,62 puntos porcentuales, hasta alcanzar el 68,24 %.
El beneficio operativo de la compañía de seguros «USG» al cierre del primer semestre de 2026 se multiplicó por 7,57 en comparación con el mismo periodo de 2025 y ascendió a 148,433 millones de UAH, mientras que el beneficio neto se multiplicó por 2,55, hasta alcanzar los 217,345 millones de UAH.
Los activos de la empresa, a 1 de julio de 2026, se redujeron un 3,76 %, hasta los 4.042 millones de UAH, el capital propio aumentó un 23,47 %, hasta alcanzar los 1.142 millones de UAH; los pasivos se redujeron un 11,44 %, hasta los 2.900 millones de UAH; y el efectivo y sus equivalentes aumentaron un 37,47 %, hasta los 279,149 millones de UAH.
La RA señala que, a la fecha del informe, la aseguradora había constituido una cartera de inversiones financieras por valor de 2.176 millones de hryvnias, compuesta por bonos del Estado (OVDP) y bonos municipales (OZDP), así como por depósitos en bancos con una alta calificación crediticia. Los activos líquidos cubrían en su conjunto el 84,65 % de los pasivos de la aseguradora.
Como se ha informado, el accionista mayoritario de «SK «USG»» es el grupo asegurador internacional Vienna Insurance Group, con sede en Austria, que cuenta con 50 empresas en 30 países y es líder en el mercado asegurador de Europa Central y del Este.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo y ha identificado una serie de tendencias del mercado inmobiliario europeo en 2026.
El volumen de inversión en el sector inmobiliario europeo en el segundo trimestre de 2026 alcanzó los 54 000 millones de euros, lo que supone un aumento del 7,7 % en términos interanuales, según datos de Savills.
A pesar del aumento general del volumen de transacciones, Savills califica la recuperación del mercado europeo como desigual. El aumento de los riesgos macroeconómicos y geopolíticos ha obligado a los inversores a elevar sus exigencias en cuanto a la calidad de los inmuebles.
En la actualidad, el capital se dirige principalmente hacia inmuebles que garantizan un flujo de caja estable, tienen un valor de mercado transparente y se encuentran en segmentos con una demanda estructural a largo plazo.
Uno de los principales beneficiarios de la nueva estrategia de inversión ha sido el denominado «living real estate».
En el primer semestre de 2026, las viviendas de alquiler en edificios de pisos, las residencias de estudiantes especializadas, las residencias para personas mayores y las viviendas para la tercera edad ya representaban el 29 % del total de las inversiones inmobiliarias en Europa.
De este modo, casi uno de cada tres euros de capital institucional destinado al sector inmobiliario europeo se invirtió en activos directamente relacionados con la vivienda.
El creciente interés por este sector está relacionado con la escasez de oferta de vivienda en muchas grandes ciudades europeas, el aumento de los alquileres, los cambios demográficos y la estabilidad relativamente alta de los ingresos en comparación con algunos tipos tradicionales de inmuebles comerciales.
Al mismo tiempo, está cambiando la actitud de los inversores hacia las oficinas. Los edificios de oficinas modernos y de calidad situados en los distritos centrales de negocios siguen teniendo demanda, mientras que los inmuebles obsoletos y mal ubicados resultan mucho más difíciles de vender o financiar.
Según la evaluación de Savills, el mercado se divide, en la práctica, en dos tipos de activos. En el primer caso, los inversores están dispuestos a competir por inmuebles de calidad con inquilinos fiables y unos ingresos previsibles. En el segundo, los inmuebles con una ubicación poco favorable, elevados costes futuros o una demanda incierta pueden permanecer fuera del interés inversor durante mucho tiempo.
Savills señala que Europa sigue siendo, como antes, un destino importante para el capital global; sin embargo, los requisitos para las inversiones se han vuelto considerablemente más estrictos.
Los mercados con mayores posibilidades de atraer fondos son aquellos en los que ya se ha producido una corrección significativa de los precios y se ha establecido un punto de entrada más claro para el inversor. Una ventaja adicional es la oferta limitada de nuevos inmuebles y la demanda estable por parte de los arrendatarios.
«La recuperación se produce por etapas y viene determinada por la confianza de los inversores en operaciones concretas, y no por un deseo general de asumir riesgos», señalan los analistas de Savills.
De este modo, el mercado inmobiliario europeo está saliendo gradualmente de un periodo de fuertes subidas de los tipos de interés y de revalorización de los activos; sin embargo, el nuevo ciclo de inversión difiere considerablemente del anterior. El capital se dirige cada vez más, no solo hacia el sector inmobiliario como clase de activos, sino hacia segmentos concretos con una demanda a largo plazo más clara.
Fuente original: Savills, Global Capital Markets Research Q2 2026 — Europe.
La empresa molinera ucraniana «DykankaMlyn» ha completado una nueva fase de modernización de su producción en colaboración con la empresa tecnológica suiza Bühler, mediante la instalación de un sistema automatizado de microdosificación de componentes en la harina.
El nuevo equipamiento permite añadir automáticamente gluten seco, vitaminas y otros microcomponentes en función del caudal real de harina. Esto brinda a la empresa la posibilidad de fabricar productos con las características deseadas y amplía su capacidad para atender pedidos de exportación.
El sistema consta de básculas de flujo, dos microdosificadores y un sistema de control integrado. Las básculas de flujo determinan de forma continua el volumen de harina, tras lo cual el sistema automático calcula la cantidad necesaria de componentes. El operador establece el porcentaje de incorporación deseado y la dosificación posterior se ajusta automáticamente.
La instalación del equipo se llevó a cabo sin detener el molino. Los trabajos mecánicos duraron unos dos o tres días, mientras que la conexión eléctrica y la puesta en marcha se prolongaron aproximadamente una semana.
«Nuestra colaboración con Bühler comenzó hace muchos años con el afilado de rodillos y el asesoramiento tecnológico. Posteriormente se incorporó una clasificadora óptica, seguida de dos medidores de blancura en línea y un sistema automático de humectación. Cuando se planteó la cuestión de la siguiente fase de modernización, ya contábamos con nuestra propia experiencia con los equipos de Bühler y sabíamos qué resultados esperábamos», señaló el director de «DikankaMlyn», Volodímir Lénets.
Una característica especial del proyecto fue que los equipos de Bühler se integran en un molino ya en funcionamiento de otro fabricante. Este enfoque permite a la empresa modernizar determinados nodos tecnológicos por etapas, sin necesidad de llevar a cabo una reconstrucción completa de la producción y distribuyendo los gastos de capital entre varias fases.
Según Andriy Sharan, director general de Bühler Ukraine, el proyecto «DikankaMlyn» demuestra la posibilidad de integrar soluciones tecnológicas modernas en las líneas de producción existentes y aumentar gradualmente el nivel de automatización de la empresa.
Una de las aplicaciones prácticas de la nueva sistema será el ajuste del contenido de gluten en la harina de acuerdo con los requisitos de clientes específicos. Para la industria panadera y pastelera, los valores estables de proteína y gluten son una característica importante de la materia prima, ya que influyen directamente en las propiedades tecnológicas de la masa.
Otra aplicación es la producción de harina enriquecida con complejos vitamínicos y minerales. Este tipo de productos puede tener demanda en los mercados exteriores, ya que en varios países el enriquecimiento de la harina con determinadas vitaminas y minerales está previsto por la legislación nacional o por las normas de los programas alimentarios.
La disponibilidad de un sistema de dosificación automatizado permite al fabricante controlar la precisión en la incorporación de los componentes y su uniformidad en el producto final, lo cual es importante a la hora de demostrar el cumplimiento de los requisitos de exportación.
«La microdosificación puede resolver un reto de producción y, al mismo tiempo, constituir una herramienta comercial. Si la empresa puede demostrar la precisión y la homogeneidad del producto, esto refuerza su posición en las negociaciones con el comprador y abre más oportunidades para operar en los mercados de exportación», señaló Sharan.
«DikankaMlyn» se especializa en la producción de harina de trigo y sémola de trigo. Los productos de la empresa se comercializan en Ucrania y se exportan. La planta cuenta con un laboratorio propio para el control de los parámetros del grano y del producto final.
Bühler es un grupo tecnológico suizo, uno de los principales fabricantes mundiales de equipos y soluciones integrales para la transformación de cereales y la industria alimentaria. En Ucrania, la empresa colabora con molinos, empresas de transformación de cereales y empresas alimentarias.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo. El volumen de inversiones inmobiliarias a nivel mundial en el segundo trimestre de 2026 alcanzó aproximadamente los 250 000 millones de dólares, lo que supone un aumento del 13 % con respecto al mismo periodo del año anterior, según datos de la consultora internacional Savills.
Los datos se publicaron el 25 de agosto en el estudio «Savills Takes Stock: Global Capital Markets Research Q2 2026». Según la estimación de la empresa, la activa cartera de operaciones que se encuentran en fase de cierre permite prever una mayor recuperación del mercado en la segunda mitad del año.
Savills prevé que, al cierre de todo el año 2026, el volumen global de inversión inmobiliaria podría aumentar aproximadamente un 16 %.
No obstante, la recuperación del mercado se está produciendo de forma desigual. Los inversores se han vuelto más selectivos y concentran su capital en activos con flujos de caja previsibles, un valor claro y una demanda a largo plazo.
Según se desprende del estudio citado por Experts Club, Estados Unidos sigue siendo el mercado más grande. En el segundo trimestre, el volumen de inversión en el sector inmobiliario estadounidense alcanzó aproximadamente 131 000 millones de dólares, un 20 % más que el año anterior.
Por otra parte, Savills destaca el fuerte aumento de las grandes operaciones de cartera en Norteamérica. Su volumen alcanzó los 35 000 millones de dólares, lo que supone un incremento del 60 % en términos interanuales. A modo de comparación, las operaciones con activos individuales crecieron aproximadamente un 10 %.
El crecimiento de las inversiones en carteras está relacionado con el regreso del gran capital institucional y con el deseo de los inversores de asegurarse de inmediato una presencia a gran escala en segmentos prometedores. Despiertan especial interés los centros de datos, el self-storage y los inmuebles para personas mayores.
El mercado europeo también continuó su recuperación. El volumen de transacciones en el segundo trimestre ascendió a 54 000 millones de euros, lo que supone un aumento del 7,7 % con respecto al segundo trimestre de 2025.
En la región de Asia-Pacífico, las inversiones crecieron aún más rápido: un 18 %, hasta alcanzar los 46 000 millones de dólares. Al cierre del primer semestre, el volumen de inversiones en la región creció un 25 %.
En la región de Asia-Pacífico se observa una dinámica especialmente notable en el sector inmobiliario industrial y logístico. En el segundo trimestre, las inversiones en este segmento aumentaron un 17 %, y en el conjunto del primer semestre, un 28 %.
Al mismo tiempo, crece el interés por las residencias de estudiantes y otros formatos de inmobiliaria residencial. Savills atribuye esto, en particular, al aumento de la movilidad estudiantil internacional y al interés de los inversores institucionales por constituir grandes carteras de activos generadores de ingresos.
No obstante, Savills advierte de que la recuperación del mercado aún no puede considerarse un nuevo auge inversor a gran escala. Las tensiones geopolíticas, la situación en Oriente Próximo, el coste de la financiación y las perspectivas económicas inciertas obligan a los inversores a ser mucho más cautelosos a la hora de seleccionar los activos.
A principios de 2026, el empeoramiento del clima inversor, en el contexto del conflicto en torno a Irán, llegó incluso a provocar una evolución trimestral negativa de las inversiones, tras el ajuste estacional. Sin embargo, el impacto de este factor resultó ser menor de lo que temían los participantes en el mercado.
Según Savills, la fase actual del ciclo se caracteriza por el regreso, sobre todo, de actores experimentados y bien capitalizados. Por ello, el factor principal a la hora de tomar una decisión de inversión ya no es la expectativa de un crecimiento generalizado de los precios inmobiliarios, sino la calidad del activo concreto y su capacidad para generar ingresos estables.
CAPITAL, EXPERTS CLUB, inmobiliario, inversiones, mercado, Savills
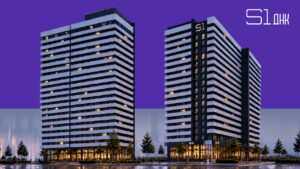
La sociedad de inversión S1 REIT ha registrado un nuevo fondo de cartera, el S1 «Inmuebles de renta de Kiev» (S1 DNK), que invertirá en inmuebles residenciales de renta de la capital, tanto en propiedades ya en funcionamiento como en edificios en fase de promoción.
El volumen de emisión del nuevo fondo asciende a 100 millones de UAH, según informó la empresa el 2 de septiembre de 2026.
La rentabilidad prevista del S1 DNK se ha fijado en un 9 % anual en su equivalente en dólares, teniendo en cuenta dos componentes: los ingresos corrientes por alquiler y el potencial de revalorización de los inmuebles.
El importe mínimo de la primera inversión será de 122 000 UAH, y las inversiones posteriores podrán realizarse a partir de 1 000 UAH. S1 REIT tiene previsto iniciar la preventa de los certificados del fondo a mediados de septiembre de 2026.
La estrategia del nuevo fondo prevé la constitución de una cartera compuesta por varios inmuebles. En un principio, formarán parte de ella los apartamentos de los edificios de alquiler S1 VDNG y S1 Obolon.
S1 VDNG es un inmueble de alquiler ya en funcionamiento situado cerca de la estación de metro «Centro de Exposiciones» en Kiev. Sus apartamentos se alquilan y generan un flujo de caja corriente.
El S1 Obolon se está construyendo en la avenida Obolonskyi, 18, cerca de la estación de metro «Minska». Una vez finalizada la construcción, también está previsto utilizar los pisos como inmuebles de renta. Para los inversores, este activo, en fase de construcción, debe ofrecer, ante todo, un potencial de capitalización gracias al aumento del valor inmobiliario.
De este modo, S1 DNA combina dos fuentes de ingresos potenciales: los pagos de alquiler de los pisos ya puestos en funcionamiento y el aumento del valor de los inmuebles que se encuentran en fase de construcción.
«Al poseer una participación en el fondo, el inversor se convierte en copropietario de cada uno de los pisos de dos edificios situados en direcciones diferentes. El fondo aúna el presente y el futuro: hoy en día se trata de apartamentos de dos edificios de renta, y en el futuro el fondo se irá ampliando con nuevos inmuebles», señaló el director general de S1 REIT, Ihor Gifes.
Según él, la transición de las inversiones en un único edificio a un modelo de cartera debería permitir diversificar los riesgos entre varios inmuebles.
La empresa vincula la decisión de lanzar un nuevo fondo, en particular, con la finalización de la colocación de los certificados del fondo S1 VDNG a principios de junio de 2026. Tras la colocación completa de este fondo, S1 REIT decidió ofrecer a los inversores un producto cuyos activos no se concentren únicamente en un único edificio.
En la cartera de S1 REIT también se encuentra el fondo S1 Obolon, con una rentabilidad anual prevista del 10 % en su equivalente en dólares, y el fondo de inmuebles comerciales S1 Plaza Poznyaki, con una rentabilidad declarada del 10,4 %. El fondo S1 VDNG, cuya emisión ya ha concluido, tiene una rentabilidad prevista del 8,2 % anual.
En junio de 2026, S1 REIT informó de que el volumen total de activos gestionados por sus fondos había alcanzado los 100 millones de UAH.
S1 REIT opera con inmuebles residenciales y comerciales rentables en Kiev. El modelo de la empresa se basa en la adquisición de inmuebles por parte de fondos de inversión colectiva, su posterior gestión profesional y el reparto de los ingresos obtenidos entre los titulares de los certificados de inversión. Los proyectos se llevan a cabo en colaboración con la promotora Standard One y la sociedad gestora S1 Ukraine.
Las cifras de rentabilidad de los fondos que se indican son estimaciones y las calcula la empresa basándose en un modelo financiero que tiene en cuenta los ingresos por alquiler, los gastos del fondo y el crecimiento potencial del valor de sus activos.



