
Уряд Італії запропонував запровадити з 1 січня 2027 року податок на нереалізований приріст вартості фінансових активів для заможних фізичних осіб, які переносять своє податкове резидентство за межі країни. Ставка так званого податку на виїзд (Exit Tax) становитиме 26%, а нові правила поширюватимуться на інвесторів із відповідними активами вартістю від EUR800 тис.
Відповідні положення містяться у статті 17 законопроєкту про державний бюджет Італії на 2027 рік, схваленого урядом прем’єр-міністерки Джорджі Мелоні. Документ отримав необхідне погодження президента Італії Серджо Маттарелли 30 жовтня та переданий для парламентського розгляду.
Згідно із законопроєктом, новий податок застосовуватиметься до фізичних осіб, які протягом щонайменше шести з останніх десяти податкових років були резидентами Італії та вирішили перенести податкове резидентство до іншої держави.
Обов’язковою умовою є наявність фінансових активів і майнових прав, на які поширюється відповідна норма, загальною вартістю не менше EUR800 тис. При цьому оподаткування виникатиме лише у випадках, коли після зміни резидентства Італія втрачає право оподатковувати відповідні інвестиційні доходи.
Податок нараховуватиметься не на всю вартість активів, а на накопичений прибуток, який інвестор ще не отримав у результаті їх продажу.
Зокрема, йдеться про приріст ринкової вартості акцій, часток у компаніях, цінних паперів та інших фінансових інструментів. Для визначення бази оподаткування враховуватиметься позитивна різниця між ринковою вартістю активів та їхньою податковою вартістю придбання.
Наприклад, якщо інвестор придбав пакет цінних паперів за EUR700 тис., а на момент визначення податкової бази його вартість зросла до EUR1 млн, нереалізований прибуток становитиме EUR300 тис. За стандартною ставкою 26% сума податку сягне EUR78 тис. навіть у разі, якщо інвестор фактично не продав активи.
Водночас для доходів від окремих державних облігацій передбачено пільговий порядок. До бази оподаткування включатиметься лише 48,08% відповідного прибутку, що забезпечує ефективну ставку приблизно 12,5%.
Стандартний строк сплати Exit Tax становитиме 180 днів із моменту набуття чинності зміною податкового резидентства.
Однак для осіб, які переїжджають до країн Європейського Союзу або держав, з якими Італія має відповідні угоди про податкову співпрацю, передбачено можливість відстрочення платежу.
Для цього інвестору необхідно буде сплатити аванс у розмірі 50% розрахованого податку та надати фінансову гарантію.
При переїзді до іншої країни ЄС відстрочення може діяти протягом п’яти податкових періодів, а до інших держав, що відповідають установленим умовам, – до десяти.
Якщо протягом цього часу активи не будуть продані, податкове зобов’язання припинятиметься, а надмірно сплачені суми підлягатимуть поверненню. Аналогічні положення передбачено для окремих випадків спадкування активів або повернення інвестора до Італії.
Нова система поширюватиметься також на окремі види некомерційних товариств та організацій, які переносять податкове резидентство за кордон.
За оцінками італійського Міністерства економіки та фінансів, надходження від нового податку становитимуть близько EUR3,37 млн у 2027 році та EUR6,74 млн щороку протягом 2028-2031 років. Із 2032 року чистий бюджетний ефект з урахуванням очікуваного повернення частини платежів оцінюється у EUR3,37 млн на рік.
Італія фактично пропонує поширити на приватних інвесторів механізм оподаткування при зміні податкового резидентства, який раніше застосовувався до компаній і підприємців.
Подібний механізм уже діє у Франції, де оподаткування нереалізованого прибутку при перенесенні податкового резидентства застосовується за наявності відповідних фінансових активів і виконання встановлених законом умов.
Запропоновані зміни можуть мати значення для міжнародних інвесторів, власників корпоративних активів і заможних іноземців, які використовують Італію як країну довгострокового податкового резидентства.
Останніми роками Італія залучала заможних іноземців спеціальним режимом фіксованого оподаткування іноземних доходів. Для нових учасників цього режиму з 2026 року річний платіж становить EUR300 тис. замість EUR200 тис. раніше.
Запровадження Exit Tax може вплинути на податкове планування таких інвесторів, особливо якщо вони розглядають можливість подальшого переїзду до іншої країни. Водночас порядок застосування нових положень до учасників спеціального податкового режиму потребує додаткового правового уточнення.
При цьому запропонований механізм не є загальним податком на виїзд з Італії та не передбачає автоматичного стягнення 26% із вартості житлової нерухомості або всього майна фізичної особи.
Законопроєкт має пройти розгляд і затвердження парламентом Італії до завершення 2026 року. У процесі ухвалення документа розмір податку, умови його застосування та порядок надання відстрочення можуть бути змінені.
Італія залишається одним із найбільших європейських ринків нерухомості та популярним напрямком для міжнародних інвесторів, зокрема тих, хто розглядає придбання житла разом із перенесенням податкового резидентства. Запропоновані зміни можуть стати додатковим чинником при виборі країни проживання та довгострокового інвестиційного планування.
Джерела: Законопроєкт про бюджет Італії на 2027-2029 роки, стаття 17, схвалений урядом 28 жовтня 2026 року; Президент Італії, офіційне погодження подання законопроєкту від 30 жовтня 2026 року; Investment Migration Insider, 31 жовтня 2026 року.
Як повідомляє Relocation, італійська комуна Біккарі (Biccari) у регіоні Апулія продовжила у 2026 році програму продажу недорогого житла, включаючи будинки за символічну ціну €1. Місцева влада відмовилася від обов’язкових вимог щодо постійного проживання та реконструкції нерухомості, а також розширила пропозицію об’єктами в кращому технічному стані вартістю до €30 тис.
Як повідомило італійське видання Idealista, Біккарі залишається одним із населених пунктів півдня Італії, які використовують продаж дешевої нерухомості для боротьби зі скороченням населення та відновлення історичної забудови.
Програма діє з 2021 року. Спочатку муніципалітет запропонував покупцям близько 20 об’єктів, які перебували переважно в незадовільному стані та потребували значних інвестицій у реконструкцію.
Однак досвід попередніх років показав, що багато іноземних покупців не готові організовувати капітальний ремонт дистанційно через складність отримання дозволів, пошуку підрядників і контролю за будівельними роботами.
У результаті муніципалітет сформував розширений каталог нерухомості, що включає як занедбані будинки за €1, так і придатніші для проживання об’єкти вартістю від кількох тисяч до €30 тис.
За словами мера Біккарі Джанфіліппо Міньоньї, покупці можуть самостійно визначати подальше використання нерухомості. Зокрема, будинки дозволяється використовувати для постійного проживання, сезонного відпочинку або здавання в оренду за умови дотримання відповідних місцевих правил.
Важливою особливістю програми є відсутність спеціального муніципального зобов’язання постійно проживати в придбаному будинку або завершувати його реконструкцію протягом визначеного терміну. Водночас аварійні будівлі не можуть використовуватися без виконання необхідних робіт та дотримання будівельних норм.
До участі допускаються й іноземні покупці. Для оформлення угоди необхідно отримати італійський податковий номер Codice Fiscale та дотриматися загальних законодавчих умов придбання нерухомості іноземцями.
При цьому символічна ціна будинку не означає відсутності додаткових витрат. Покупець має оплатити нотаріальне оформлення, реєстраційні платежі, перевірку правового статусу об’єкта та, за необхідності, ремонт.
Для будинків у поганому технічному стані реконструкція може коштувати €20-25 тис. або більше залежно від площі, стану конструкцій та обсягу робіт.
За інформацією місцевої влади, з початку реалізації програми сукупна вартість угод купівлі-продажу досягла приблизно €650 тис., а виконані, заплановані та розпочаті ремонтні роботи оцінюються ще в €1,3 млн.
Програма залучила покупців з інших регіонів Італії, Німеччини, США, Аргентини, Перу та Португалії. Частина нових власників розглядає житло як майбутнє місце проживання після виходу на пенсію, інші – як сезонну резиденцію або об’єкт для оренди.
Біккарі розташоване в провінції Фоджа приблизно за 30 км від однойменного міста. Населення комуни становить 2,6 тис. осіб. Її економіка пов’язана із сільським господарством, місцевими послугами та туризмом.
Програми продажу будинків за символічну ціну використовуються в Італії з 2008 року. Вони набули поширення передусім у невеликих населених пунктах Сицилії, Сардинії, Калабрії та інших регіонів, які стикаються з депопуляцією та старінням житлового фонду.
Водночас придбання нерухомості в Італії саме по собі не надає іноземцям права на довгострокове проживання або автоматичного отримання посвідки на проживання.
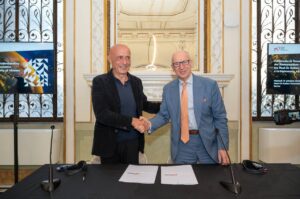
Італійська фундація Med-Or та Дипломатична академія України імені Геннадія Удовенка при Міністерстві закордонних справ України підписали меморандум про взаєморозуміння, спрямований на розвиток співпраці у сфері дипломатичної підготовки та міжнародного діалогу.
Як повідомляється, документ підписали 13 жовтня в штаб-квартирі Med-Or у Римі голова фундації Марко Мінніті та директор Дипломатичної академії України Ігор Осташ.
Угода передбачає створення основи для спільних ініціатив у сфері дипломатичної освіти, а також розширення можливостей співпраці між Італією та Україною. Зокрема, розглядається залучення італійських та міжнародних викладачів і експертів до навчальних програм української академії.
Фундація Med-Or вже має досвід розвитку міжнародного партнерства у сфері підготовки кадрів в Африці та на Близькому Сході.
У церемонії підписання також взяли участь державний секретар при голові Ради міністрів Італії, уповноважений з питань безпеки Республіки Альфредо Мантовано та посол України в Італії Ігор Брусило.
У Med-Or зазначили, що угода є частиною ширшої програми діяльності фундації, спрямованої на розвиток міжнародного співробітництва в умовах складної міжнародної ситуації.
Підписання меморандуму створює основу для подальшого поглиблення українсько-італійських контактів у сфері дипломатичної освіти, обміну експертним досвідом та підготовки фахівців із міжнародних відносин.
Італія зберігає один із найвищих рівнів позитивного сприйняття серед українців: у серпні 2026 року позитивно до країни ставляться 70,1% опитаних, тоді як негативно — лише 2,9%. Порівняно з березнем загальна частка позитивних оцінок практично не змінилася, однак усередині цієї групи стало більше респондентів із однозначно позитивною позицією. Про це свідчать результати дослідження Active Group та Experts Club, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Італії ставляться 24,3% українців, здебільшого позитивно — 45,8%. Нейтральну позицію займають 25% респондентів. Здебільшого негативно країну оцінюють 2,7%, повністю негативно — лише 0,2%, ще 2% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 67,2 відсоткового пункту. За цим показником Італія входить до групи країн із найвищим рівнем позитивного ставлення українців і займає високі позиції серед держав Західної та Південної Європи.
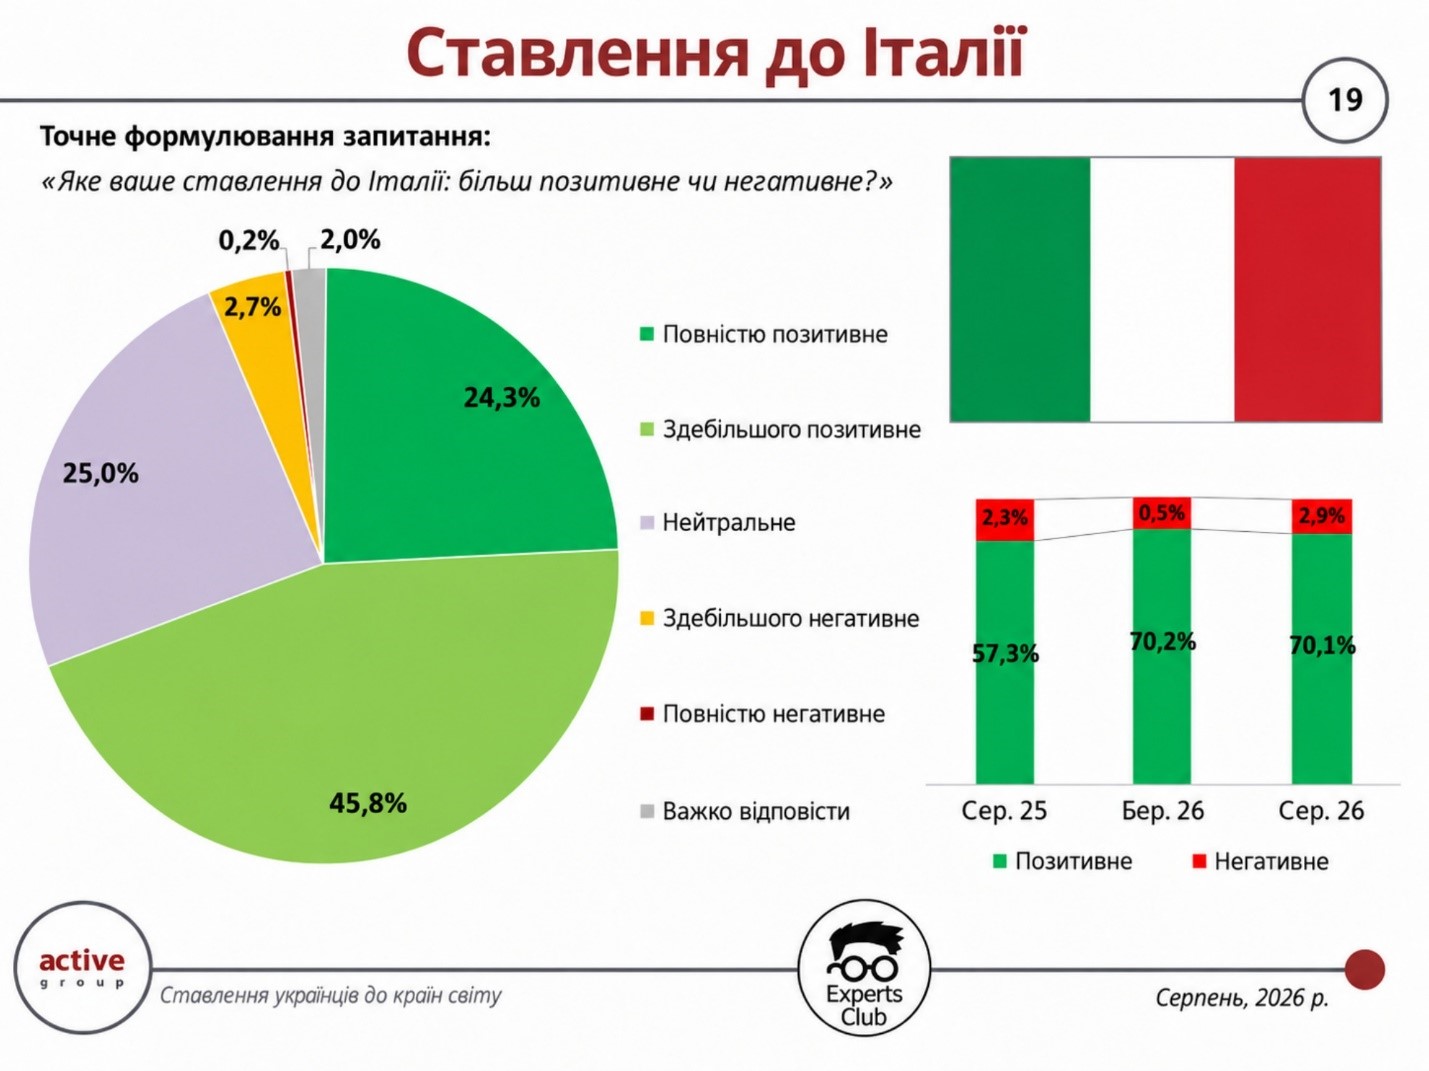
У березні 2026 року сукупна частка позитивних оцінок Італії становила 70,2%. Тоді 19,3% респондентів характеризували своє ставлення як повністю позитивне, 50,8% — як здебільшого позитивне. Нейтрально до країни ставилися 28,9%, негативно — лише близько 0,5%.
Таким чином, загальний рівень позитивного ставлення за п’ять місяців фактично залишився незмінним — близько 70%. Водночас частка повністю позитивних оцінок зросла приблизно на 5 відсоткових пунктів — з 19,3% до 24,3%, а здебільшого позитивних скоротилася приблизно на ті ж 5 в.п. Це вказує на певне посилення інтенсивності позитивного сприйняття серед частини респондентів.
Одночасно частка нейтральних оцінок скоротилася з 28,9% до 25%, тоді як негативних збільшилася до 2,9%. Через це баланс позитивного та негативного ставлення знизився приблизно з плюс 69,7 в.п. у березні до плюс 67,2 в.п. у серпні, однак залишається дуже високим.
«Стабільно високий рівень позитивного ставлення українців до Італії важливий не лише з точки зору суспільних настроїв, а й у контексті економічних зв’язків між двома країнами. Італія залишається одним із ключових торговельних партнерів України в Європі, а позитивне сприйняття країни створює сприятливе тло для розвитку бізнес-контактів, інвестицій, туризму та гуманітарної співпраці. Особливо показово, що частка однозначно позитивних оцінок зростає, хоча загальний рівень прихильності вже тривалий час залишається дуже високим», – зазначив засновник інформаційно-аналітичного центру Experts Club Максим Уракін.
Італія має також значну економічну вагу для України. У першому півріччі 2026 року вона посіла третє місце серед окремих країн за обсягом українського товарного експорту — близько $1,28 млрд. Високий рівень суспільної прихильності таким чином поєднується зі значними торговельно-економічними зв’язками.
Нова хвиля дослідження показує, що цей позитивний образ загалом зберігся: близько семи з десяти українців продовжують позитивно оцінювати Італію, а частка однозначно позитивних відповідей навіть збільшилася.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, максимальна теоретична похибка становить ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, URAKIN, громадська думка, ЗОВНІШНЯ ТОРГІВЛЯ, ІТАЛІЯ, міжнародні відносини, СОЦИОЛОГИЯ, УКРАЇНА
Як повідомляє Experts Club, талія та Іспанія мають найвищі показники позитивного ставлення українців серед представлених у дослідженні країн Південної Європи — 70,1% та 65,2% відповідно. Водночас щодо Греції та Словенії значна частина респондентів займає нейтральну позицію, а ставлення до Сербії залишається найбільш неоднозначним. Про це свідчать результати третьої хвилі дослідження «Ставлення українців до країн світу», проведеного Active Group спільно з Experts Club, повідомляє інформаційно-аналітичний центр Experts Club.
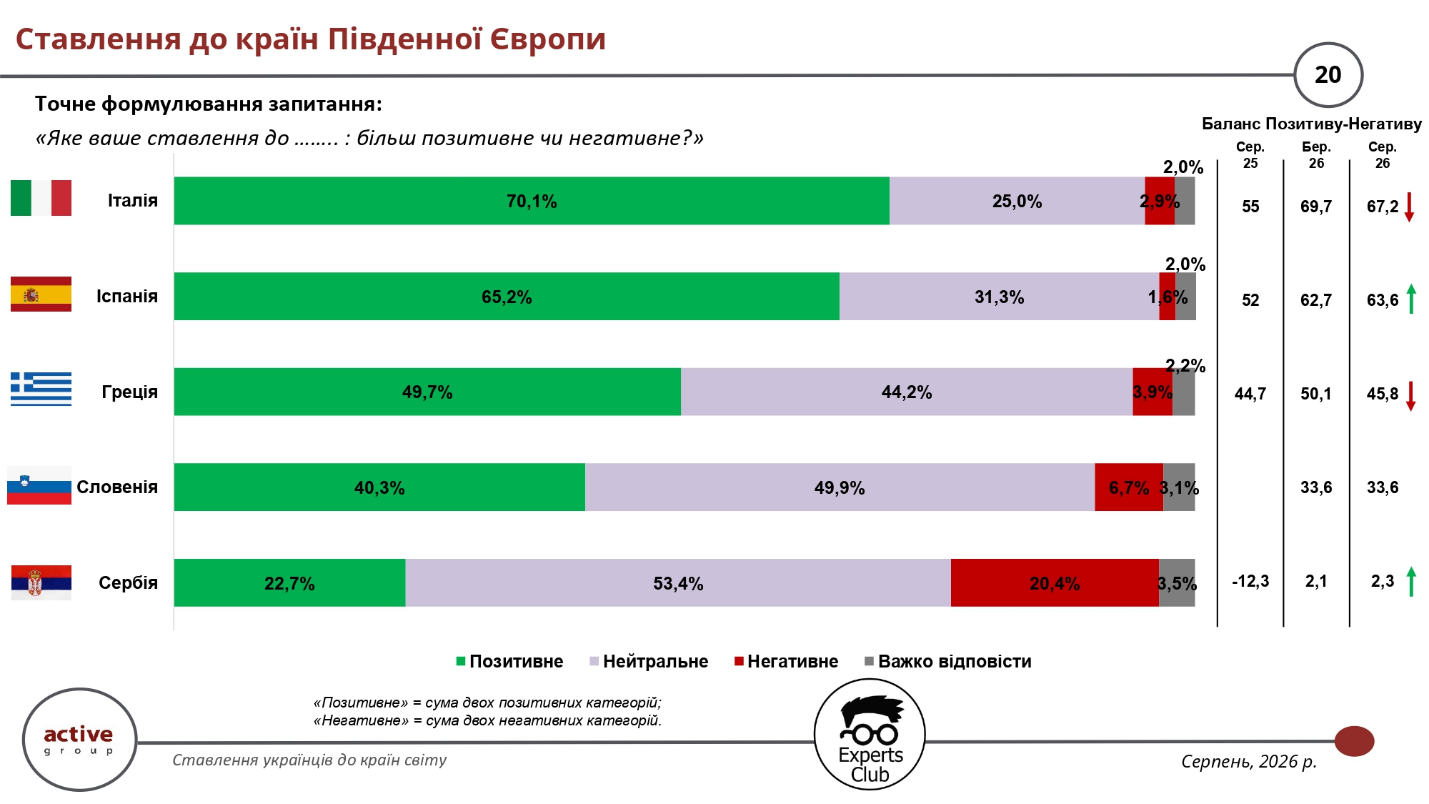
Найкращий результат у регіональній групі має Італія: позитивно до неї ставляться 70,1% опитаних, нейтрально — 25%, негативно — 2,9%, ще 2% не змогли визначитися. Баланс позитивних і негативних оцінок становить 67,2 відсоткового пункту. У березні 2026 року він був дещо вищим — 69,7 в.п., однак порівняно із серпнем 2025 року, коли показник становив 55 в.п., ставлення залишається суттєво кращим.
Іспанію позитивно оцінюють 65,2% респондентів, нейтрально — 31,3%, негативно — лише 1,6%. Баланс становить 63,6 в.п. проти 62,7 в.п. у березні та 52 в.п. у серпні минулого року. Таким чином, серед представлених південноєвропейських держав саме Іспанія демонструє послідовне зростання балансу порівняно з попередніми хвилями.
До Греції позитивно ставляться 49,7% українців, нейтрально — 44,2%, негативно — 3,9%. Баланс позитивних та негативних оцінок становить 45,8 в.п. проти 50,1 в.п. у березні 2026 року та 44,7 в.п. у серпні 2025-го. Це свідчить про відносно стабільне сприйняття країни з переважанням позитивних і нейтральних оцінок.
Щодо Словенії 40,3% респондентів висловили позитивне ставлення, тоді як майже половина — 49,9% — обрали нейтральну позицію. Негативно країну оцінюють 6,7%, а баланс становить 33,6 в.п., стільки ж, скільки у березні 2026 року.
Найбільш контрастні результати у групі зафіксовані щодо Сербії. Позитивно до неї ставляться 22,7% українців, негативно — 20,4%, а більшість, 53,4%, займають нейтральну позицію. Баланс становить плюс 2,3 в.п. При цьому динаміка покращилася порівняно із серпнем 2025 року, коли показник був від’ємним — мінус 12,3 в.п.
Засновник Experts Club, заступник директора ІА «Інтерфакс-Україна», кандидат економічних наук Максим Уракін наголосив на необхідності активнішої комунікації іноземних партнерів з українським суспільством.
«Перша рекомендація — регулярно показувати конкретні справи, конкретні дії. Друге — бути відкритими до питань, запитів від ЗМІ, від громадськості», — зазначив Уракін.
За його словами, дані соціології можуть допомагати дипломатичним представництвам і бізнесу оцінювати суспільне сприйняття та ефективніше вибудовувати двосторонні відносини.
Директор дослідницької компанії Active Group Олександр Позній звернув увагу на необхідність поєднувати суспільну поінформованість із розвитком практичної економічної співпраці.
«Слід краще розвивати не тільки загальну обізнаність. Насамперед потрібно працювати бізнес-асоціаціям, Міністерству економіки й Міністерству закордонних справ», — зазначив Позній.
За його словами, перспективними є передусім ті напрями, де Україна може поглиблювати двосторонні зв’язки та нарощувати експорт.
У ширшому контексті дослідження показує, що ставлення українців до більшості країн Південної Європи залишається позитивним або нейтральним. Особливо високі показники мають Італія та Іспанія, тоді як щодо Сербії суспільні оцінки значно більш поляризовані, хоча їхній баланс за рік покращився.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, а заявлена максимальна теоретична похибка для показників на рівні 50% становить ±3,5 відсоткового пункту. Це третя хвиля дослідження після опитувань серпня 2025 року та березня 2026 року.
ACTIVE GROUP, EXPERTS CLUB, ГРЕЦІЯ, ИСПАНИЯ, ІТАЛІЯ, ПІВДЕННА ЄВРОПА, Сербія, СЛОВЕНИЯ, СОЦИОЛОГИЯ, УКРАЇНА
Україна стала країною-почесною гостею 24-го Pisa Book Festival, який проходить з 2 по 4 жовтня в Пізі (Італія).
“Цьогорічною країною-гостем є Україна, яка представляє насичену та різноманітну програму, що охоплює літературу, історію та мистецтво, організовану під патронатом посольства України в Римі”, – повідомляє фестиваль на своєму сайті.
Зокрема, в фестивалі візьмуть участь письменник Андрій Курков, письменниці та перекладачки Олена Костюкович, Ярина Груша та Олена Пономарьова.
В рамках програми, присвяченій Україні, проходить виставка українських ілюстраторів “Жовтий і синій”, яка триватиме в Палаццо Блу до 10 січня 2027 року.
Загалом на цьогорічному фестивалі представлені 90 стендів провідних незалежних видавництв Італії, проходять професійні зустрічі з редакторами, перекладачами та дистриб’юторами.
В рамках фестивалю заплановано понад 100 подій, учасниками фестивалю стануть понад 200 гостей.
Фестиваль виник у 2003 році для підтримки незалежних італійських видавництв.



