
La empresa minera Ferrexpo, cuyos principales activos se encuentran en Ucrania, redujo entre enero y junio de este año sus inversiones en activos fijos (las adiciones a propiedades, planta y equipo) en 2,1 veces en comparación con el mismo periodo del año anterior, pasando de 29,457 millones de dólares a 13,892 millones de dólares.
Según el informe semestral de Ferrexpo, a finales de 2025 las adiciones de activos fijos ascendieron a 63,755 millones de dólares.
Además, se añade que, durante el periodo de seis meses finalizado el 30 de junio de 2026, el valor contable neto de las bajas de activos fijos ascendió a 5,509 millones de dólares (a 31 de diciembre de 2025: 181 000 dólares; a 30 de junio de 2025: 1,218 millones de dólares). El importe total de la amortización acumulada durante este periodo ascendió a 12,951 millones de dólares (a 31 de diciembre de 2025: 65,802 millones de dólares; a 30 de junio de 2025: 34,418 millones de dólares).
Los activos en fase de construcción incluyen proyectos de capital en curso por un importe de 196,039 millones de dólares (a 31 de diciembre de 2025: 197,838 millones de dólares; a 30 de junio de 2025: 188,150 millones de dólares) y los gastos capitalizados correspondientes a los trabajos de apertura de yacimientos realizados antes del inicio de la extracción, por un importe de 29,280 millones de dólares (a 31 de diciembre de 2025: 31,223 millones de dólares; a 30 de junio de 2025: 31,712 millones de dólares), correspondientes a partes de los yacimientos mineros cuya puesta en explotación no se espera hasta períodos futuros.
Además, se precisa que, tras el inicio de la extracción de mineral, los gastos capitalizados en trabajos de desmonte se transfieren a los activos mineros y se inicia el cálculo de la amortización.
El valor contable de los activos fijos incluye los gastos de financiación capitalizados relacionados con los activos que cumplen los requisitos, por un importe total de 18,349 millones de dólares (a 31 de diciembre de 2025: 21,4 millones de dólares; a 30 de junio de 2025: 23,826 millones de dólares). Durante el periodo finalizado el 30 de junio de 2026, o en los periodos comparativos, no se llevó a cabo la capitalización de los gastos de financiación.
En el comunicado se explica que las pruebas de deterioro de los activos del grupo se basan en las previsiones de flujos de caja durante el resto de la vida útil estimada de los yacimientos de Gorishneplavnynske-Lavrykivske y Yeristivske, que, según los planes de explotación minera actualmente aprobados, deben concluir en 2058 y 2048, respectivamente.
Según el informe, el modelo financiero a largo plazo del grupo se actualiza constantemente. Para ello, se tienen en cuenta las condiciones actuales de la actividad, que dependen en gran medida de la estabilidad del suministro eléctrico, los precios de los combustibles, la red logística disponible, así como de otros posibles factores negativos derivados de la guerra. Como consecuencia de las restricciones actuales, se prevé que la capacidad de producción utilizada para la previsión de flujos de caja en el escenario base se sitúe en aproximadamente el 32 % del nivel anterior a la guerra en el ejercicio fiscal de 2026, aumentará hasta cerca del 63 % en 2027 y volverá a los niveles previos a la guerra en el segundo semestre de 2028.
En cuanto a las hipótesis clave, para la previsión de flujos de caja de los próximos cinco años se ha utilizado un precio índice medio del mineral de hierro (partículas con un contenido de hierro del 65 %) de 115 dólares por tonelada en condiciones CFR (norte de China). A la hora de evaluar el precio de venta previsto a largo plazo, el grupo tiene en cuenta los resultados de análisis externos e internos de la dinámica de la oferta y la demanda en el mercado internacional de pellets y concentrado de mineral de hierro, tanto a corto como a largo plazo, así como los indicadores locales específicos de oferta y demanda que afectan a los principales clientes del grupo. Debido al aumento de la demanda de concentrado de alta calidad y al margen previsto, calculado en función de las condiciones de mercado pronosticadas, la proporción de la producción de concentrado en el actual modelo a largo plazo ha aumentado considerablemente.
Al mismo tiempo, se espera que el grupo ajuste la proporción de productos de mineral de hierro en su plan de producción de acuerdo con las futuras condiciones de mercado y teniendo en cuenta la situación operativa que se dé en Ucrania en ese momento. Las principales partidas de gastos del grupo, en particular los gastos de producción y transporte, se determinan teniendo en cuenta la presión inflacionista local, la evolución del tipo de cambio de la hryvnia frente al dólar estadounidense, las tendencias a corto y largo plazo de la oferta y la demanda de energéticos, así como los cambios previstos en los precios de las materias primas relacionadas con la producción de acero, que pueden influir significativamente en el coste de determinados materiales de producción. En cuanto a la ruta logística a través de los puertos ucranianos del Mar Negro, que actualmente se encuentra inaccesible, dada la importancia de esta vía tanto para las partes en conflicto como para los suministros mundiales de cereales, la dirección considera que la situación mejorará en 2027, y, por lo tanto, espera que los puertos ucranianos del Mar Negro vuelvan a estar disponibles para el grupo con el fin de realizar ventas en determinados mercados.
Teniendo en cuenta el aumento de la proporción de producción de concentrado en el modelo a largo plazo actual, la dirección ha analizado si esto podría indicar que los activos utilizados para la producción de pellets y concentrado constituyen dos unidades generadoras de efectivo (UGE) independientes. Tras un análisis minucioso, la dirección ha llegado a la conclusión de que sigue siendo conveniente evaluar los activos operativos no corrientes del grupo como una única UGE, teniendo en cuenta el alto nivel de integración vertical de la producción en la principal filial del grupo —la Mina de Hierro de Poltava— y la ausencia de flujos de efectivo significativamente independientes.
También se informa de que el grupo realiza operaciones en condiciones de mercado con entidades que se encuentran bajo el control conjunto de Konstantín Zhevago y personas vinculadas a él. Dichas operaciones se consideran parte de la actividad económica habitual. A lo largo de 2025, el grupo depositó una fianza de 5 millones de UAH (aproximadamente 120 000 dólares) en nombre de un alto directivo de una de las filiales del grupo en Ucrania. El pago de la fianza estaba relacionado con procedimientos judiciales y otros procedimientos legales iniciados por determinados organismos estatales contra las filiales del grupo y los altos directivos en Ucrania. En marzo de 2026, el tribunal anuló la resolución sobre la fianza, tras lo cual los fondos fueron devueltos a la filial. Durante los primeros seis meses de 2026 no se realizaron pagos de este tipo.
El grupo carece, de hecho, de obligaciones de deuda: a 30 de junio de 2026, presentaba una posición de caja neta de 21 millones de dólares (frente a los 47 millones de dólares a 31 de diciembre de 2025). A excepción de las obligaciones derivadas de contratos de arrendamiento por un importe total de 10 millones de dólares (11 millones de dólares a 31 de diciembre de 2025), a 30 de junio de 2026 y a 31 de diciembre de 2025 el grupo no tenía préstamos ni créditos con intereses pendientes de pago.
A 30 de junio de 2026, la calificación crediticia corporativa a largo plazo y la calificación de los pasivos de deuda de Ferrexpo, asignadas por la agencia Moody’s, eran de Caa3 con perspectiva «negativa». A petición del grupo, las agencias Fitch y S&P ya no emiten calificaciones.
Según se ha informado, Ferrexpo cerró el primer semestre de 2026 con unas pérdidas netas de 14,9 millones de dólares, lo que supone 13,2 veces menos que en el primer semestre de 2025, mientras que los ingresos se redujeron 2,3 veces, hasta los 196 millones de dólares. La empresa redujo sus gastos de capital (CapEx) a 10 millones de dólares, frente a los 28 millones de dólares registrados entre enero y junio de 2025, destinando el 88 % de dichos gastos a proyectos necesarios para mantener la actividad y solo el 12 % a proyectos de desarrollo.
Ferrexpo posee el 100 % de las participaciones de la sociedad limitada «Yeristivsky GZK», el 99,9 % de la sociedad limitada «Bilanivsky GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavsky GZK».
El número de ofertas de empleo en el segundo trimestre de este año aumentó un 13 % en comparación con el primer trimestre, mientras que el número de currículos se incrementó un 75 % con respecto al mismo periodo de 2025, según el primer análisis de la herramienta interactiva de análisis trimestral de la plataforma de búsqueda de empleo robota.ua.
Según estos datos, el mayor número de ofertas de empleo en el segundo trimestre de 2026 se registró en la región de Kiev (136,7 mil, lo que supone el 40,6 % del total). También se busca activamente personal en las regiones de Lviv (26 800, es decir, el 8 %), Dnipropetrovsk (25 800, es decir, el 7,6 %), Odesa (19 300, es decir, el 5,7 %) y Járkov (17 600, es decir, el 5,2 %).
Desde principios de año, el número de ofertas de empleo ha ido aumentando gradualmente tras el descenso registrado en noviembre y diciembre de 2025, cuando se situó en 92,4 mil. Así, en enero de 2026 había 101,2 mil ofertas de trabajo, en febrero —105,8 mil—, en marzo —110,5 mil— en abril, 113,2 mil; en mayo, la tendencia se ralentizó y llegaron al mercado casi tantas ofertas de empleo como el mes anterior: 113,3 mil.
Las expectativas salariales son ligeramente inferiores a las ofertas de los empleadores: en mayo, el salario ofrecido por estos ascendía a 28 000 UAH, frente a los 25 000 UAH que esperaban los demandantes de empleo.
Tal y como se señala en el informe de la plataforma, la amplia muestra de la herramienta abarca más de 337 000 ofertas de empleo publicadas, 656 000 demandantes de empleo activos, casi 1 900 localidades y más de 110 millones de visitas.
Además de los indicadores de mercado, el informe trimestral de la plataforma destaca las tendencias clave del mercado laboral. La transparencia salarial se está convirtiendo en un requisito importante: el 33 % de los demandantes de empleo ni siquiera responde a ofertas de trabajo en las que no se especifica la remuneración, y, en el contexto de la Directiva europea sobre transparencia salarial, en Ucrania ha surgido una petición para que sea obligatorio incluir el campo de la remuneración en las plataformas de selección de personal.
Se señala que, en un contexto de escasez de personal, la reserva de puestos en el sector de la industria de defensa se ha convertido en una ventaja importante en materia de recursos humanos, que ofrecen el 74 % de las empresas (según un estudio del Consejo de Fabricantes de Armas y Core Team). Asimismo, según un estudio del Centro Ucraniano de Reformas Sociales, los empleadores están contratando cada vez más a candidatos de mayor edad: alrededor del 65 % de las empresas están dispuestas a considerar a trabajadores mayores de 50 años, y más del 60 % —a trabajadores mayores de 60 años—.
En Rumanía, a partir del 1 de octubre de 2026, entrará en vigor el nuevo sistema electrónico de peajes TollRo para el transporte de mercancías con un peso máximo autorizado superior a 3,5 toneladas, según informa la Compañía Nacional de Gestión de Infraestructuras Viales de Rumanía (CNAIR).
La nueva sistema se aplicará a los vehículos destinados al transporte de mercancías con un peso máximo autorizado superior a 3,5 toneladas. A efectos de la aplicación de TollRo, los vehículos mixtos se considerarán como vehículos de carga.
A diferencia del sistema tradicional de peaje, el importe que deberán abonar los vehículos pesados de transporte de mercancías estará vinculado al uso real de la infraestructura viaria.
El importe del peaje dependerá, en particular, de la distancia recorrida, la categoría del vehículo y sus características medioambientales. De este modo, para los transportistas internacionales que transitan regularmente por Rumanía, los costes por el uso de la red viaria dependerán cada vez más de la ruta concreta y de las características del camión.
Para la gestión de los pagos se ha creado el sistema electrónico rumano de peajes STRR, que funcionará a través de la plataforma nacional SETRE.
La implantación de TollRo también reviste importancia para los transportistas internacionales ucranianos, ya que Rumanía constituye una de las principales rutas por carretera para las exportaciones e importaciones ucranianas hacia la UE, así como para el tránsito de mercancías hacia Europa Central y del Sudeste.
Por consiguiente, las empresas de transporte que utilicen camiones de más de 3,5 toneladas en territorio rumano deberán tener en cuenta el nuevo modelo de peajes a la hora de calcular el coste de los transportes a partir del 1 de octubre.
La CNAIR aclara que el 31 de agosto de 2026 fue la fecha límite para la creación de la infraestructura necesaria de STRR y TollRo, mientras que la aplicación efectiva de las nuevas tarifas, de conformidad con la legislación, comienza precisamente el 1 de octubre.
La siguiente etapa consistirá en la integración del sistema rumano con sistemas similares de otros países de la Unión Europea. De acuerdo con la legislación rumana, la interoperabilidad a través del Servicio Europeo de Peaje Electrónico (EETS) deberá entrar en funcionamiento a partir del 15 de enero de 2027.
La transición a un sistema de pago en función de la distancia recorrida se ajusta a la tendencia general en la UE, donde los peajes para el transporte comercial pesado se vinculan cada vez más al uso real de la infraestructura y a las características medioambientales de los vehículos.
La información oficial sobre la puesta en marcha del sistema y las normas de funcionamiento está disponible en la plataforma del Registro Electrónico Nacional SETRE.
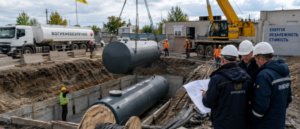
Para Ucrania resulta más conveniente invertir en la creación de su propia red de depósitos subterráneos de combustible que destinar fondos a la construcción de instalaciones para el almacenamiento de reservas estratégicas en otros países. Así lo ha afirmado el director del grupo consultor «A-95», Serguéi Kuyun, según informa Enkorr.
La legislación ucraniana permite almacenar hasta el 50 % de las reservas mínimas de petróleo y productos petrolíferos en países vecinos de Ucrania y hasta un 25 % adicional en los Estados que limitan con ellos. Esta práctica es habitual en Europa; sin embargo, la búsqueda de capacidad de almacenamiento disponible en los países vecinos se ve complicada por el hecho de que los propios Estados de la UE están obligados a constituir importantes reservas estratégicas.
Según Kuyun, como resultado, a Ucrania se le podría proponer invertir ya no en el alquiler de las capacidades existentes, sino en la construcción de nuevos depósitos en el extranjero. Estos proyectos requerirán un largo periodo de construcción, permisos y licencias locales, así como la salida de importantes inversiones en divisas fuera de Ucrania. En caso de que el proyecto sea financiado por un socio extranjero, también podría surgir la necesidad de garantizar el llenado de los depósitos durante muchos años.
El experto señala como otro problema la viabilidad física de transportar rápidamente las reservas estratégicas a Ucrania en caso de una crisis de combustible a gran escala.
«Incluso si se creara una reserva en el extranjero, ¿cómo se transportaría luego en una situación de emergencia? La frontera ya está al límite incluso en condiciones normales: ¿dónde se van a meter decenas o cientos de miles de toneladas adicionales?», señaló Kuyun.
La actualidad del debate se ha acentuado tras los acuerdos entre «Naftogaz» y la húngara MOL. El 20 de septiembre, las empresas firmaron un memorándum para estudiar la posibilidad de almacenar productos petrolíferos en Hungría, cerca de la frontera con Ucrania, con el fin de satisfacer las necesidades del mercado ucraniano. El proyecto se encuentra todavía en una fase inicial, y las partes deben evaluar sus parámetros técnicos, financieros, medioambientales y normativos.
En opinión de Kuyun, una solución más fiable sería la construcción de depósitos subterráneos protegidos directamente en Ucrania. Esto permitiría, al mismo tiempo, invertir fondos en la infraestructura ucraniana, aumentar la protección de las reservas frente a los ataques rusos y garantizar la posibilidad de suministrar combustible al mercado más rápidamente en caso de crisis.
Ya se han establecido los primeros incentivos estatales para este tipo de inversiones. En septiembre, el Gobierno amplió el programa de apoyo financiero al sector de los combustibles. Los fondos crediticios pueden destinarse, en particular, a la excavación o la instalación subterránea de depósitos, estaciones de bombeo, tuberías tecnológicas y demás equipamiento de la infraestructura de combustibles.
El importe máximo de los créditos con apoyo estatal asciende a 1 000 millones de hryvnias por empresa, junto con sus contrapartes vinculadas; el mínimo es de 100 millones de hryvnias, y para proyectos en zonas de combate, de 30 millones de hryvnias. El Estado compensará 5,5 puntos porcentuales anuales sobre el tipo de interés básico del banco.
El siguiente paso, según la valoración de Kuyun, debería ser la simplificación de la tramitación de la documentación de los proyectos de depósitos subterráneos de combustible, ya que actualmente este proceso puede prolongarse más de un año. Según la información de que dispone, varias empresas privadas ya han comenzado a ejecutar los proyectos correspondientes, al tiempo que tramitan los procedimientos de aprobación necesarios.
«¡Construir lo nuestro, invertir en la infraestructura de Ucrania! Pero hay que construir depósitos subterráneos; con un vecino como este, siempre los necesitaremos», subrayó el director de «A-95».
combustible, depósito, inversión, producto petrolífero, UCRANIA
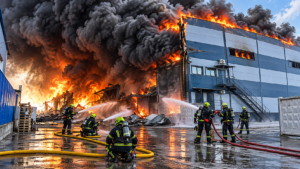
La intensificación de los ataques rusos contra instalaciones productivas, logísticas, comerciales y digitales de Ucrania afecta cada vez más no solo a empresas individuales, sino también al potencial de crecimiento de la economía en su conjunto. La destrucción de empresas y de infraestructura empresarial crítica provoca interrupciones de la actividad, alteraciones de las cadenas de suministro, aumento de los costes logísticos y la necesidad de destinar recursos de inversión a la reconstrucción en lugar del desarrollo, informa el centro de información y análisis Experts Club.
Según la Misión de Observación de los Derechos Humanos de la ONU en Ucrania, solo en agosto de 2026 se registraron al menos 32 ataques contra instalaciones de Fozzy Group, Epicentr, Nova Poshta, Rozetka, Aurora y Varus, frente a 11 en julio. Este indicador se refiere únicamente al grupo de empresas mencionado y no refleja el número total de ataques contra las empresas ucranianas.
La logística de almacenamiento y transporte sigue figurando entre los segmentos más vulnerables. En agosto, como consecuencia de los ataques, fueron destruidos o gravemente dañados grandes complejos de distribución y logística de Rozetka, NOVUS, MTI Group y EVA. El 31 de agosto, un ataque contra una terminal de Nova Poshta en Odesa destruyó una línea clave de clasificación. En septiembre también resultaron dañadas instalaciones productivas, de almacenamiento y digitales de varias empresas.
El fundador de Experts Club y candidato de Ciencias Económicas, Maksym Urakin, señala que el efecto económico de estos ataques supera considerablemente el valor contable de los bienes destruidos.
«Cuando se destruye un centro de distribución, una fábrica o un centro de datos, las pérdidas económicas no pueden calcularse únicamente en función del valor del propio objeto. Junto con él desaparece temporalmente una parte de la producción, se interrumpen los suministros de decenas o cientos de otras empresas, se pierden existencias de mercancías, aumentan los costes logísticos y de seguros, y las empresas se ven obligadas a crear capacidades de reserva», señaló Urakin.
Según la evaluación conjunta RDNA5 del Gobierno de Ucrania, el Banco Mundial, la Comisión Europea y la ONU, a finales de 2025 los daños directos causados a Ucrania por la guerra ascendían a $195,1 mil millones, mientras que las necesidades de reconstrucción durante la próxima década se estimaban en $587,7 mil millones. En el comercio y la industria, los daños directos ascendían a $19,2 mil millones, de los cuales aproximadamente el 85% correspondía a la industria. Al mismo tiempo, estas estimaciones todavía no tienen en cuenta las nuevas destrucciones de 2026.
El deterioro de la situación ya se ha reflejado en las previsiones macroeconómicas. En septiembre, el Banco Europeo para la Reconstrucción y el Desarrollo redujo su previsión de crecimiento real del PIB de Ucrania en 2026 del 2,2% al 1,5%. Entre los factores, el BERD señaló la intensificación de los ataques contra empresas, infraestructura energética y puertos del mar Negro, así como la escasez de trabajadores, la débil confianza empresarial y las restricciones logísticas. El FMI había pronosticado anteriormente un crecimiento de la economía ucraniana en 2026 del 1–1,6%.
Experts Club subraya que la reducción de las previsiones no puede explicarse exclusivamente por la destrucción física de las empresas. El PIB se ve afectado por la duración de las interrupciones, el volumen de producción no realizada, la posibilidad de trasladar la producción a otras instalaciones, el estado del sector energético y la rapidez con la que se restablecen las conexiones logísticas.
Especialmente peligroso es el desplazamiento de las inversiones en desarrollo por los gastos de reconstrucción. Las empresas tienen que financiar simultáneamente reparaciones, generadores y sistemas de almacenamiento de electricidad, almacenes de reserva, servidores y el traslado de instalaciones de producción. Esto ayuda a mantener la continuidad de las operaciones, pero limita las posibilidades de invertir fondos en modernización, ampliación de capacidades y creación de nuevos puestos de trabajo.
N.º 2 – septiembre de 2026
Análisis de la situación actual en el mercado de divisas de Ucrania
En la segunda quincena de septiembre, la hryvnia tendió constantemente a la devaluación; sin embargo, la intervención del Banco Nacional de Ucrania (BNU) en las operaciones de mercado frenó la caída de la moneda nacional. En consecuencia, a fecha de 29 de septiembre, el tipo de cambio oficial era de 44,81 UAH por dólar, mientras que a principios de mes se situaba en 44,52 UAH por dólar.
Actualmente, varias circunstancias importantes influyen en las fluctuaciones del tipo de cambio. La primera es la situación de seguridad, que se ha deteriorado considerablemente durante el mes de septiembre como consecuencia del recrudecimiento de los bombardeos rusos contra grandes empresas, gasolineras, almacenes e infraestructuras civiles. Debido a los nuevos daños a gran escala, aumenta la necesidad de importar bienes y equipos al país, lo que ejerce presión sobre el tipo de cambio. El segundo es la situación internacional, que se articula en torno a dos aspectos importantes: la guerra en Irán y el elevado precio del petróleo, así como las fluctuaciones del par euro/dólar. Mientras tanto, el volumen de las intervenciones del Banco Nacional de Ucrania (BNU) en el mercado de divisas sigue siendo muy considerable: según los datos publicados, en los 25 días de septiembre el Banco Nacional vendió en el mercado más de 4.92 mil millones de dólares.
Contexto global
En el mercado global se produjo en septiembre el acontecimiento más destacado de los últimos meses: el 16 de septiembre, el Comité de la Reserva Federal (Fed) tomó la decisión de subir los tipos de interés. Así, el tipo de interés básico se elevó en 0,25 puntos porcentuales, hasta situarse en un rango del 3,75 % al 4 %. El Comité justificó su decisión por el deseo de volver a situar la inflación en el objetivo del 2 % lo antes posible. El presidente de la Reserva Federal, Kevin Worsh, señaló que la inflación «es demasiado alta y lleva demasiado tiempo siéndolo». Según sus palabras, el Comité debía asegurarse de que la inflación subyacente avanzara hacia el objetivo «de forma clara y con la suficiente rapidez». Entre los principales riesgos que influyen en la elevada incertidumbre en EE. UU., los principales expertos económicos suelen citar la geopolítica, en particular la guerra en Irán y la volatilidad de los precios de los combustibles asociada a ella. Se espera que la Reserva Federal pueda volver a subir el tipo básico antes de que termine 2026.
Dado que la tensión en Oriente Próximo no remite, el mercado del petróleo se encuentra bajo una enorme presión por el denominado «factor del estrecho de Ormuz». Ayer, 28 de septiembre, los precios del petróleo volvieron a subir. En esta ocasión, el motivo ha sido el retraso en las negociaciones para alcanzar un alto el fuego entre EE. UU. e Irán, después de que el presidente estadounidense, Donald Trump, rechazara el acuerdo de paz propuesto. Así pues, el petróleo reaccionó al alza: los futuros del Brent subieron un 1,27 %, hasta los 105,64 dólares por barril.
Hay algo más de certidumbre en el mercado internacional de divisas, donde el dólar se ha ido fortaleciendo de forma constante durante la segunda quincena de septiembre, tras la decisión de la Reserva Federal de subir los tipos de interés. El par EUR/USD se ha mantenido en los últimos días de septiembre en torno a 1,1366 dólares por euro.
Contexto interno de Ucrania
En septiembre, el mercado de divisas siguió sometido a la presión de una mayor demanda de moneda extranjera. El volumen de las intervenciones del Banco Nacional de Ucrania (BNU) sigue siendo muy considerable: durante el periodo comprendido entre el 31 de agosto y el 25 de septiembre, el Banco Nacional vendió en el mercado 4.924 millones de dólares. Cabe recordar que, en agosto, el volumen de las intervenciones ascendió a 4.820 millones de dólares. Las necesidades de divisas de las empresas van en aumento, ya que, como consecuencia de la intensificación de los bombardeos enemigos y los destrozos, los gastos de las empresas crecen de forma significativa y aumenta la necesidad de importar equipamiento. Además, el precio del combustible ejerce presión sobre la grivna, ya que en el último mes se ha encarecido considerablemente debido a las tendencias mundiales del mercado del petróleo y los derivados.
Mientras tanto, la inflación en Ucrania sigue aumentando: en agosto de 2026, la inflación de los precios al consumo se aceleró hasta el 8,1 % interanual, lo que llevó al Consejo de Administración del Banco Nacional de Ucrania a aprobar en septiembre una subida del tipo de interés oficial de 0,5 p. —hasta el 16 %—, teniendo en cuenta la persistente presión fundamental sobre los precios. En cuanto a los altos precios, el Banco Nacional de Ucrania explicó que la evolución de los precios del mes pasado se debió al encarecimiento del combustible en el contexto de la escalada de la guerra en Oriente Próximo, así como al mayor ritmo de crecimiento de algunas tarifas administrativas, lo que en gran medida es consecuencia de los ataques rusos contra infraestructuras críticas. En el Banco Nacional señalan que la subida del tipo de interés de referencia permitirá mantener bajo control las expectativas inflacionistas y devolver la inflación a una trayectoria de descenso sostenido hasta el objetivo del 5 % en el horizonte de política monetaria.
Sin embargo, el principal problema no es la inflación, sino la situación del presupuesto estatal. El presidente Volodímir Zelenski declaró que el déficit presupuestario destinado a las necesidades del ejército asciende a 27 000 millones de dólares y, poco después de esta declaración, el primer ministro Serhii Koretskyi anunció un régimen de austeridad presupuestaria. Dado que se ha producido un déficit significativo de fondos, el Gobierno ha aplazado 39 000 millones de hryvnias de gastos de capital, previstos para septiembre, hasta finales de 2026.
El Ministerio de Hacienda espera obtener los fondos necesarios para el presupuesto de la UE, los países del G7 en el marco del mecanismo ERA, el FMI, el Banco Mundial, el Reino Unido y otros socios. Según el ministro de Finanzas, Serhii Marchenko, Ucrania puede evitar la crisis presupuestaria si, antes de finales de 2026, recibe 29 500 millones de dólares de financiación internacional, prevista en una serie de programas de apoyo. Sin embargo, para ello, la Rada Suprema y el Gobierno deben cumplir con los compromisos necesarios, entre los que se incluyen, en particular, la firma de la ley sobre la fiscalidad de las plataformas digitales y la aprobación de modificaciones relativas a las personas políticamente expuestas.
Ante el considerable recrudecimiento de los bombardeos rusos contra la infraestructura civil y los centros de actividad empresarial, Ucrania se enfrenta a amenazas de gran envergadura que implican un aumento significativo del gasto público, junto con una caída simultánea de los ingresos fiscales del presupuesto estatal. El debilitamiento de la economía supone un aumento aún más importante del papel que desempeña la ayuda internacional. Mientras tanto, la Unión Europea ha aprobado el octavo tramo periódico para Ucrania en el marco del programa «Ukraine Facility». Así pues, en breve el presupuesto ucraniano recibirá casi 3 000 millones de euros. Estos fondos están destinados a respaldar la estabilidad macrofinanciera de Ucrania, la reconstrucción y modernización del país, el funcionamiento de la administración pública y la puesta en marcha de reformas.
Tipo de cambio del dólar estadounidense: evolución y análisis
Las fluctuaciones del tipo de cambio del dólar en septiembre fueron dispares: si bien a principios de mes el dólar se debilitaba, en la segunda mitad del mes se fortaleció con firmeza en Ucrania, siguiendo la tendencia del mercado internacional. Así, desde los 44,52 UAH/USD registrados a principios de septiembre, el tipo de cambio oficial alcanzó los 44,81 UAH/USD a 29 de septiembre.
El mercado al contado siguió la misma tendencia que el mercado interbancario, es decir, la hryvnia se depreciaba y el dólar se fortalecía. A finales de mes, el mercado al contado parece haber superado por fin con firmeza la barrera psicológica de las 45 UAH por dólar. A fecha de 29 de septiembre, el tipo de compra se situaba entre 44,50 y 44,75 UAH/USD, y el de venta, entre 45,05 y 45,30 UAH/USD. Los diferenciales entre el tipo de compra y el de venta aumentaron ligeramente, hasta situarse entre 0,6 y 0,8 UAH/USD.
Factores clave:
· Alta demanda de divisas en el mercado interbancario de divisas. El aumento del precio de los combustibles, así como la necesidad de reconstruir edificios, almacenes, gasolineras y otras instalaciones destruidas, requiere divisas para las compras de importación, lo que eleva la demanda de dólares y euros.
· El Banco Nacional de Ucrania (BNU) está dispuesto a inyectar divisas en el mercado para frenar la tendencia a la devaluación de la hryvnia. Las principales ventas de divisas se producen en forma de intervenciones, que devuelven el tipo de cambio a un valor inferior a 44,90 UAH/USD. Solo las intervenciones del regulador determinan los márgenes de fluctuación del tipo de cambio de la hryvnia.
· En Ucrania crece la demanda de divisas en efectivo. Ante la perspectiva de un invierno difícil, la población busca convertir sus ahorros en divisas seguras y líquidas para protegerse de la inflación y la devaluación.
· Factores internacionales: la guerra en Irán aún está lejos de terminar, y ya se conocen los planes de EE. UU. de intensificar los bombardeos en Irán tras las elecciones intermedias al Congreso en noviembre.
· Los precios del petróleo se ven constantemente influidos por la situación en Oriente Próximo. Las fluctuaciones periódicas de las cotizaciones del petróleo provocan un encarecimiento constante de los productos petrolíferos, lo que repercute en la tasa de inflación tanto en EE. UU. como en la UE y en Ucrania.
· Expectativas de comportamiento del mercado: en el mercado mundial, las expectativas giran en torno a la próxima subida del tipo de interés de referencia de la Reserva Federal. En Ucrania, la atención se centra en el recrudecimiento de los ataques con drones y misiles contra las grandes ciudades, en particular Dnipro, Odesa, Zaporizhia y Kiev, lo que está provocando nuevas oleadas migratorias y aumentando las pérdidas económicas a gran escala.
Previsión
· A corto plazo (1-2 semanas): rango base de 44,80-44,95 UAH/USD; las fluctuaciones pueden ser en distintas direcciones dependiendo del volumen de las intervenciones cambiarias del Banco Nacional de Ucrania.
· A medio plazo (2-3 meses): 44,95-45,40 UAH/USD. En el mercado internacional, el dólar se fortalece como consecuencia de la subida de tipos de la Reserva Federal. En Ucrania, este factor también influye en la evolución del tipo de cambio del dólar; sin embargo, el factor principal sigue siendo el volumen de intervenciones que el Banco Nacional de Ucrania está dispuesto a ofrecer al mercado aquí y ahora, así como los planes del Banco Nacional para evitar una devaluación brusca de la hryvnia.
· A largo plazo (6+ meses): prevalecerá la tendencia a la devaluación, y el tipo de cambio, para finales del invierno, en caso de que se agrave la situación del déficit presupuestario y se produzcan pausas bastante prolongadas en la recepción de nuevos tramos de ayuda internacional, podría alcanzar los 45,80–46,50 UAH/USD. La intensificación de los ataques de las Fuerzas Armadas de la Federación Rusa contra ciudades, infraestructuras y empresas está provocando un aumento constante de la presión sobre el mercado de divisas. Los factores que más influirán en las fluctuaciones del tipo de cambio serán el volumen de la ayuda internacional, la situación del sector energético, la magnitud de los daños causados por los ataques rusos y las fluctuaciones de los precios del petróleo y los derivados.
Tipo de cambio del euro: evolución y análisis
A lo largo de septiembre, el tipo de cambio del euro en el mercado ucraniano fue a la baja. Si a principios de mes el tipo de cambio oficial era de 51,64 UAH/euro, a 29 de septiembre se situaba en 50,97 UAH/euro. La principal razón de esta evolución son las tendencias en el mercado internacional, donde, en la segunda quincena de septiembre, el dólar recuperó terreno gracias a la subida de los tipos de interés de la Reserva Federal, mientras que el euro, en consecuencia, perdió valor.
En el mercado al contado de Ucrania, el tipo de cambio de compra se sitúa en un rango de 50,40 a 51,90 UAH/euro, mientras que el de venta oscila entre 51,35 y 51,60 UAH/euro. Los diferenciales entre el tipo de cambio de compra y el de venta comenzaron a reducirse en septiembre y, a finales de mes, alcanzaron valores de entre 0,55 y 0,80 UAH/euro.
Factores clave de influencia:
· En el mercado internacional, el dólar se fortalece, mientras que el euro se debilita. La decisión de la Reserva Federal de subir el tipo de interés básico fue lo que más influyó en las cotizaciones de divisas. Esto ha respaldado significativamente al dólar.
· El BCE ya llevó a cabo una subida de tipos en septiembre, pero no se descarta que haya otra más.
En Europa se observa un fuerte aumento de la inflación, sobre todo debido al encarecimiento del combustible y a la incertidumbre relacionada con el conflicto en Oriente Próximo.
· En Ucrania, los ciudadanos compran euros de forma activa para crear un colchón financiero y ahorrar para viajar a países de la UE. Para los ciudadanos, el euro suele tener incluso prioridad sobre el dólar, ya que muchos tienen familiares que ya residen en la zona del euro, y parte de la población considera a la UE como un lugar de refugio en caso de que la situación de seguridad se agrave.
Previsión:
· A corto plazo (2-4 semanas): en el mercado ucraniano, el euro podría mantenerse en un rango de 50,95-51,40 UAH/euro.
· A medio plazo (2-4 meses): dependiendo de los acontecimientos globales, de la evolución de la guerra en Irán y de la evolución del precio de los combustibles, el euro podría recuperar las posiciones perdidas, por lo que, en tal caso, el tipo de cambio oficial en Ucrania podría situarse en torno a 51,55-51,85 UAH/euro.
· A largo plazo (más de 6 meses): el tipo de cambio del euro podría alcanzar los 52,50–53,50 UAH/euro. Los principales factores que influyen en el tipo de cambio del euro son la inflación en EE. UU. y en los países de la UE, las decisiones monetarias de la Reserva Federal y del BCE, las sucesivas subidas de los tipos de interés de referencia, la situación en Oriente Próximo y las fluctuaciones de los precios del petróleo.
Recomendaciones para empresas e inversores
En octubre, las fluctuaciones del tipo de cambio del par euro/dólar podrían intensificarse. Esto implicará la necesidad de prever una posible flexibilidad en los programas de inversión, así como prestar especial atención a la actualidad internacional.
El dólar recupera terreno, mientras que el euro lo pierde. En estos momentos, el dólar se ve respaldado por el cambio en el tipo de interés básico de la Reserva Federal, lo que ha elevado el valor de los bonos del Tesoro estadounidense. Para los inversores, esto supone una inversión rentable en activos denominados en dólares.
La Reserva Federal podría volver a revisar el tipo de interés en 2026. Aunque la principal subida del tipo de interés de referencia ya se produjo en septiembre, los principales analistas consideran que, en diciembre, la Reserva Federal podría volver a subir el tipo de interés, teniendo en cuenta los riesgos inflacionistas. Esto servirá de apoyo al dólar estadounidense.
La guerra en Irán: fuente de incertidumbre global. Las operaciones militares de EE. UU. en Oriente Próximo continúan, lo que ejerce presión sobre las cotizaciones del petróleo y añade incertidumbre a los mercados financieros. Para los inversores, esto implica la necesidad de contar siempre con varios escenarios y prever opciones flexibles para salir de unos activos y transferir los fondos a otros.
La seguridad de las inversiones: el factor principal a la hora de elegir una estrategia. Las últimas fluctuaciones de los tipos de cambio en el mercado de divisas de Ucrania definen claramente una tendencia a la devaluación. Por lo tanto, es aconsejable utilizar la hryvnia para inversiones a corto plazo y gastos corrientes, y no para planes de inversión a largo plazo.
La liquidez de las inversiones como aspecto clave. Debido a la incertidumbre global y a la volatilidad del mercado petrolero, las fluctuaciones del par euro/dólar no siguen unos márgenes predecibles, por lo que conviene configurar la cartera de inversiones teniendo en cuenta todos los factores. Tiene sentido mantener el dólar y el euro como divisas principales de la cartera, y el nivel de la proporción entre ambas depende de los planes y de la rentabilidad esperada.
Las inversiones en dólares son una fuente fiable de beneficios. La economía estadounidense sigue creciendo activamente, tal y como indican los datos estadísticos oficiales, y la moneda estadounidense sigue siendo una de las más líquidas. La proporción del dólar en la cartera de divisas puede situarse perfectamente entre el 50 % y el 65 %.
Diversificación de la cartera de divisas mediante divisas líquidas. El retroceso del euro hasta los 50,97 UAH/USD ofrece a los inversores la oportunidad de comprar euros de forma ventajosa para su cartera, de acuerdo con su estrategia individual.
La presencia de diversas divisas en la cartera como garantía de la preservación de las inversiones. Es aconsejable que los inversores elijan divisas líquidas cuyo tipo de cambio no muestre volatilidad. Entre estas divisas se encuentra la libra esterlina británica. Se prevé que el Banco de Inglaterra suba los tipos de interés en dos ocasiones durante los próximos seis meses, ya que el aumento de los precios de la energía incrementa el riesgo de una inflación persistente. Esto podría brindar nuevas oportunidades de inversión a tipos más ventajosos.
Las fluctuaciones del tipo de cambio del dólar en el ámbito internacional son siempre motivo para un análisis minucioso y un estudio de la rentabilidad. El tipo de cambio del dólar en octubre y noviembre se verá influido por factores como el desarrollo de la guerra en Irán, la evolución de la inflación en EE. UU., las elecciones intermedias al Congreso de EE. UU. y sus resultados, así como las señales de la Reserva Federal sobre su disposición a mantener una política monetaria restrictiva.
La subida del tipo de interés oficial del Banco Nacional de Ucrania (BNU) no es motivo para recurrir inmediatamente a los depósitos en hryvnia. Ante el aumento de la inflación y la intensificación de las fluctuaciones devaluatorias, los depósitos en hryvnia deben utilizarse con mucha cautela, y la mayor parte del capital debe destinarse a ahorros estables en divisas.
Lo importante en el ámbito de la actualidad. Es necesario estar al tanto de todo lo relacionado con las cotizaciones del petróleo, los posibles nuevos acuerdos entre EE. UU. e Irán, así como los datos estadísticos sobre el mercado laboral y la inflación en EE. UU. Merece la pena prestar atención a las noticias sobre los planes del BCE respecto a la modificación del tipo de interés de referencia. En Ucrania, los principales factores que influirán en la situación del mercado de divisas serán el estado de las reservas internacionales, el volumen de la ayuda y los tramos de crédito recibidos de los socios, la situación del sector energético y la destrucción de las infraestructuras como consecuencia de los ataques del agresor.
Este material ha sido elaborado por los analistas de la plataforma FinTech internacional multiservicio KYT Group y refleja su opinión experta, analítica y profesional. La información presentada en este análisis tiene carácter meramente informativo y no debe interpretarse como una recomendación de actuación.
La empresa y sus analistas no ofrecen garantía alguna y no se hacen responsables de las consecuencias que puedan derivarse del uso de esta información. Toda la información se proporciona «tal cual», sin garantías adicionales de exhaustividad, ni compromisos en cuanto a la puntualidad, actualización o complementación.
Los usuarios de este material deben evaluar por sí mismos los riesgos y tomar decisiones informadas basadas en su propia valoración y análisis de la situación a partir de diversas fuentes disponibles que ellos mismos consideren suficientemente fiables. Antes de tomar cualquier decisión de inversión, recomendamos consultar con un asesor financiero independiente.
NOTA INFORMATIVA
KYT Group es una plataforma FinTech internacional multiservicio de productos, con formato de mercado, que ofrece a las empresas financieras acceso a servicios de promoción de sus servicios, así como a servicios publicitarios y de asesoramiento.



