
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo. El volumen de inversiones inmobiliarias a nivel mundial en el segundo trimestre de 2026 alcanzó aproximadamente los 250 000 millones de dólares, lo que supone un aumento del 13 % con respecto al mismo periodo del año anterior, según datos de la consultora internacional Savills.
Los datos se publicaron el 25 de agosto en el estudio «Savills Takes Stock: Global Capital Markets Research Q2 2026». Según la estimación de la empresa, la activa cartera de operaciones que se encuentran en fase de cierre permite prever una mayor recuperación del mercado en la segunda mitad del año.
Savills prevé que, al cierre de todo el año 2026, el volumen global de inversión inmobiliaria podría aumentar aproximadamente un 16 %.
No obstante, la recuperación del mercado se está produciendo de forma desigual. Los inversores se han vuelto más selectivos y concentran su capital en activos con flujos de caja previsibles, un valor claro y una demanda a largo plazo.
Según se desprende del estudio citado por Experts Club, Estados Unidos sigue siendo el mercado más grande. En el segundo trimestre, el volumen de inversión en el sector inmobiliario estadounidense alcanzó aproximadamente 131 000 millones de dólares, un 20 % más que el año anterior.
Por otra parte, Savills destaca el fuerte aumento de las grandes operaciones de cartera en Norteamérica. Su volumen alcanzó los 35 000 millones de dólares, lo que supone un incremento del 60 % en términos interanuales. A modo de comparación, las operaciones con activos individuales crecieron aproximadamente un 10 %.
El crecimiento de las inversiones en carteras está relacionado con el regreso del gran capital institucional y con el deseo de los inversores de asegurarse de inmediato una presencia a gran escala en segmentos prometedores. Despiertan especial interés los centros de datos, el self-storage y los inmuebles para personas mayores.
El mercado europeo también continuó su recuperación. El volumen de transacciones en el segundo trimestre ascendió a 54 000 millones de euros, lo que supone un aumento del 7,7 % con respecto al segundo trimestre de 2025.
En la región de Asia-Pacífico, las inversiones crecieron aún más rápido: un 18 %, hasta alcanzar los 46 000 millones de dólares. Al cierre del primer semestre, el volumen de inversiones en la región creció un 25 %.
En la región de Asia-Pacífico se observa una dinámica especialmente notable en el sector inmobiliario industrial y logístico. En el segundo trimestre, las inversiones en este segmento aumentaron un 17 %, y en el conjunto del primer semestre, un 28 %.
Al mismo tiempo, crece el interés por las residencias de estudiantes y otros formatos de inmobiliaria residencial. Savills atribuye esto, en particular, al aumento de la movilidad estudiantil internacional y al interés de los inversores institucionales por constituir grandes carteras de activos generadores de ingresos.
No obstante, Savills advierte de que la recuperación del mercado aún no puede considerarse un nuevo auge inversor a gran escala. Las tensiones geopolíticas, la situación en Oriente Próximo, el coste de la financiación y las perspectivas económicas inciertas obligan a los inversores a ser mucho más cautelosos a la hora de seleccionar los activos.
A principios de 2026, el empeoramiento del clima inversor, en el contexto del conflicto en torno a Irán, llegó incluso a provocar una evolución trimestral negativa de las inversiones, tras el ajuste estacional. Sin embargo, el impacto de este factor resultó ser menor de lo que temían los participantes en el mercado.
Según Savills, la fase actual del ciclo se caracteriza por el regreso, sobre todo, de actores experimentados y bien capitalizados. Por ello, el factor principal a la hora de tomar una decisión de inversión ya no es la expectativa de un crecimiento generalizado de los precios inmobiliarios, sino la calidad del activo concreto y su capacidad para generar ingresos estables.
CAPITAL, EXPERTS CLUB, inmobiliario, inversiones, mercado, Savills
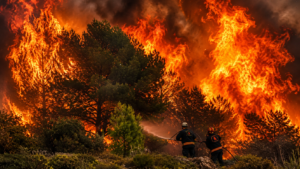
La temporada de incendios de 2026 en Europa se ha convertido en una de las más difíciles por la geografía de la propagación del fuego y la magnitud de sus consecuencias, mientras que Ucrania se situó entre los países más afectados del continente, informa el centro de información y análisis Experts Club, citando datos del Global Wildfire Information System (GWIS), del European Forest Fire Information System (EFFIS) y de otras estructuras europeas.
A 31 de agosto, la superficie afectada por el fuego en Ucrania era estimada por GWIS en 413,1 mil hectáreas, o alrededor del 0,69% del territorio del país. Si no se incluye en la comparación directa a la Federación de Rusia, para la cual el sistema también tiene en cuenta los enormes territorios de Siberia y el Lejano Oriente, Ucrania ocupa el primer lugar entre los países de la Europa geográfica por superficie absoluta afectada por incendios.
Le siguen España — 242,1 mil hectáreas, Italia — 118,3 mil hectáreas, Francia — 105,1 mil hectáreas y Portugal — 60,5 mil hectáreas.
En Ucrania, las estadísticas de incendios presentan una especificidad adicional debido a la guerra. Los sistemas satelitales registran el territorio afectado por el fuego, pero no determinan su causa. Por ello, junto con el calor, la sequía, el manejo imprudente del fuego y los incendios provocados, también pueden desempeñar un papel importante los bombardeos, las explosiones y los incendios a lo largo de la línea del frente.
La mayor carga en relación con el tamaño del territorio se registra en los Balcanes. En Montenegro, alrededor del 1,7% del territorio del país ha sido afectado por el fuego, en Bosnia y Herzegovina — más del 1%, y en Macedonia del Norte — alrededor del 0,75%. En conjunto, Montenegro, Bosnia y Herzegovina, Macedonia del Norte, Albania y Serbia cuentan con alrededor de 142 mil hectáreas de territorios quemados.
Una característica particular de la temporada ha sido el fuerte aumento de la actividad de incendios en países donde los grandes incendios son tradicionalmente menos frecuentes. En Bélgica, la superficie afectada por incendios ya ha superado en más de diez veces el promedio de 2012–2025, en los Países Bajos — aproximadamente tres veces, en Austria — 2,5 veces, y en Francia — casi 2,5 veces.
En la propia UE, hasta el 30 de agosto se habían registrado 636,1 mil hectáreas de territorios quemados en el marco de 1.861 grandes incendios. Esto es un 36% menos que en el año récord de 2025, pero más del doble del promedio plurianual para el mismo período.
clima, ecología, EUROPA, EXPERTS CLUB, incendios, UCRANIA, UE
Ucrania se ha incorporado al grupo de los mercados defense-tech más dinámicos de Europa y ocupa el tercer lugar entre los países europeos analizados por volumen de inversión extranjera directa atraída al sector Space & Defence entre enero de 2021 y noviembre de 2025, informa el centro de información y análisis Experts Club.
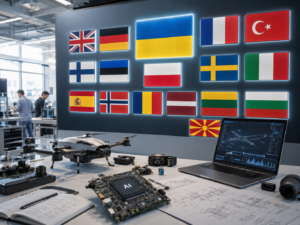
Así se desprende del estudio de Colliers Defence Deployment: How Europe’s military build-up and transformation reshapes property demand. Colliers dividió los principales mercados europeos de defense-tech en tres grupos. Reino Unido, Alemania, Francia y Turquía forman el primer nivel; Suecia, Italia, España, Noruega y Polonia, el segundo; mientras que Ucrania, Finlandia y Estonia fueron incluidas en el tercer nivel como mercados tecnológicos de rápido crecimiento.
Colliers no establece posiciones individuales dentro de cada nivel. Sin embargo, el informe destaca a Ucrania como uno de los principales mercados europeos para tecnologías que se desarrollan directamente a partir de la experiencia en el campo de batalla, especialmente drones, inteligencia artificial, guerra electrónica y sistemas autónomos.
La posición de Ucrania es aún más destacada en inversión extranjera directa. Según los datos de fDi Markets utilizados por Colliers, Ucrania ocupa el tercer lugar en IED destinada a Space & Defence, solo por detrás de Reino Unido y Rumanía, y por delante de Francia, Letonia, Alemania, Lituania, Macedonia del Norte, Polonia y Bulgaria.
Colliers también identificó 38 grandes clústeres geográficos de defense-tech en Europa. Entre los más importantes figuran Londres y el sureste de Inglaterra, París, Múnich y Baviera, Madrid, Roma, Milán, Estocolmo, Oslo, Varsovia, Rzeszów, Alta Silesia, Helsinki-Espoo, Tampere, Oulu, Tallin, Tartu, Ankara y Estambul. El mapa no muestra un clúster geográfico ucraniano separado, aunque Ucrania figura entre los mercados de defense-tech de mayor crecimiento.
El desarrollo del ecosistema ucraniano también queda reflejado en los datos de Brave1. Para julio de 2026, el clúster había concedido casi 1.000 subvenciones por un valor total superior a UAH5.800 millones. A escala europea, el sector también recibe impulso de ReArm Europe / Readiness 2030, cuyo potencial de gasto en defensa movilizable Colliers estima en hasta EUR800.000 millones.
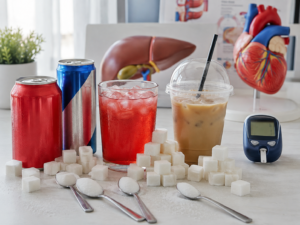
El consumo habitual de refrescos azucarados, bebidas energéticas y otras bebidas con azúcar añadido puede estar asociado con millones de nuevos casos de diabetes tipo 2 y enfermedades cardiovasculares en todo el mundo, informa el centro de información y análisis Experts Club.
Uno de los principales problemas de estas bebidas es la elevada concentración de azúcar y su rápida absorción por el organismo. Una lata estándar de refresco azucarado puede contener alrededor de 40 g de azúcar. La OMS recomienda limitar los azúcares libres a menos del 10% de la ingesta calórica diaria, aproximadamente 50 g al día en una dieta de 2.000 kcal. Reducirlos al 5%, o unos 25 g diarios, puede aportar beneficios adicionales para la salud.
Un estudio publicado en Nature Medicine, basado en datos de 184 países, estimó que el consumo de bebidas azucaradas estuvo asociado con aproximadamente 2,2 millones de nuevos casos de diabetes tipo 2 y 1,2 millones de nuevos casos de enfermedades cardiovasculares en 2020. Los autores también estimaron en unas 340.000 las muertes anuales relacionadas con estas bebidas.
Un estudio de 2026 basado en el NHANES estadounidense y el UK Biobank británico también encontró una relación dependiente de la dosis: cuanto mayor era el consumo de bebidas azucaradas, mayor era el riesgo de mortalidad general y cardiovascular.
Otros estudios apuntan además a posibles vínculos con enfermedades oncológicas. Un análisis conjunto de 11 grandes estudios prospectivos con 1,52 millones de participantes relacionó cada porción diaria adicional de una bebida azucarada con un aumento aproximado del 10% en el riesgo de carcinoma hepatocelular y del 15% en el de colangiocarcinoma intrahepático.
Sin embargo, los investigadores subrayan que gran parte de estos estudios son observacionales y no demuestran por sí mismos una relación causal directa. Tampoco se considera una solución universal sustituir completamente el azúcar por edulcorantes artificiales. La recomendación principal sigue siendo reducir el consumo general de bebidas dulces y optar por agua, agua mineral, té y café sin azúcar.
Las inversiones en bienes raíces comerciales de los seis mayores mercados de Europa Central y Oriental alcanzaron EUR5,8 mil millones en el primer semestre de 2026, aumentando aproximadamente un 7% en comparación con el mismo período del año pasado, según el informe Colliers CEE Investment Scene H1 2026.
El estudio abarca Polonia, República Checa, Hungría, Rumanía, Eslovaquia y Bulgaria. El volumen de inversiones fue superior al promedio de los primeros semestres de los últimos cinco años, que ascendió a EUR4,6 mil millones, y superior al promedio de diez años de EUR5,1 mil millones.
El mayor mercado fue Polonia, donde el volumen de transacciones superó los EUR3 mil millones. Le correspondió alrededor del 52% de todas las inversiones de CEE-6. República Checa ocupó el segundo lugar con más de EUR1,4 mil millones, mientras que Hungría atrajo casi EUR600 millones, mostrando el mejor resultado del primer semestre desde 2021.
Según la evaluación de Colliers, la recuperación del mercado se diferencia de los ciclos de inversión anteriores. El capital está regresando de manera selectiva, y los inversores dan preferencia a los inmuebles con ingresos estables, buena ubicación, alta eficiencia energética y demanda a largo plazo por parte de los arrendatarios.
El mayor segmento fueron las oficinas, seguidas por los bienes raíces comerciales, los inmuebles residenciales y el alquiler institucional, así como los bienes raíces industriales y logísticos.
Colliers pronostica que, al cierre de 2026, el volumen de inversiones en bienes raíces comerciales de CEE-6 podría alcanzar EUR12,5-13 mil millones, frente a EUR11,6 mil millones en 2025, y acercarse a los niveles máximos observados antes de la pandemia.
Entre los principales riesgos para el mercado, los expertos señalan las altas tasas de interés, el aumento del costo de refinanciación, las tensiones geopolíticas, la debilidad de la industria alemana y el costo de la energía. Al mismo tiempo, los proyectos de infraestructura, la industria de defensa, la transición energética, la inteligencia artificial, la reindustrialización y el traslado de la producción más cerca de los consumidores europeos crean oportunidades adicionales de inversión.
Colliers es una empresa global en el ámbito de los servicios profesionales y la gestión de inversiones, que opera en más de 70 países. Sus ingresos anuales ascienden a alrededor de $6 mil millones, su plantilla es de aproximadamente 28 mil personas y los activos bajo gestión ascienden a cerca de $110 mil millones.
BIENES RAÍCES, COLLIERS, EUROPA, EXPERTS CLUB, inversiones, negocios
Ucrania ocupa el puesto 38 entre los países del mundo por volumen absoluto de deuda pública, estimada en alrededor de $276,2 mil millones, o el 122,6% del PIB previsto para 2026, según un análisis del centro de información y análisis Experts Club.
La clasificación se elaboró sobre la base de la base de datos de abril del World Economic Outlook del Fondo Monetario Internacional. Para comparar los países se utilizó el indicador General government gross debt — deuda bruta del sector de las administraciones públicas.
Este enfoque permite comparar los países utilizando una metodología única, ya que las definiciones nacionales de deuda pública pueden diferir significativamente.
Según la estimación del FMI, la deuda pública de Ucrania en 2026 asciende a unos $276,2 mil millones, lo que corresponde al 122,6% del PIB previsto. Esta cifra es superior a los datos publicados con frecuencia sobre la deuda pública directa y la deuda garantizada por el Estado, ya que la metodología general government abarca un sector público más amplio.
En la clasificación mundial, Ucrania se sitúa entre Suecia, que ocupa el puesto 37 con una deuda de $279,3 mil millones, y Taiwán, que ocupa el puesto 39 con $269,2 mil millones.
En términos de la relación deuda/PIB, Ucrania presenta una carga de deuda significativamente mayor que la mayoría de los países de Europa Central y Oriental.
A modo de comparación, Polonia tiene alrededor de $745,5 mil millones de deuda pública, o el 65,7% del PIB; Rumanía, $297,8 mil millones y el 61,9% del PIB; Hungría, $211,1 mil millones y el 77,9% del PIB; y Serbia, $47,77 mil millones y el 42,6% del PIB.
Los mayores deudores públicos del mundo en términos absolutos siguen siendo Estados Unidos, con alrededor de $40,73 billones, China, con $22,29 billones, y Japón, con $8,95 billones.
La deuda pública total de los 180 países para los que existen estadísticas comparables del FMI para 2026 asciende a unos $119,4 billones, y los diez primeros representan aproximadamente el 81% de esta suma.
Experts Club señala que, para evaluar la sostenibilidad de la deuda de un Estado, es necesario tener en cuenta no solo el volumen absoluto de la deuda, sino también su relación con el PIB y el coste de su servicio.



