
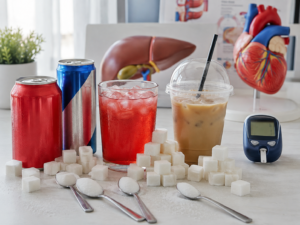
Der regelmäßige Konsum von zuckerhaltigen Erfrischungsgetränken, Energydrinks und anderen Getränken mit zugesetztem Zucker könnte weltweit mit Millionen neuer Fälle von Typ-2-Diabetes und Herz-Kreislauf-Erkrankungen verbunden sein, berichtet das Informations- und Analysezentrum Experts Club.
Eines der Hauptprobleme solcher Getränke ist die hohe Zuckerkonzentration und die schnelle Aufnahme des Zuckers durch den Körper. Eine Standarddose eines zuckerhaltigen Erfrischungsgetränks kann rund 40 g Zucker enthalten. Die WHO empfiehlt, die Aufnahme freier Zucker auf weniger als 10% der täglichen Energiezufuhr zu begrenzen — etwa 50 g pro Tag bei einer Ernährung mit 2.000 kcal. Eine Senkung auf 5% beziehungsweise rund 25 g täglich kann zusätzliche gesundheitliche Vorteile bringen.
Eine in Nature Medicine veröffentlichte Studie auf Grundlage von Daten aus 184 Ländern schätzte, dass der Konsum zuckerhaltiger Getränke im Jahr 2020 mit rund 2,2 Mio. neuen Fällen von Typ-2-Diabetes und 1,2 Mio. neuen Fällen von Herz-Kreislauf-Erkrankungen verbunden war. Die damit verbundene Zahl der Todesfälle wurde auf etwa 340.000 pro Jahr geschätzt.
Eine Studie aus dem Jahr 2026 auf Grundlage des US-amerikanischen NHANES und der britischen UK Biobank stellte ebenfalls einen dosisabhängigen Zusammenhang fest: Je höher der Konsum zuckerhaltiger Getränke war, desto höher war das Risiko für die Gesamt- und Herz-Kreislauf-Sterblichkeit.
Weitere Untersuchungen weisen zudem auf mögliche Zusammenhänge mit Krebserkrankungen hin. Eine gemeinsame Analyse von elf großen prospektiven Studien mit 1,52 Mio. Teilnehmern brachte jede zusätzliche tägliche Portion eines zuckerhaltigen Getränks mit einem um rund 10% höheren Risiko für ein hepatozelluläres Karzinom und einem um 15% höheren Risiko für ein intrahepatisches Cholangiokarzinom in Verbindung.
Die Forscher betonen jedoch, dass ein erheblicher Teil dieser Studien beobachtenden Charakter hat und keinen direkten Kausalzusammenhang beweist. Auch ein vollständiger Wechsel zu künstlich gesüßten Getränken gilt nicht als universelle Lösung. Empfohlen wird vor allem, den Konsum süßer Getränke insgesamt zu reduzieren und Wasser, Mineralwasser sowie ungesüßten Tee und Kaffee zu bevorzugen.
Wie Experts.news berichtet, gehörten Wohnimmobilien und institutionelle Vermietung im ersten Halbjahr 2026 zu den am schnellsten wachsenden Segmenten des Investitionsmarktes in Mittel- und Osteuropa.
Auf das Segment „Residential/Living“ entfielen 19 % der Investitionen in Gewerbeimmobilien in der CEE-6, gegenüber nur 7 % im Vorjahr, wie Daten von Colliers zeigen.
Damit hat sich sein Anteil in weniger als einem Jahr fast verdreifacht und nähert sich den Werten der traditionell größten Immobilienklassen – Büro- und Einzelhandelsimmobilien – an.
Eines der aussagekräftigsten Beispiele war Polen, wo im ersten Halbjahr die größte Transaktion in der Geschichte des lokalen Marktes für institutionellen Mietwohnungsbau (PRS) stattfand.
Vantage Development erwarb 18 fertiggestellte Resi4Rent-Projekte für 575 Millionen Euro. Das Portfolio umfasst 5.322 Wohnungen in Warschau, Krakau, Breslau, Danzig, Łódź und Posen.
Diese Transaktion zeugt von einem wachsenden Interesse großer Investoren an Wohnimmobilien, die nicht für den Weiterverkauf einzelner Wohnungen, sondern für die langfristige, professionelle Vermietung ganzer Portfolios bestimmt sind.
Dieses Modell ist in Westeuropa weit verbreitet, doch in den Ländern Mittel- und Osteuropas ist der institutionelle Mietmarkt noch relativ jung und bietet mehr Raum für Wachstum.
Das Interesse an diesem Segment wird durch die Urbanisierung, die hohen Anschaffungskosten für Wohnraum, die Mobilität der Arbeitskräfte und die steigende Nachfrage nach professionell verwaltetem Mietwohnraum in den größten Städten der Region gestützt.
Nach Angaben von Colliers diversifiziert sich der Markt bei einem Gesamtinvestitionsvolumen in den CEE-6-Ländern von 5,8 Milliarden Euro allmählich, und der Bereich „Residential/Living“ gehört bereits zu den vier größten Anlageklassen.
Der rumänische Gewerbeimmobilienmarkt verzeichnete im ersten Halbjahr 2026 Investitionen in Höhe von rund 300 Millionen Euro, gegenüber etwa 400 Millionen Euro im gleichen Zeitraum des Vorjahres, wie aus der Studie „Colliers CEE Investment Scene H1 2026“ hervorgeht.
Auf Rumänien entfielen 5,4 % des gesamten Investitionsvolumens der CEE-6, obwohl das Land etwa 18 % des Gesamt-BIP der sechs untersuchten Volkswirtschaften ausmacht. Nach Ansicht von Colliers zeugt dies von einem erheblichen Potenzial für weiteres Wachstum des rumänischen Investitionsmarktes.
Rund 60 % des Investitionsvolumens in Rumänien entfielen im ersten Halbjahr auf Büroimmobilien, was den höchsten Anteil dieses Segments seit 2022 darstellt.
Dabei könnte sich die Marktstruktur im zweiten Halbjahr aufgrund großer Transaktionen im Bereich der Einzelhandelsimmobilien und anderer Immobilienarten verändern.
Rumänien bietet weiterhin höhere Renditen als viele reifere Märkte Mitteleuropas. In Bukarest liegt die Prime-Rendite bei etwa 7,5 % für Büroimmobilien, 7,75 % für Industrie- und Logistikobjekte und 7,25 % für Einkaufszentren.
Zum Vergleich: Die Renditen hochwertiger Objekte in Warschau, Prag und anderen liquideren Hauptstädten der Region liegen auf einem niedrigeren Niveau.
Colliers weist darauf hin, dass der Rückgang des Transaktionsvolumens im ersten Halbjahr nicht zwangsläufig eine Verschlechterung der fundamentalen Marktlage bedeutet. Eine Reihe großer Transaktionen befand sich bereits nach Ende Juni in der Abschlussphase.
Insbesondere wurde der Verkauf des MAS-Einzelhandelsimmobilienportfolios an AFI Europe bereits im dritten Quartal abgeschlossen. Sollten die noch laufenden Transaktionen zum Abschluss kommen, könnte das gesamte Investitionsvolumen in Rumänien bis Ende 2026 fast 1 Milliarde Euro erreichen.
Dies wäre erst das zweite Jahr nach 2007, in dem der rumänische Markt ein solches Niveau erreicht hat, wie Robert Miklo, Leiter des Bereichs Capital Markets bei Colliers Romania, feststellt.
Colliers ist in über 70 Ländern tätig, beschäftigt rund 28.000 Fachkräfte und verwaltet ein Vermögen von etwa 110 Mrd. US-Dollar.
Das Kreditvolumen für den Agrarsektor der Ukraine stieg zum Stand vom 24. August im Vergleich zum gleichen Stichtag des Jahres 2025 um 25 Mrd. UAH auf 105 Mrd. UAH, teilte der Minister für Agrarpolitik und Ernährung, Taras Vysotskyj, am Freitag bei einer Pressekonferenz mit.
„Innerhalb einer Woche wurden zusätzlich Kredite in Höhe von 2 Mrd. UAH vergeben. Insgesamt beläuft sich der Stand zum 24. August auf 105 Mrd. UAH. Das sind 25 Mrd. mehr als zum gleichen Zeitpunkt des Vorjahres. Die Kreditmöglichkeiten nehmen zu“, sagte er.
Wie bereits berichtet, erhielten landwirtschaftliche Erzeuger gemäß dem Beschluss des Ministerkabinetts vom 13. August 2026 (Nr. 1012) die Möglichkeit, im Rahmen des staatlichen Programms „5-7-9 %“ zinsgünstige Kredite in Höhe von bis zu 90 Millionen Hrywnja aufzunehmen, ohne dass diese Mittel zwingend für Investitionszwecke verwendet werden müssen.
Zuvor waren Kredite zur Aufstockung des Betriebskapitals auf 5 Mio. UAH begrenzt.
Wie berichtet, wurde der ukrainische Seeweg seit dem 22. Juli nach feindlichen Angriffen geschlossen. Die Landwirte wandten sich an die Regierung mit der Bitte um Hilfe angesichts des drastischen Preisverfalls auf dem Markt, der Schwierigkeiten beim Export ihrer Produkte und des Bedarfs an zusätzlichen Mitteln für deren Lagerung.
Büroimmobilien haben im ersten Halbjahr 2026 laut Daten von Colliers wieder den ersten Platz unter den Anlageklassen für Gewerbeimmobilien in Mittel- und Osteuropa eingenommen.
Auf Büroimmobilien entfielen 29 % des Gesamtinvestitionsvolumens in den CEE-6-Ländern gegenüber 23 % im Vorjahr. Bei einem Gesamtmarktvolumen von 5,8 Mrd. Euro entspricht dies einem Investitionsvolumen von rund 1,7 Mrd. Euro.
Das zweitgrößte Segment war die Einzelhandelsimmobilie mit einem Anteil von 27 % gegenüber 21 % im ersten Halbjahr 2025.
Noch schneller stieg das Interesse der Investoren an Wohnimmobilien und dem „Living“-Segment. Dessen Anteil stieg von 7 % auf 19 %.
Gleichzeitig verringerte sich der Anteil von Industrie- und Logistikimmobilien, die noch vor einem Jahr das größte Marktsegment darstellten, von 31 % auf 17 %. Dies geschah nicht nur aufgrund veränderter Aktivitäten direkt auf dem Lagerimmobilienmarkt, sondern auch infolge des raschen Anstiegs der Transaktionen in anderen Immobilienklassen.
Colliers stellt fest, dass Investoren im Bürosegment vor allem moderne Gebäude in starken Lagen mit hoher Energieeffizienz und einem nachhaltigen Mietstrom suchen.
Für veraltete Bürogebäude wird die Situation schwieriger. Sie müssen entweder modernisiert werden oder können als Objekte für eine Umnutzung in Betracht gezogen werden.
Somit verändert sich die Struktur des CEE-Marktes allmählich: Nach mehreren Jahren der Dominanz der Logistik fließt das Kapital wieder verstärkt in traditionelle Büro- und Einzelhandelsimmobilien, während sich institutioneller Wohnungsbau zu einem eigenständigen großen Investitionssegment entwickelt.
Tschechisches Kapital war im ersten Halbjahr 2026 eine der aktivsten Investitionsquellen auf dem Immobilienmarkt in Mittel- und Osteuropa, wie aus einer Studie von Colliers hervorgeht.
Das Gesamtinvestitionsvolumen tschechischer Investoren in der Region wird auf rund 1,9 Mrd. Euro geschätzt. Besonders auffällig war die Präsenz tschechischen Kapitals in Polen, dem größten Investitionsmarkt in Mittel- und Osteuropa.
Auf Investoren aus Tschechien entfielen von Januar bis Juni 23,6 % aller Investitionen in polnische Gewerbeimmobilien. Deutschland steuerte rund 19 % bei, polnisches Kapital 11,5 %, US-amerikanisches 10,6 % und ungarisches 6,8 %.
Die Tschechische Republik selbst blieb gleichzeitig der zweitgrößte Markt der CEE-6. Im ersten Halbjahr wurden hier Transaktionen im Wert von über 1,4 Milliarden Euro abgeschlossen. Dies liegt unter dem Rekordwert von 2,2 Milliarden Euro im gleichen Zeitraum des Jahres 2025, doch nach Einschätzung von Colliers bleibt der Markt einer der stabilsten in der Region.
Die Rendite von Premium-Büroimmobilien in Prag wird auf etwa 5,25 % geschätzt, die von erstklassigen Lagerimmobilien auf etwa 5 % und die von Einkaufszentren auf etwa 6 %. Dies sind einige der niedrigsten Kapitalisierungsraten unter den größten Märkten Mitteleuropas, was die vergleichsweise hohe Bewertung tschechischer Vermögenswerte durch Investoren widerspiegelt.
Die Aktivitäten tschechischen Kapitals in den Nachbarländern sind Teil eines umfassenderen Trends. Colliers stellt fest, dass auf den Märkten Mittel- und Osteuropas (CEE) nicht nur globale Fonds aus den USA und Westeuropa an Bedeutung gewinnen, sondern auch Investoren aus Mitteleuropa selbst.
Dadurch entsteht nach und nach ein eigenes regionales Investitionskapital, das in der Lage ist, Transaktionen auch in Zeiten zu stützen, in denen große internationale Fonds der Region gegenüber zurückhaltender sind.



